ماذا يحدث بعد تجاوز خام برنت حاجز 100 دولار أمريكي؟ تعطّل خط الأنابيب السعودي يزيل خطة الطوارئ الرئيسية الأخيرة لسوق النفط
بينما لا تزال الأسواق تُقيّم تأثير تقييد حركة العبور في مضيق هرمز على إمدادات النفط الخام، أفادت التقارير بأن خط أنابيب الشرق-الغرب في المملكة العربية السعودية تعرّض لهجوم بطائرة مسيّرة وتم إيقافه عن العمل، وهو ما يزيد من تدهور المشهد العام للمخاطر في سوق النفط العالمي.
هذا ليس مجرد ضرر عابر أصاب خط أنابيب نفط آخر، بل يُضعف نظام التصدير البديل الذي اعتمدت عليه السوق بشكل كبير. ومع تصاعد مخاطر الشحن في وقت واحد بمضيق هرمز والبحر الأحمر ومضيق باب المندب، لم تعد أسعار النفط تستجيب لاضطراب واحد في الإمدادات، بل أصبحت القدرة الاحتياطية داخل شبكة الخدمات اللوجستية للطاقة العالمية تتقلص بسرعة.
بالنسبة للمتداولين في عقود الفروقات (CFD)، لم يعد السؤال الجوهري يتعلق فقط بارتفاع أسعار النفط من عدمه. بل ينبغي أن يتركز الاهتمام على سرعة استعادة المملكة العربية السعودية لقدرتها التصديرية، ومستويات المخزون في ميناء ينبع، وما إذا كانت قيود الشحن في البحر الأحمر ستزداد تشددًا، وما إذا كانت علاوة المخاطر في السوق ستتحول من ردة فعل قصيرة الأجل إلى معيار تسعير متوسط الأجل.
لماذا تتجاوز أهمية خط أنابيب الشرق-الغرب طاقته البالغة 7 ملايين برميل يوميًا
يمتد خط أنابيب الشرق-الغرب السعودي لمسافة تقارب 1,200 كيلومتر، ويربط قلب إنتاج النفط في شرق المملكة بميناء ينبع على ساحل البحر الأحمر. وتبلغ طاقته الاستيعابية القصوى للنقل نحو 7 ملايين برميل يوميًا.
وتكمن قيمته الاستراتيجية في تمكين النفط الخام السعودي من تجاوز الخليج العربي ومضيق هرمز، مما يسمح بالتصدير المباشر عبر البحر الأحمر.
وفي الأوضاع الطبيعية، قد يبدو خط الأنابيب مجرد عنصر واحد من شبكة التصدير الواسعة للمملكة العربية السعودية. أما عند تعرّض حركة العبور في مضيق هرمز للتقييد، فإنه يتحوّل إلى صمام أمان بالغ الأهمية للحفاظ على استمرار الصادرات، وضمان استقرار الإمدادات العالمية، والحد من الضغوط الصعودية على أسعار النفط.
وفي السابق، كانت المملكة العربية السعودية قادرة على زيادة صادراتها عبر ميناء ينبع باستخدام خط أنابيب الشرق-الغرب، وهو ما يعوّض جزئيًا النقص الناتج عن الاضطرابات في الموانئ الشرقية وعلى طول طريق هرمز. وعند التشغيل بأقصى طاقته تقريبًا، يمكن لخط الأنابيب استيعاب كميات تقارب 5% من إجمالي الإمدادات النفطية العالمية اليومية.
ولذلك، فإن المشكلة الحقيقية لا تتمثل في خسارة بضعة أيام من الصادرات وحسب، بل في أن السوق أدركت فجأة أن خطة الطوارئ المصممة لمواجهة أزمة في مضيق هرمز أصبحت هي نفسها معرضة لخطر الهجوم.
أكبر ما تخشاه سوق النفط هو فشل الطرق البديلة في وقت واحد
لا تُقيّم سوق النفط الخام حجم الإنتاج فقط، بل تُدرج في التسعير أيضًا القدرة المتوفرة على النقل، وحالة الموانئ التشغيلية، وتكاليف التأمين على الشحن، ومدى أمان طرق التجارة الرئيسية.
فإذا تعطّلت حركة العبور في مضيق هرمز، تستطيع المملكة العربية السعودية نظريًا نقل النفط الخام عبر خط أنابيب الشرق-الغرب إلى ميناء ينبع وتصديره عبر البحر الأحمر. أما إذا كان خط الأنابيب معطلًا في وقت تعرّض فيه البحر الأحمر ومضيق باب المندب أيضًا لتهديدات الهجوم، فإن التوافر العملي لذلك الطريق البديل ينخفض بشكل حاد.
وهذا يعني أن مخاطر الإمدادات تتحول من مسألة قدرة الدول المنتجة على ضخ النفط، إلى مسألة إمكانية تسليم النفط الذي تُنتجه بأمان وكفاءة إلى المشترين.
وعادةً ما تخلق مخاطر لوجستية من هذا النوع ثلاث طبقات من التأثير:
1. ارتفاع علاوات المخاطر على النفط الخام الفوري
حتى إذا لم ينخفض حجم الإنتاج الفعلي بشكل حاد، فإن المخاوف من تعطّل الصادرات قد تدفع الأسعار الفورية والعقود القريبة إلى الارتفاع مع إدراج السوق لعدم اليقين المتعلق بالإمدادات في التسعير.
2. ارتفاع تكاليف الشحن والتأمين
إذا اضطرت ناقلات النفط إلى تغيير مساراتها أو تحمّل أقساط تأمين أعلى مرتبطة بمخاطر الحرب، فإن هذه التكاليف ستنعكس في نهاية المطاف على أسعار تسليم النفط الخام وهوامش التكرير.
3. تفاوت أوسع في الفروقات السعرية الإقليمية
لن تتأثر أوروبا وآسيا والولايات المتحدة بالتأثير نفسه؛ فالمناطق الأكثر اعتمادًا على إمدادات الشرق الأوسط قد تشهد تنافسًا فوريًا أكبر وتأخيرات أكثر حدة في التسليم.
وبعبارة أخرى، حتى إذا كانت أسعار النفط العالمية تدور حاليًا حول مستوى 100 دولار للبرميل، فإن القلق الأكبر يتمثل في أن السوق قد لا تكون قد أعادت تسعير مخاطر الاختناقات المزدوجة—أو حتى المتعددة—في النقل بشكل كامل حتى الآن.
سرعة الإصلاح مهمة، لكن استعادة الطاقة جزئيًا لا يعني اختفاء المخاطر
تشير تقارير السوق إلى أن شركة أرامكو السعودية تحاول استعادة جزء من طاقة نقل خط الأنابيب في غضون أيام، وإتمام الإصلاحات الكاملة في غضون عدة أسابيع. ومن منظور هندسي وتشغيلي، تُجهَّز خطوط الأنابيب بصمامات قطاعية وآليات تحويل، بما يعني أن تضرر محطة ضخ واحدة لا يُعطّل بالضرورة النظام بالكامل.
ومع ذلك، تحتاج الأسواق إلى إدراك تمييز جوهري واحد: استعادة طاقة النقل ليست بمثابة استعادة ثقة السوق.
وحتى في حال استئناف التدفقات الجزئية، سيظل المستثمرون والمتداولون يتساءلون عن:
-
هل اقتصر الضرر على محطة ضخ واحدة أو نظام صمامات واحد، أم أنه أثّر على معدّات الطاقة والتحكم الحيوية؟
-
هل تستطيع المملكة العربية السعودية الحفاظ على مستوى صادراتها دون استنزاف مخزونات ميناء ينبع إلى مستويات غير مستدامة؟
-
هل قد يتعرّض خط الأنابيب لجولة أخرى من هجمات الطائرات المسيّرة بعد استئناف التشغيل؟
-
هل تشهد أوضاع الشحن في البحر الأحمر وباب المندب تحسّنًا في الوقت نفسه؟
-
هل تتزايد تأخيرات التسليم بالنسبة للمشترين الأوروبيين والآسيويين؟
وبدون إجابات واضحة عن هذه الأسئلة، قد لا تختفي علاوة المخاطر الجيوسياسية في أسعار النفط بشكل كامل لمجرد صدور عناوين إخبارية عن «استعادة جزئية للطاقة».
في عصر الطائرات المسيّرة، تتغير نقاط الضعف في البنية التحتية للطاقة
في السابق، كانت النقاشات المتعلقة بمخاطر النفط في الشرق الأوسط تتركز أساسًا على حقول النفط ومصافي التكرير والموانئ وإغلاق المضائق الاستراتيجية. أما اليوم، فإن الطائرات المسيّرة وأدوات الضرب الأخرى منخفضة التكلفة طويلة المدى تُعيد تشكيل نموذج المخاطر الخاص بالبنية التحتية للطاقة.
قد يكون من الصعب تدمير خط أنابيب تحت الأرض بطول 1,200 كيلومتر بشكل مباشر. لكن محطات الضخ والصمامات وصهاريج التخزين والمحطات الفرعية وأنظمة الاتصالات والتحكم على طول المسار تُعد أهدافًا أسهل بكثير.
لا يحتاج المهاجمون إلى تدمير خط الأنابيب بالكامل؛ فتعطيل عدد محدود من العقد الحيوية قد يكون كافيًا لخفض طاقة النقل بشكل ملموس.
وهذا يعني أن تقييمات مخاطر إمدادات الطاقة في المستقبل لا يمكن أن تتركز فقط على وجود طاقة إنتاجية احتياطية أم لا، بل يجب على الأسواق أيضًا أن تأخذ بعين الاعتبار ما إذا كان يمكن نقل تلك الطاقة بأمان عبر بنية تحتية عاملة إلى محطات التصدير.
وتُعد المملكة العربية السعودية مثالًا بالغ الأهمية في هذا الصدد، فهي تمتلك جزءًا من أهم القدرات الإنتاجية الاحتياطية ومرونة التصدير في العالم. لكن إذا تعرّضت الموانئ وخطوط الأنابيب وممرات الشحن للتهديد في وقت واحد، فإن هذه المرونة الظاهرية في الإمدادات قد تتراجع بشكل حاد.
بالنسبة لأسعار النفط، قد لا يكون مستوى 100 دولار نقطة النهاية—بل قد يكون بداية لتقلبات أكبر
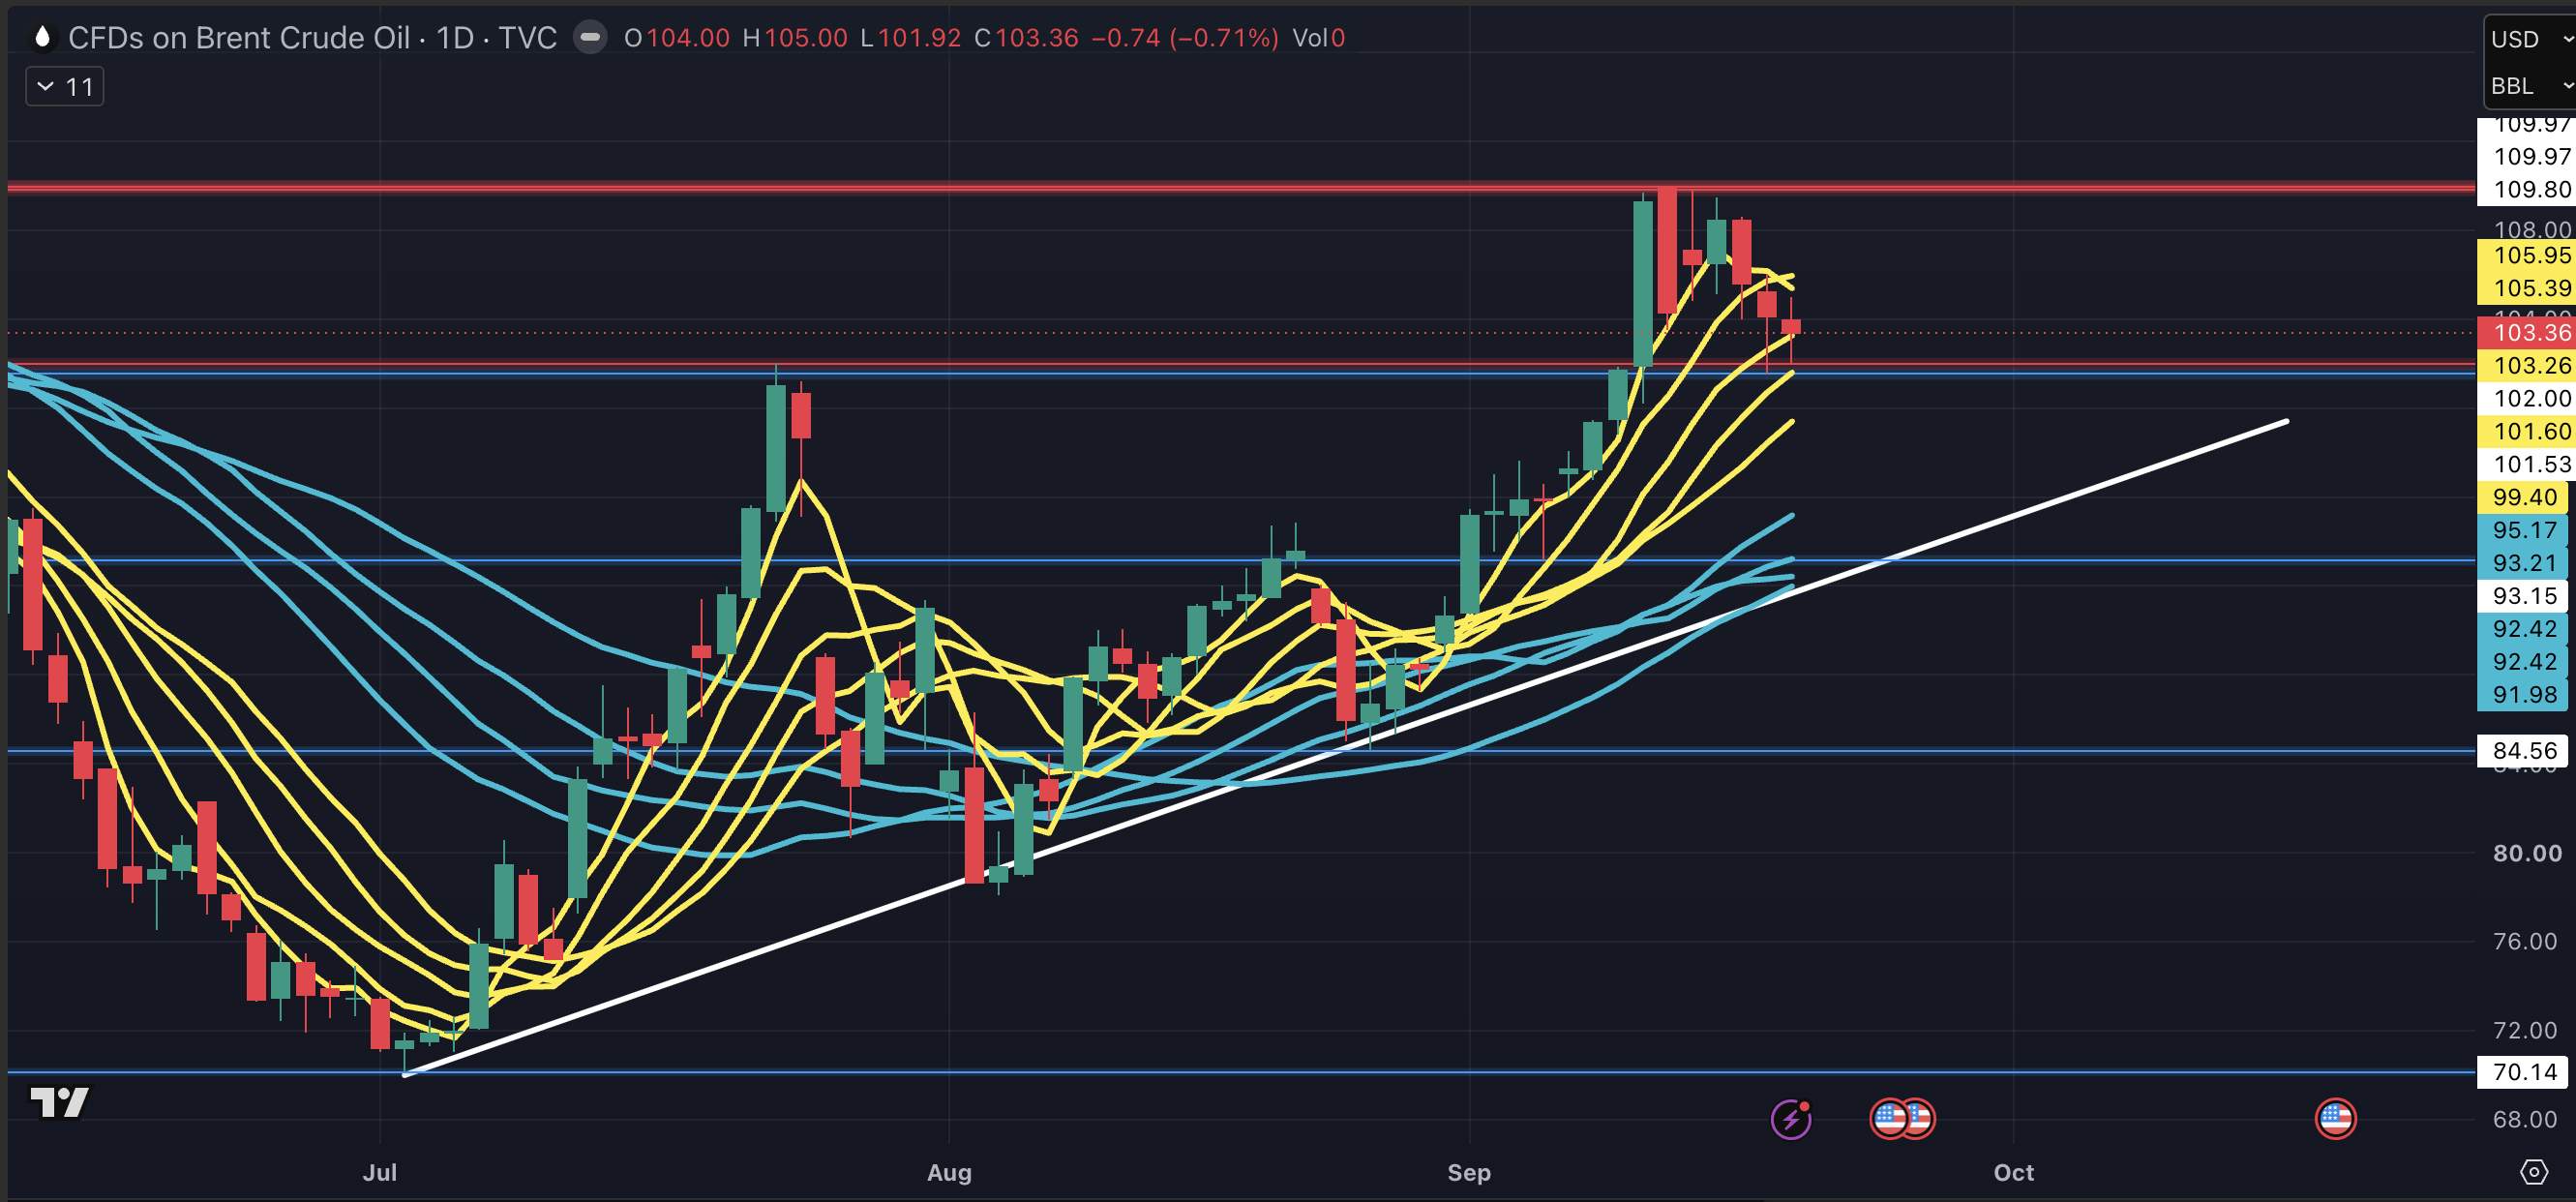
يتوقف استمرار ارتفاع أسعار النفط الخام على حجم الخسائر الفعلية في الصادرات، وسرعة استنزاف المخزونات، وسياسة تحالف أوبك+، وتحركات الاحتياطيات الاستراتيجية الأمريكية، والتغيرات في الطلب العالمي. ومع ذلك، يشير الوضع الحالي إلى أن بنية التقلبات في السوق قد تغيّرت.
فإذا تم إصلاح خط أنابيب الشرق-الغرب بسلاسة، واستمر ميناء ينبع في تحميل الشحنات، ولم تتفاقم أوضاع الشحن في البحر الأحمر أكثر، فقد تتراجع أسعار النفط مع تلاشي علاوات المخاطر قصيرة الأجل. أما إذا تقدمت أعمال الإصلاح بوتيرة أبطأ من المتوقع، أو إذا أُعيد تقييد الشحن عبر باب المندب مجددًا، فقد تبدأ الأسواق في تسعير سيناريوهات أكثر حدة لتعطّل الإمدادات.
وبالنسبة للمتداولين، تستحق المؤشرات التالية اهتمامًا وثيقًا:
-
آخر تحديثات شركة أرامكو السعودية بشأن إصلاحات خط الأنابيب وجداول التصدير
-
حجم عمليات التحميل في ميناء ينبع واتجاهات مخزون النفط الخام
-
بيانات عبور السفن في مضيق هرمز والبحر الأحمر وباب المندب
-
ما إذا كانت فروقات الأسعار الزمنية لخام برنت بين العقود القريبة والعقود المؤجلة تتوسع
-
أسعار شحن ناقلات النفط، وأقساط التأمين على مخاطر الحرب، والفروقات السعرية الفورية للنفط الخام في الشرق الأوسط
-
ما إذا كانت مخزونات النفط الخام والمنتجات المكرّرة في الولايات المتحدة قادرة على تعويض المخاوف المتعلقة بالإمدادات
الخلاصة: سوق النفط لا يفتقر إلى النفط الخام—بل يفتقر إلى القدرة على تسليمه بأمان
القضية الجوهرية التي يتعين على الأسواق إعادة تقييمها هي أن أنظمة الطوارئ الاحتياطية لسلسلة إمدادات النفط الخام العالمية يجري اختبارها واحدة تلو الأخرى.
فعند تعطّل حركة العبور في مضيق هرمز، يُتوقع أن يوفّر خط أنابيب الشرق-الغرب السعودي وميناء ينبع طاقة تصديرية بديلة. لكن عندما يتعرّض ذلك خط الأنابيب أيضًا للهجوم، ويواجه مسار البحر الأحمر ضغوطًا إضافية، فإن سوق النفط العالمي يخسر أكثر من مجرد مسار تصدير واحد—بل يخسر خط دفاعه في مواجهة الأزمات المفاجئة.
وعلى المدى القصير، من المرجّح أن تظل أسعار النفط حسّاسة للغاية لتقدّم أعمال الإصلاح والأخبار الجيوسياسية. وعلى المدى المتوسط، إذا استمر استهداف ممرات الشحن الرئيسية ومرافق الطاقة، فقد يتعين على سوق النفط الخام استيعاب علاوة مخاطر جيوسياسية أعلى وأكثر استمرارية.
لمتابعة تقلبات النفط الخام وفرص التداول المحتملة الناشئة عن المخاطر الجيوسياسية، تفضل بزيارة Bitget وتابع أو تداول UKOUSD. قبل التداول، تأكد من فهمك لمواصفات المنتج، والرافعة المالية، ومتطلبات الهامش، ومدى توفر المنصة. استخدم أوامر إيقاف الخسارة وضوابط المخاطر المناسبة، لأن تداول عقود الفروقات (CFD) والتداول بالرافعة المالية ينطوي على مخاطر جوهرية وقد لا يكون مناسبًا لرأس المال الذي لا يمكنك تحمّل خسارته.
جميع المحتويات التعليمية المقدّمة من Bitget هي لأغراض تعليمية فقط ولا ينبغي اعتبارها نصيحة مالية. الاستراتيجيات والأمثلة المشتركة هي للرجوع إليها فقط وقد لا تعكس أوضاع السوق الفعلية. ينطوي تداول عقود الفروقات (CFD) على مخاطر جوهرية، بما في ذلك احتمال خسارة رأس المال. الأداء السابق لا يضمن تحقيق نتائج مماثلة في المستقبل. يُرجى إجراء بحث شامل والتأكد من فهمك للمخاطر المرتبطة بذلك. لا تتحمل Bitget أي مسؤولية عن قرارات التداول التي يتخذها المستخدمون.


- لماذا تتجاوز أهمية خط أنابيب الشرق-الغرب طاقته البالغة 7 ملايين برميل يوميًا
- أكبر ما تخشاه سوق النفط هو فشل الطرق البديلة في وقت واحد
- سرعة الإصلاح مهمة، لكن استعادة الطاقة جزئيًا لا يعني اختفاء المخاطر
- في عصر الطائرات المسيّرة، تتغير نقاط الضعف في البنية التحتية للطاقة
- بالنسبة لأسعار النفط، قد لا يكون مستوى 100 دولار نقطة النهاية—بل قد يكون بداية لتقلبات أكبر
- الخلاصة: سوق النفط لا يفتقر إلى النفط الخام—بل يفتقر إلى القدرة على تسليمه بأمان