
تطور إيجابي في قضية تحويل أصول احتياطي TUSD من قبل جهة الحفظ: تساؤلات مؤسسية وراء انتصار Sun Yuchen في دعم حقوق المستثمرين

مؤخرًا، انتهت مؤقتًا قضية إساءة استخدام أصول احتياطي بقيمة 500 مليون دولار أمريكي الخاصة بـTrueUSD (TUSD) من قبل جهة الحفظ بشكل غير قانوني، وذلك بعد نجاح Techteryx المدعومة من مؤسس TRON سون يوتشن في الدفاع عن حقوقها؛ حيث أصدرت محكمة مركز دبي المالي العالمي ("محكمة DIFC") أمرًا عالميًا بالمنع والتجميد، مما حقق تقدمًا مرحليًا في جهود استرداد أصول احتياطي TUSD على مستوى العالم.
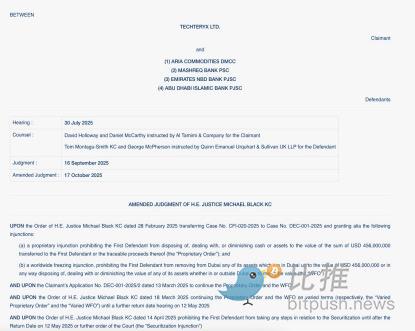
في أواخر أكتوبر 2025، أصدرت محكمة DIFC قرارًا حاسمًا، حيث أصدرت أمرًا عالميًا بتجميد أموال بقيمة حوالي 456 مليون دولار أمريكي من احتياطي TUSD. وقد تم نقل هذه الأموال سابقًا إلى كيان في دبي دون إفصاح كافٍ من قبل جهة الحفظ، مما أثار أزمة ثقة.
قرار محكمة DIFC يعني أن أموال الاحتياطي التي تم إساءة استخدامها أصبحت الآن تحت حماية قانونية رسمية، كما عزز ثقة السوق في استقرار TUSD واستمراريته.
في تاريخ العملات المستقرة، لم تكن مثل هذه التدخلات القضائية العابرة للحدود نادرة، لكن تعقيد حجم وهيكل قضية TUSD جعلها حدثًا محوريًا لإعادة تقييم الصناعة لمخاطر "الاحتياطي خارج السلسلة" والحفظ.
أولاً: نقل الاحتياطي بشكل غير قانوني: ثغرات الثقة وهيكل الصندوق الأسود الناتج عن الاحتيال العابر للحدود
وفقًا للتصميم، يجب أن يتم حفظ احتياطي TUSD، كعملة مستقرة مرتبطة بالدولار الأمريكي، بشكل سائل وقابل للسحب، وتحت إدارة جهة حفظ طرف ثالث.
في عام 2020، وبعد استحواذ Techteryx على TUSD، وبموجب مبدأ استمرار الأعمال، تم تكليف إدارة الاحتياطي إلى مؤسستي الحفظ الرقمي في هونغ كونغ First Digital Trust (FDT) وLegacy Trust، وذلك بترتيب من المشغل الأصلي TrueCoin (جانب TUSD)، وكان من المفترض أن يكون ذلك ممارسة معيارية لمبدأ "فصل الحسابات والحفظ الحذر".
لكن وفقًا لوثائق الدعوى في المحكمة العليا في هونغ كونغ والمواد التي كشفت عنها محكمة دبي، فإن مؤسسات الحفظ المذكورة أعلاه تصرفت بشكل مخالف تمامًا للوعود العلنية بـ"الحفظ الشفاف".
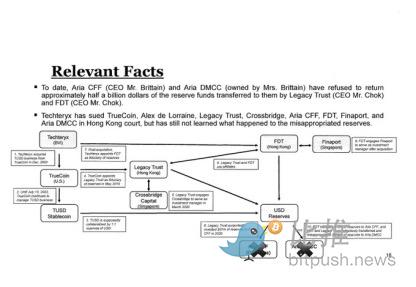
رسم بياني لعلاقات احتياطي TUSD
لاحقًا، وبناءً على توصية FDT، استثمرت Techteryx مئات الملايين من احتياطيها في صندوق كايمان Aria Commodity Finance Fund ("ACFF"). وخلال الفترة من 2021 إلى 2023، وبدون تفويض من Techteryx وباستخدام مستندات مزورة وتعليمات استثمارية ملفقة، قامت FDT وLegacy Trust بتحويل الأموال إلى حساب شركة خاصة في دبي تدعى Aria DMCC، وكان مالك الحساب مرتبطًا عائليًا بمدير صندوق ACFF، أي أن أصول الاحتياطي انتهى بها المطاف في يد كيان خاص مرتبط بالإدارة.
بعد اكتشاف Techteryx إساءة استخدام وتحويل هذه الأموال بشكل غير قانوني، ومن أجل حماية مصالح حاملي TUSD، قدم سون يوتشن دعمًا ماليًا بقيمة 500 مليون دولار أمريكي لـ Techteryx من أمواله الشخصية.
وأشارت محكمة DIFC في حيثيات الحكم إلى أن المدعى عليهم لم يتمكنوا من تقديم تفسير معقول لكيفية تدفق هذه الأموال إلى شركة مرتبطة دون تفويض، كما أن ملكية الأموال الحقيقية تفتقر إلى الأدلة، وهناك خطر حقيقي من "تحويلها بشكل إضافي". لذا، كان التجميد هو الخيار الوحيد لـ"وقف النزيف أولاً ثم النظر في القضية".
ثانيًا: تحمل المسؤولية في اللحظة الحرجة، معيار جديد للصناعة
لتجنب انتقال المخاطر خارج السلسلة إلى حاملي العملة، وقبل أن تكتمل الإجراءات القضائية لاسترداد وتجميد الأصول المعنية، اختار سون يوتشن بالفعل التدخل بفكرة "ضمان التشغيل المستقر أولاً ثم المطالبة بالمسؤولية واسترداد الأموال بالكامل". الهدف الأساسي لم يكن استبدال مسؤولية الحافظ، بل حصر المخاطر داخل جهة الحفظ، حتى لا تتأثر قابلية السحب في TUSD بسبب نزاع حول الاحتياطي.
وقد لعبت مثل هذه المعالجة دورًا حاسمًا أيضًا في تاريخ المالية التقليدية.
على سبيل المثال، في عام 2008، استحوذت JPMorgan على Bear Stearns بشكل عاجل تحت تنسيق وزارة الخزانة الأمريكية. حينها، واجهت Bear Stearns انهيارًا سريعًا في السيولة وهددت بالإفلاس، وكان من الممكن أن ينتشر التخلف عن السداد بسرعة إلى النظام المالي الأوسع. أكملت JPMorgan الاستحواذ في وقت قصير جدًا، مما استقر أصول الأطراف المقابلة والنظام السوقي.
قضية TUSD تحمل سمات مشابهة:
فشل هيكلي في نظام الحفظ خارج السلسلة، بينما المستخدمون هم الأكثر هشاشة.
في مثل هذه الحالة، فإن تدخل طرف ثالث في نقطة الأزمة لاستلام الأموال لا يحمي فقط حقوق المستخدمين في السحب، بل يوفر أيضًا نافذة زمنية للمساءلة العابرة للحدود لاحقًا.
لذا، فإن أهمية تصرف سون يوتشن لا تكمن فقط في الدعم المالي، بل في وضع منطق مسؤولية جديد كان يفتقر إليه قطاع العملات المستقرة:
عندما تظهر مشاكل في نظام الحفظ خارج السلسلة، يجب أن تحمي العملة المستقرة المستخدمين أولاً، وليس نقل المخاطر مباشرة إلى السوق.
نادراً ما تم تحقيق هذا المبدأ في صناعة العملات الرقمية من قبل، وقدمت قضية TUSD مثالاً واقعيًا يمكن للصناعة الرجوع إليه.
ثالثًا: الفجوة المؤسسية تظهر للعلن: جهة الحفظ هي نقطة الضعف الحقيقية للعملات المستقرة
في المؤتمر الصحفي بتاريخ 3 أبريل، صرح سون يوتشن بأن جوهر الحادثة قد وصل بالفعل إلى الحد الأدنى من النزاهة في النظام المالي.
وقال: "هذه الأصول هي أموال عامة، ومن أجل حماية المصلحة العامة والحفاظ على سمعة هونغ كونغ كمركز مالي دولي، قررت تقديم دعم السيولة. لقد صدمت من حجم الاحتيال، وأشعر بمسؤولية كبيرة".
دفعت هذه التصريحات قضية حفظ العملات المستقرة إلى دائرة النقاش العام، وجعلت الجهات التنظيمية ترى بشكل مباشر التأثير المحتمل للفجوات المؤسسية خارج السلسلة على المستخدمين الحقيقيين.
في أغسطس 2025، دخلت قانون العملات المستقرة في هونغ كونغ حيز التنفيذ رسميًا، وبدأت سلطة النقد في هونغ كونغ في إدارة إصدار العملات المستقرة بنظام الترخيص، وأدرجت "العملات المستقرة المرتبطة بالعملات الورقية" ضمن نطاق التنظيم. يركز القانون على المبادئ الأساسية للإصدار: يجب أن يكون للعملة المستقرة دعم كافٍ من العملة الورقية، والحفاظ على احتياطي كافٍ، وضمان سهولة الاسترداد.
أما في النظام الحالي في هونغ كونغ، فلا تزال تفاصيل تنفيذ الحفظ قيد التحسين التدريجي: ما هي المؤهلات التي يجب أن تتوفر في الحافظ، كيف يتم فرض فصل الحسابات، هل يسمح هيكل الحفظ بالاستثمار، كيف يتم تنفيذ التفويض العابر للحدود والتدقيق الشامل... كل هذه الأمور أكثر تعقيدًا من "الامتثال للإصدار" وأكثر عرضة لظهور فجوات بين النظام والواقع.
وقد أعرب عضو المجلس التشريعي في هونغ كونغ، Ng Kit-chong، عن رأيه في نظام الحفظ. وأشار إلى أنه نظرًا لعدم وجود إطار تنظيمي كامل للحفظ في هونغ كونغ حاليًا، غالبًا ما تعتمد شركات Web3 على شركات الثقة كجهة حفظ طرف ثالث. إذا تم تنفيذ العمليات بشكل صحيح، يمكن أن يكون نظام الثقة ترتيبًا تكميليًا؛ ولكن في ظل غياب آليات تنظيمية ورقابية صارمة، يمكن أن تستغل العناصر غير القانونية هذه الفجوة المؤسسية، مما يضر في النهاية بثقة العالم في المركز المالي لهونغ كونغ.
لذا، فإن كيفية حفظ أموال الاحتياطي وكيفية الرقابة الشاملة هي الجزء الأساسي الذي يجب على هونغ كونغ استكماله في المرحلة القادمة.
رابعًا: المرحلة التالية لصناعة العملات المستقرة
تشهد سوق العملات الرقمية حاليًا تقلبات متزايدة، ويحول العديد من المستثمرين استراتيجياتهم من السعي وراء العوائد المرتفعة إلى التركيز على إدارة المخاطر والبقاء. ومع عودة الأموال إلى العملات المستقرة، تتباين مسارات العملات المستقرة نفسها: لا تزال الأصول المدعومة بالعملات الورقية التقليدية توفر سيولة أساسية، بينما تتزايد بسرعة العملات المستقرة "ذات العائد" المصممة حول العوائد الحقيقية والائتمان على السلسلة وتصميم طبقات المخاطر.
لكن بغض النظر عن الابتكار الهيكلي، هناك إجماع لا يمكن تجاهله:
الشفافية، القابلية للتحقق، والمساءلة، هي "الخط الأحمر" الحقيقي للعملات المستقرة.
انتصار قضية إساءة استخدام احتياطي TUSD هو نقطة تحول مهمة لإعادة تعريف الخط الأحمر في الصناعة.
خاصة اليوم، حيث تتجاوز سرعة تدفق الأصول الرقمية عبر الحدود سرعة استجابة الأنظمة المالية التقليدية. عندما يمكن للأموال عبور عدة ولايات قضائية في دقائق، تصبح آليات الحماية الشفافة والقابلة للتنفيذ والمساءلة هي "البنية التحتية" الأكثر أهمية وندرة في نظام العملات المستقرة.
من منظور عالمي، تسعى الجهات التنظيمية الرئيسية لمواكبة هذا التغيير:
-
أدرجت الولايات المتحدة الحفظ والكشف عن احتياطي العملات المستقرة ضمن الإطار التنظيمي الفيدرالي من خلال GENIUS Act؛
-
دخلت MiCA التابعة للاتحاد الأوروبي حيز التنفيذ رسميًا، وقامت بتوحيد معايير إصدار وحفظ "العملات المستقرة المدعومة بالأصول"؛
-
وأظهرت DIFC في دبي في هذه القضية قدرتها القضائية على حماية الأصول العابرة للحدود.
يمتد المنطق التنظيمي من المالية التقليدية إلى الأصول الرقمية، ويدفع الصناعة داخليًا لتسريع الإصلاح الذاتي. بدأت المزيد من المشاريع في رفع مستوى الشفافية بشكل استباقي، من الكشف المتكرر عن الاحتياطي، والتدقيق من طرف ثالث، إلى الإعلان عن عناوين الحفظ، وإثبات الاحتياطي عبر Merkle Tree، وصولاً إلى النماذج الجديدة لـ"الأصول خارج السلسلة + التحقق على السلسلة"، حيث تسد الصناعة فجوات الماضي وتعيد تعريف معيار "الموثوقية".
في هذا السياق، لا تعد قضية TUSD مجرد تصنيف قانوني لسلوك إجرامي، بل هي مرآة تكشف الفراغ المؤسسي في الحفظ خارج السلسلة، وتوضح الاتجاه الذي يجب أن تتبناه الصناعة في المستقبل: من التنظيم الذاتي إلى التنظيم المؤسسي، من عدم الشفافية إلى القابلية للتحقق، ومن الولاية القضائية الواحدة إلى التعاون العابر للحدود.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
انعكاس كبير في موجة بيع السندات الأمريكية! المخضرم في سوق السندات Bianco متفائل للمرة الأولى منذ ست سنوات، ويقول إن عائد 5% هو "نقطة شراء ذات قيمة"
في الوقت الحالي، مع ارتفاع عائدات سندات الخزانة الأمريكية القياسية إلى أعلى مستوى لها منذ ما يقرب من عشرين عامًا، تخلى المخضرم في سوق السندات Jim Bianco لأول مرة عن موقفه المتشائم، وبدلاً من ذلك بدأ تدريجيًا في بناء مراكز شراء بوصفها "شراءً ذا قيمة".
الأسهم الأمريكية بين عشية وضحاها | المؤشرات الثلاثة الرئيسية تنخفض معًا، عائدات السندات الأمريكية لأجل 10 سنوات تسجل أعلى مستوى لها منذ ما يقرب من عشرين عامًا، أسعار النفط متقلبة، والذهب ينخفض بنحو 4%
عند الإغلاق، انخفض مؤشر داو جونز بمقدار 347.11 نقطة، بنسبة 0.67% ليصل إلى 51481.51 نقطة؛ وانخفض مؤشر S&P 500 بمقدار 59.72 نقطة، بنسبة 0.77% ليصل إلى 7683.69 نقطة؛ وانخفض مؤشر ناسداك المركب بمقدار 248.34 نقطة، بنسبة 0.92% ليصل إلى 26820.38 نقطة.
ترامب يستهدف ولاية أيوا الحاسمة في الانتخابات النصفية: يعلن خطة بناء مصنع للصلب بقيمة 15 مليار دولار، توفّر 8000 فرصة عمل
صرّح ترامب بأنه عند اكتمال بناء هذا المصنع سيصل إنتاجه السنوي من الفولاذ إلى 10 ملايين طن، مما يجعله "أكبر مصنع فولاذ في تاريخ الولايات المتحدة". وذكر مسؤولون في البيت الأبيض أن المصنع يمكن أن يبدأ في إنتاج الفولاذ في وقت مبكر من عام 2030، ومن المتوقع أن يوفر حوالي 8000 فرصة عمل. ومع ذلك، لن تظهر الفوائد الاقتصادية للمصنع قبل انتخابات نوفمبر هذا العام. وتعتبر ولاية أيوا ولاية زراعية مهمة، وهي تعاني حاليًا من ارتفاع أسعار الديزل والتوترات الناتجة عن الرسوم الجمركية، ما يوضح الطابع السياسي الواضح لخطوة ترامب هذه.
أنفقت AMD مبلغ 8.2 مليار دولار للاستحواذ على World Labs، وتولت لي Fei-Fei منصب كبيرة العلماء
استحوذت AMD على شركة الذكاء الاصطناعي الناشئة World Labs في صفقة شاملة بالأسهم بقيمة تقارب 8.2 مليار دولار أمريكي. تأسست World Labs بمشاركة رائدة الذكاء الاصطناعي لي فيفي، وتركز على الذكاء المكاني ومحاكاة البيئات الثلاثية الأبعاد. بعد اكتمال الصفقة، ستتولى لي فيفي منصب نائب الرئيس التنفيذي وكبيرة العلماء في AMD. تشير هذه الخطوة إلى أن AMD تهدف إلى دمج قدراتها في أبحاث النماذج لتصبح قوة دافعة في تصميم الرقائق، والدخول في منافسة مباشرة مع NVIDIA في مجالات الذكاء الاصطناعي المادي مثل الروبوتات والمحاكاة.
أسعار العملات المشفرة
المزيد


