
تراجع الذهب والفضة خلال اليوم إلى أدنى مستوياتهما في أسبوعين، وارتفاع عائدات السندات في العديد من المناطق يشكل أكبر ضغط

خلال جلسة التداول الأوروبية يوم الثلاثاء، واصلت المعادن الثمينة انخفاضها منذ الأسبوع الماضي. شهدت أسواق السندات في الولايات المتحدة وأوروبا واليابان عمليات بيع متزامنة، وارتفعت أسعار الفائدة طويلة الأجل بسرعة. في الوقت ذاته، تصاعدت من جديد التوترات بين الولايات المتحدة وإيران، مما دفع أسعار الطاقة وتوقعات التضخم للارتفاع أكثر، وأدى ذلك إلى رهانات إضافية من السوق على استمرار البنوك المركزية الكبرى في السياسات التشديدية، أو حتى المزيد من رفع أسعار الفائدة.
نظرًا لأن الضغوط الناتجة عن ارتفاع أسعار الفائدة طغت مؤقتًا على الطلب على الأصول الآمنة، فقد تراجع الذهب لليوم الثالث على التوالي. وحتى لحظة النشر، انخفض الذهب الفوري خلال اليوم الثلاثاء بما يقارب 1.8% ليصل إلى حوالي 4370 دولارًا للأونصة، مسجلاً أدنى مستوى له منذ 19 أغسطس. وخلال يومي التداول السابقين، سجل سعر الذهب تراجعًا تراكميًا تجاوز 3.5%. كما انخفض الفضة الفورية بنحو 3% ليصل إلى نحو 64.5 دولارًا للأونصة.
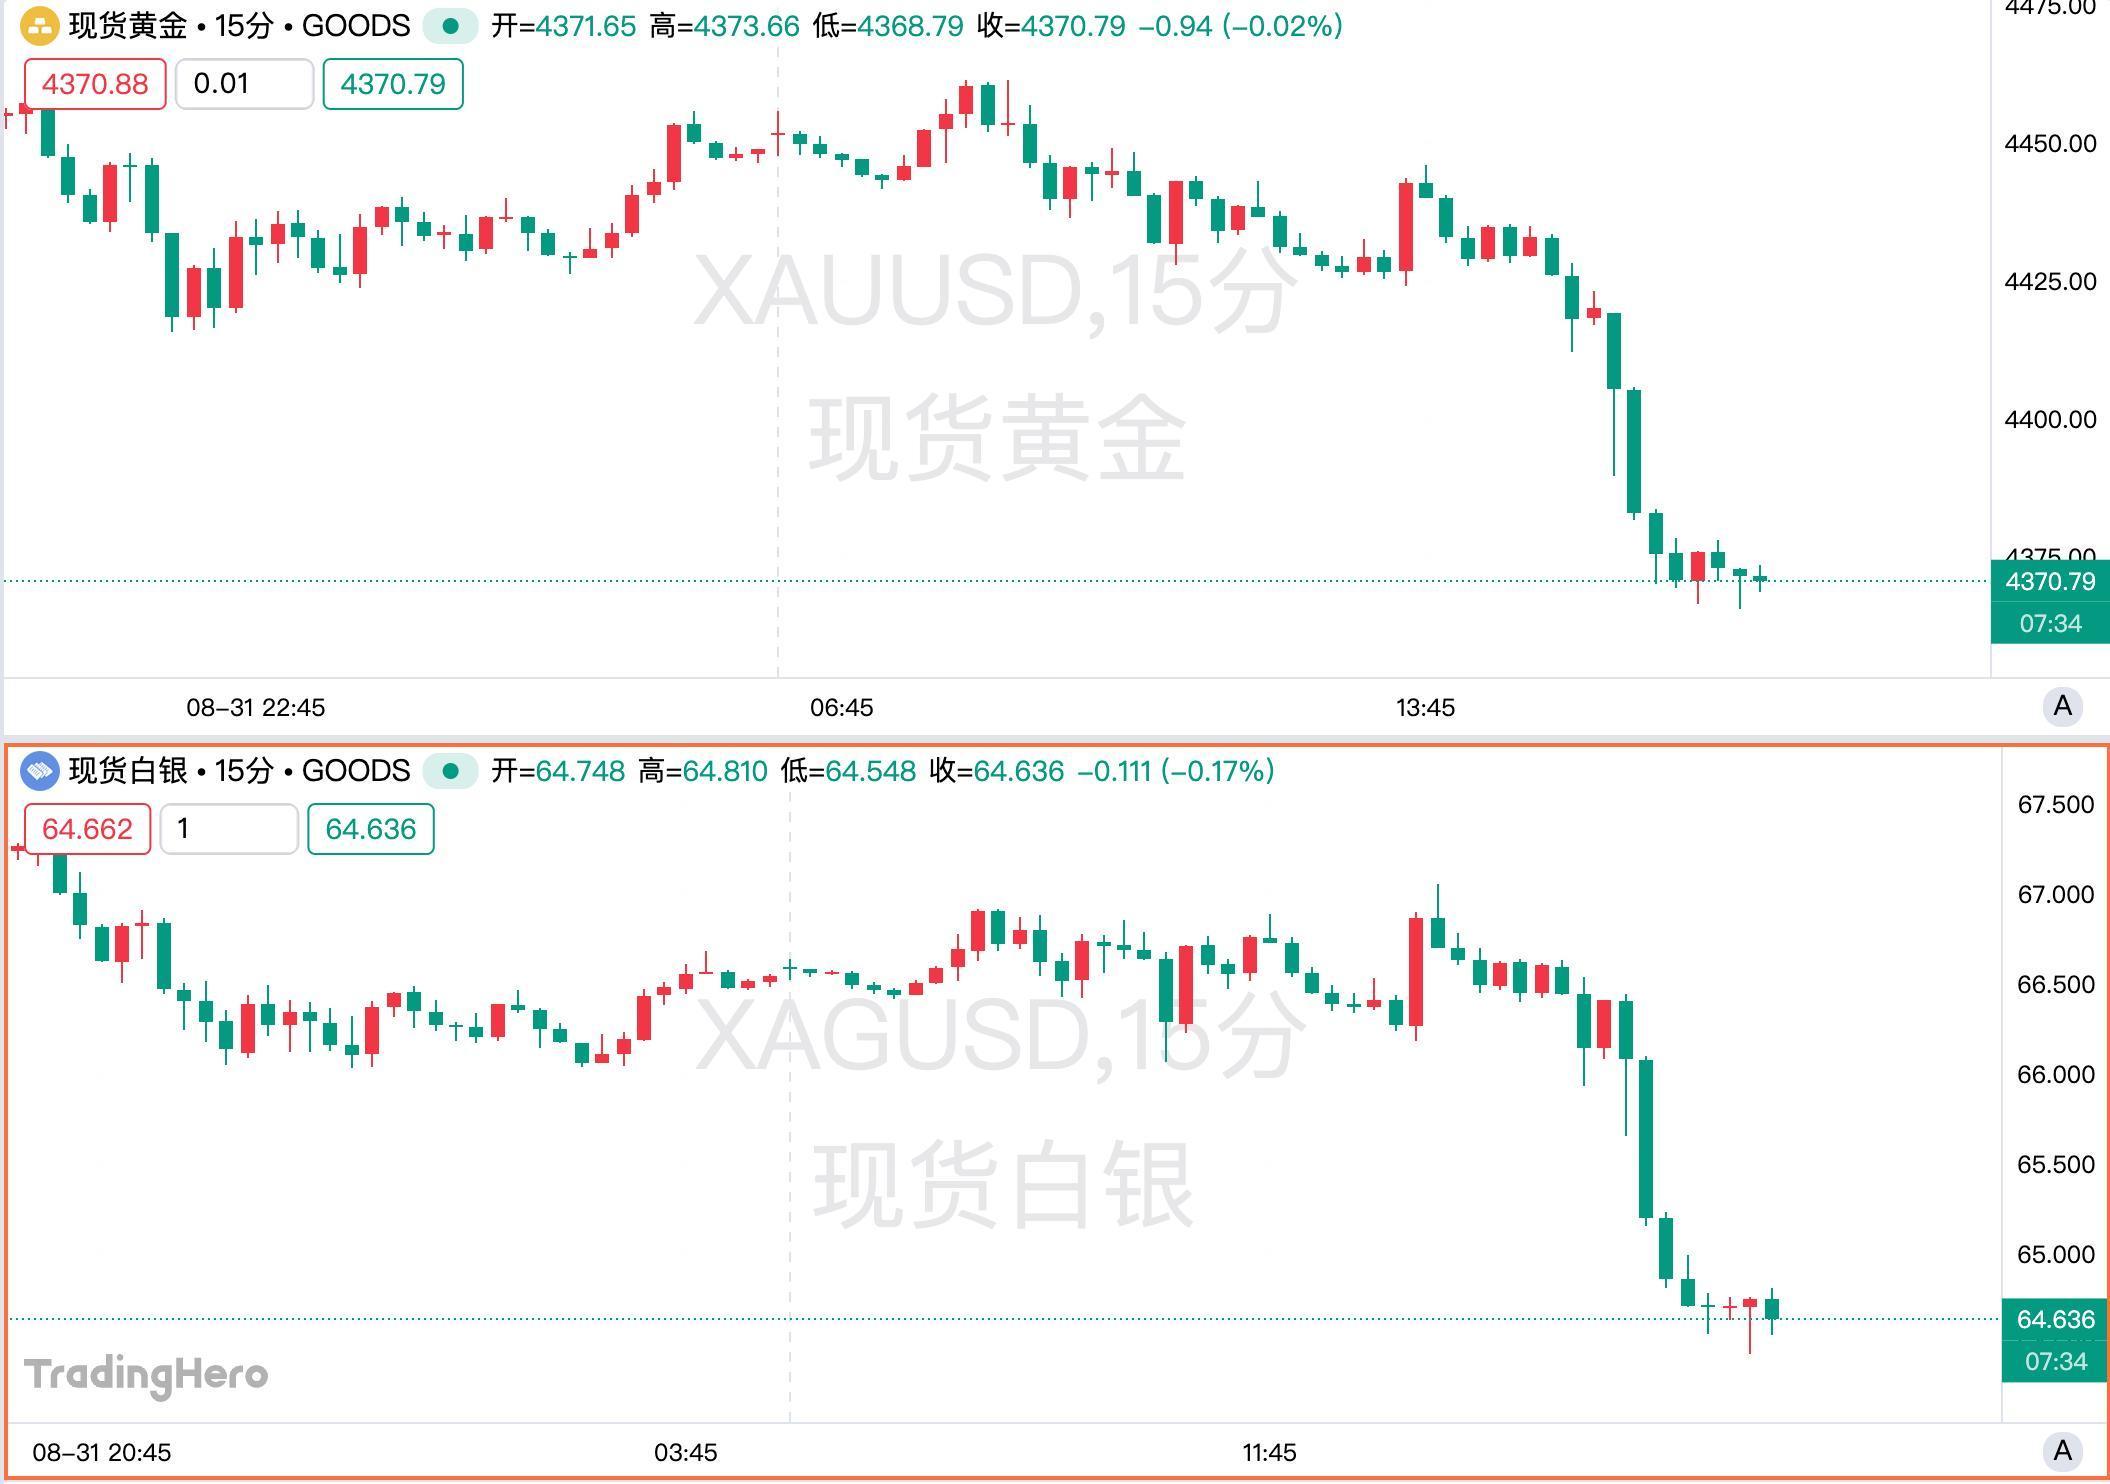
يواجه الذهب حاليًا مجموعة من المنطقيات المتعارضة في السوق. لقد اندلعت مواجهات مباشرة بين الولايات المتحدة وإيران بعد فترة شهر، وهذا كان من المفترض أن يعزز الطلب على الذهب كملاذ آمن، ولكن في الوقت نفسه أدت هذه التوترات إلى رفع تكاليف الطاقة، مما زاد من حدة ضغوط التضخم العالمية. إذا عاد التضخم إلى الارتفاع مجددًا، سترتفع فرص قيام الاحتياطي الفيدرالي وغيره من البنوك المركزية بتشديد السياسة النقدية، وهو ما يشكل ضغطًا مباشرًا على الذهب غير المدّر للفائدة بسبب ارتفاع أسعار الفائدة وعوائد السندات.
ارتفاع متزامن لعوائد السندات طويلة الأجل في الولايات المتحدة وأوروبا واليابان، وعائد سندات اليابان لأجل 10 سنوات يتجاوز 3%
يظهر هذا الضغط أولاً في سوق السندات، حيث اجتاحت موجة بيع الأسواق الأمريكية والأوروبية من جديد. يوم الثلاثاء، تجاوز عائد السندات الأمريكية لأجل 10 سنوات 4.75%، وهو الأعلى منذ يناير 2025. كما ارتفع عائد السندات الألمانية لأجل 10 سنوات، وهو المعيار في منطقة اليورو، إلى 3.34%، وهو المستوى الأعلى في 15 عامًا؛ وارتفع العائد لأجل 30 عامًا إلى 3.83%، وهو الأعلى منذ عام 2011.
يشهد سوق السندات الياباني تقلبات أوضح. فقد تجاوز عائد السندات اليابانية لأجل 30 سنة مستوى 4.18% ليسجل رقمًا قياسيًا جديدًا، كما اخترق العائد لأجل 10 سنوات خلال التداول عتبة 3% لأول مرة منذ 1996. قبل عام واحد فقط، كان عائد السندات اليابانية لأجل 10 سنوات يمثل حوالي نصف مستواه الحالي فقط.
بالنسبة لليابان التي كانت تكلفة تمويلها طويل الأجل تقترب من الصفر، فإن وصول عائد السندات لأجل 10 سنوات إلى 3% يشكل علامة فارقة، وبدأ السوق في إعادة تقييم قدرة الحكومة اليابانية على التحمل المالي، وآفاق رفع البنك المركزي الياباني أسعار الفائدة في المستقبل، وتأثير تغير التخصيص المالي الياباني على أسواق السندات الخارجية.
وراء الارتفاع المتزامن في العوائد العالمية، لا يوجد فقط عامل التضخم. فشركات التكنولوجيا الكبرى تقوم بجمع تمويلات ضخمة لبناء البنية التحتية للذكاء الصناعي، وتتسابق مع السندات الحكومية على رؤوس الأموال العالمية؛ وفي الوقت ذاته، لا تزال عجز الموازنات الحكومية وديون القطاع العام مرتفعة في الاقتصادات الرئيسية، وزيادة حجم إصدار السندات يزيد من ضغط العرض.
هذه البيئة تشكل ضغطًا خاصًا على الذهب. فالذهب لا يولد فائدة، وعندما توفر السندات الحكومية عائدًا خاليًا من المخاطر أعلى، يرتفع بالتالي التكلفة الفرصية لحيازة الذهب.
وقال أولي هانسن، رئيس استراتيجيات السلع في بنك ساكسو، إن استمرار ارتفاع عوائد السندات العالمية عقب تصريحات رئيس الاحتياطي الفيدرالي وولش المتشددة يوم الجمعة الماضية يزيد من الضغط الهبوطي على أسعار الذهب.
في الأسبوع الماضي، ارتفع سعر الذهب إلى أعلى مستوى له منذ أكثر من ثلاثة أشهر، ولكن بعد أن أطلق وولش خلال الاجتماع السنوي للبنوك المركزية في جاكسون هول إشارات أقوى لمحاربة التضخم، انخفض سعر الذهب يوم الجمعة الماضي بأكثر من 3% في يوم واحد، وهو أكبر انخفاض يومي منذ 11 أسبوعًا. وأكد وولش أنه إذا لم يكن صناع السياسة على يقين من عودة التضخم إلى هدف 2%، فإن الاحتياطي الفيدرالي "لديه المزيد من العمل للقيام به".
أعاد السوق بسرعة تسعير مسار أسعار الفائدة لاحقًا. ووفقًا لبيانات CME FedWatch، يتوقع المتداولون الآن احتمال رفع الاحتياطي الفيدرالي للفائدة في سبتمبر بنحو 66٪؛ وقبل حديث وولش، كان هذا الاحتمال نحو 36% فقط، وارتفع إلى أكثر من 60% بعد كلمته.
تصاعد التوترات بين الولايات المتحدة وإيران يرفع أسعار النفط، واعتبارات المخاطرة تتراجع أمام مخاوف التضخم
العامل الآخر الذي يدفع الأسواق إلى رفع رهاناتها على زيادة أسعار الفائدة، يأتي تحديدًا من المخاطر الجيوسياسية التي تعتبر عادة داعمة للذهب. فقد شنت الولايات المتحدة وإيران مؤخرًا أول هجوم مباشر خلال شهر، وقامت القوات الأمريكية بمهاجمة جزيرة بالقرب من مضيق هرمز، وردت إيران بشن هجمات على الإمارات والأردن. وفي 31 أغسطس، هدد الرئيس الأمريكي ترامب أيضًا باتخاذ مزيد من الإجراءات العسكرية ضد إيران.
دفعت الجولة الأخيرة من المواجهات أسعار النفط العالمية إلى مزيد من الارتفاع. بالنسبة للذهب، يشكل ذلك سلسلة متشابكة أكثر تعقيدًا.تزايد التوترات في الشرق الأوسط يرفع أسعار النفط، وارتفاع تكاليف الطاقة يزيد من الضغوط التضخمية، مما يدفع البنوك المركزية إلى الإبقاء على أسعار فائدة مرتفعة، بل وربما زيادتها أكثر.
وبالتالي، مع أن المخاطر الجيوسياسية تعزز الطلب على الأصول الآمنة، إلا أنها تضغط على الذهب عبر رفع عوائد السندات وتوقعات أسعار الفائدة.ويبدو أن الأسواق حالياً تركز أكثر على الجانب الأخير.
وقبل هذه الجولة من التصحيح، حقق الذهب شهرًا قويًا في أغسطس وارتفع بنحو 10%، وهو أكبر مكسب شهري منذ يناير. وبُعيد إعلان وزارة الخزانة الأمريكية عن توسيع مفاجئ في برنامج إعادة شراء السندات في منتصف أغسطس، تسارع ارتفاع أسعار الذهب بشكل ملحوظ، مما أعاد إحياء مفهوم "تجارة تدهور العملة"، أي قلق المستثمرين من توسع الديون السيادية، واستدامة المالية العامة، وتراجع القوة الشرائية للعملات الورقية على المدى الطويل.
ومع ذلك، فإن تصريحات وولش المتشددة غيّرت الاتجاه مؤقتًا، حيث هبط الذهب الآن دون متوسطه المتحرك لـ200 يوم. ويعتقد محللو TD Securities، مثل بارت ميليك،أن الذهب قد يواصل الانخفاض بشكل معتدل، لكنه من غير المرجح أن يتراجع بشكل حاد إلى ما دون 4000 دولار للأونصة مرة أخرى، لأن منطق الاستثمار المرتبط بتدهور الدولار لا يزال يوفر دعمًا للسعر.
خلال الفترة المقبلة، سيعتمد اتجاه الذهب بشكل أساسي على ما إذا كانت بيانات الوظائف الأمريكية ستغير التوقعات المتزايدة بسرعة بشأن رفع أسعار الفائدة. سيركز المستثمرون على تقرير وظائف ADP المقرر نشره في 2 سبتمبر، وبيانات الوظائف غير الزراعية الأمريكية في 4 سبتمبر.
إذا استمرت التوظيفات بقوة، قد تستمر توقعات تشديد السياسات من قبل الاحتياطي الفيدرالي في الارتفاع؛ أما إذا تباطأت الوظائف بشكل ملحوظ، فقد تتعرض عوائد السندات الأمريكية ورهانات رفع الفائدة، التي ارتفعت بقوة مؤخرًا، لتحدي جديد.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
إذا استمرت عوائد سندات الخزانة الأمريكية في الارتفاع، ما هي الإجراءات التي ستتخذها واشنطن بعد ذلك؟
وزارة المالية حافظت على السيولة من خلال زيادة إصدار سندات الخزانة قصيرة الأجل وتنفيذ عمليات إعادة شراء صغيرة الحجم. هناك من يدعو إلى حل عبء الديون عبر خفض الإنفاق. القيود السياسية تجعل المخاطر تميل إلى التضخم، ما يضر بمصالح حاملي السندات. كارين بريتل، رويترز 5 أكتوبر – تكاليف الاقتراض للحكومة الأمريكية آخذة في الارتفاع، وقد استنفدت بالفعل الوسائل البسيطة للتحكم في التكاليف. عوائد السندات الحكومية طويلة الأجل تقترب من أعلى مستوياتها في عشرين عامًا، ويبدو أن أسبابها ليست مؤقتة. واشنطن تصدر كميات كبيرة من السندات لتعويض العجز المالي الذي لم يتقلص. التباطؤ في وتيرة انخفاض التضخم مستمر. وعلى الرغم من المصاعب التي تواجه قطاعات العقارات والسيارات، فإن حمى الاستثمار في الذكاء الاصطناعي تبقي الاقتصاد قويًا بما يكفي، ما أدى إلى عدم انخفاض أسعار الفائدة. والنتيجة: من أصل أكثر من 40 تريليون دولار من الديون، تصل مصروفات الفوائد السنوية إلى حوالي تريليون دولار. واشنطن لديها خيارات لمواجهة ذلك، من الاعتماد الأكبر على الاقتراض قصير الأجل، وحتى في الحالات المتطرفة فرض سقف على العوائد طويلة الأجل عبر الاحتياطي الفيدرالي. كلما استخدم صناع القرار هذه الأدوات بشكل أعمق، زادت مخاطر التضخم، ما قد يعني مزيدًا من الألم لحاملي السندات. أوضح تورستن سلوك، كبير الاقتصاديين في Apollo Global Management، أن الحكومة تستهلك دولارًا من كل خمسة دولارات من الضرائب لسداد الديون. "هذا رقم مرتفع جدًا وسيستمر في الارتفاع." صرح الرئيس الأمريكي دونالد ترامب في مقابلة مع مجلة Time في 28 سبتمبر أنه يمكن سداد الديون عبر النمو الاقتصادي أو التضخم. لكن إذا لم تنجح هذه الخيارات، تظل لدى وزارة المالية بدائل تتراوح بين المعتدلة والجذرية. حاليًا، تعتمد الوزارة بشكل أكبر على إصدار سندات الخزانة قصيرة الأجل وتنفذ إعادة شراء صغيرة للسندات القديمة لتعزيز سيولة السوق. في السيناريوهات الأسوأ، قد يكون من الضروري تدخل الاحتياطي الفيدرالي. قد يحدث ذلك عبر شراء كميات كبيرة من السندات طويلة الأجل، على غرار عملية “التواء” في 1961، أو وضع سقف للعوائد طويلة الأجل، وهو أمر لم يحدث منذ الحرب العالمية الثانية. كلما كانت الإجراءات أكثر جذرية، زادت القدرة على خفض أسعار الفائدة، لكنها أيضًا تعزز مخاطر التضخم. قال جيفري جوندلخ، الرئيس التنفيذي لشركة DoubleLine Capital، في حدث استثماري مؤخر: "نحن نقترب من نقطة حيث الحكومة غير مرتاحة بوضوح لمستوى أسعار الفائدة الحالي". عملية الالتواء وفقًا للتجارب السابقة، فإن الخطوة الأولى لتصعيد الإجراءات من المرجح أن تكون إعادة تشغيل شاملة لعملية "التواء"، التي تأسست عام 1961 عبر بيع السندات قصيرة الأجل وشراء السندات طويلة الأجل لتسوية منحنى العوائد. لتنفيذ "عملية التواء" بشكل فعال، هناك حاجة لدعم الاحتياطي الفيدرالي، ولكن إلا في حالات الطوارئ المالية الواضحة، قد يبقى الاحتياطي الفيدرالي متحفظًا. أكد سلوك أنه بدون ميزانية الاحتياطي الفيدرالي، فإن وزارة المالية لديها موارد محدودة لخفض أسعار الفائدة. على الجانب الآخر، انتقد رئيس الاحتياطي الفيدرالي كيفين والش امتلاك البنك المركزي لكميات كبيرة من السندات والأوراق المالية، معتبرًا أن ذلك يخلط بين السياسة النقدية وإدارة الديون الحكومية. دعا إلى اتفاق جديد بين وزارة المالية والاحتياطي الفيدرالي، يتضمن تواصلًا علنيًا بشأن أهداف الميزانية العمومية ومعدلات إصدار السندات. التحكم في منحنى العائد إذا لم تنجح عمليات الشراء على طريقة “التواء”، تأتي الخطوة التالية وهي التحكم في منحنى العائد بشكل واضح، حيث تعهد البنك المركزي بشراء ديون الحكومة دون حدود لضمان بقاء العوائد طويلة الأجل تحت سقف محدد. من 1942 حتى اتفاق وزارة المالية - الاحتياطي الفيدرالي في 1951، تم تثبيت سقف لعوائد السندات طويلة الأجل عند 2.5٪ لدعم تمويل الحرب العالمية الثانية والتعافي بعدها. البنك المركزي الياباني طبق نسخة من هذه السياسة بين 2016 و2024. عبر تخفيض أسعار الفائدة بطريقة صناعية، تخفف سياسة التحكم في منحنى العائد الضغوط السياسية الناتجة عن العجز المالي، لكنها تنجح فقط عندما لا يقلق المستثمرون من تلقي دولار أمريكي معرض للتضخم. إذا تزعزع هذا الثقة، فإن عمليات الشراء تصبح مصدرًا للتضخم بدلًا من أن تكبحه. قالت فيرونيك دي روجي، باحثة في مركز ميركاتوس بجامعة جورج ميسون: في النهاية، الحل الوحيد لمشكلة الديون هو خفض الإنفاق. "على الكونغرس إجراء تعديلات مالية، أي سياسة تقشف. الاحتياطي الفيدرالي لا يمكنه إنجاز هذه المهمة بمفرده." مسارات متباعدة أشار جون هيغنز، كبير المستشارين الاقتصاديين في Capital Economics، إلى أن الولايات المتحدة منذ الحرب العالمية الثانية لم تقلل نسبة الدين إلى الناتج المحلي سوى مرتين فقط، وفي كل مرة كان وضع حاملي السندات مختلفًا تمامًا. بعد الحرب، انخفضت نسبة الدين إلى الناتج المحلي من حوالي 106٪ في 1946 إلى 23٪ في 1974، بينما ارتفع عائد السندات من 2.2٪ إلى 7.5٪. في التسعينات، انخفضت النسبة من 48٪ إلى 32٪ مع تراجع العوائد. ما الذي أحدث هذا الفرق؟ بعد الحرب، أدى الجمع بين تكاليف الاقتراض المنخفضة نسبيًا والتضخم المرتفع إلى نمو اقتصادي اسمي أسرع من عوائد السندات، مما قلل نسبة الدين دون الحاجة لانضباط مالي قوي. أما في التسعينات، كانت أسعار الفائدة أعلى قليلاً من نمو الاقتصاد، وبالتالي كان ضبط الإنفاق ونمو الإيرادات الحاسم. الخيارات الحالية تسير على أحد المسارين: إما سياسات تقشف مع تراجع العوائد، أو الجمع بين القيود المالية والتضخم حيث قد تتحسن نسبة الدين لكن العوائد ستستمر بالارتفاع. الآن، الإنفاق الإلزامي يمثل نسبة أكبر من الميزانية مقارنة بالتسعينات، والكونغرس غير مستعد لزيادة الضرائب أو تقليص الإنفاق. لذا يرى هيغنز أن الخطر "يميل نحو" التضخم، مما يضر بمصالح حاملي السندات. تكاليف الدين الأمريكي وأسعا
"عوائد السندات الأمريكية المرتفعة + الدولار القوي" يختبر الأسواق الناشئة
تعتقد Morgan Stanley أن ارتفاع عائدات السندات الأمريكية بما يقارب 90 نقطة أساس مع تقوية الدولار الأمريكي، قد رفع من حساسية الأسواق الناشئة للصدمات الخارجية من 25٪ إلى أعلى مستوى تاريخي بين 55٪ و60٪. مع فروق العوائد السيادية الحالية حوالي 200 نقطة أساس ونفاد هامش التقييمات، حدث أكبر تباين منذ 2013 بين تدفقات الأموال إلى السندات المحلية والعائدات المحققة. التوقع الأساسي هو تحقيق عوائد ضعيفة بدلاً من بيع عشوائي، مع التركيز على التحوط مقابل الراند الجنوب أفريقي والبيزو المكسيكي؛ وقد يشكل نتيجة الانتخابات البرازيلية متغيراً حاسماً.
أسعار العملات المشفرة
المزيد


