Vorschau auf den US-CPI im September: Energie könnte die Gesamtinflation in die Höhe treiben, während Kerndaten darüber entscheiden könnten, ob die Fed im Oktober pausiert
Die Märkte bereiten sich auf die Veröffentlichung des US-Verbraucherpreisindex (CPI) für September vor, einen der am stärksten beachteten Wirtschaftsberichte im Vorfeld der geldpolitischen Sitzung der Federal Reserve im Oktober.
Die Konsenserwartungen deuten darauf hin, dass sich der Gesamt-CPI aufgrund höherer Energiepreise beschleunigen könnte. Der Kern-CPI – der Nahrungsmittel und Energie ausschließt und als besserer Indikator für die zugrunde liegende Inflation gilt – könnte sich jedoch weiter abschwächen. Diese Divergenz zwischen einer festeren Gesamtinflation und einer schwächeren Kerninflation dürfte für die Erwartungen, ob die Federal Reserve die Zinsen im Oktober erneut anheben wird, von zentraler Bedeutung sein.
Gesamt-CPI könnte sich beschleunigen, da Energiepreise den Anstieg antreiben
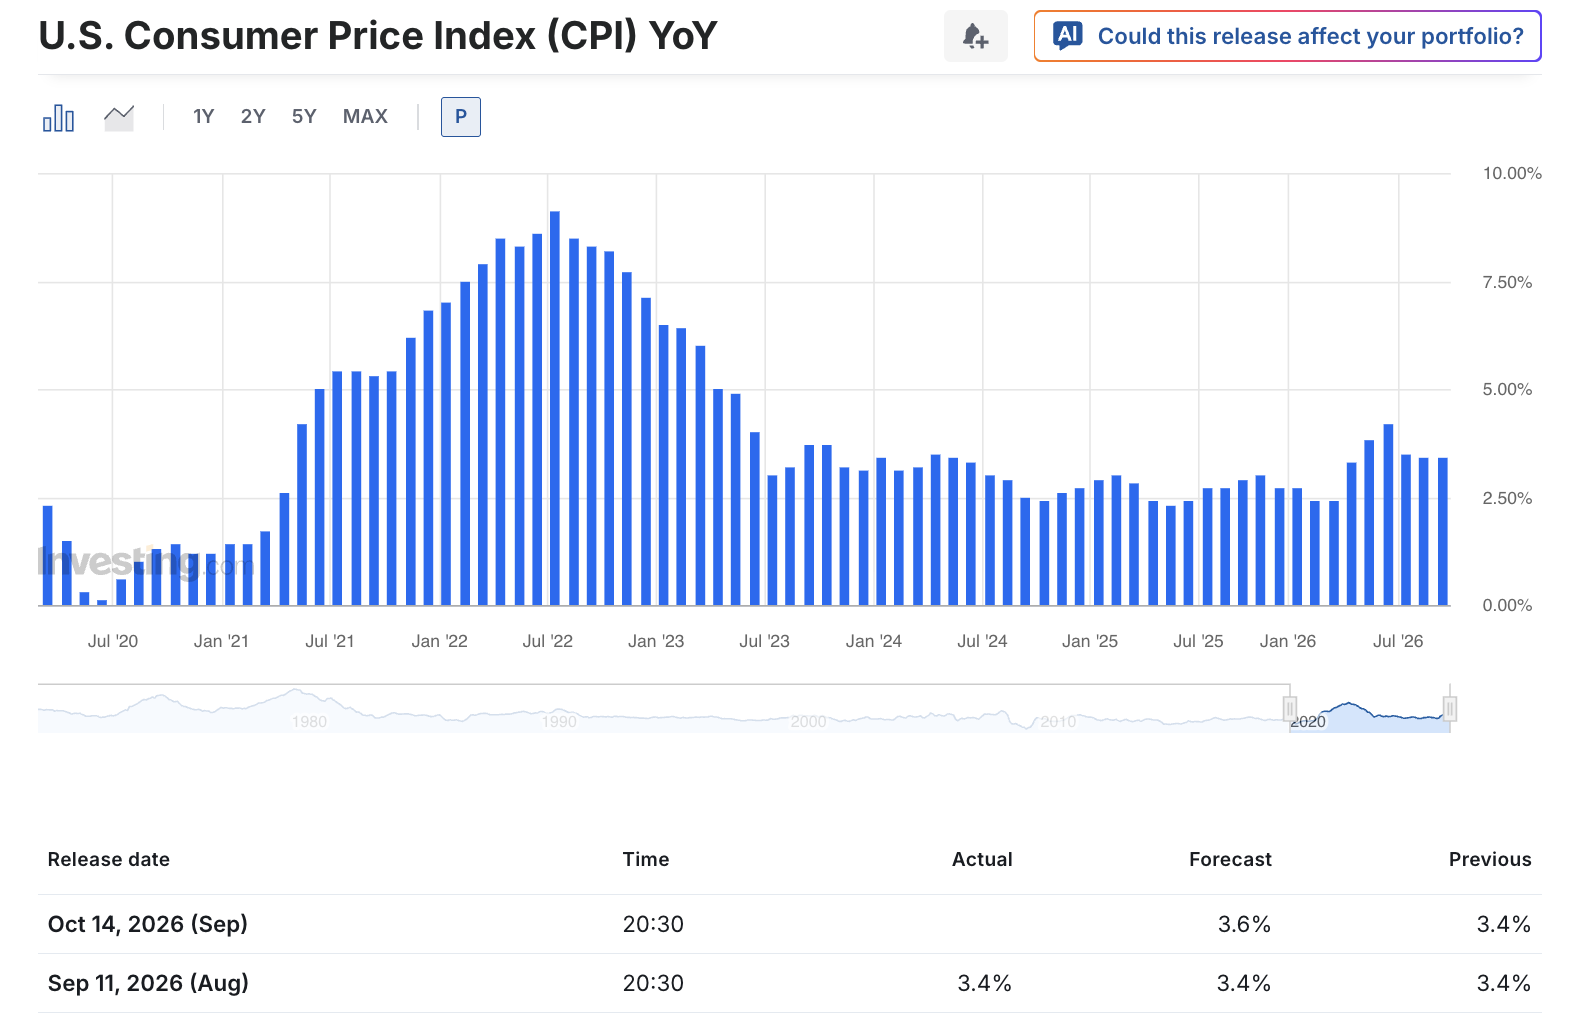
Nach Schätzungen der Wall Street wird erwartet, dass der Gesamt-CPI im September im Monatsvergleich um etwa 0,58 % bis 0,60 % steigen wird, gegenüber 0,4 % im August. Auf Jahresbasis wird eine Beschleunigung der Inflation von 3,4 % auf etwa 3,6 % bis 3,7 % prognostiziert.
Der erwartete Anstieg der Gesamtinflation ist weitgehend auf höhere Energiepreise zurückzuführen. Steigende Öl-, Benzin- und Transportkosten schlagen sich in der Regel schnell in den Verbraucherpreisen nieder und können die kurzfristigen Inflationswerte in die Höhe treiben. Daher müssen die Märkte, selbst wenn sich der jährliche Gesamt-CPI 3,7 % nähert, beurteilen, ob der Anstieg hauptsächlich ein vorübergehender, energiebedingter Effekt ist oder ein Beweis dafür, dass der breitere Inflationsdruck zurückkehrt.
Ausgewählte Wall-Street-Prognosen für den Gesamt-CPI im Monatsvergleich umfassen:
-
Morgan Stanley: 0,62 %
-
Citi und HSBC: 0,60 %
-
Deutsche Bank: 0,57 %
Sollte der endgültige Wert bei oder über 0,6 % liegen, könnten der US-Dollar und die Renditen von US-Staatsanleihen kurzfristig steigen, was die Volatilität bei US-Aktien, Gold und Kryptoassets potenziell erhöhen könnte.
Kern-CPI bleibt das Hauptaugenmerk der Fed
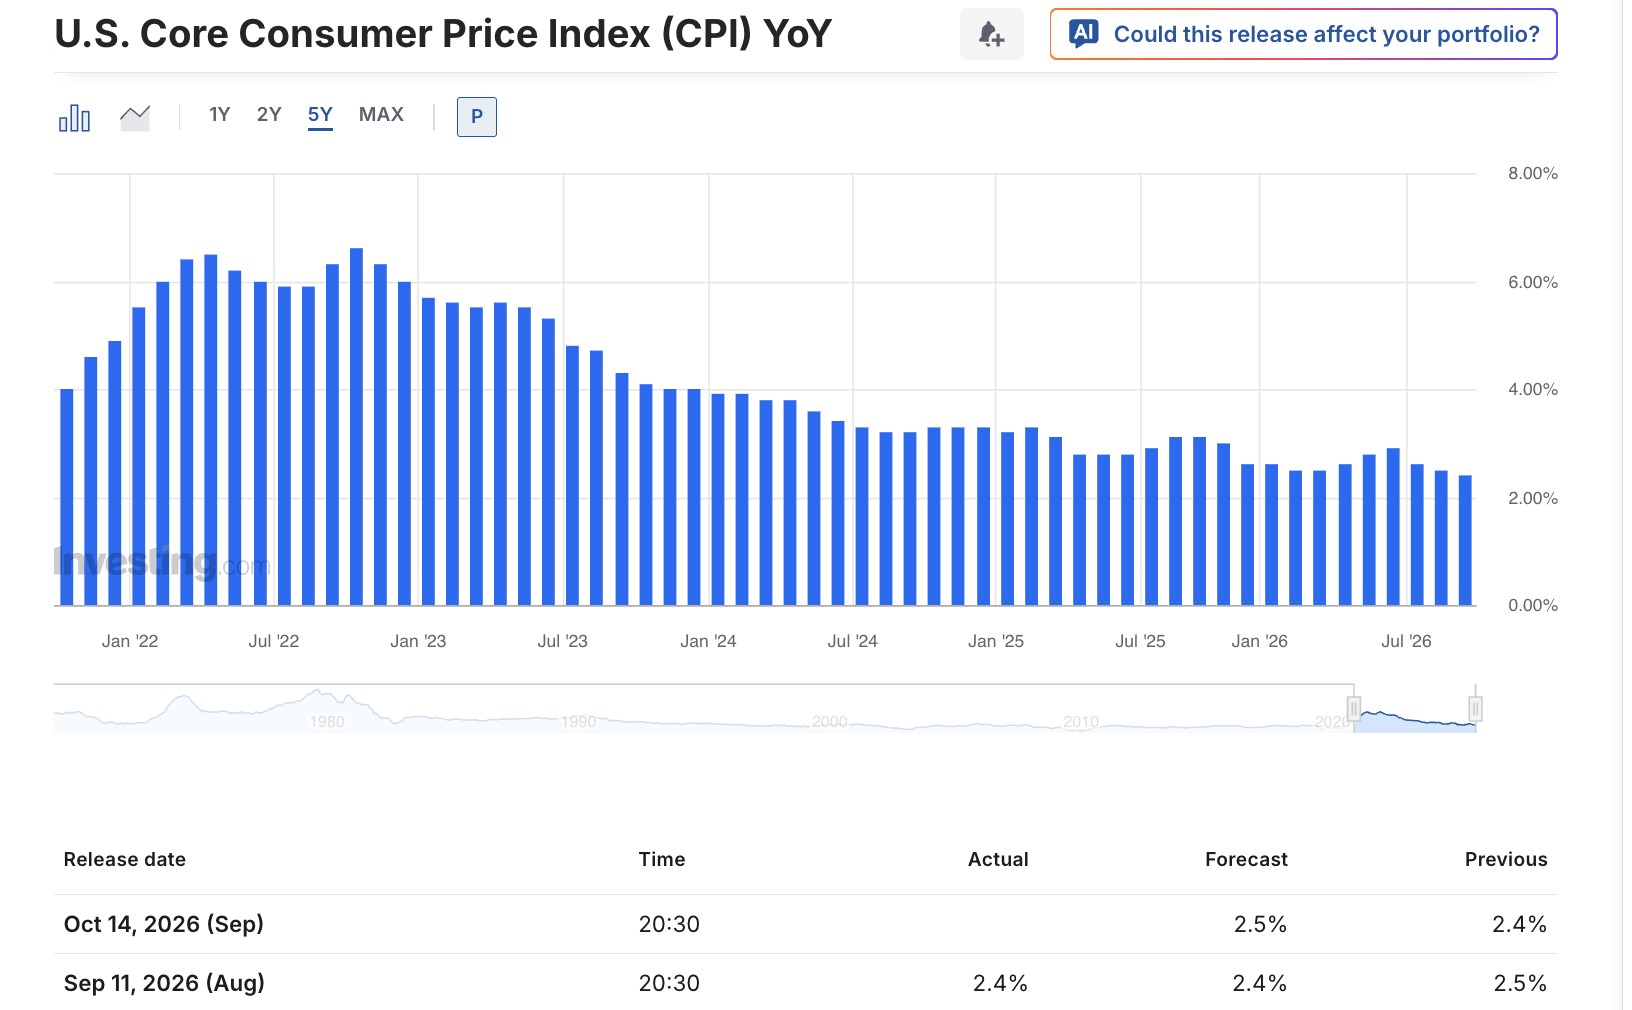
Im Vergleich zum Gesamt-CPI, der stark von den Lebensmittel- und Energiepreisen beeinflusst werden kann, achtet die Federal Reserve stärker auf den Kern-CPI. Die Kerninflation bietet ein klareres Bild des anhaltenderen Preisdrucks, einschließlich der Dienstleistungskosten, des Wohnungsbaus, des Lohnwachstums und der Verbrauchernachfrage.
Die Märkte erwarten, dass sich der Kern-CPI von rund 0,29 % im Monatsvergleich im August auf etwa 0,21 % im September abschwächen wird. Einige Institutionen prognostizieren einen Wert von nur 0,16 % bis 0,18 %, während andere davon ausgehen, dass der Wert näher bei 0,24 % bleiben wird. Es besteht auch das Risiko, dass der Kern-CPI bei 0,3 % liegen könnte.
Das Ergebnis könnte zu einer wichtigen Trennlinie für die Preisbildung am Markt werden:
-
Kern-CPI bei etwa 0,2 % oder niedriger: Dies würde auf eine anhaltende Entspannung der zugrunde liegenden Inflation hindeuten und die Argumente für eine Pause der Fed im Oktober stützen.
-
Kern-CPI bei 0,3 % oder höher: Dies würde darauf hindeuten, dass die zugrunde liegende Inflation hartnäckig bleibt, und könnte die Märkte dazu veranlassen, die Wahrscheinlichkeit einer Zinserhöhung im Oktober höher einzuschätzen.
-
Hoher Gesamt-CPI, aber niedriger Kern-CPI: Die Märkte könnten den Wiederanstieg der Inflation als vorübergehende, energiebedingte Entwicklung betrachten.
-
Sowohl der Gesamt- als auch der Kern-CPI steigen: Dies könnte die Besorgnis über eine breitere Wiederbeschleunigung der Inflation neu entfachen und die geldpolitischen Erwartungen in eine Richtung für eine restriktive Geldpolitik drängen.
Macquarie: Schnelleres CPI-Wachstum löst möglicherweise keine Fed-Zinserhöhung im Oktober aus
Thierry Wizman, Global FX and Rates Strategist bei der Macquarie Group, ist der Ansicht, dass selbst wenn der CPI im September eine schnellere Gesamtinflation anzeigt, dies möglicherweise nicht ausreicht, um die Entscheidung der Fed auf ihrer Sitzung im Oktober zu ändern.
Das Hauptargument ist, dass mehrere Fed-Vertreter kürzlich eine Präferenz für die Anpassung der Politik auf abwechselnden Sitzungen anstelle von Zinserhöhungen auf aufeinanderfolgenden Sitzungen geäußert haben. Unter diesen Rahmenbedingungen würde selbst ein stärker als erwartet ausgefallener CPI-Bericht die Fed möglicherweise nicht unmittelbar zum Handeln im Oktober veranlassen.
Die Zinsmärkte räumen einer Zinserhöhung im Oktober nach wie vor eine relativ geringe Wahrscheinlichkeit – etwa 17 % bis 19 % – ein. Dies deutet darauf hin, dass die meisten Trader erwarten, dass die Fed die Zinsen unverändert lässt und die Notwendigkeit einer weiteren Straffung auf der Dezember-Sitzung neu bewerten wird.
Pause im Oktober, Zinserhöhung im Dezember: Das Basisszenario des Marktes
Die Fed hat die Federal Funds Rate bereits in eine relativ hohe Spanne angehoben, und ihr geldpolitischer Kurs bleibt auf die Eindämmung der Inflation ausgerichtet. Die jüngsten Äußerungen der politischen Entscheidungsträger, die Sitzungsprotokolle und die Preisgestaltung an den Märkten deuten allesamt darauf hin, dass eine weitere Zinserhöhung vor Jahresende möglich bleibt. Die Hauptfrage ist, ob dies im Oktober oder Dezember geschehen wird.
Das Basisszenario des Marktes scheint derzeit folgendes zu sein:
1. Eine Pause im Oktober: Dies gibt der Fed mehr Zeit, um die Daten zu Inflation, Beschäftigung und Konsum zu bewerten.
2. Eine mögliche Zinserhöhung im Dezember: Wenn sich die Kerninflation nicht ausreichend verlangsamt, könnten die Entscheidungsträger die Geldpolitik gegen Jahresende noch weiter straffen.
3. Höhere Zinsen für längere Zeit: Selbst wenn die Fed pausiert, bedeutet dies nicht zwangsläufig, dass bald Zinssenkungen beginnen werden. Eine restriktive Politik könnte über einen längeren Zeitraum aufrechterhalten werden.
Trader sollten auch den Erzeugerpreisindex (PPI) beobachten, der nach dem CPI veröffentlicht wird. Sowohl der CPI als auch der PPI können den Preisindex der persönlichen Konsumausgaben (PCE), das bevorzugte Inflationsmaß der Fed, beeinflussen. Sollten beide Berichte auf einen erneuten Preisdruck hindeuten, könnten sich die Erwartungen an eine weitere geldpolitische Straffung verstärken.
Wie könnten die Märkte nach der CPI-Veröffentlichung reagieren?
Für CFD-Trader lösen CPI-Veröffentlichungen oft schnelle Liquiditätsänderungen und eine hohe Marktvolatilität aus. Der US-Dollar, US-Aktienindizes, Gold und Kryptoassets gehören zu den Instrumenten, die am wahrscheinlichsten betroffen sind.
Szenario 1: Sowohl der Gesamt- als auch der Kern-CPI übertreffen die Erwartungen
Wenn der Gesamt-CPI die Prognosen übertrifft und der Kern-CPI im Monatsvergleich um 0,3 % oder mehr steigt, könnten die Märkte den Bericht als Beweis dafür interpretieren, dass die Inflation hartnäckig bleibt.
Mögliche Marktreaktionen umfassen:
-
Einen stärkeren US-Dollar-Index
-
Höhere Renditen von US-Staatsanleihen
-
Kurzfristiger Druck auf Gold
-
Erhöhte Volatilität bei US-Aktienindizes, wobei Wachstumsaktien potenziell unter größerem Druck stehen
-
Verkaufsdruck bei Bitcoin und anderen hochriskanten Kryptoassets
-
Höhere implizite Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober
Szenario 2: Gesamt-CPI ist hoch, aber Kern-CPI erfüllt oder verfehlt die Erwartungen
Wenn die Gesamtinflation aufgrund von Energiepreisen steigt, sich der Kern-CPI jedoch auf etwa 0,2 % oder niedriger verlangsamt, könnten die Märkte den Anstieg eher als vorübergehenden Energieeffekt denn als breit angelegtes Wiederaufleben der Inflation betrachten.
Mögliche Marktreaktionen umfassen:
-
Begrenztes Aufwärtspotenzial für den US-Dollar
-
Niedrigere oder volatilere Anleiherenditen
-
Verbesserte Risikobereitschaft für US-Aktien und Kryptoassets
-
Unterstützung für Goldkurse
-
Gewachsenes Vertrauen, dass die Fed im Oktober pausieren wird
Szenario 3: Sowohl der Gesamt- als auch der Kern-CPI fallen niedriger als erwartet aus
Sollten sich die Inflationsdaten auf breiter Front abkühlen, würde dies die Ansicht stützen, dass der Preisdruck nachlässt, und die Sorge vor weiteren Zinserhöhungen verringern.
In diesem Szenario könnten zinssensible Assets, Technologieaktien, Gold und Kryptowährungen eine positivere Reaktion zeigen. Trader sollten jedoch im Auge behalten, ob die Märkte bereits einen Ausblick für eine expansivere Geldpolitik eingepreist haben und ob spätere Kommentare der Fed eine andere Botschaft aussenden.
Fazit: Der Kern-CPI ist die Schlüsselvariable für die Entscheidung der Fed im Oktober
Es wird erwartet, dass der CPI im September eine Divergenz zwischen einer festeren Gesamtinflation und einer schwächeren Kerninflation aufweisen wird. Höhere Energiepreise könnten den jährlichen Gesamt-CPI in Richtung 3,6 % bis 3,7 % treiben. Ob die Fed die Zinsen im Oktober anhebt, wird jedoch wahrscheinlich davon abhängen, ob die Kerninflation Anzeichen einer Wiederbeschleunigung zeigt.
Bleibt der Kern-CPI nahe bei 0,2 %, dürfte die Wahrscheinlichkeit, dass die Fed im Oktober pausiert und weitere Maßnahmen bis Dezember verschiebt, relativ hoch bleiben. Sollte der Kern-CPI hingegen unerwartet auf 0,3 % oder mehr steigen, könnten die Märkte das Risiko einer Zinserhöhung im Oktober rasch neu einpreisen.
Für Trader ist der CPI mehr als nur ein einzelner Wirtschaftsdatenpunkt – er ist ein wichtiger Katalysator für Volatilität bei US-Dollar, US-Aktienindizes, Gold, Rohöl und Kryptoassets. Vor der Veröffentlichung ist es wichtig, die Konsenserwartungen, die wichtigsten technischen Niveaus und das Exposure gegenüber Leverage zu überwachen, um zu vermeiden, in Zeiten erhöhter Volatilität übermäßige Risiken einzugehen.
Um Chancen zu nutzen, die sich aus CPI-Veröffentlichungen, Fed-Entscheidungen und anderen wichtigen makroökonomischen Ereignissen ergeben, erkunden Sie „Bitget CFD“, um Zugang zu diversen Marktinstrumenten und Echtzeit-Marktbewegungen zu erhalten. Kombinieren Sie jeden Trade mit disziplinierten Stop-Loss-Niveaus, umsichtiger Positionsgröße und einem klaren Trading-Plan, um die Volatilität nach der Veröffentlichung von Daten effektiver zu navigieren.
Alle von Bitget bereitgestellten Trading-Schulungen dienen nur zu Bildungszwecken und sollten nicht als Finanzberatung betrachtet werden. Die geteilten Strategien und Beispiele dienen nur als Referenz und spiegeln möglicherweise nicht die tatsächlichen Marktbedingungen wider. Das CFD-Trading ist mit erheblichen Risiken verbunden, einschließlich des potenziellen Kapitalverlusts. Die bisherige Performance ist keine Garantie für zukünftige Ergebnisse. Bitte führen Sie gründliche Recherchen durch und stellen Sie sicher, dass Sie die damit verbundenen Risiken verstehen. Bitget ist nicht verantwortlich für Trading-Entscheidungen von Nutzern.


- Gesamt-CPI könnte sich beschleunigen, da Energiepreise den Anstieg antreiben
- Kern-CPI bleibt das Hauptaugenmerk der Fed
- Macquarie: Schnelleres CPI-Wachstum löst möglicherweise keine Fed-Zinserhöhung im Oktober aus
- Pause im Oktober, Zinserhöhung im Dezember: Das Basisszenario des Marktes
- Wie könnten die Märkte nach der CPI-Veröffentlichung reagieren?
- Fazit: Der Kern-CPI ist die Schlüsselvariable für die Entscheidung der Fed im Oktober