
Gewinnprognose vor Quartalsbericht: Filialerneuerung und Online-Expansion könnten die Bruttomarge von Macy’s im zweiten Quartal verbessern

Zusammenfassung: Macy's wird am 3. September vor Börsenbeginn die Ergebnisse des zweiten Quartals des Geschäftsjahres 2026 veröffentlichen. In einem komplexen Handelsumfeld könnten die Verkaufszahlen und die Bruttomarge von Macy's Aufschluss über die Entwicklung der Inflation und der makroökonomischen Lage in den USA geben.
Rückblick auf das erste Quartal
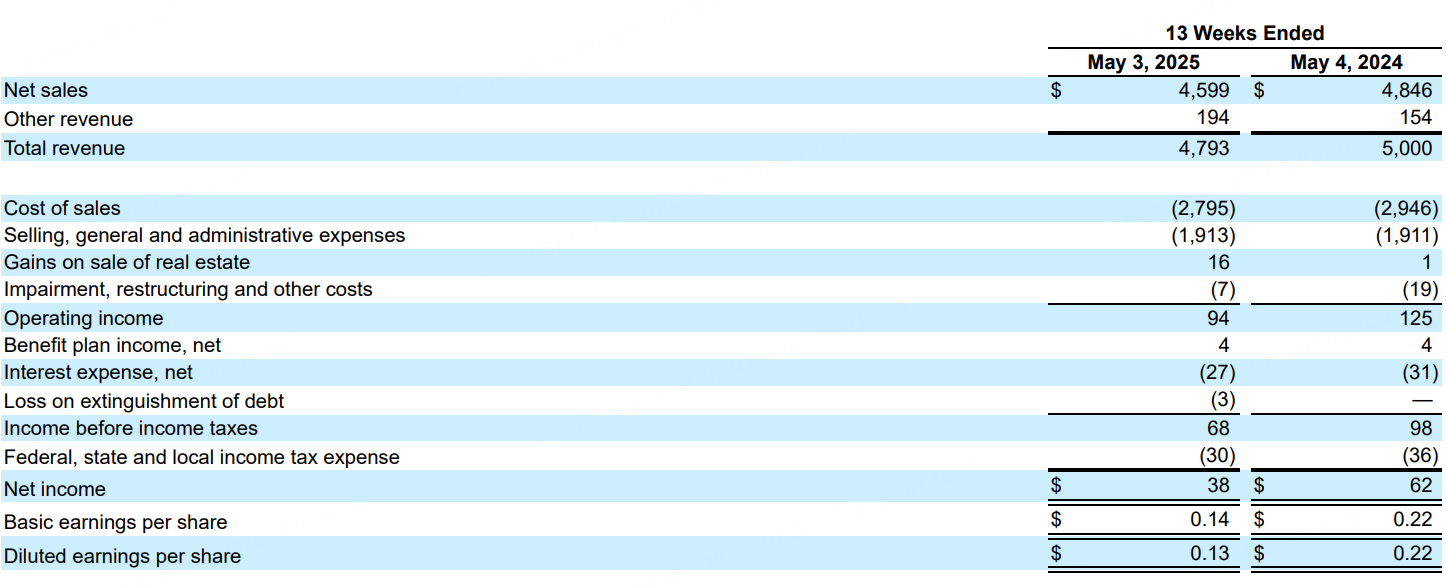
Im ersten Quartal erzielte Macy's einen Nettoumsatz von 4,6 Milliarden US-Dollar, was die zuvor vom Unternehmen gesetzte Erwartungsspanne übertraf. Der vergleichbare Umsatz der Eigenmarken sank um 2,0 %, der vergleichbare Umsatz aus Eigenmarken, Lizenzmarken und Marktplatzmarken zusammen sank um 1,2 %. Der verwässerte Gewinn je Aktie lag im ersten Quartal bei 0,13 US-Dollar; der bereinigte verwässerte Gewinn je Aktie betrug 0,16 US-Dollar und lag damit jeweils über der zuvor prognostizierten Spanne des Unternehmens.
Ausblick auf das zweite Quartal
Laut Daten von Bloomberg erwarten Analysten für Macy's im zweiten Quartal einen Umsatz von 4,743 Milliarden US-Dollar und einen bereinigten verwässerten Gewinn je Aktie von 0,18 US-Dollar.
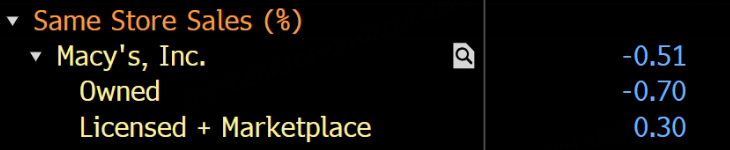
Für das zweite Quartal wird erwartet, dass der flächenbereinigte Umsatz der Eigenmarken von Macy's um 0,7 % zurückgeht.
Wichtige Beobachtungspunkte
Effekte der Filialerneuerung
Die Strategie der Filialerneuerung und der „gezielten Investitionen“ befindet sich in der Prüfungsphase. Das zweite Quartal fällt üblicherweise mit saisonalen Werbeaktionen zusammen, weshalb das Gleichgewicht zwischen Kundenfrequenz und Rabattintensität besonders wichtig ist. Institutionen sind sich weitgehend einig, dass die visuelle Präsentation und die Personalausstattung in den erneuerten Musterfilialen das Einkaufserlebnis bereits verbessert haben, aber eine Steigerung der Konversionsrate muss mit einer präziseren Sortimentsgestaltung einhergehen. Die Effizienz pro Filiale dürfte sich im zweiten Quartal im Vergleich zum Vorquartal verbessern und eine solide Grundlage für die Hochsaison im zweiten Halbjahr schaffen.
Erholung der Bruttomarge
Im ersten Quartal setzte das Unternehmen auf aggressivere Werbeaktionen, was die Bruttomarge belastete; für das zweite Quartal wird ein leichter Rückgang der Bruttomarge im Jahresvergleich erwartet, der jedoch kontrollierbar bleibt. Die entscheidenden Faktoren sind, ob die Tiefe der Lagerbereinigung, das Timing der Werbeaktionen und der steigende Anteil margenstarker Warengruppen einen Teil des Rabattdrucks ausgleichen können. Die Bruttomarge dürfte sich in der zweiten Jahreshälfte erholen.
Effizienzsteigerung im Online-Verkauf
Der Anteil der Online-Bestellungen stieg im ersten Quartal weiter an. Im zweiten Quartal gilt es, das Gleichgewicht zwischen den Online-Kundengewinnungskosten und der Effizienz der stationären Auftragsabwicklung zu beobachten. Die Steigerung der Effizienz der Filialen als Vorab-Lager, die Optimierung der Rückgabeprozesse und die Verbesserung des Click-&-Collect-Erlebnisses wirken sich direkt auf die Auftragsabwicklungskosten und die Kundenzufriedenheit aus. Wenn die algorithmische Produktauswahl und die regionale Nachschubplanung weiterentwickelt werden, kann dies den Druck auf Lagerbereinigungen zum Quartalsende verringern und die Bruttomarge stützen. Eine verstärkte „Online-Premiere + Filialerlebnis“-Strategie für margenstarke Kleinteile könnte zu höheren Konversionsraten und besseren Einzelgewinnen führen.
Auswirkungen der Zölle
US-Verbraucher stehen vor einer neuen Welle von Preiserhöhungen, und große Einzelhändler warnen bereits, dass die Zollkosten an die Endkunden weitergegeben werden. Es wird erwartet, dass Macy's die Auswirkungen der Zölle durch „moderate Preiserhöhungen + Sortimentswechsel + Einstellung des Verkaufs von margenschwachen Produkten“ abfedert. Kurzfristig bringen Preiserhöhungen Unsicherheiten beim Absatz, aber die Optimierung des Sortiments dürfte zur Stabilisierung der Bruttomarge beitragen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Krypto-Preise
Mehr


