
Der US-PPI für August ist unerwartet stark zurückgegangen – besteht nun eine Chance auf eine Zinssenkung der Federal Reserve um 50 Basispunkte?

Die PPI-Daten könnten darauf hindeuten, dass auch der CPI nachlässt, was die Diskussion über das Ausmaß der Zinssenkung der Fed im September komplexer macht...
Der vom US Bureau of Labor Statistics (BLS) am Mittwoch veröffentlichte Produzentenpreisindex (PPI) für August zeigt, dass der Inflationsdruck auf Großhandelsebene nachlässt, was die Wahrscheinlichkeit eines starken Anstiegs der Verbraucherpreise in den kommenden Monaten verringert.
Die jährliche PPI-Rate in den USA lag im August bei 2,6 %, dem niedrigsten Stand seit Juni und deutlich unter den erwarteten 3,3 %. Der vorherige Wert wurde von 3,3 % auf 3,1 % nach unten korrigiert. Die monatliche Rate lag bei -0,1 %, dem ersten Rückgang seit vier Monaten, ebenfalls unter den erwarteten 0,3 %. Der vorherige Wert wurde von 0,9 % auf 0,7 % nach unten korrigiert.
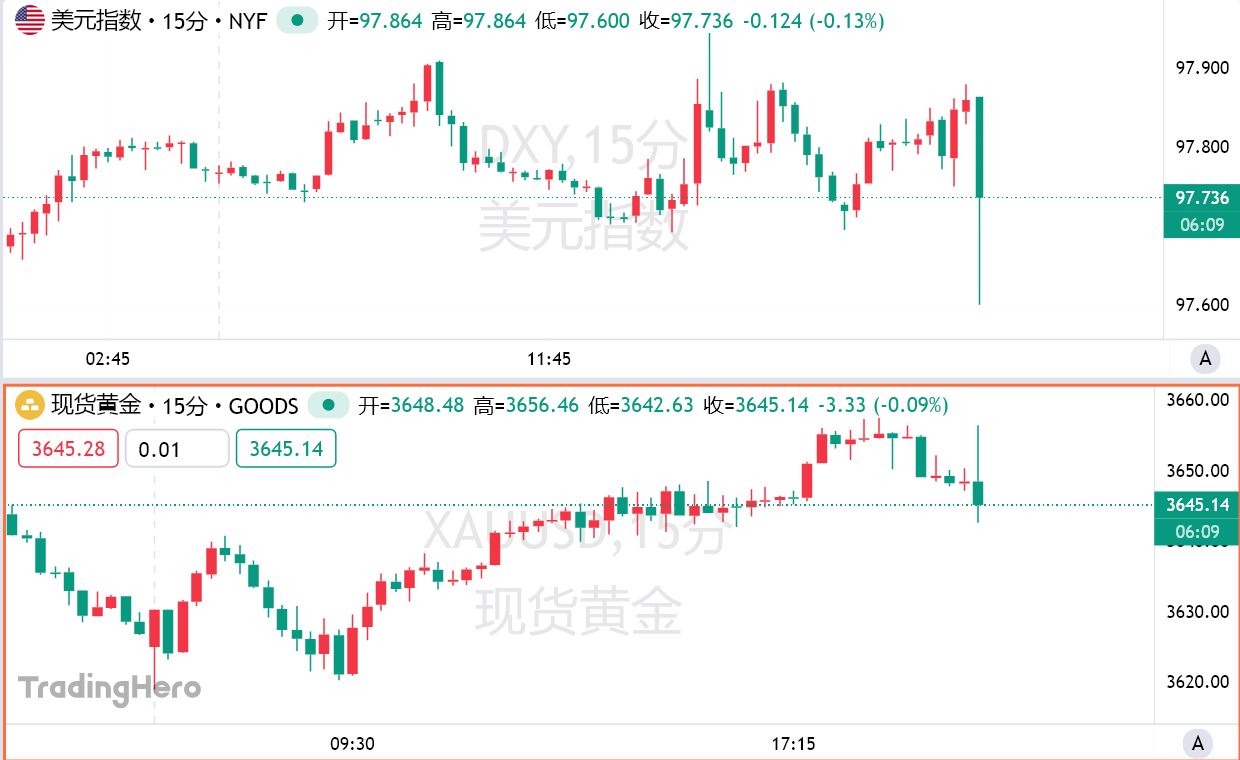
Der US-Dollar-Index fiel kurzfristig um 26 Punkte auf ein Tief von 97,6. Spot-Gold stieg kurzfristig um 8 US-Dollar, gab dann aber etwas nach. Nicht-US-Währungen legten allgemein zu, der Euro/US-Dollar stieg kurzfristig um mehr als 30 Punkte auf ein Hoch von 1,1729. Der US-Dollar/Yen fiel kurzfristig um 40 Punkte auf ein Tief von 147,11. Die US-Aktienindex-Futures stiegen kurzfristig, die S&P 500 Index-Futures legten um 0,44 % zu.
Die kurzfristigen US-Zinsfutures stiegen nach Veröffentlichung der PPI-Daten, Händler erhöhten ihre Wetten auf eine Zinssenkung der Fed. Die US-Staatsanleihen erholten sich insgesamt, die Rendite der 10-jährigen US-Staatsanleihe fiel um 0,6 Basispunkte auf 4,068 %. Die Rendite der 2-jährigen US-Staatsanleihe sank um 1,1 Basispunkte auf 3,531 %. Die Rendite der 30-jährigen US-Staatsanleihe stieg um 0,5 Basispunkte auf 4,722 %.
Obwohl die Zollpolitik von Trump die Unternehmenskosten erhöht hat, vermieden es die Unternehmen im vergangenen Monat dennoch, die Preise stark anzuheben. Der Rückgang des PPI erfolgte nach einem deutlichen Anstieg im Juli. Viele Unternehmen befürchten, dass starke Preiserhöhungen in einem von wirtschaftlicher Unsicherheit geprägten Umfeld die Kunden abschrecken könnten.
Die neuesten PPI-Daten fügen der geldpolitischen Debatte der Fed eine weitere Komplexität hinzu. Investoren sind bereits überzeugt, dass die Fed nächste Woche die Zinsen senken wird, aber das Ausmaß der Zinssenkung ist noch unklar. Der Markt rechnet allgemein mit einer Zinssenkung um 25 Basispunkte, aber schwache Arbeitsmarktdaten lassen die Möglichkeit einer stärkeren Zinssenkung um 50 Basispunkte wieder aufleben.
Adam Button, Analyst der US-Finanzwebsite investinglive, sagte, dass morgen der Verbraucherpreisindex (CPI) veröffentlicht wird. Die PPI-Daten seien ein starkes Signal dafür, dass die CPI-Daten unter den Erwartungen liegen könnten. Sollte das CPI-Ergebnis unter den Erwartungen liegen – insbesondere deutlich unter den Erwartungen –, würde die Wahrscheinlichkeit einer Zinssenkung der Fed um 50 Basispunkte steigen. Er wies insbesondere darauf hin, dass der Rückgang des PPI ohne Lebensmittel und Energie im Monatsvergleich den größten Wert der letzten zehn Jahre erreicht hat.
Das Ausmaß, in dem Unternehmen die Zollbelastung auf die Verbraucher abwälzen, wird ein Schlüsselfaktor für die Entwicklung der Zinssätze in diesem Jahr sein. Obwohl Fed-Beamte allgemein erwarten, dass Importzölle die Inflation im verbleibenden Jahr 2025 ansteigen lassen werden, ist noch unklar, ob es sich um eine einmalige Anpassung oder um einen längerfristigen Effekt handelt.
Die am Donnerstag zu veröffentlichenden CPI-Daten werden Aufschluss darüber geben, inwieweit die Zölle im August die US-Verbraucher beeinflusst haben. Prognostiker erwarten, dass der Kern-CPI ohne Lebensmittel und Energie im Monatsvergleich erneut steigen wird.
Für Ökonomen ist die Bedeutung des PPI-Berichts auch darin begründet, dass einige seiner Komponenten zur Berechnung des von der Fed bevorzugten Inflationsindikators – des Preisindex für persönliche Konsumausgaben (PCE) – herangezogen werden. Diese relevanten Kategorien zeigten im August ein gemischtes Bild: Die Preise für Portfoliomanagement-Dienstleistungen und Flugtickets stiegen weiterhin stetig, während die Indikatoren für Gesundheitsdienstleistungen moderater ausfielen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Bericht: TSMC wird ab Januar nächsten Jahres die Foundry-Preise für Wafer um 3–6 % erhöhen, und die Auftragsübersicht reicht bis 2030.
Laut Medienberichten verzeichnen die fortschrittlichen Fertigungsprozesse von TSMC mit 2 nm und 3 nm, die zu höheren Preisen angeboten werden, die stärksten Preisanstiege. Reife und spezielle Fertigungsprozesse werden hingegen je nach Produkt, Auslastung und Kunden individuell verhandelt. Der Auslastungsgrad der 8-Zoll-Fabriken von TSMC liegt derzeit über 100%, und Prozesse unter 45 nm sind vollständig ausgelastet. Der Aufbau von KI-Datenzentren treibt nicht nur die Nachfrage nach GPU und HBM an, sondern fördert auch die Bestellungen für PMIC, MCU und analoge ICs bei reifen Fertigungsprozessen.
Das US-Finanzministerium plant, bis zu 6 Milliarden US-Dollar an langfristigen Staatsanleihen zurückzukaufen, die Rendite der 30-jährigen Anleihen erreicht den höchsten Stand seit 2007.
Dies ist die zweite Runde von verstärkten Rückkäufen langlaufender Staatsanleihen durch das Finanzministerium. Dieses Mal werden Staatsanleihen mit einer Laufzeit von 20 bis 30 Jahren zurückgekauft. Nach der Ankündigung des maximalen Rückkaufvolumens stieg die Rendite der 30-jährigen US-Staatsanleihe weiter an und überschritt zeitweise 5,4%. Beim ersten verstärkten Rückkauf vor zwei Wochen lag das maximale Rückkaufziel ebenfalls bei 6 Milliarden US-Dollar und damit unter den Erwartungen einiger Marktteilnehmer. Tatsächlich wurden jedoch nur 5,2 Milliarden US-Dollar zurückgekauft, da das Finanzministerium von unzureichenden kompetitiven Geboten sprach.
Mehrere Faktoren sorgen für Druck, der Ausverkauf von US-Staatsanleihen verschärft sich! Die Rendite der 5-jährigen Anleihen überschreitet erstmals seit 2007 die 5 %, und die 10-jährige Rendite steigt auf 5,1 %.
Der US-PMI für September übertraf die Erwartungen, der internationale Rohölpreis stieg wieder auf 100 US-Dollar, und Signale für Zinserhöhungen von Fed-Gouverneuren belasteten den Anleihemarkt. Die enttäuschende Auktion von fünfjährigen Staatsanleihen verschärfte die Schwierigkeiten am Anleihemarkt zusätzlich. Die psychologische Marke von 5% bei den Renditen zehnjähriger US-Staatsanleihen verliert zunehmend ihre „Obergrenze“-Bedeutung, und der Markt diskutiert nun bereits über 6%. Neben den Zinserhöhungserwartungen führen auch finanzpolitische und angebotsseitige Belastungen zu einem Anstieg der langfristigen Anleiherenditen.
Berichten zufolge erwägt die Trump-Regierung ein 90-tägiges Diesel-Exportverbot, was jedoch dementiert wurde; die US-Energieministerin äußerte öffentlich ihre Ablehnung.
Am Mittwoch berichtete Politico, dass die Trump-Regierung ein 90-tägiges Verbot von Diesel-Exporten vorbereite. Kurz darauf meldete Reuters jedoch, dass die USA nicht bereit seien, ein solches Verbot umzusetzen. Die US-Energieministerin erklärte am selben Tag, ein Exportverbot für Diesel sei „definitiv nicht praktikabel“; ein solcher Schritt würde die Raffinerien zwingen, ihre Kapazitäten zu kürzen, was wiederum zu höheren Preisen für Benzin und Flugkraftstoff führen würde. Nach dem Bericht von Politico fielen die US-Diesel-Futures zeitweise um mehr als 7 %, erholten sich anschließend etwas, konnten aber die Verluste nicht wettmachen.
Krypto-Preise
Mehr


