
EZB: Der verborgene Treiber hinter Europas Schuldenkrise?

Fitch hat das französische Staatsrating von AA- auf A+ herabgestuft, hauptsächlich aufgrund von Instabilität der Regierung und Schwierigkeiten bei der Reduzierung des öffentlichen Defizits. Diese Situation offenbart das Scheitern der französischen Regierung, aber auch massive Interventionen der Europäischen Zentralbank (EZB).
Kurz gefasst
- Fitch hat das französische Staatsrating von AA- auf A+ herabgestuft, aufgrund von Instabilität der Regierung und Schwierigkeiten bei der Reduzierung des öffentlichen Defizits.
- Die französische Staatsverschuldung erreicht 114% des BIP.
- Die EZB hat mit ihren Negativzinsen und Anleihekaufprogrammen perverse Anreize geschaffen.
Französische Schulden beunruhigen die Märkte
Bayrou ist gefallen, aber die französische Verschuldung wächst weiter und beunruhigt die Märkte.
Das fünfjährige Ausfallrisiko ist in den letzten zwölf Monaten um 20% gestiegen. Dieses Risiko wird in der Regel über den Preis von CDS (Credit Default Swaps) und Staatsanleihenrenditen gemessen.
Noch alarmierender ist, dass die Rendite der französischen Zweijahresanleihe die von Spanien und Griechenland übersteigt.
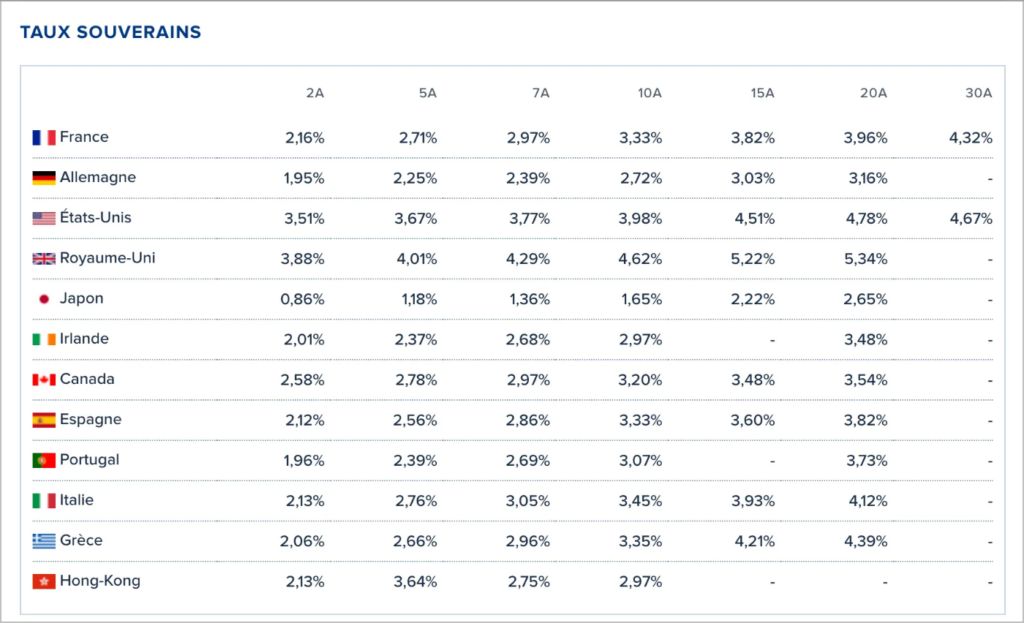 Vergleich der Staatsanleihenrenditen nach Ländern. Quelle: Boursorama
Diese Umkehrung der Risikoprämien illustriert das Ausmaß der Krise perfekt. Frankreich, einst ein Vorbild für europäische fiskalische Stabilität, zahlt nun mehr für seine Schulden als Länder, die als fragiler gelten. Das ist eine historische Umkehrung!
Schließlich stellen nicht finanzierte Pensionsverpflichtungen in Höhe von mehreren Billionen Euro eine weitere Belastung für die französischen Aussichten dar.
Die EZB, Komplize der fiskalischen Verantwortungslosigkeit
Die Europäische Zentralbank trägt eine große Verantwortung für diese Entwicklung. Ihre Leitzinsen sind von über 4% im Jahr 2008 auf jahrelang negatives Terrain gefallen. Diese expansive Politik hat alle disziplinierenden Mechanismen in Bezug auf Haushaltsführung beseitigt.
Anleihekaufprogramme wie das PEPP (Pandemic Emergency Purchase Programme) und OMT (Monetary Operations on Securities) haben die Anleihemärkte überschwemmt. Sie haben einen massiven Verdrängungseffekt geschaffen, der die Kreditvergabe an Familien und Unternehmen bestraft. Gleichzeitig haben sie die Solvenzprobleme europäischer Staaten verschleiert.
Das Anti-Fragmentierungsinstrument der EZB hat diese Situation weiter verschärft. Durch das Versprechen unbegrenzter Interventionen beruhigt die EZB die Märkte, dass sie die Staatsverschuldung um jeden Preis unterstützen wird. Diese implizite Garantie verwässert vollständig die Disziplin, die Risikoprämien einst verschwenderischen Regierungen auferlegten.
Die latenten Verluste der EZB aus ihren Kaufprogrammen erreichen mehrere hundert Milliarden Euro und verdeutlichen das Ausmaß dieser versteckten Schuldenmonetarisierung.
Die EZB beschleunigte die Zombifizierung Europas
Die Europäische Union hat ihre Emissionen reduziert, jedoch ohne jegliches Wirtschaftswachstum. Im Gegensatz zu den Vereinigten Staaten, die Emissionsreduktion und Wachstum kombinieren, opfert Europa seine Wettbewerbsfähigkeit.
Die Produktivitätslücke zu den Vereinigten Staaten wird immer größer. Dieser Unterschied erklärt 72% der Lücke beim BIP pro Kopf. Indem sie Aktivitäten mit niedriger Produktivität subventioniert und Sektoren mit hoher Wertschöpfung wie Technologie steuerlich bestraft, zerstört die EU systematisch ihre produktive Basis.
Der technologische Niedergang Europas ist auffällig. Das in den Vereinigten Staaten aufgebrachte Risikokapital ist 3,2-mal so hoch wie das der EU. Die Investitionen von Risikokapital in Start-ups erreichen das 2,3-fache des europäischen Niveaus. Diese Innovationsschwäche verurteilt Europa dazu, zurückzubleiben.
Die langfristigen Wachstumsprognosen der EZB sind von 2,6% auf deutlich niedrigere Werte gesunken. Diese ständige Abwärtskorrektur spiegelt die Ineffizienz der europäischen interventionistischen Politik wider.
Digitaler Euro: Aufschwung oder der Wunsch der EZB, alles zu kontrollieren?
Angesichts dieses Wettbewerbsverlustes bereiten die europäischen Behörden ihre Antwort vor: den digitalen Euro. Offiziell soll er die Zahlungen modernisieren, tatsächlich ist dieses Instrument jedoch ein beispielloses Kontrollwerkzeug.
Der digitale Euro wird es den Behörden ermöglichen, alle Transaktionen in Echtzeit zu überwachen. Anders als bei den aktuellen elektronischen Systemen werden die Daten direkt für Regierungen und die Zentralbank zugänglich sein. Diese umfassende Überwachung, getarnt als technologischer Fortschritt, bedroht grundlegend die individuellen Freiheiten.
Die programmierbare Natur dieser digitalen Währung erlaubt es den Behörden, die Geldmenge nach Bedarf zu schaffen oder zu vernichten. Sie ermöglicht es auch, Verhaltensweisen, die als politisch konform oder nicht konform gelten, zu belohnen oder zu bestrafen.
Diese extreme monetäre Zentralisierung zielt darauf ab, das staatliche Geldmonopol angesichts des wachsenden Misstrauens der Bürger und der Entwicklung zensurresistenter Alternativen wie bitcoin aufrechtzuerhalten. Der digitale Euro stellt somit keine wünschenswerte finanzielle Innovation dar, sondern den letzten Versuch, ein dysfunktionales Wirtschaftssystem durch technologische Zwänge zu erhalten.
Die EZB trägt die überwältigende Verantwortung für die aktuelle französische Schuldenkrise. Ihre expansive Politik hat natürliche fiskalische Disziplinierungsmechanismen unterdrückt und die fiskalische Verantwortungslosigkeit der Mitgliedstaaten gefördert. Die europäischen Regierungen, die sich auf günstige Finanzierung verlassen können, haben keinen Anreiz, ihre Haushalte zu reformieren. Angesichts der Zombifizierung Europas stellt der digitale Euro heute den letzten Versuch der EZB dar, inmitten dieser Vertrauenskrise die Kontrolle zu behalten. Dieser technologische Fortschritt wird kein strukturelles Problem lösen und droht, die Glaubwürdigkeit des Euro als globale Reservewährung dauerhaft zu untergraben. Alternativen wie bitcoin könnten sich dann durchsetzen, um Ersparnisse vor einer staatlich verordneten umfassenden Kontrolle zu schützen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Krypto-Preise
Mehr


