
Die Bank of England hält den Leitzins wie erwartet unverändert und verlangsamt das Tempo der Bilanzverkürzung.

Die Bank of England bekräftigt ihre vorsichtige Haltung gegenüber zukünftigen Zinssenkungen und betont, dass der Inflationsdruck weiterhin hoch bleibt. Der Haushaltsplan der Regierung für den Herbst könnte zum entscheidenden Faktor für den weiteren Zinssenkungspfad im verbleibenden Jahr werden.
Am Donnerstag beließ die Bank of England den Leitzins unverändert bei 4,00 %, was den Markterwartungen entsprach. Sieben Mitglieder stimmten für eine Beibehaltung des Zinssatzes, zwei (die Mitglieder Dinghra und Taylor) stimmten für eine Zinssenkung. Gleichzeitig senkte die Bank of England das Tempo der quantitativen Straffung von 100 Milliarden Pfund auf 70 Milliarden Pfund, ebenfalls im Einklang mit den Markterwartungen. Dies ist die erste Verlangsamung des Tempos der quantitativen Straffung seit Beginn des Abbaus britischer Staatsanleihen im Jahr 2022.
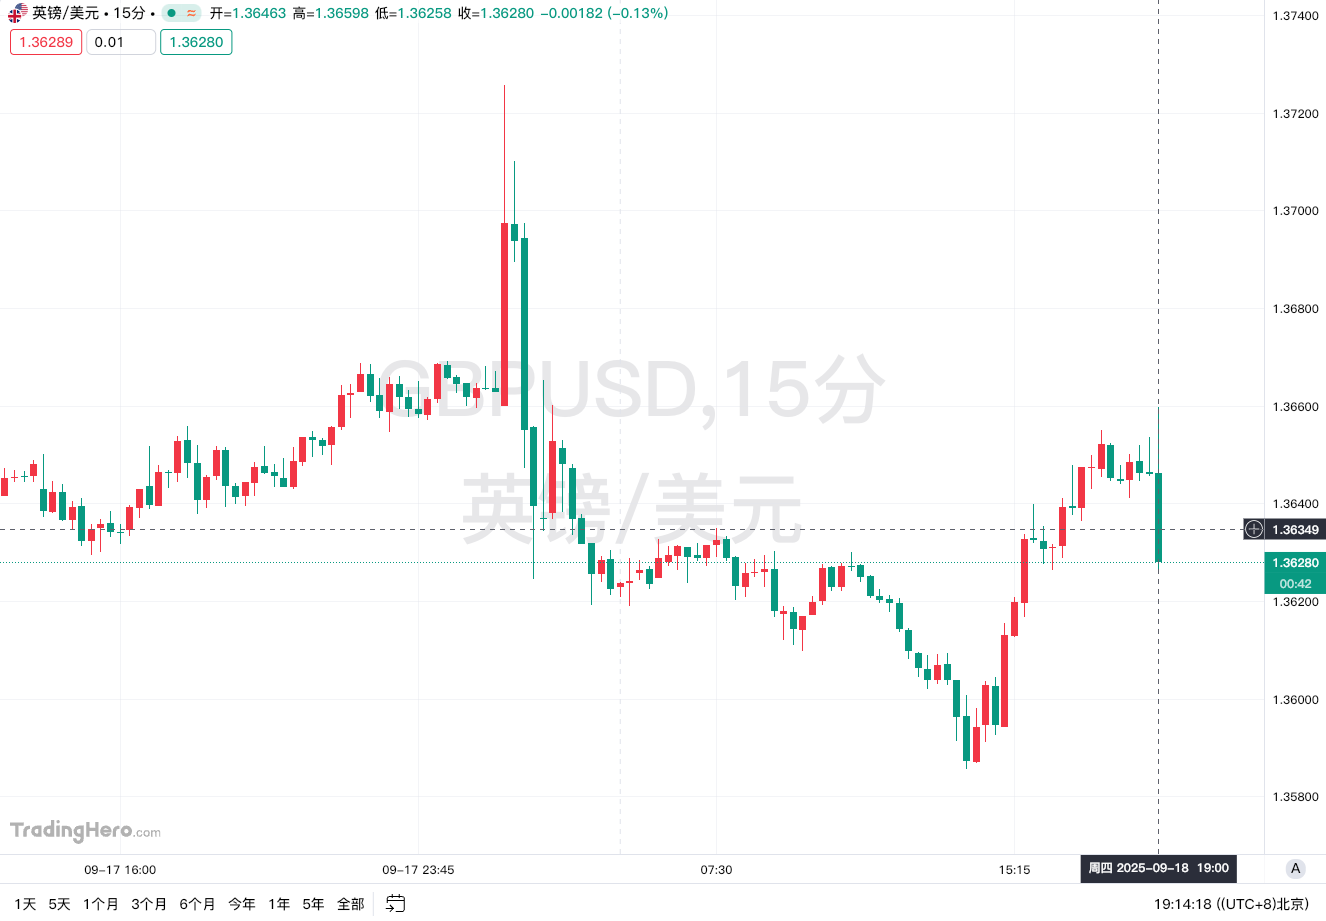
Nach der Veröffentlichung der Zinsentscheidung der Bank of England fiel das GBP/USD kurzfristig um mehr als 30 Punkte. Die Händler halten an ihren Wetten auf die Zinspolitik der Bank of England fest und erwarten in diesem Jahr weitere Zinssenkungen um 6 Basispunkte.
Die jüngste Zinsentscheidung der Bank of England steht im deutlichen Kontrast zur Federal Reserve, die zuvor eine Zinssenkung angekündigt und weitere Zinssenkungen in Aussicht gestellt hatte.
Die Bank of England warnte in ihrem Ausblick jedoch, dass künftige Zinssenkungen „schrittweise und vorsichtig“ erfolgen werden und „davon abhängen, inwieweit sich der zugrunde liegende disinflationäre Druck weiter abschwächt“. Im Bericht heißt es: „Das Aufwärtsrisiko für den mittelfristigen Inflationsdruck bleibt in der Einschätzung des Ausschusses weiterhin ausgeprägt.“
„Obwohl wir erwarten, dass die Inflation auf das Ziel von 2 % zurückkehrt, sind wir noch nicht über den Berg“, erklärte der Gouverneur der Bank of England, Bailey, in einer Stellungnahme.
Bezüglich der Verlangsamung des Tempos der Bilanzverkürzung sagte Bailey: „Das neue Ziel bedeutet, dass das Monetary Policy Committee die Bilanz weiterhin im Einklang mit seinen geldpolitischen Zielen verkleinern kann, während die Auswirkungen auf die Bedingungen am britischen Staatsanleihenmarkt weiterhin minimiert werden.“
Zwischen 2009 und 2021 kaufte die Bank of England britische Staatsanleihen im Wert von 875 Milliarden Pfund, um die Wirtschaft zu stützen. Bei dieser Sitzung stimmte der Chefökonom der Bank of England, Pill, dafür, das Tempo der Bilanzverkürzung bei 100 Milliarden Pfund zu belassen und argumentierte, dass der Bilanzabbau nur geringe Auswirkungen auf den Markt habe. Das Mitglied des Monetary Policy Committee, Mann, forderte hingegen eine Beschleunigung des Abbaus auf 62 Milliarden Pfund. Die Bank of England erklärte, dass der Verkauf von kurzfristigen, mittelfristigen und langfristigen britischen Staatsanleihen im kommenden Jahr im Verhältnis 40:40:20 erfolgen werde.
Analysten von Institutionen erklärten, dass die Bank of England heute beschlossen habe, sich aus dem „Wettbewerb“ mit der Regierung auf dem britischen Staatsanleihenmarkt zurückzuziehen – konkret durch die Reduzierung des Verkaufsvolumens langfristiger Staatsanleihen. Dies sei im Grunde ein Eingeständnis, dass die bisherigen Maßnahmen der Bank den öffentlichen Finanzen geschadet hätten. Da die britische Inflationsrate derzeit bei etwa 4 % liegt, ist eine Zinssenkung kurzfristig ausgeschlossen.
Die Bank of England erklärte, dass bei der Entlastung des Lohndrucks größere Fortschritte erzielt wurden als beim Preisdruck, wies jedoch darauf hin, dass der jüngste Anstieg der Inflation den Druck auf beide Faktoren erhöhen könnte.
Zuvor hatten die offiziellen Daten dieser Woche gezeigt, dass die britische Inflationsrate fast doppelt so hoch ist wie das 2 %-Ziel der Bank of England und es Anzeichen für eine Stabilisierung des Arbeitsmarktes gibt.
Obwohl die Bank of England darauf hingewiesen hatte, dass die Abkühlung des Arbeitsmarktes und die wirtschaftliche Schwäche die Grundlage für eine „künftige Entspannung des Preisdrucks“ seien, zeigen die jüngsten Daten, dass sich der Arbeitsmarkt nach dem Schock durch die Anhebung der Arbeitgeber-Lohnsteuer und des Mindestlohns durch Finanzministerin Rachel Reeves im April dieses Jahres stabilisiert hat.
Auch das Wirtschaftswachstum Großbritanniens übertraf die Erwartungen: Im ersten Halbjahr lag das Wachstumstempo unter den G7-Staaten an der Spitze. Die Bank of England hat nun ihre BIP-Wachstumsprognose für das dritte Quartal von zuvor 0,3 % auf 0,4 % angehoben.
Innerhalb der Bank of England gibt es erhebliche Meinungsverschiedenheiten darüber, „wie auf eine neue Inflationswelle infolge steigender Energie- und Lebensmittelpreise zu reagieren ist“. Derzeit steigen die Inflationserwartungen der britischen Haushalte, und einige Beamte befürchten, dass dies einen „Rückkopplungseffekt“ auslösen könnte: Steigende Inflationserwartungen führen zu höheren Lohnforderungen, was wiederum die Preise weiter steigen lässt.
Die Bank of England erwartet, dass die Inflationsrate in diesem Monat auf 4 % steigen wird. Diese Zahl wird etwa zwei Wochen vor der Sitzung des Monetary Policy Committee (MPC) im November veröffentlicht. Die Beamten sind besonders besorgt über den sprunghaften Anstieg der Lebensmittelpreise, da dieser das Leben der Verbraucher erheblich beeinflusst.
Analyse von Institutionen
Marion Amiot, Chefökonomin Großbritanniens bei S&P, sagte: „Wie erwartet hat die Bank of England keine Zinssenkung vorgenommen, und die Wahrscheinlichkeit einer weiteren geldpolitischen Lockerung in diesem Jahr ist gering. Es wird immer deutlicher, dass Unternehmen auf den steigenden Lohndruck – verursacht durch die Anhebung des Mindestlohns und die Erhöhung der Arbeitgeber-Nationalversicherungsbeiträge – mit Entlassungen reagieren, während die Gewinnmargen der Unternehmen unter Druck geraten und die Produktivität nicht Schritt hält. Das starke Lohnwachstum deutet darauf hin, dass diese Trends die strukturelle Arbeitslosenquote erhöhen und dass, sobald die wirtschaftliche Aktivität anzieht, das Risiko einer dauerhaft hohen Inflation steigt.“
Lloyd Harris, Leiter der Fixed-Income-Abteilung bei Miton Investors in London, ist der Ansicht, dass Großbritannien derzeit die am stärksten von „Stagflation“ betroffene Volkswirtschaft unter den Industrieländern ist – eine schwierige Situation mit hoher Inflation, geringem Wachstum und steigender Arbeitslosigkeit. Die derzeitige Regierungspolitik hat die Stagflation nicht eingedämmt, sondern verschärft: Steigende Arbeitgeberkosten und höhere Steuern erhöhen nicht nur den Inflationsdruck, sondern bremsen auch das Wirtschaftswachstum. Für die Bank of England und alle Märkte für GBP-Anlagen ist der nächste entscheidende Punkt der Herbsthaushalt. Sollte die Regierung wie erwartet die Steuern weiter erhöhen, wird die Bank of England wohl weiterhin mit der aktuellen schwierigen Stagflationslage zu kämpfen haben.
Simon Dangoor, Analyst bei Goldman Sachs, erklärte in einem Bericht, dass die Möglichkeit weiterer Zinssenkungen der Bank of England in diesem Jahr vom Ergebnis des britischen Herbsthaushalts im November abhängt. Die anhaltend hohe (klebrige) Inflation und die Entspannung auf dem Arbeitsmarkt sollten das Monetary Policy Committee eigentlich davon abhalten, die Geldpolitik zu lockern; sollte der Haushalt jedoch als weiteres Hemmnis für das britische Wirtschaftswachstum angesehen werden, könnte dies die Bank zu schnellen Gegenmaßnahmen (d.h. Zinssenkungen) veranlassen. Insgesamt, so Dangoor, wird die Bank of England voraussichtlich erst im Februar 2026 wieder mit Zinssenkungen beginnen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Bericht: TSMC wird ab Januar nächsten Jahres die Foundry-Preise für Wafer um 3–6 % erhöhen, und die Auftragsübersicht reicht bis 2030.
Laut Medienberichten verzeichnen die fortschrittlichen Fertigungsprozesse von TSMC mit 2 nm und 3 nm, die zu höheren Preisen angeboten werden, die stärksten Preisanstiege. Reife und spezielle Fertigungsprozesse werden hingegen je nach Produkt, Auslastung und Kunden individuell verhandelt. Der Auslastungsgrad der 8-Zoll-Fabriken von TSMC liegt derzeit über 100%, und Prozesse unter 45 nm sind vollständig ausgelastet. Der Aufbau von KI-Datenzentren treibt nicht nur die Nachfrage nach GPU und HBM an, sondern fördert auch die Bestellungen für PMIC, MCU und analoge ICs bei reifen Fertigungsprozessen.
Das US-Finanzministerium plant, bis zu 6 Milliarden US-Dollar an langfristigen Staatsanleihen zurückzukaufen, die Rendite der 30-jährigen Anleihen erreicht den höchsten Stand seit 2007.
Dies ist die zweite Runde von verstärkten Rückkäufen langlaufender Staatsanleihen durch das Finanzministerium. Dieses Mal werden Staatsanleihen mit einer Laufzeit von 20 bis 30 Jahren zurückgekauft. Nach der Ankündigung des maximalen Rückkaufvolumens stieg die Rendite der 30-jährigen US-Staatsanleihe weiter an und überschritt zeitweise 5,4%. Beim ersten verstärkten Rückkauf vor zwei Wochen lag das maximale Rückkaufziel ebenfalls bei 6 Milliarden US-Dollar und damit unter den Erwartungen einiger Marktteilnehmer. Tatsächlich wurden jedoch nur 5,2 Milliarden US-Dollar zurückgekauft, da das Finanzministerium von unzureichenden kompetitiven Geboten sprach.
Mehrere Faktoren sorgen für Druck, der Ausverkauf von US-Staatsanleihen verschärft sich! Die Rendite der 5-jährigen Anleihen überschreitet erstmals seit 2007 die 5 %, und die 10-jährige Rendite steigt auf 5,1 %.
Der US-PMI für September übertraf die Erwartungen, der internationale Rohölpreis stieg wieder auf 100 US-Dollar, und Signale für Zinserhöhungen von Fed-Gouverneuren belasteten den Anleihemarkt. Die enttäuschende Auktion von fünfjährigen Staatsanleihen verschärfte die Schwierigkeiten am Anleihemarkt zusätzlich. Die psychologische Marke von 5% bei den Renditen zehnjähriger US-Staatsanleihen verliert zunehmend ihre „Obergrenze“-Bedeutung, und der Markt diskutiert nun bereits über 6%. Neben den Zinserhöhungserwartungen führen auch finanzpolitische und angebotsseitige Belastungen zu einem Anstieg der langfristigen Anleiherenditen.
Berichten zufolge erwägt die Trump-Regierung ein 90-tägiges Diesel-Exportverbot, was jedoch dementiert wurde; die US-Energieministerin äußerte öffentlich ihre Ablehnung.
Am Mittwoch berichtete Politico, dass die Trump-Regierung ein 90-tägiges Verbot von Diesel-Exporten vorbereite. Kurz darauf meldete Reuters jedoch, dass die USA nicht bereit seien, ein solches Verbot umzusetzen. Die US-Energieministerin erklärte am selben Tag, ein Exportverbot für Diesel sei „definitiv nicht praktikabel“; ein solcher Schritt würde die Raffinerien zwingen, ihre Kapazitäten zu kürzen, was wiederum zu höheren Preisen für Benzin und Flugkraftstoff führen würde. Nach dem Bericht von Politico fielen die US-Diesel-Futures zeitweise um mehr als 7 %, erholten sich anschließend etwas, konnten aber die Verluste nicht wettmachen.
Krypto-Preise
Mehr


