
Wie wird der nächste Krypto-Zyklus aussehen?

Das zentrale Merkmal des nächsten Zyklus wird nicht mehr ein „spekulativer Liquiditätsschock“ sein, sondern die strukturelle Integration von Kryptowährungen in die globalen Kapitalmärkte.
Das zentrale Merkmal des nächsten Zyklus wird nicht mehr ein „spekulativer Liquiditätsschock“ sein, sondern die strukturelle Integration von Kryptowährungen in die globalen Kapitalmärkte.
Autor: arndxt
Übersetzung: Luffy, Foresight News
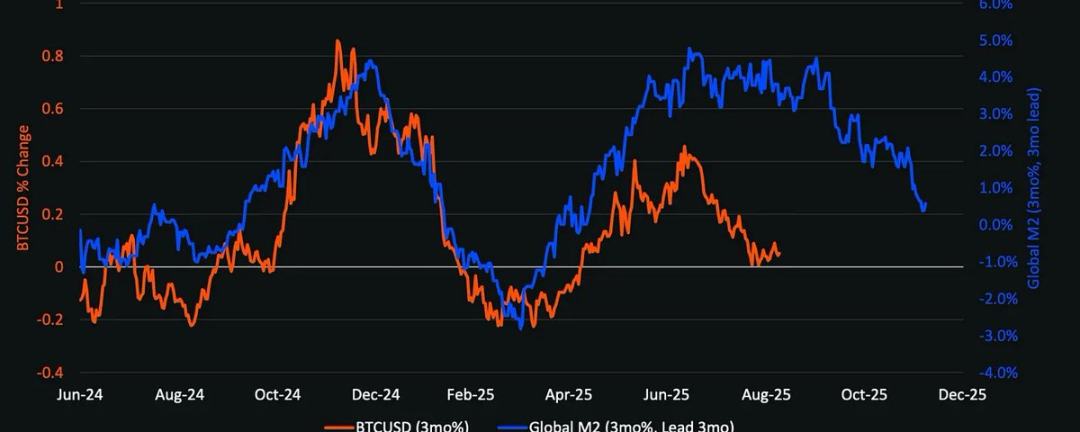
Diagramm der globalen M2 und Bitcoin-Preise
Die wichtigste strukturelle Schlussfolgerung ist: Kryptowährungen werden sich nicht von der Makroökonomie abkoppeln. Das Timing und das Ausmaß der Liquiditätsrotation, der Zinspfad der Federal Reserve sowie das Muster der institutionellen Adoption werden den Entwicklungsweg des Kryptozyklus bestimmen.
Anders als 2021 wird die bevorstehende Altcoin-Saison (sofern sie eintritt) langsamer, selektiver und institutioneller geprägt sein.
Wenn die Federal Reserve durch Zinssenkungen und Anleiheemissionen Liquidität freisetzt und die institutionelle Akzeptanz weiter zunimmt, könnte 2026 der bedeutendste Risikoanlagenzyklus seit 1999-2000 werden. Kryptowährungen dürften davon profitieren, aber ihre Performance wird normativer sein und kein explosionsartiges Wachstum zeigen.
Politische Divergenz der Federal Reserve und Marktliquidität
1999 erhöhte die Federal Reserve die Zinsen um 175 Basispunkte, während der Aktienmarkt bis zum Höchststand im Jahr 2000 weiter stieg. Heute sind die Erwartungen an die Terminmärkte völlig entgegengesetzt: Bis Ende 2026 wird eine Zinssenkung um 150 Basispunkte erwartet. Sollte sich diese Erwartung erfüllen, wird der Markt in ein Umfeld mit zunehmender, nicht restriktiver Liquidität eintreten. Aus Sicht der Risikobereitschaft könnte das Marktumfeld 2026 dem von 1999-2000 ähneln, jedoch mit völlig entgegengesetztem Zinsverlauf. Sollte dies zutreffen, könnte 2026 ein „heftigeres 1999-2000“ werden.
Neuer Kontext des Kryptomarktes (im Vergleich zu 2021)
Vergleicht man den aktuellen Markt mit dem letzten Hauptzyklus, sind die Unterschiede deutlich:
- Strengere Kapitaldisziplin: Hohe Zinsen und anhaltende Inflation zwingen Investoren dazu, risikoreiche Anlagen vorsichtiger auszuwählen;
- Kein pandemiebedingter Liquiditätsschub: Es fehlt ein sprunghafter Anstieg der breiten Geldmenge (M2), das Branchenwachstum muss auf steigender Adoption und Kapitalallokation beruhen;
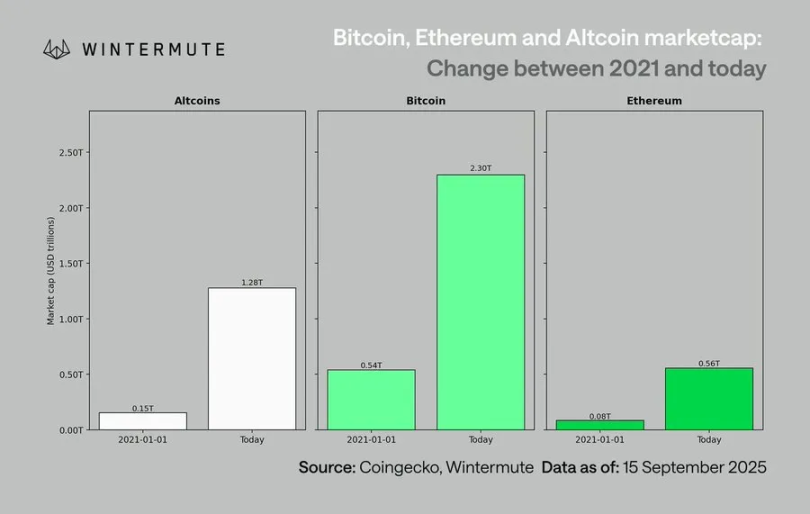
- Marktkapitalisierung um das 10-fache gewachsen: Eine größere Basis bedeutet tiefere Liquidität, aber die Wahrscheinlichkeit von Überrenditen im Bereich von 50-100x ist geringer;
- Institutionelle Kapitalzuflüsse: Die Akzeptanz durch Mainstream-Institutionen ist fest etabliert, die Kapitalzuflüsse verlaufen stetiger und fördern eine langsame Rotation und Integration des Marktes, statt explosiver Umschichtungen zwischen den Assets.
Verzögerung von Bitcoin und die Liquiditäts-Übertragungskette
Die Performance von Bitcoin weist eine Verzögerung in Bezug auf das Liquiditätsumfeld auf, da neue Liquidität „stromaufwärts“ in kurzfristigen Staatsanleihen und Geldmärkten gebunden ist. Als Asset am Ende der Risikokurve profitieren Kryptowährungen erst, wenn die Liquidität nach unten durchgereicht wird.
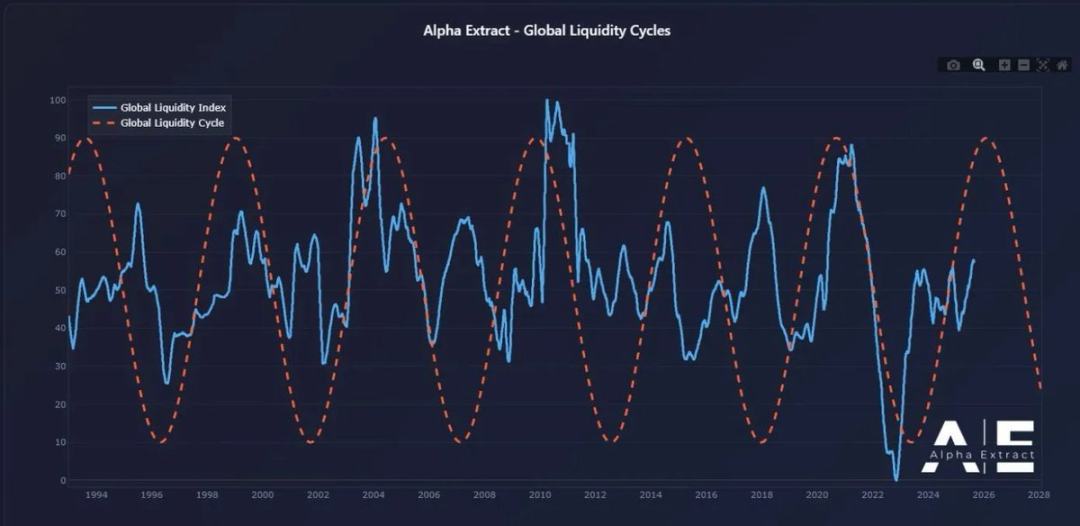
Katalysatoren für eine starke Performance von Kryptowährungen sind unter anderem:
- Expansion der Bankkredite (ISM Manufacturing Index > 50);
- Abflüsse aus Geldmarktfonds nach Zinssenkungen;
- Ausgabe langfristiger Anleihen durch das Finanzministerium, wodurch die langfristigen Zinsen gesenkt werden;
- Schwächung des US-Dollars, was den globalen Finanzierungsdruck verringert.
Historische Muster zeigen, dass Kryptowährungen in der Regel in der Spätphase eines Zyklus steigen, nachdem diese Bedingungen erfüllt sind – später als Aktien und Gold.
Risiken für das Basisszenario
Obwohl der Liquiditätsrahmen bullisch erscheint, bestehen weiterhin mehrere potenzielle Risiken:
- Anstieg der langfristigen Renditen (ausgelöst durch geopolitische Spannungen);
- Stärkung des US-Dollars, was die globale Liquidität verknappt;
- Schwache Bankkredite oder ein restriktiveres Kreditumfeld;
- Liquidität verbleibt in Geldmarktfonds und fließt nicht in Risikoanlagen.
Das zentrale Merkmal des nächsten Zyklus wird nicht mehr ein „spekulativer Liquiditätsschock“ sein, sondern die strukturelle Integration von Kryptowährungen in die globalen Kapitalmärkte. Mit dem Zufluss institutionellen Kapitals, vorsichtiger Risikobereitschaft und politisch getriebenen Liquiditätsveränderungen könnte 2026 den Wandel von Kryptowährungen vom „Boom-und-Bust“-Modell hin zu einer „systemisch relevanten“ Anlageklasse markieren.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Nachfrage nach KI beschleunigt die Expansion von TSMC, die monatliche Produktionskapazität für 2-Nanometer-Chips soll bis Ende des Jahres 120.000 Wafer erreichen.
Berichten zufolge haben Branchenriesen wie Apple, Nvidia und AMD ihre Bestellungen um 10–20 % erhöht, was dazu führt, dass die monatliche Produktionskapazität von TSMC für 2-Nanometer-Chips bis Ende des Jahres auf 120.000 Wafer steigt – über 20 % mehr als ursprünglich prognostiziert. Das Ziel für 2027 wird damit zwei Jahre früher erreicht. Zum ersten Mal in der Geschichte nehmen fünf Werke gleichzeitig die Produktion auf; von 2026 bis 2028 liegt das jährliche Wachstum der Produktionskapazität (CAGR) bei beeindruckenden 70 %.
Langfristiger Ausverkauf von Staatsanleihen hält an! Die Rendite der 10-jährigen US-Staatsanleihe übersteigt erneut 5,2 %, das Narrativ „KI-Explosion vs. steigende Finanzierungskosten“ wird intensiver.
Am Montag stiegen die Ölpreise, nachdem US-Präsident Donald Trump den jüngsten Vorschlag des Irans zur Wiedereröffnung der Straße von Hormus abgelehnt hatte. Dies verstärkte die Sorgen um die Inflation und führte dazu, dass US-Staatsanleihen erneut abverkauft wurden.
Banken verdienen seit Jahren mühelos mit ungenutztem Kapital – wollen KI-Agenten das nun ändern?
Seit Jahren verdienen Banken an den ungenutzten Geldern ihrer Kunden, aber KI-Agenten könnten diese Situation grundlegend verändern.
Goldman Sachs: Der US-Aktienmarkt zeigt derzeit ein Muster von „starkem Index, schwachem Vertrauen“ – Nachholer könnten im nächsten Abschnitt im Mittelpunkt stehen
Laut Goldman Sachs zeigt der US-Aktienmarkt derzeit ein ungewöhnliches Muster – die Indizes entwickeln sich stark, während das Investorenvertrauen schwach bleibt. Das deutet darauf hin, dass der Markt weiterhin Aufwärtspotenzial hat und die zuvor von den führenden KI-Aktien abgehängten Werte nun die Chance auf eine Nachholrally haben.

Krypto-Preise
Mehr


