
Der Schlüssel zur BearWhale-Transformation: Die zweite S-Kurve des Wachstums

Die S-Kurve zweiten Grades entsteht aus der Normalisierung der finanziellen Struktur unter realen Einschränkungen durch Ertrag, Arbeit und Vertrauenswürdigkeit.
Original Title: The Second S-Curve
Original Author: arndxt, Crypto Analyst
Original Translator: AididiaoJP, Foresight News
Die Liquiditätsexpansion bleibt das dominierende makroökonomische Narrativ.
Rezessionssignale hinken hinterher, strukturelle Inflation zeigt sich hartnäckig.
Die Leitzinsen liegen über dem neutralen Niveau, aber unterhalb der Schwelle zur Straffung.
Die Märkte preisen eine sanfte Landung ein, aber die eigentliche Anpassung ist institutionell: von billiger Liquidität zu zurückhaltender Produktivität.
Die zweite Kurve ist nicht zyklisch.
Sie ist die strukturelle Normalisierung der Finanzwelt unter realen Beschränkungen durch Rendite, Arbeit und Glaubwürdigkeit.
Zyklische Transformation
Die Token2049-Konferenz in Singapur markiert einen Wendepunkt vom spekulativen Wachstum zur strukturellen Konsolidierung.
Die Märkte bewerten Risiken neu und verlagern sich von narrativgetriebener Liquidität zu einkommensgestützten Renditedaten.
Wichtige Übergänge:
· Perpetual Decentralized Exchanges behalten ihre Dominanz, wobei Hyperliquid Liquidität im Netzwerkmaßstab sicherstellt.
· Prediction Markets entstehen als funktionale Derivate des Informationsflusses.
· KI-bezogene Protokolle mit realen Web2-Anwendungsszenarien erweitern leise ihre Einnahmen.
· Re-staking und DAT haben ihren Höhepunkt erreicht; die Dezentralisierung der Liquidität ist offensichtlich.
Makro-Institutionell: Währungsabwertung, Demografie, Liquidität
Vermögenspreisinflation spiegelt Währungsabwertung wider, nicht organisches Wachstum.
Während der Liquiditätsexpansion übertreffen Duration-Assets den Gesamtmarkt.
Während der Liquiditätskontraktion werden Hebelwirkung und Bewertungen komprimiert.
Drei strukturelle Treiber:
· Währungsabwertung: Die Rückzahlung von Staatsschulden erfordert eine fortgesetzte Bilanzausweitung.
· Demografische Struktur: Die Alterung der Bevölkerung verringert die Produktivität und verstärkt die Abhängigkeit von Liquidität.
· Liquiditätspipeline: Die globale Gesamtsumme der Liquidität, d.h. die Summe der Zentralbank- und Bankensystemreserven, hat seit 2009 90% der Performance von Risikoanlagen nachgezeichnet.
Rezessionsrisiko: Nachlaufende Daten, Frühindikatoren
Gängige Rezessionsindikatoren sind nachlaufend.
CPI, Arbeitslosenquote und die Sam-Regel bestätigen einen wirtschaftlichen Abschwung erst, nachdem er begonnen hat.
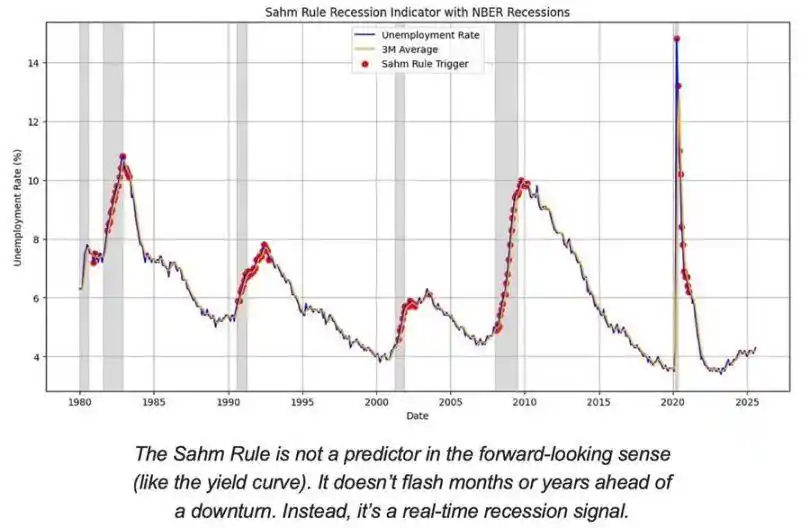
Die USA befinden sich im Spätstadium des Konjunkturzyklus, nicht in einer Rezessionsphase.
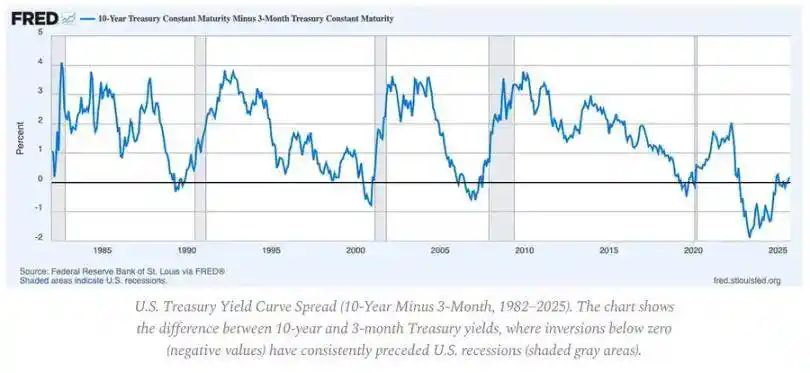
Die Wahrscheinlichkeit einer sanften Landung bleibt höher als das Risiko einer harten Landung, aber das Timing der Politik ist ein begrenzender Faktor.
Frühindikatoren:
· Die Inversion der Zinskurve bleibt das klarste Frühwarnsignal.
· Die Kreditspreads sind unter Kontrolle, was auf keine unmittelbar bevorstehenden systemischen Belastungen hindeutet.
· Der Arbeitsmarkt kühlt sich allmählich ab; die Beschäftigung bleibt im Zyklus angespannt.
Inflationsdynamik: Das Problem der letzten Meile
Die Anti-Inflation bei Rohstoffen ist abgeschlossen; Dienstleistungsinflation und Lohnstarrheit verankern nun den Gesamt-CPI bei etwa 3%.
Diese "letzte Meile" stellt die komplizierteste Phase der Inflationsbekämpfung seit den 1980er Jahren dar.
· Rohstoffdeflation gleicht nun einen Teil der CPI-Auswirkungen aus.
· Lohnwachstum nahe 4% hält die Dienstleistungsinflation hoch.
· Die Messung der Wohnungsinflation hinkt hinterher; die realen Marktmieten haben sich abgekühlt.
Politische Implikationen:
· Die Fed steht vor einem Zielkonflikt zwischen Glaubwürdigkeit und Wachstum.
· Vorzeitige Zinssenkungen bergen das Risiko einer erneuten Beschleunigung; eine zu lange Beibehaltung birgt das Risiko einer Überstraffung.
· Das Gleichgewichtsergebnis ist ein neuer Inflationsboden nahe 3%, nicht 2%.
Makroökonomische Struktur
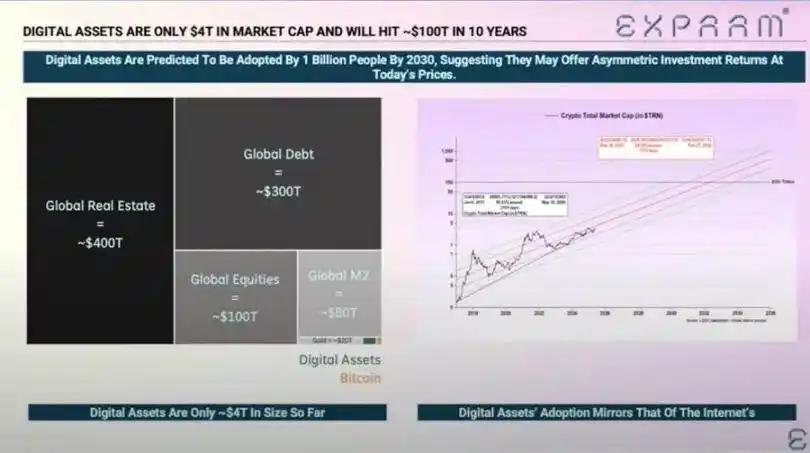
Drei langfristige Inflationsanker bestehen weiterhin:
· Deglobalisierung: Die Diversifizierung der Lieferketten hat die Transformationskosten erhöht.
· Energiewende: Kapitalintensive, kohlenstoffarme Aktivitäten haben die kurzfristigen Investitionskosten erhöht.
· Demografische Struktur: Strukturelle Arbeitskräftemangel haben zu anhaltender Lohnstarrheit geführt.
Diese Faktoren haben die Fähigkeit der Federal Reserve eingeschränkt, ohne höheres nominales Wachstum oder anhaltend höhere Inflation zu normalisieren.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
JPMorgan: Maßgeschneiderte Chips werden bis 2027 einen größeren Anteil an den Auslieferungen ausmachen als GPUs, Broadcom TPU "unsichtbar in der Lieferkette" bedeutet nicht, dass Aufträge zweifelhaft sind
JPMorgan erwartet, dass der Anteil der Auslieferungen von ASIC/XPU im Jahr 2027 54 % erreichen wird und damit GPU überholt; kundenspezifische Chips werden zu einem wichtigen Wachstumstreiber für die KI-Rechenleistung. Die fünfjährige TPU-Vereinbarung zwischen Broadcom und Google umfasst die Jahre 2026 bis 2031; obwohl die Informationen zur Lieferkette nicht transparent sind, bedeutet dies nicht, dass die Aufträge in Zweifel stehen – die Einnahmensichtbarkeit bleibt stark. Gleichzeitig steigen sowohl die Nachfrage nach Wafer-Equipment als auch nach Speicher, was den Fortbestand des Halbleiterzyklus unterstützt.
Der Abwärtstrend bei US-Aktien im September ist noch nicht vorbei? Citadel-Strategen warnen: Bis Ende des Monats besteht weiterhin Abwärtsdruck, im Oktober könnte eine Wende bevorstehen.
Rubner, Stratege von Citadel Securities, erklärt, dass am Freitag der „dreifache Hexensabbat“ an der US-Börse mit dem Ablauf von Optionen im Wert von 7 Billionen US-Dollar stattfindet. Quantitative Strategien bieten weiterhin Spielraum für Verkäufe, die Aktienrückkaufsperiode befindet sich im Schweigen, und eine Quartalsend-Balancierung der Pensionsfonds kommt hinzu. Bis Monatsende haben die Bären weiterhin die Oberhand. Allerdings lässt die übermäßige Begeisterung für KI-Trading stark nach. Saisonal günstige Bedingungen im vierten Quartal, die Berichtsperiode und der Neustart von Aktienrückkäufen wirken zusammen positiv — Rubner sieht deswegen das vierte Quartal sehr optimistisch.
Krypto-Preise
Mehr


