
Wird die Fed restriktiver? Barclays: Powell will die Erwartung einer unvermeidlichen Zinssenkung „durchbrechen“, und die Daten unterstützen weitere Zinssenkungen.

Barclays ist der Ansicht, dass der Markt die Äußerungen von Powell fälschlicherweise als restriktiv interpretiert hat.
Barclays ist der Ansicht, dass die als „hawkish“ interpretierte Aussage von Powell vom Markt fehlinterpretiert wurde.
Autorin: Dong Jing
Quelle: Wallstreet News
Die „hawkische“ Interpretation der jüngsten Aussagen von Fed-Präsident Powell durch den Markt könnte ein Missverständnis sein. Barclays ist der Meinung, dass Powells eigentliches Ziel darin bestand, das übermäßige Vertrauen des Marktes in eine „sichere Zinssenkung“ zu korrigieren.
Nach der FOMC-Sitzung im Oktober erklärte der Fed-Präsident auf der Pressekonferenz, dass der Inflationsdruck kurzfristig weiterhin nach oben zeige, der Arbeitsmarkt Abwärtsrisiken ausgesetzt sei und die aktuelle Lage sehr herausfordernd sei. Im Ausschuss gebe es noch erhebliche Meinungsverschiedenheiten darüber, ob im Dezember erneut die Zinsen gesenkt werden sollten – eine Zinssenkung sei keineswegs beschlossene Sache. Der Markt interpretierte diese Aussagen als hawkish, zweijährige US-Staatsanleihen wurden verkauft, die Renditen stiegen deutlich und die US-Aktienmärkte gaben nach.
Am 31. Oktober berichtete Trading Desk, dass Barclays in seinem neuesten Bericht eine klare Gegenmeinung vertritt: Die Panik am Markt könnte ein Fehlurteil sein, Powells wahre Absicht sei nicht ein hawkischer Kurswechsel, sondern das Management der zu „sicheren“ Zinssenkungserwartungen des Marktes.
Das Analystenteam um Anshul Pradhan von Barclays sieht darin eine Kommunikationsstrategie, die darauf abzielt, die Annahme des Marktes zu durchbrechen, dass eine Zinssenkung unabhängig von den Daten bereits beschlossene Sache sei. Die neuesten Wirtschaftsdaten zeigen, dass die Arbeitskräftenachfrage weiter nachlässt und die zugrunde liegende Inflation nicht weit vom 2%-Ziel entfernt ist – all dies spricht für weitere Zinssenkungen durch die Fed.
Barclays weist im Bericht darauf hin, dass die aktuelle Marktbewertung zu hawkish sei und das Risiko eines deutlich schwächeren Arbeitsmarktes sowie die Möglichkeit, dass ein neuer Fed-Präsident einen dovisheren Kurs einschlägt, nicht ausreichend widerspiegele.
Kein hawkischer Kurswechsel, sondern Aufbrechen der „Gewissheit“ des Marktes
Barclays betont im Bericht: „Wir glauben, dass das Hauptmotiv darin besteht, die Annahme des Marktes zu widerlegen, dass eine Zinssenkung im Dezember bereits beschlossene Sache ist, und nicht in einer hawkischen Reaktion der Fed auf die Daten.“
Anders ausgedrückt: Die Fed möchte bekräftigen, dass ihre Entscheidungen datenabhängig sind und nicht von den Erwartungen des Marktes bestimmt werden. Powell stellte klar, dass die Fed auf die nachlassende Arbeitskräftenachfrage reagieren werde – was genau das ist, was derzeit geschieht.
Der Bericht hebt hervor, dass die neuesten Wirtschaftsdaten nicht nur keinen hawkischen Kurs unterstützen, sondern vielmehr weitere Zinssenkungen rechtfertigen.
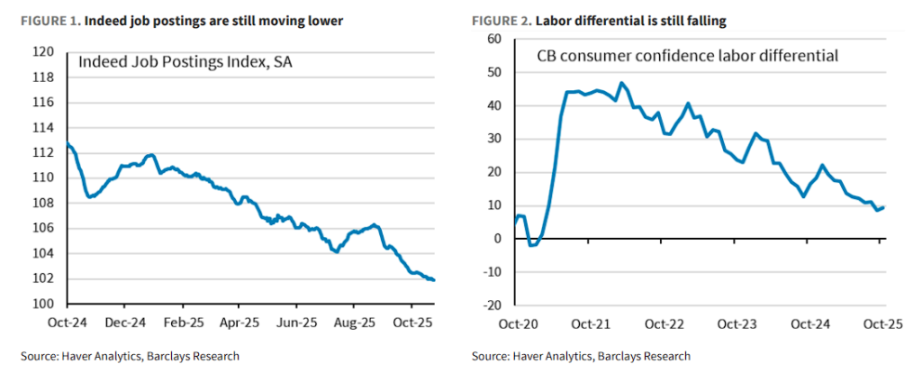
Im Arbeitsmarkt zeigen Frühindikatoren wie die Zahl der offenen Stellen bei Indeed und das Verhältnis von „Jobs plentiful vs. hard to get“, dass die Nachfrage nachlässt.
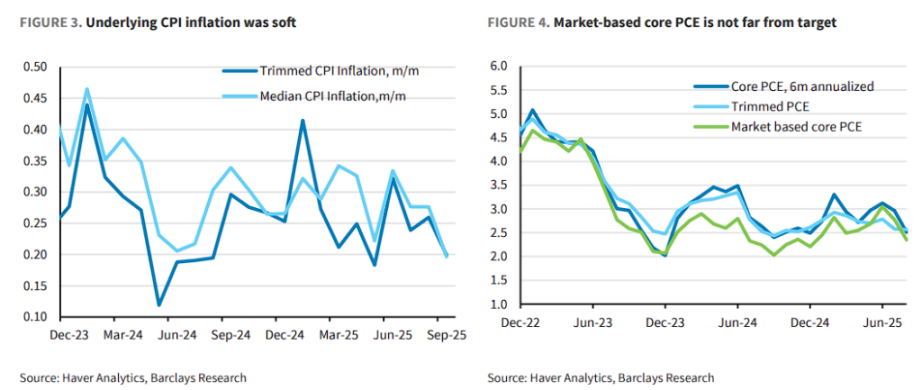
Auch im Bereich Inflation räumte Powell ein, dass die jüngsten Daten schwach waren. Die Kerninflationsindikatoren zeigen bereits einen Abwärtstrend. Die Analyse von Barclays kommt zu dem Schluss, dass die marktbasierte Kern-PCE-Inflation – nach Herausrechnung der Zölle – bereits nahe am 2%-Ziel liegt.
„Insgesamt gilt: Wenn die zugrunde liegende Inflation nur wenige Zehntelprozentpunkte über dem Ziel liegt und die Arbeitslosenquote nur wenige Zehntelprozentpunkte über der natürlichen Arbeitslosenquote (NAIRU) liegt, sollte die Geldpolitik neutral ausgerichtet sein.“
Das bedeutet, dass unter den aktuellen Daten restriktive Geldpolitik nicht mehr notwendig ist. Barclays beobachtet, dass der Markt derzeit bis Juni 2026 nur insgesamt 55 Basispunkte Zinssenkungen einpreist – diese Sichtweise sei „zu einseitig“.
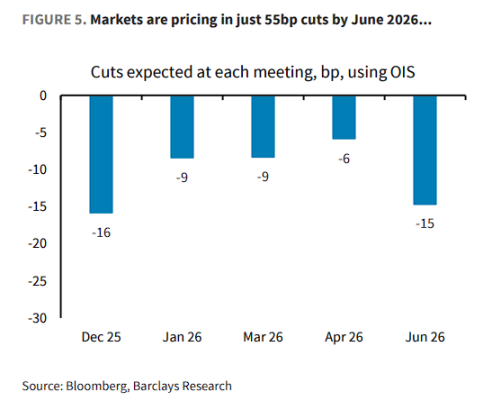
Derzeit erwartet der Markt bis März 2026 nur eine Zinssenkung um 35 Basispunkte und bis Juni nur um 55 Basispunkte auf 3,3%. Die implizierte Verteilung am Optionsmarkt zeigt, dass es unterschiedliche Erwartungen bezüglich der Anzahl der Zinssenkungen im März und Juni gibt; das modale Szenario ist, dass es bis Juni nur eine Zinssenkung gibt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Novo Nordisk (NVO.US) wirft eine Pipeline-Blue-Print im Wert von 23 Milliarden Dollar vor, doch der Markt kauft nicht! Investoren fragen: "Wie kann man gegen den Wind wenden?"
Nachdem Novo Nordisk im Markt für Adipositas von Eli Lilly überholt wurde, konnte das Unternehmen CEO Mike Doustdal keinen konkreten Plan zur Rückkehr in die Gewinnzone präsentieren, was Investoren enttäuschte. Das Unternehmen versprach, in den kommenden Jahren mehr als fünf Blockbuster-Medikamente auf den Markt zu bringen und einen zusätzlichen Umsatz von über 23 Milliarden US-Dollar zu erzielen, jedoch fehlten bei der Pressekonferenz Details darüber, wie das Wachstum gefördert werden soll.

Vier Raketenstarts in 25 Tagen in Sicht! Rocket Lab (RKLB.US) beschleunigt Raketenstarts, um die ehrgeizigen Pläne für „Weltraum-AI-Infrastruktur“ voranzutreiben.
Nach einem weiteren erfolgreichen Einsatz steht die 97. Electron-Rakete von Rocket Lab nun auf der Startrampe. Dieser Flug wird Rocket Labs vierter Start innerhalb von 25 Tagen sein und gleichzeitig die 18. Mission im Jahr 2026.
Das "Schuldenloch" hinter dem rasanten Wachstum der KI: In den nächsten fünf Jahren könnten 1,2 Billionen US-Dollar externe Finanzierung benötigt werden.
Das rasante Wachstum von KI schafft ein beispielloses „Schuldenloch“: laut Berechnungen von Bank of America werden die gesamten Investitionsausgaben für den Bau von KI-Rechenzentren zwischen 2025 und 2030 bis zu 5 Billionen US-Dollar erreichen. Allein der externe Finanzierungsbedarf der führenden Cloud-Konzerne liegt bei 1,2 bis 1,5 Billionen US-Dollar. Bei Amazon und Meta ist der freie Cashflow bereits knapp; Nvidia und Broadcom übernehmen stillschweigend die Rolle "impliziter Bürgen". Ein kapitalintensives Glücksspiel, das die globalen Kreditmärkte neu gestaltet, hat bereits begonnen.
Krypto-Preise
Mehr


