
Rückkäufe können DeFi nicht retten

2025 wird für DeFi-Projekte kein einfaches Jahr, doch sie haben tatsächlich einen Trick von der Wall Street gelernt: Rückkäufe als Zeichen des Vertrauens.
Laut einem Bericht des Krypto-Market-Makers Keyrock gaben die führenden 12 DeFi-Protokolle im Jahr 2025 rund 800 Millionen US-Dollar für Rückkäufe und Dividenden aus, was einem Anstieg von 400 % gegenüber Anfang 2024 entspricht.
Analyst Amir Hajian schreibt im Bericht: „So wie börsennotierte Unternehmen Rückkäufe nutzen, um langfristige Verpflichtungen zu signalisieren, wollen auch DeFi-Teams damit beweisen, dass sie profitabel sind, Cashflow generieren und eine Zukunft haben.“
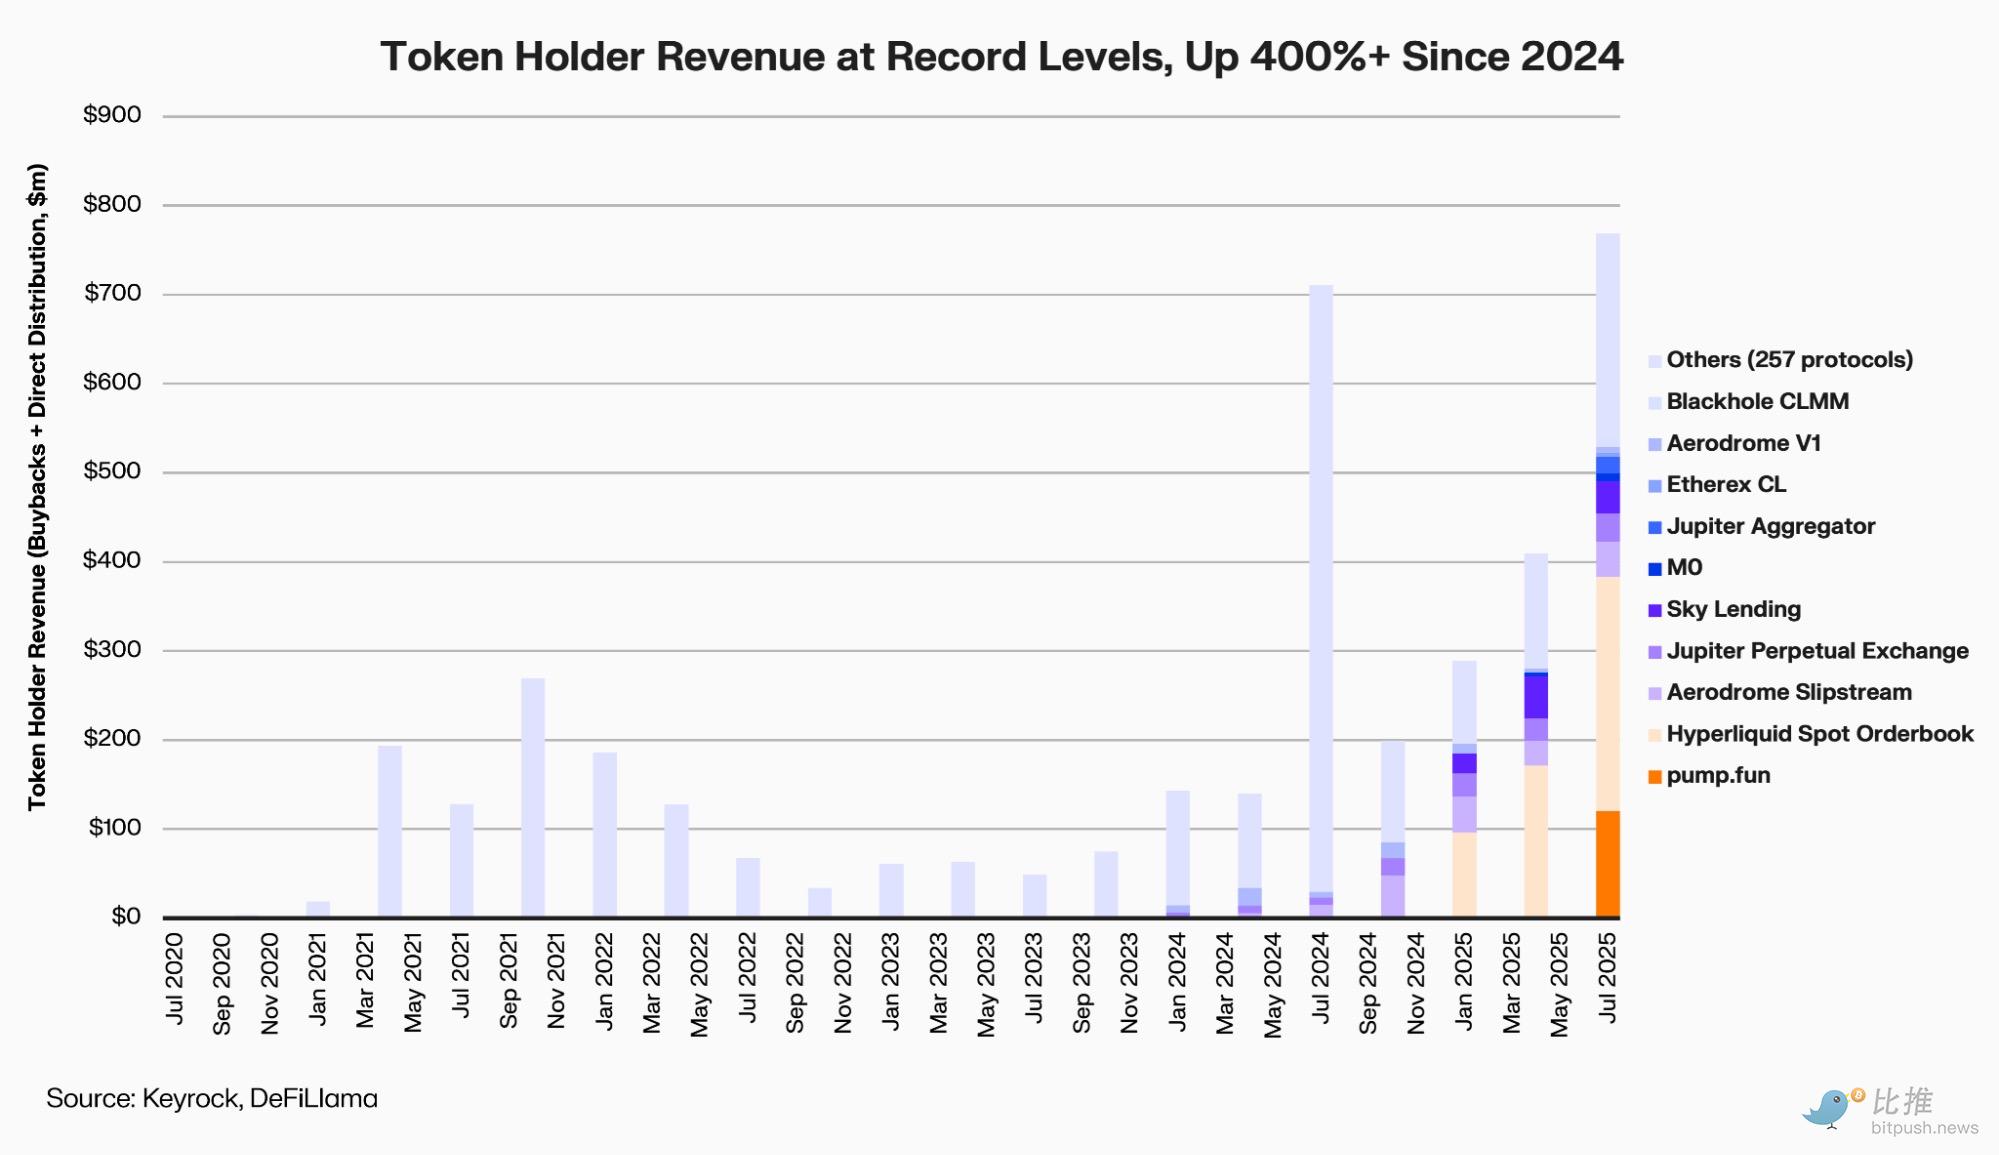
Doch in einem Markt mit geringer Liquidität und schwacher Risikobereitschaft bleibt die Frage: Sind diese „Belohnungen für Tokenholder“ eine Rückkehr zum Wert oder nur ein sinnloses Verbrennen von Geld?
Wer ist Teil der Rückkaufswelle?
Diese Rückkaufswelle begann zu Jahresbeginn mit Aave und MakerDAO und setzte sich fort mit PancakeSwap, Synthetix, Hyperliquid undEther.fi – sie umfasst praktisch alle Hauptbereiche von DeFi.
Aave (AAVE) ist eines der ersten großen Projekte, das systematische Rückkäufe gestartet hat.
Seit April 2025 kauft die Aave DAO wöchentlich AAVE im Wert von etwa 1 Million US-Dollar mit den Protokolleinnahmen zurück und diskutierte im Oktober, diesen Mechanismus zu „normalisieren“, mit einem maximalen Jahresbudget von 50 Millionen US-Dollar.
Am Tag der Annahme des Vorschlags stieg AAVE kurzfristig um 13 %, doch nach sechs Monaten Pilotphase blieb der Buchgewinn negativ.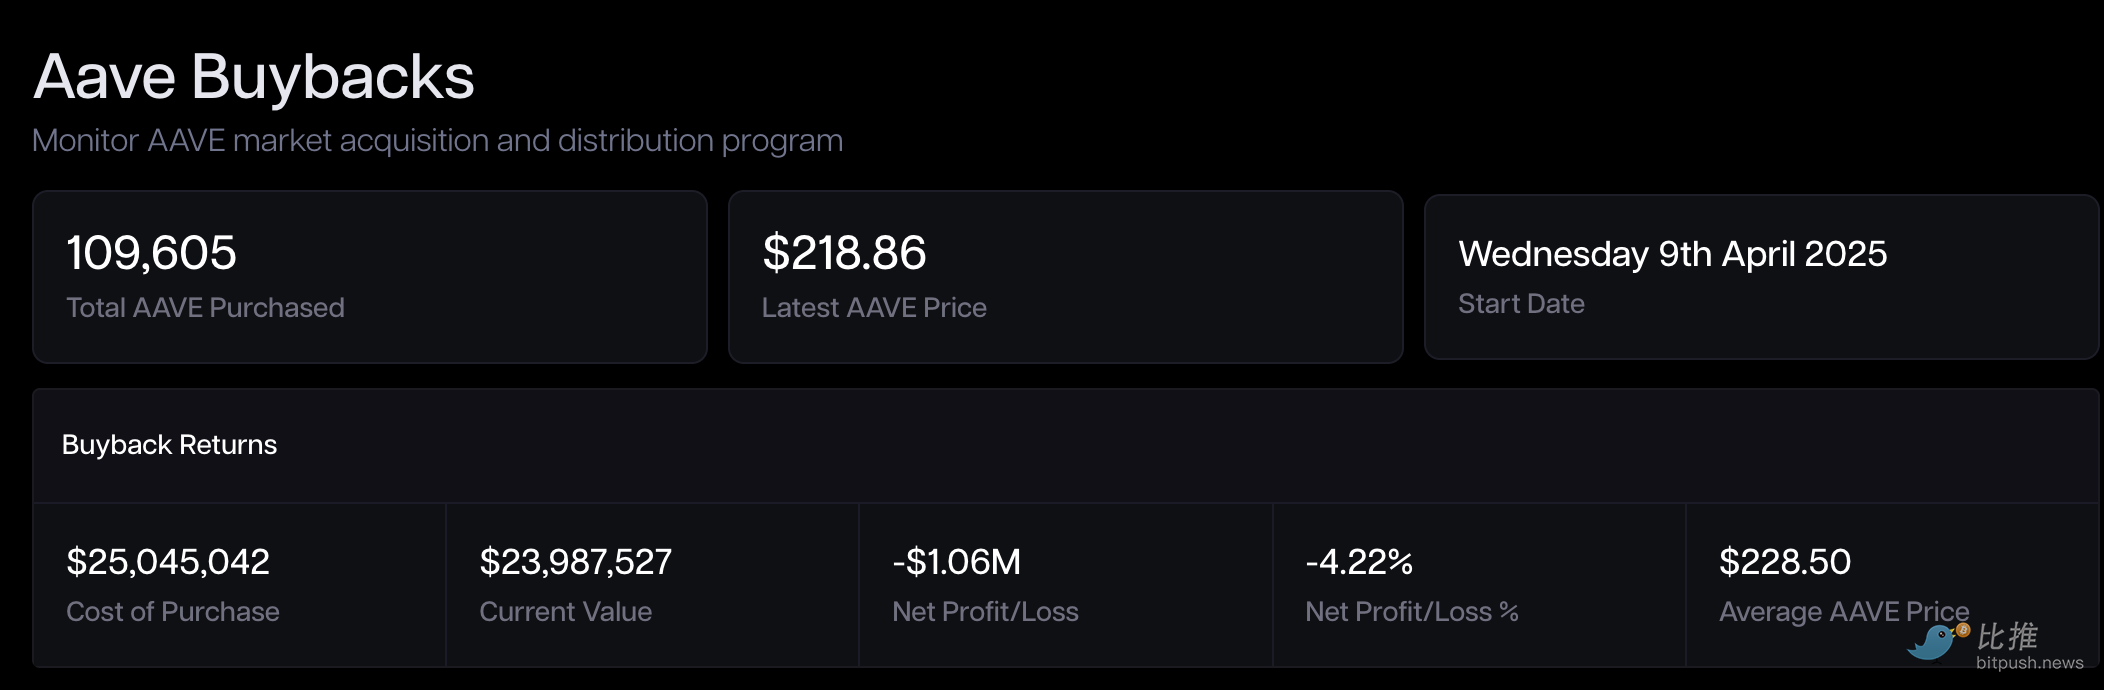
MakerDAO (MKR) führte 2023 die Smart Burn Engine ein, die überschüssige DAI regelmäßig zum Rückkauf und zur Verbrennung von MKR verwendet. In der ersten Woche nach Einführung stieg MKR um 28 % und wurde als Vorbild für „Cashflow-Rückgaben an Tokenholder“ gefeiert.
Ein Jahr später zeigt sich jedoch ein Paradoxon: Das Vertrauen ist zurück, doch die Bewertung hinkt hinterher.
Obwohl die Fundamentaldaten stark sind (MakerDAO steigert die DAI-Reserveerträge kontinuierlich durch Real World Assets, RWA), liegt der MKR-Preis (Stand Ende Oktober 2025, etwa bei 1.800 US-Dollar) immer noch nur bei einem Drittel des Allzeithochs aus dem Bullenmarkt 2021 (ca. 6.292 US-Dollar).
Das Ethereum-Liquid-Staking-Protokoll Ether.fi (ETHFI) hat kürzlich einen Vorschlag gemacht, der zweifellos die meiste Aufmerksamkeit auf sich gezogen hat. Die DAO autorisierte bis zu 50 Millionen US-Dollar, um ETHFI in Tranchen unter 3 US-Dollar zurückzukaufen, mit einer schnellen Snapshot-Abstimmung, um „den Preis zu stabilisieren und das Vertrauen wiederherzustellen“.
Der Markt bleibt jedoch vorsichtig: Wenn die Mittel hauptsächlich aus den Treasury-Reserven und nicht aus nachhaltigen Einnahmen stammen, wird eine solche „Stützungsrückkauf“-Strategie letztlich schwer aufrechtzuerhalten sein.
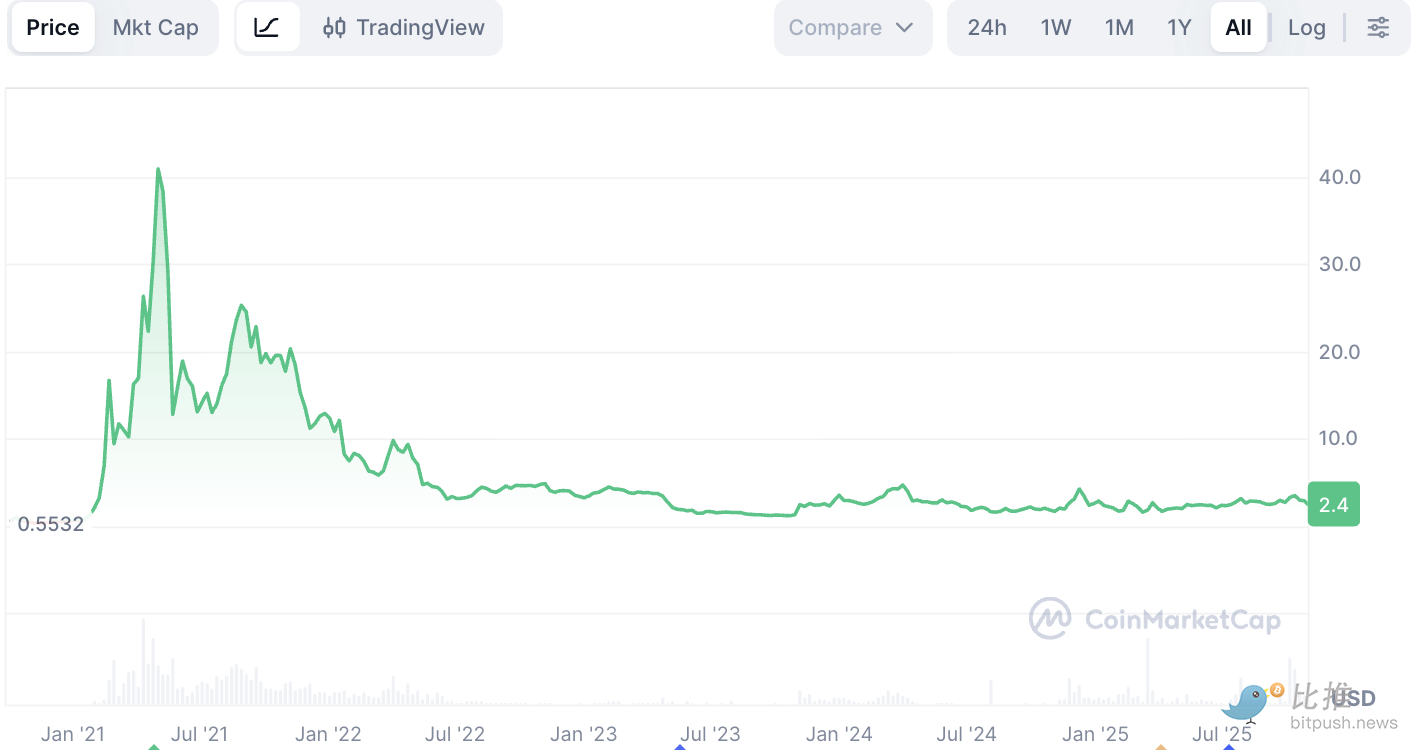
PancakeSwap (CAKE) hat den programmatischsten Weg gewählt. Der Mechanismus „Buyback & Burn“ ist in das Tokenmodell integriert, und die Nettoinflationsdaten werden monatlich veröffentlicht. Im April 2025 verringerte sich das CAKE-Nettoangebot um 0,61 % und trat damit in einen anhaltenden deflationären Zustand ein.
Der Preis bleibt jedoch knapp über 2 US-Dollar und damit weit unter dem Allzeithoch von 44 US-Dollar aus dem Jahr 2021 – das verbesserte Angebot sorgt für Stabilität, aber nicht für eine Prämie.
Synthetix (SNX) und GMX verwenden ebenfalls Protokollgebühren, um Token zurückzukaufen und zu verbrennen.
Synthetix hat im Update 2024 ein Buyback-Modul integriert, während GMX einen Teil der Handelsgebühren automatisch in den Rückkaufpool einfließen lässt.
Beide verzeichneten während des Rückkaufhochs 2024 eine Erholung von 30 % bis 40 %, pausierten jedoch die Rückkäufe, als die Stablecoin-Bindung unter Druck geriet und die Gebühren sanken, und verlagerten die Mittel in Risikovorsorge.
Der eigentliche „Ausnahmegewinner“ ist jedoch die Perpetual-Contract-Plattform Hyperliquid (HYPE).
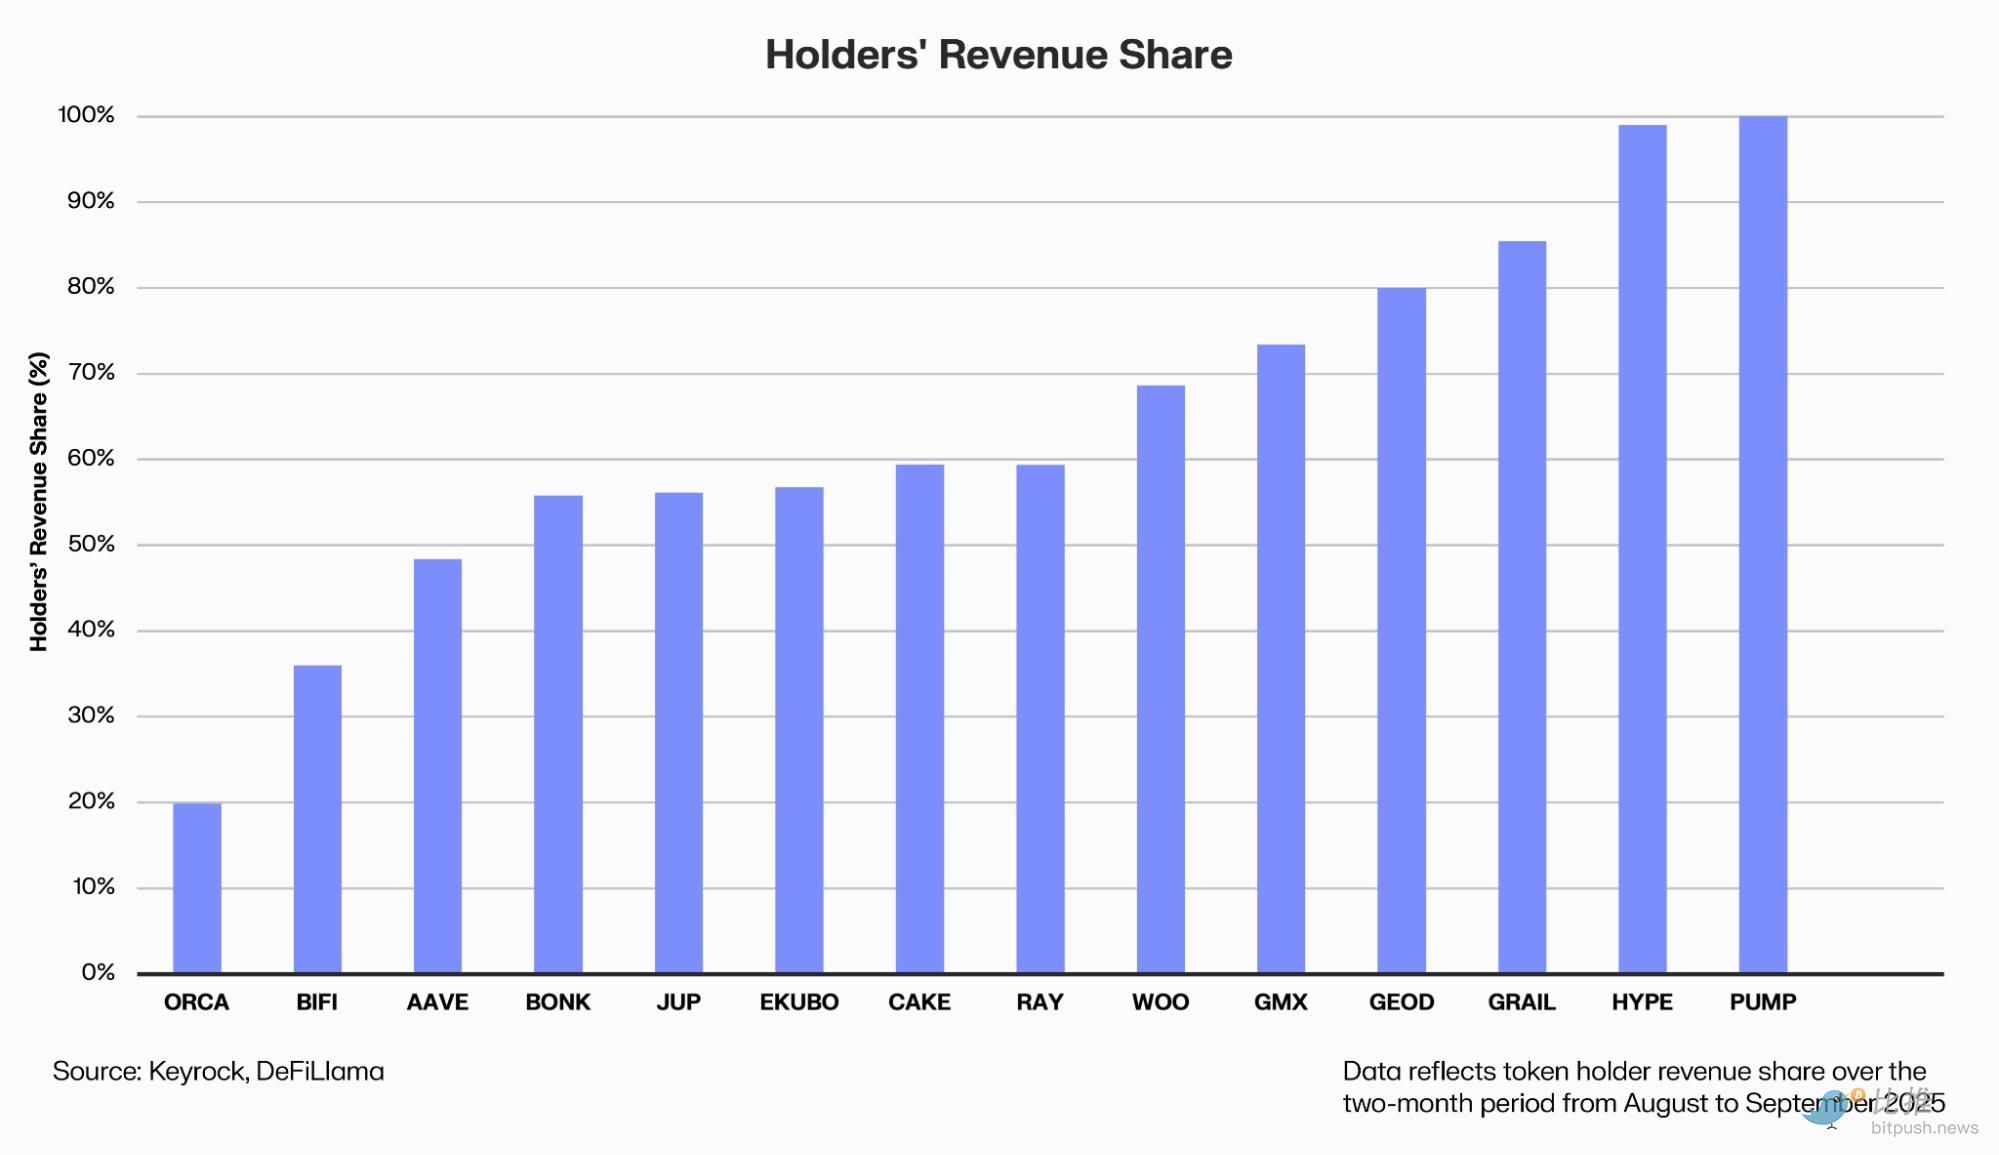
Sie macht Rückkäufe zu einem Teil ihrer Business-Story: Ein Teil der Protokolleinnahmen fließt automatisch in den Kaufpool am Sekundärmarkt.
Dune-Daten zeigen, dass Hyperliquid im vergangenen Jahr insgesamt 645 Millionen US-Dollar investierte, was 46 % des gesamten Sektors entspricht. Seit der Einführung des HYPE-Tokens im November 2024 ist dieser um 500 % gestiegen.
Der Erfolg von HYPE beruht jedoch nicht nur auf Kaufdruck, sondern auch auf Umsatz- und Nutzerwachstum – das tägliche Handelsvolumen hat sich innerhalb eines Jahres verdreifacht.
Warum Rückkäufe oft „versagen“
Aus Sicht der traditionellen Finanzlogik sind Rückkäufe aus drei Hauptgründen beliebt:
Erstens versprechen sie eine Wertsteigerung. Das Protokoll kauft mit echtem Geld Token zurück und verbrennt sie, wodurch das Umlaufangebot sinkt und jeder Token einen höheren Anteil an zukünftigen Erträgen erhält.
Zweitens vermitteln sie Governance-Vertrauen. Die Bereitschaft zu Rückkäufen zeigt, dass das Protokoll profitabel ist, finanziellen Spielraum hat und effizient geführt wird. Dies gilt als wichtiges Zeichen dafür, dass DeFi von „Subventionen“ zu „Dividenden“ übergeht.
Drittens schaffen sie eine Erwartung von Knappheit. In Kombination mit Lock-ups und Emissionssenkungen können Rückkäufe auf der Angebotsseite einen deflationären Effekt erzeugen und das Token-Ökosystem optimieren.
Doch Theorie ist nicht gleich Praxis.
Erstens ist das Timing oft kontraproduktiv. Die meisten DAOs geben im Bullenmarkt großzügig aus, kürzen aber im Bärenmarkt die Mittel, was zu der peinlichen Situation führt, dass sie „am Hoch kaufen und am Tief abwarten“ – entgegen dem Grundgedanken des Value Investing.
Auch die Herkunft der Mittel ist oft problematisch. Viele Projekte nutzen Treasury-Reserven statt nachhaltiger Gewinne. Sobald die Einnahmen sinken, werden Rückkäufe zu einer kaum aufrechtzuerhaltenden „Show“.
Hinzu kommt der Opportunitätskostenfaktor. Jeder Dollar, der für Rückkäufe verwendet wird, fehlt für Produktentwicklung und Ökosystemaufbau. Market Maker Keyrock warnte im Oktober: „Übermäßige Rückkäufe könnten eine der ineffizientesten Formen der Kapitalallokation sein.“
Selbst wenn Rückkäufe durchgeführt werden, wird ihre Wirkung oft durch kontinuierliche Unlocks und neue Token-Emissionen verwässert. Wenn der Angebotsdruck anhält, sind begrenzte Rückkäufe nur ein Tropfen auf den heißen Stein.
Messari-Forscher Sunny Shi stellt fest:
„Wir haben nicht festgestellt, dass der Markt die Bewertung durch Rückkäufe dauerhaft erhöht – der Preis wird weiterhin von Wachstum und Narrativ bestimmt.“
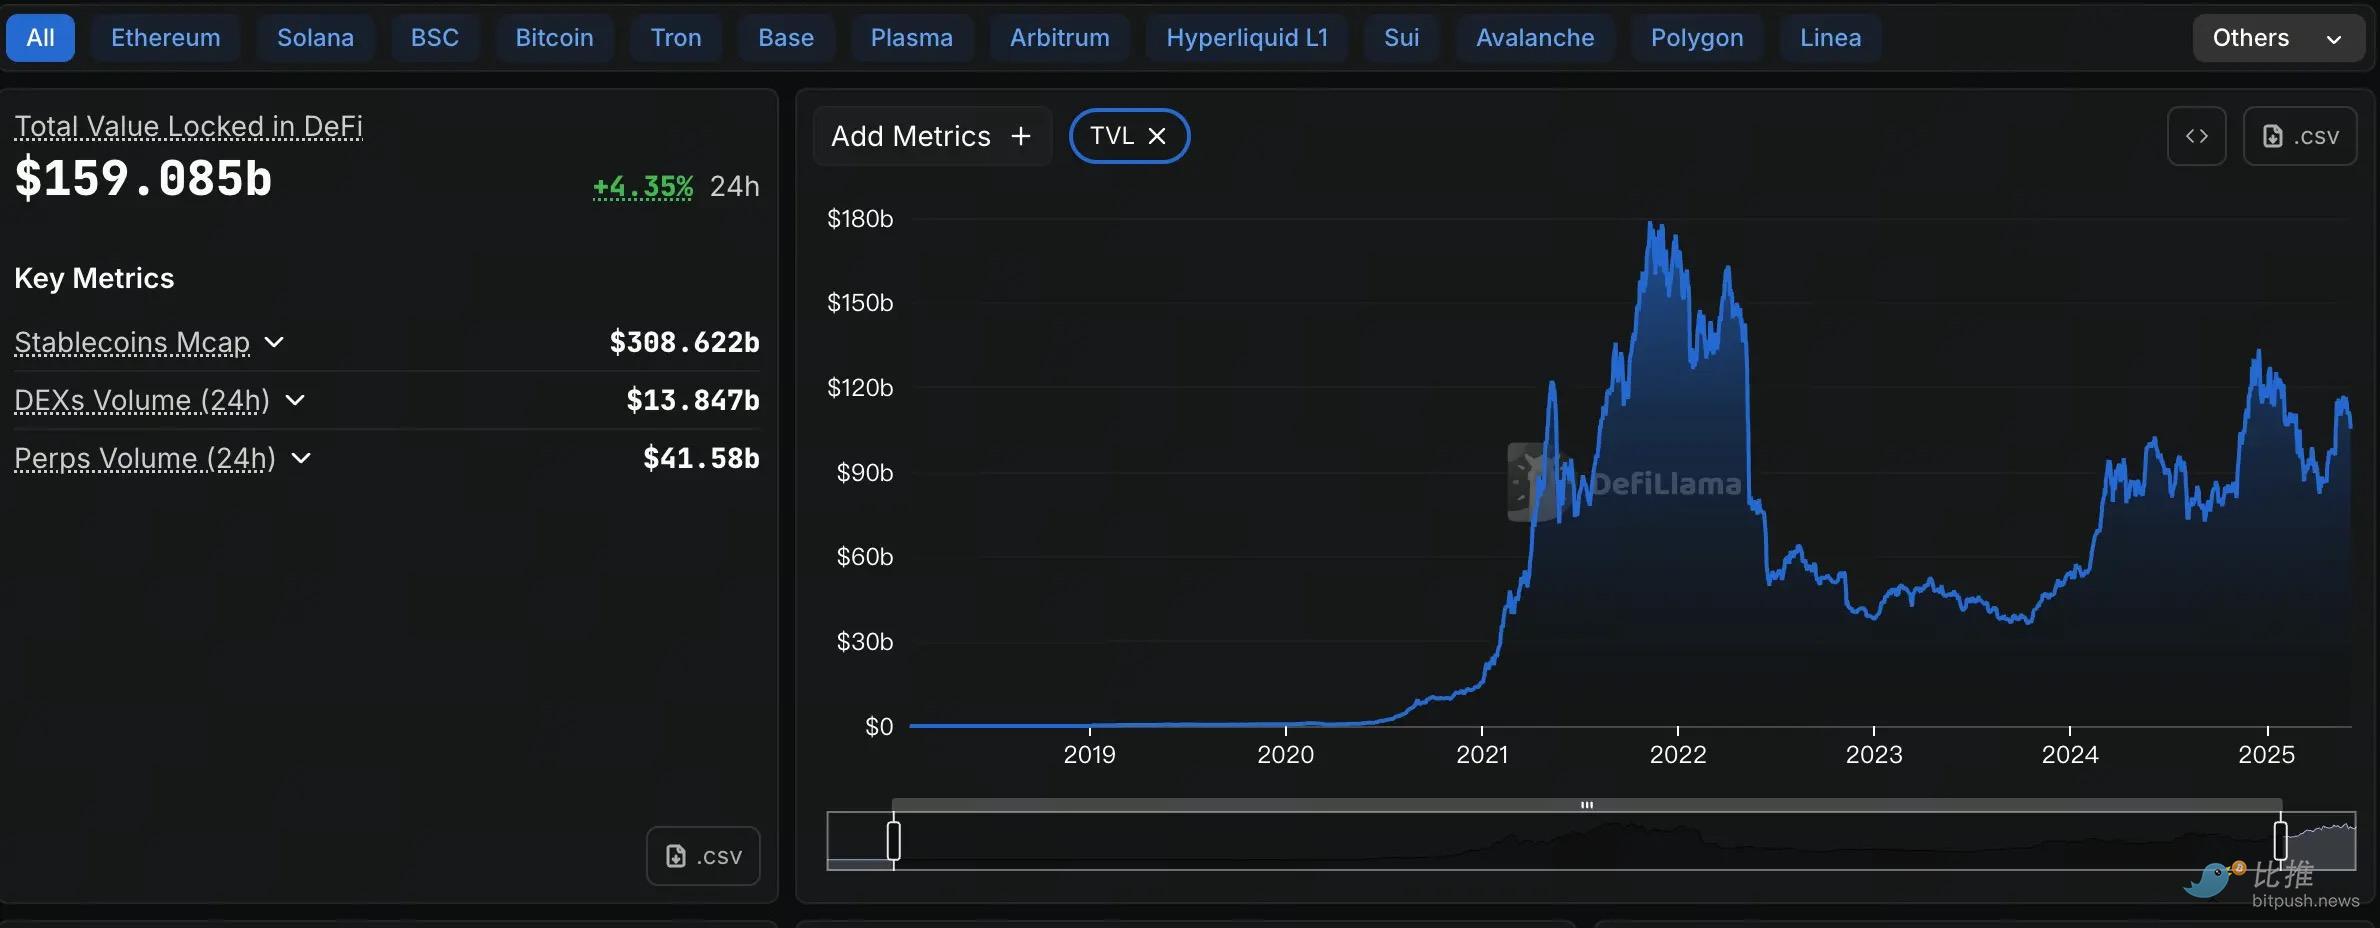
Außerdem hat sich die makroökonomische Liquiditätsstruktur des gesamten DeFi-Marktes verändert. Obwohl der Total Value Locked (TVL) stark auf ein Drei-Jahres-Hoch von etwa 160 Milliarden US-Dollar zurückgekehrt ist, bleibt das Gesamtvolumen im Vergleich zum Allzeithoch des Bullenmarkts 2021 (ca. 180 Milliarden US-Dollar) zurück. Wichtiger ist, dass trotz hoher Protokolleinnahmen und Kapitalauslastung das Handelsvolumen am Sekundärmarkt und der Zufluss spekulativer Gelder noch Zeit benötigen, um das „überschwängliche“ Niveau des letzten Zyklus zu erreichen.
In einem angespannten Finanzumfeld können selbst großzügige Rückkäufe strukturelle Nachfrageschwächen kaum ausgleichen.
Vertrauen kann kurzfristig zurückgekauft werden, aber nur echter Kapitalzufluss und Wachstumszyklen können DeFi wieder „selbsttragend“ machen.
Autor: OXStill
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Nachfrage nach KI beschleunigt die Expansion von TSMC, die monatliche Produktionskapazität für 2-Nanometer-Chips soll bis Ende des Jahres 120.000 Wafer erreichen.
Berichten zufolge haben Branchenriesen wie Apple, Nvidia und AMD ihre Bestellungen um 10–20 % erhöht, was dazu führt, dass die monatliche Produktionskapazität von TSMC für 2-Nanometer-Chips bis Ende des Jahres auf 120.000 Wafer steigt – über 20 % mehr als ursprünglich prognostiziert. Das Ziel für 2027 wird damit zwei Jahre früher erreicht. Zum ersten Mal in der Geschichte nehmen fünf Werke gleichzeitig die Produktion auf; von 2026 bis 2028 liegt das jährliche Wachstum der Produktionskapazität (CAGR) bei beeindruckenden 70 %.
Langfristiger Ausverkauf von Staatsanleihen hält an! Die Rendite der 10-jährigen US-Staatsanleihe übersteigt erneut 5,2 %, das Narrativ „KI-Explosion vs. steigende Finanzierungskosten“ wird intensiver.
Am Montag stiegen die Ölpreise, nachdem US-Präsident Donald Trump den jüngsten Vorschlag des Irans zur Wiedereröffnung der Straße von Hormus abgelehnt hatte. Dies verstärkte die Sorgen um die Inflation und führte dazu, dass US-Staatsanleihen erneut abverkauft wurden.
Banken verdienen seit Jahren mühelos mit ungenutztem Kapital – wollen KI-Agenten das nun ändern?
Seit Jahren verdienen Banken an den ungenutzten Geldern ihrer Kunden, aber KI-Agenten könnten diese Situation grundlegend verändern.
Goldman Sachs: Der US-Aktienmarkt zeigt derzeit ein Muster von „starkem Index, schwachem Vertrauen“ – Nachholer könnten im nächsten Abschnitt im Mittelpunkt stehen
Laut Goldman Sachs zeigt der US-Aktienmarkt derzeit ein ungewöhnliches Muster – die Indizes entwickeln sich stark, während das Investorenvertrauen schwach bleibt. Das deutet darauf hin, dass der Markt weiterhin Aufwärtspotenzial hat und die zuvor von den führenden KI-Aktien abgehängten Werte nun die Chance auf eine Nachholrally haben.

Krypto-Preise
Mehr


