
Kryptomarkt-Performance: Warum der November der nächste wichtige Monat werden könnte

Der Kryptomarkt wird wieder bullisch. Hier sind die Gründe, warum der November 2025 für Bitcoin und andere Kryptowährungen erneut ein starker Monat werden könnte.
Dreijähriger Überblick über den Kryptomarkt
In den letzten drei Jahren hat sich der Kryptomarkt von Volatilität zu anhaltender Stärke entwickelt. Vom unsicheren Zustand im Jahr 2023 über die stabile Expansion im Jahr 2024 bis hin zum explosiven Wachstum im Jahr 2025 spiegelt dieser dreijährige Zyklus die zunehmende Reife digitaler Vermögenswerte und das gestärkte Vertrauen institutioneller Anleger wider.
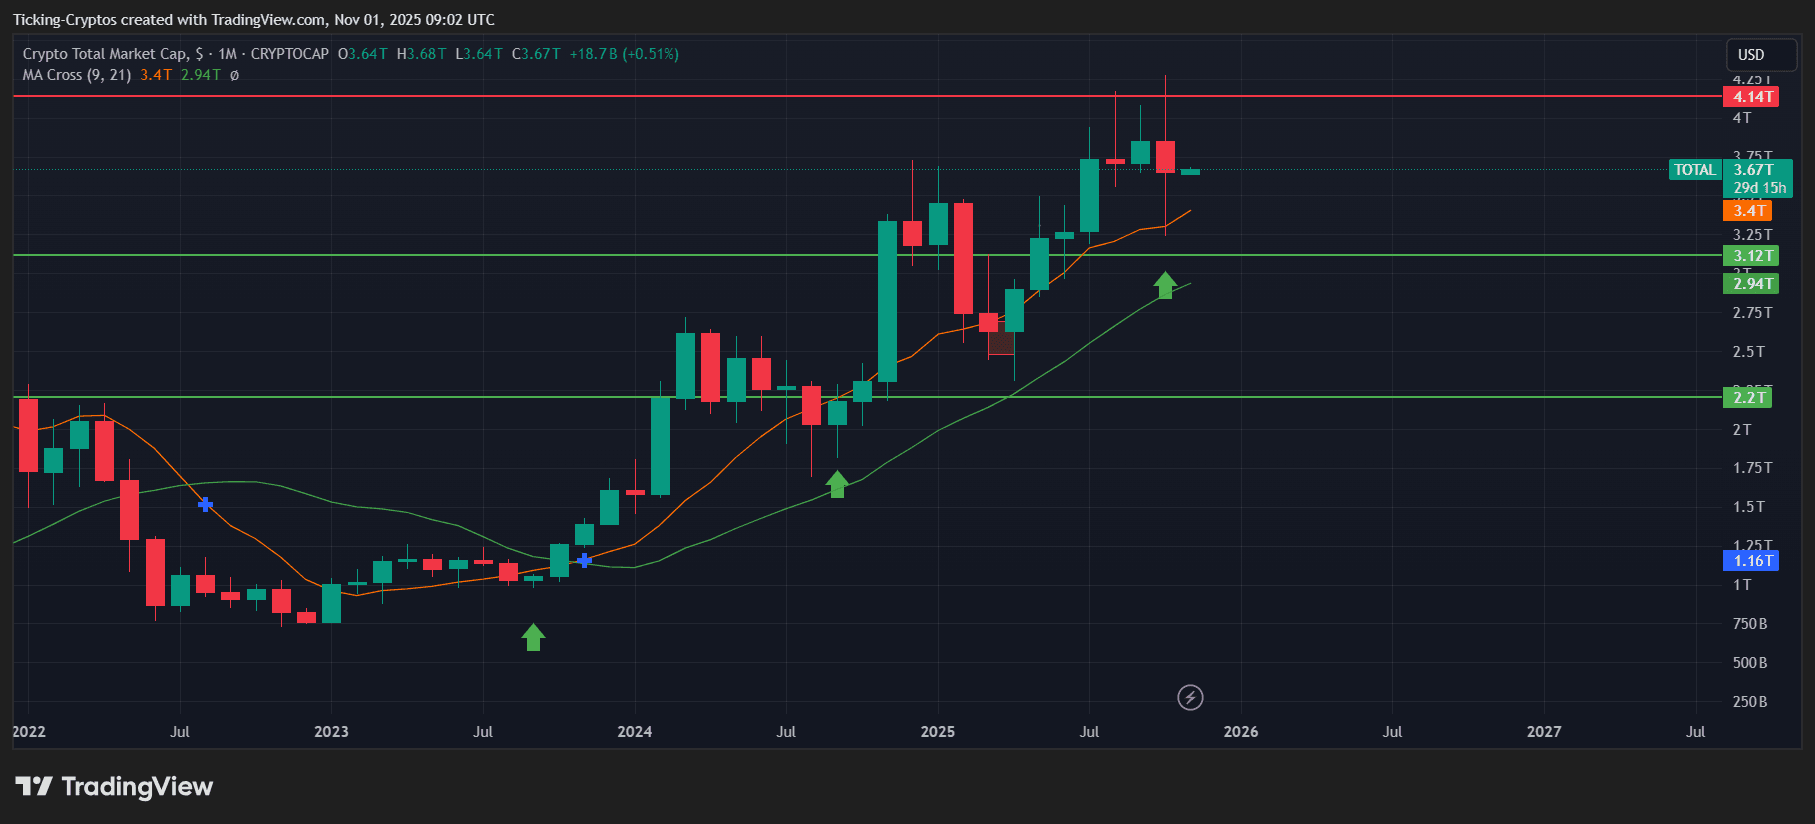
Die Monate von September bis November offenbaren ein interessantes Muster – sie dienen oft als Wendepunkt zwischen Korrektur und Expansion.
2023: Ein Jahr der Vorsicht und Umkehr
Im Jahr 2023 befand sich der Kryptomarkt weiterhin in der Erholungsphase nach einem Bärenmarktzyklus.
- September 2023: +5,16 % – Frühe Anzeichen einer Erholung.
- Oktober 2023: -3,69 % – Zögerlichkeit des Marktes vor der Wende.
- November 2023: +37,29 % – Erstaunliches Comeback, das die Rückkehr der Liquidität markiert und einen frühen Durchbruch von Bitcoin über 35.000 US-Dollar bedeutete.
Dieser Anstieg im November entfachte neues Vertrauen und legte die Grundlage für die bullische Struktur des Jahres 2024.
2024: Stabiles Wachstum und solide Dynamik
Das darauffolgende Jahr, 2024, ist geprägt von Konsolidierung, erneuter Akzeptanz und ETF-getriebenen Kapitalzuflüssen.
- September: +7,29 % – Stetiger Anstieg, angeführt von den Erwartungen rund um das Bitcoin-Halving.
- Oktober: +10,76 % – Kräftige Erholung im Quartal, angetrieben durch Kapitalrotation in Altcoins.
- November: +8,81 % – Anhaltende Gewinne ohne größere Korrekturen.
Das Muster „grüner September und Oktober führen zu einem profitablen November“ wird deutlich.
2025: Beschleunigung in den bullischen November
Nun setzt 2025 den Aufwärtstrend fort, begleitet von größerer Volatilität und einer stärkeren institutionellen Präsenz.
- September: +3,91 % – Mäßige, aber stetige Akkumulation.
- Oktober: +28,52 % – Bedeutender Sprung, der das Zögern des Vorjahres umkehrt und die Marktkraft unter Beweis stellt.
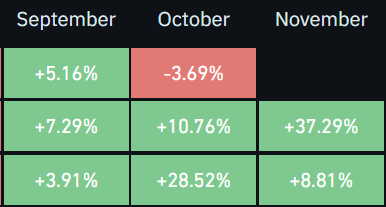
Dieser steile Anstieg im Oktober deutet historisch auf einen weiteren positiven November hin. Basierend auf bisherigen Trends könnte November 2025 +10 % bis +20 % Rendite bringen, angetrieben durch anhaltende Bitcoin-ETF-Zuflüsse, einen stärkeren Altcoin-Zyklus und eine erhöhte Beteiligung von Privatanlegern.
Warum der November 2025 der nächste entscheidende Monat werden könnte
Historisch gesehen war der November einer der stärksten Monate für den Kryptomarkt – oft getrieben durch institutionelle Portfolioanpassungen und Jahresendrallyes.
Zu den wichtigsten bullischen Faktoren für 2025 gehören:
- Erweiterte ETF-Produkte in den USA und Europa.
- Globale Wiederakzeptanz nach unterstützenden Kryptopolitiken.
- Rekordmäßige Liquiditätsrotation von traditionellen Märkten in digitale Vermögenswerte.
Wenn dieses Muster anhält, könnte Bitcoin neue Allzeithochs herausfordern, während Altcoins zweistellige prozentuale Zuwächse erzielen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Mehrere Faktoren sorgen für Druck, der Ausverkauf von US-Staatsanleihen verschärft sich! Die Rendite der 5-jährigen Anleihen überschreitet erstmals seit 2007 die 5 %, und die 10-jährige Rendite steigt auf 5,1 %.
Der US-PMI für September übertraf die Erwartungen, der internationale Rohölpreis stieg wieder auf 100 US-Dollar, und Signale für Zinserhöhungen von Fed-Gouverneuren belasteten den Anleihemarkt. Die enttäuschende Auktion von fünfjährigen Staatsanleihen verschärfte die Schwierigkeiten am Anleihemarkt zusätzlich. Die psychologische Marke von 5% bei den Renditen zehnjähriger US-Staatsanleihen verliert zunehmend ihre „Obergrenze“-Bedeutung, und der Markt diskutiert nun bereits über 6%. Neben den Zinserhöhungserwartungen führen auch finanzpolitische und angebotsseitige Belastungen zu einem Anstieg der langfristigen Anleiherenditen.
Berichten zufolge erwägt die Trump-Regierung ein 90-tägiges Diesel-Exportverbot, was jedoch dementiert wurde; die US-Energieministerin äußerte öffentlich ihre Ablehnung.
Am Mittwoch berichtete Politico, dass die Trump-Regierung ein 90-tägiges Verbot von Diesel-Exporten vorbereite. Kurz darauf meldete Reuters jedoch, dass die USA nicht bereit seien, ein solches Verbot umzusetzen. Die US-Energieministerin erklärte am selben Tag, ein Exportverbot für Diesel sei „definitiv nicht praktikabel“; ein solcher Schritt würde die Raffinerien zwingen, ihre Kapazitäten zu kürzen, was wiederum zu höheren Preisen für Benzin und Flugkraftstoff führen würde. Nach dem Bericht von Politico fielen die US-Diesel-Futures zeitweise um mehr als 7 %, erholten sich anschließend etwas, konnten aber die Verluste nicht wettmachen.
Krypto-Preise
Mehr


