
Bitcoin fällt unter 100.000 US-Dollar: Der Bullenmarkt ist offiziell vorbei, der Markt tritt in eine „milde Bärenphase“ ein.

Bitcoin ist unter die kurzfristige Haltekostenbasis (112,500 USD) auf etwa 100,000 USD gefallen, die Nachfrage hat nachgelassen und der Bullenmarkt ist zu Ende. Der Markt befindet sich in einem moderaten Bärenmarkt, langfristige Inhaber reduzieren weiterhin ihre Bestände, institutionelles Kapital fließt ab, der Derivatemarkt wird enthebelt und der Optionsmarkt ist stark defensiv ausgerichtet. Zusammenfassung von Mars AI Diese Zusammenfassung wurde vom Mars AI-Modell erstellt, dessen Genauigkeit und Vollständigkeit sich noch in der Entwicklungsphase befinden.
Zusammenfassung
- Bitcoin ist unter die kurzfristige Haltekosten-Benchmark (ca. 112.500 USD) gefallen, was eine nachlassende Nachfrage bestätigt und das offizielle Ende der vorherigen Bullenmarktphase markiert. Derzeit konsolidiert sich der Preis um die 100.000 USD und liegt etwa 21 % unter dem Allzeithoch (ATH).
- Etwa 71 % des Bitcoin-Angebots befinden sich weiterhin im Gewinn, was den Merkmalen einer mittelfristigen Korrektur entspricht. Die relative nicht realisierte Verlustquote von 3,1 % deutet auf eine moderate Bärenmarktphase hin, nicht auf eine Kapitulation.
- Seit Juli ist das Angebot an Bitcoin von Langzeitinhabern um 300.000 Stück gesunken; selbst bei fallenden Preisen hält der Abbau an – im Gegensatz zum Muster des „Verkaufs bei Anstiegen“ in der frühen Phase dieses Zyklus.
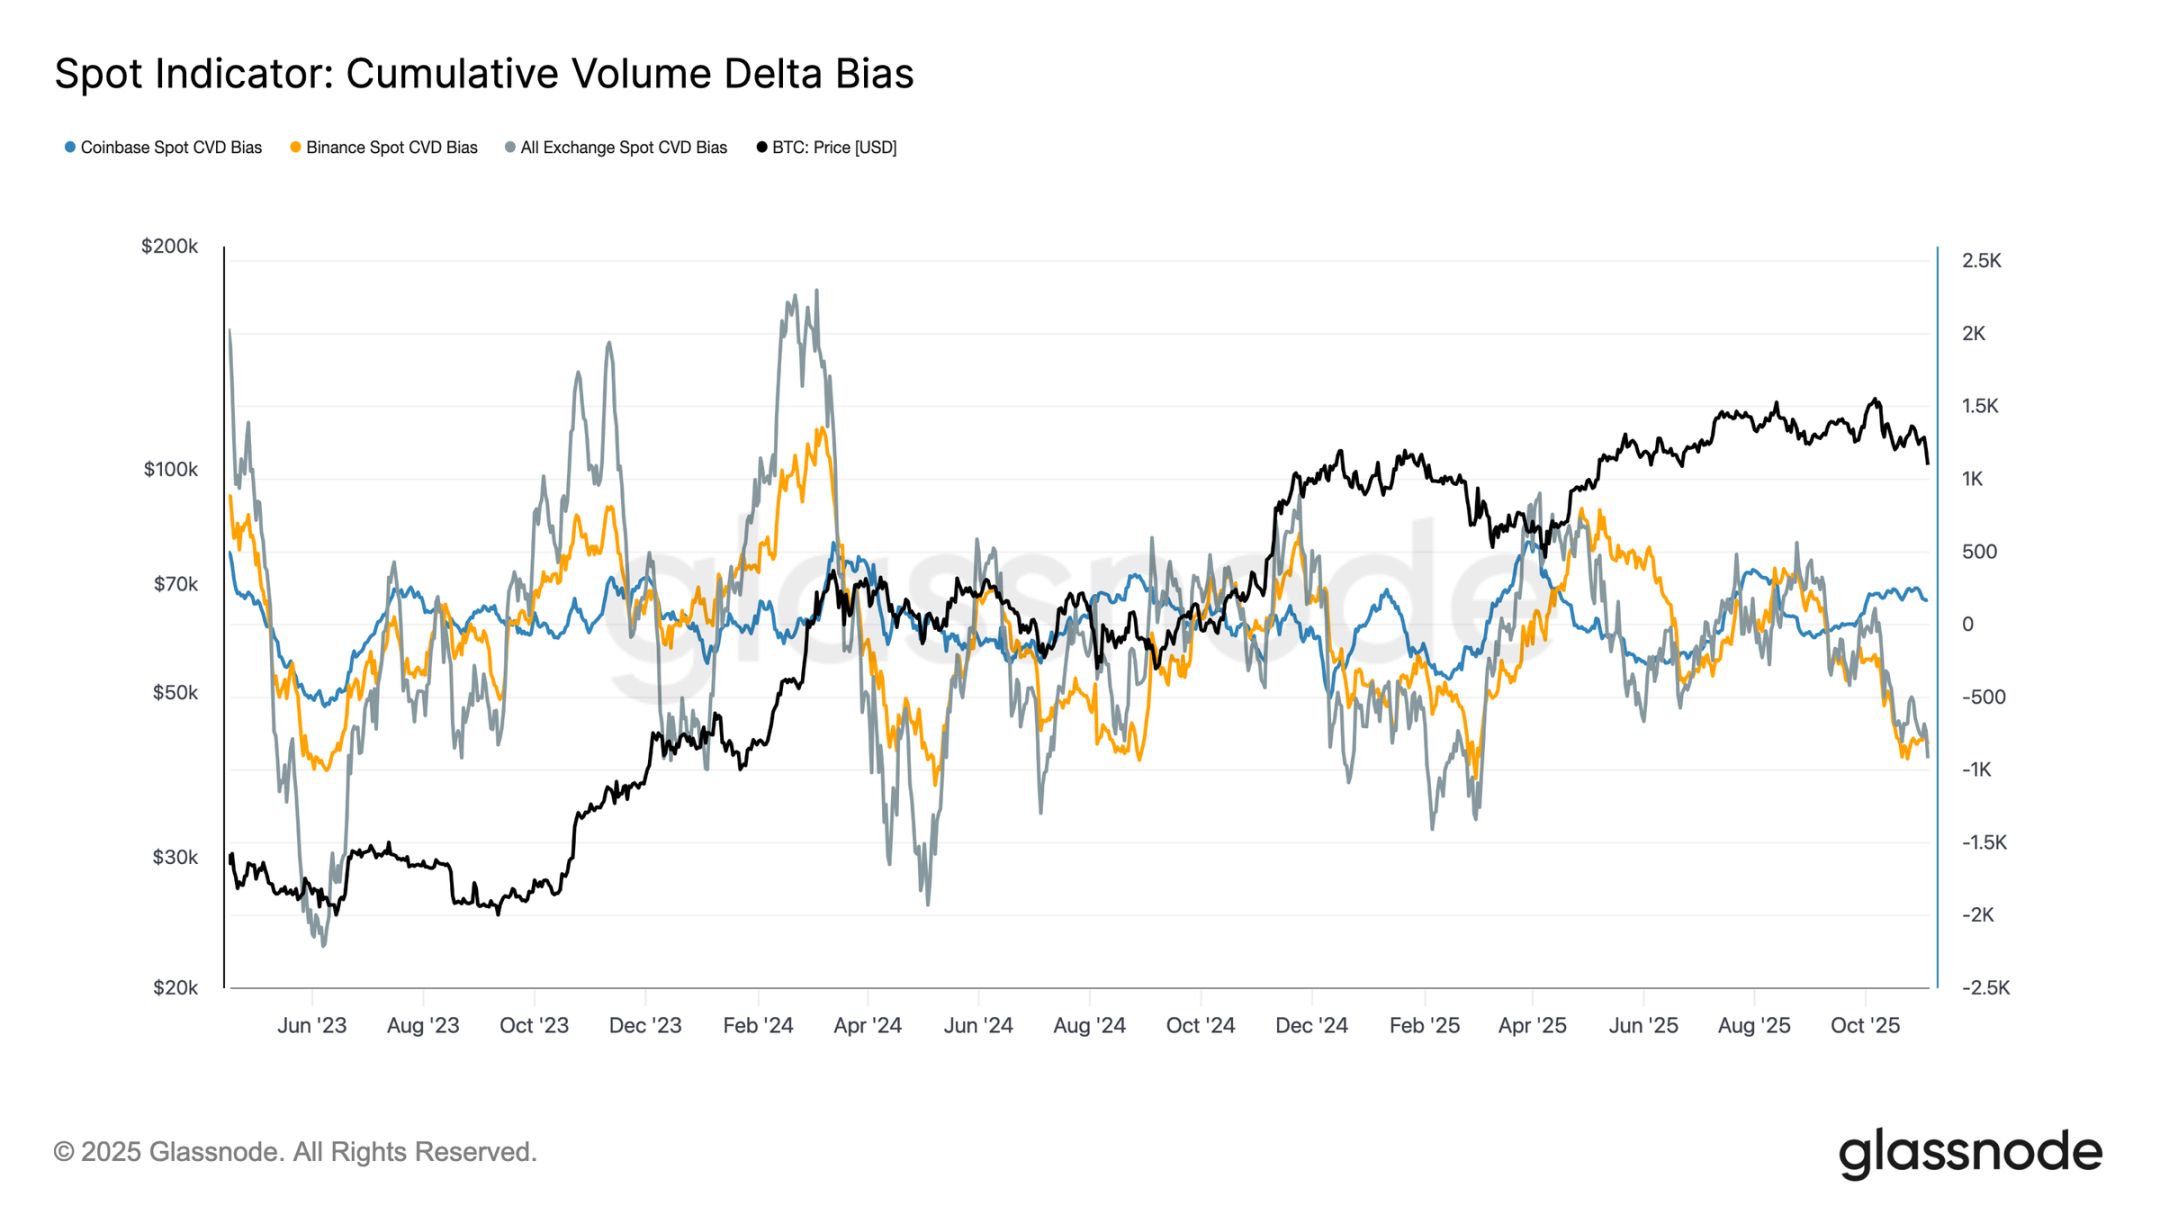
- US-Spot-Bitcoin-ETFs verzeichnen anhaltende Mittelabflüsse (täglich 150 Millionen – 700 Millionen USD); der kumulierte Volumendifferenzindikator (CVD) der wichtigsten Börsen zeigt anhaltenden Verkaufsdruck und eine nachlassende Nachfrage nach Eigenhandel.
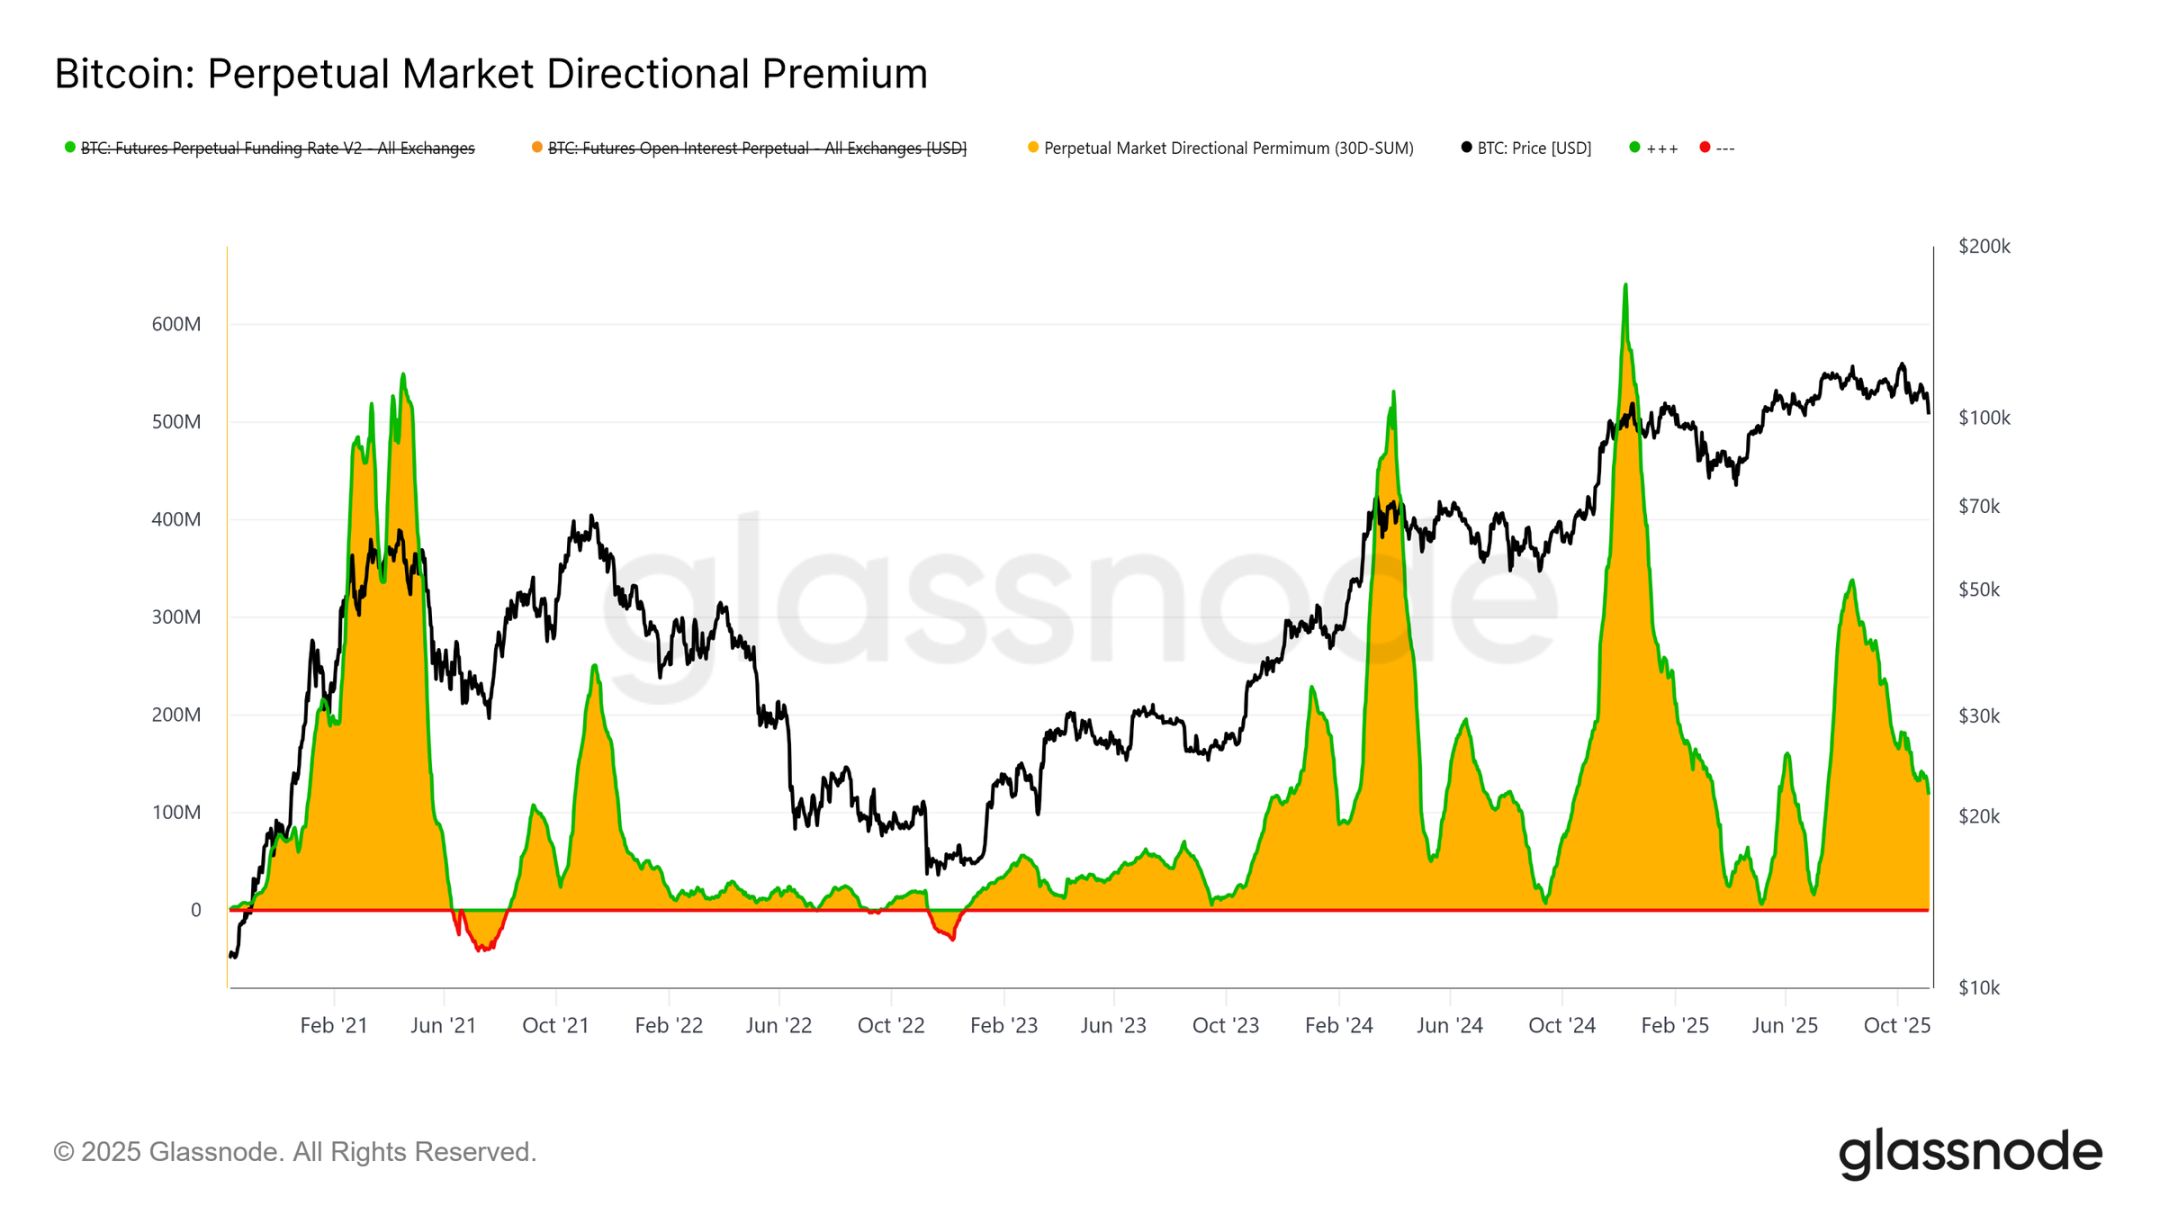
- Die richtungsbezogene Prämie am Perpetual-Futures-Markt ist von 338 Millionen USD monatlich im April auf 118 Millionen USD gefallen, was darauf hindeutet, dass Händler ihre gehebelten Long-Positionen reduzieren.
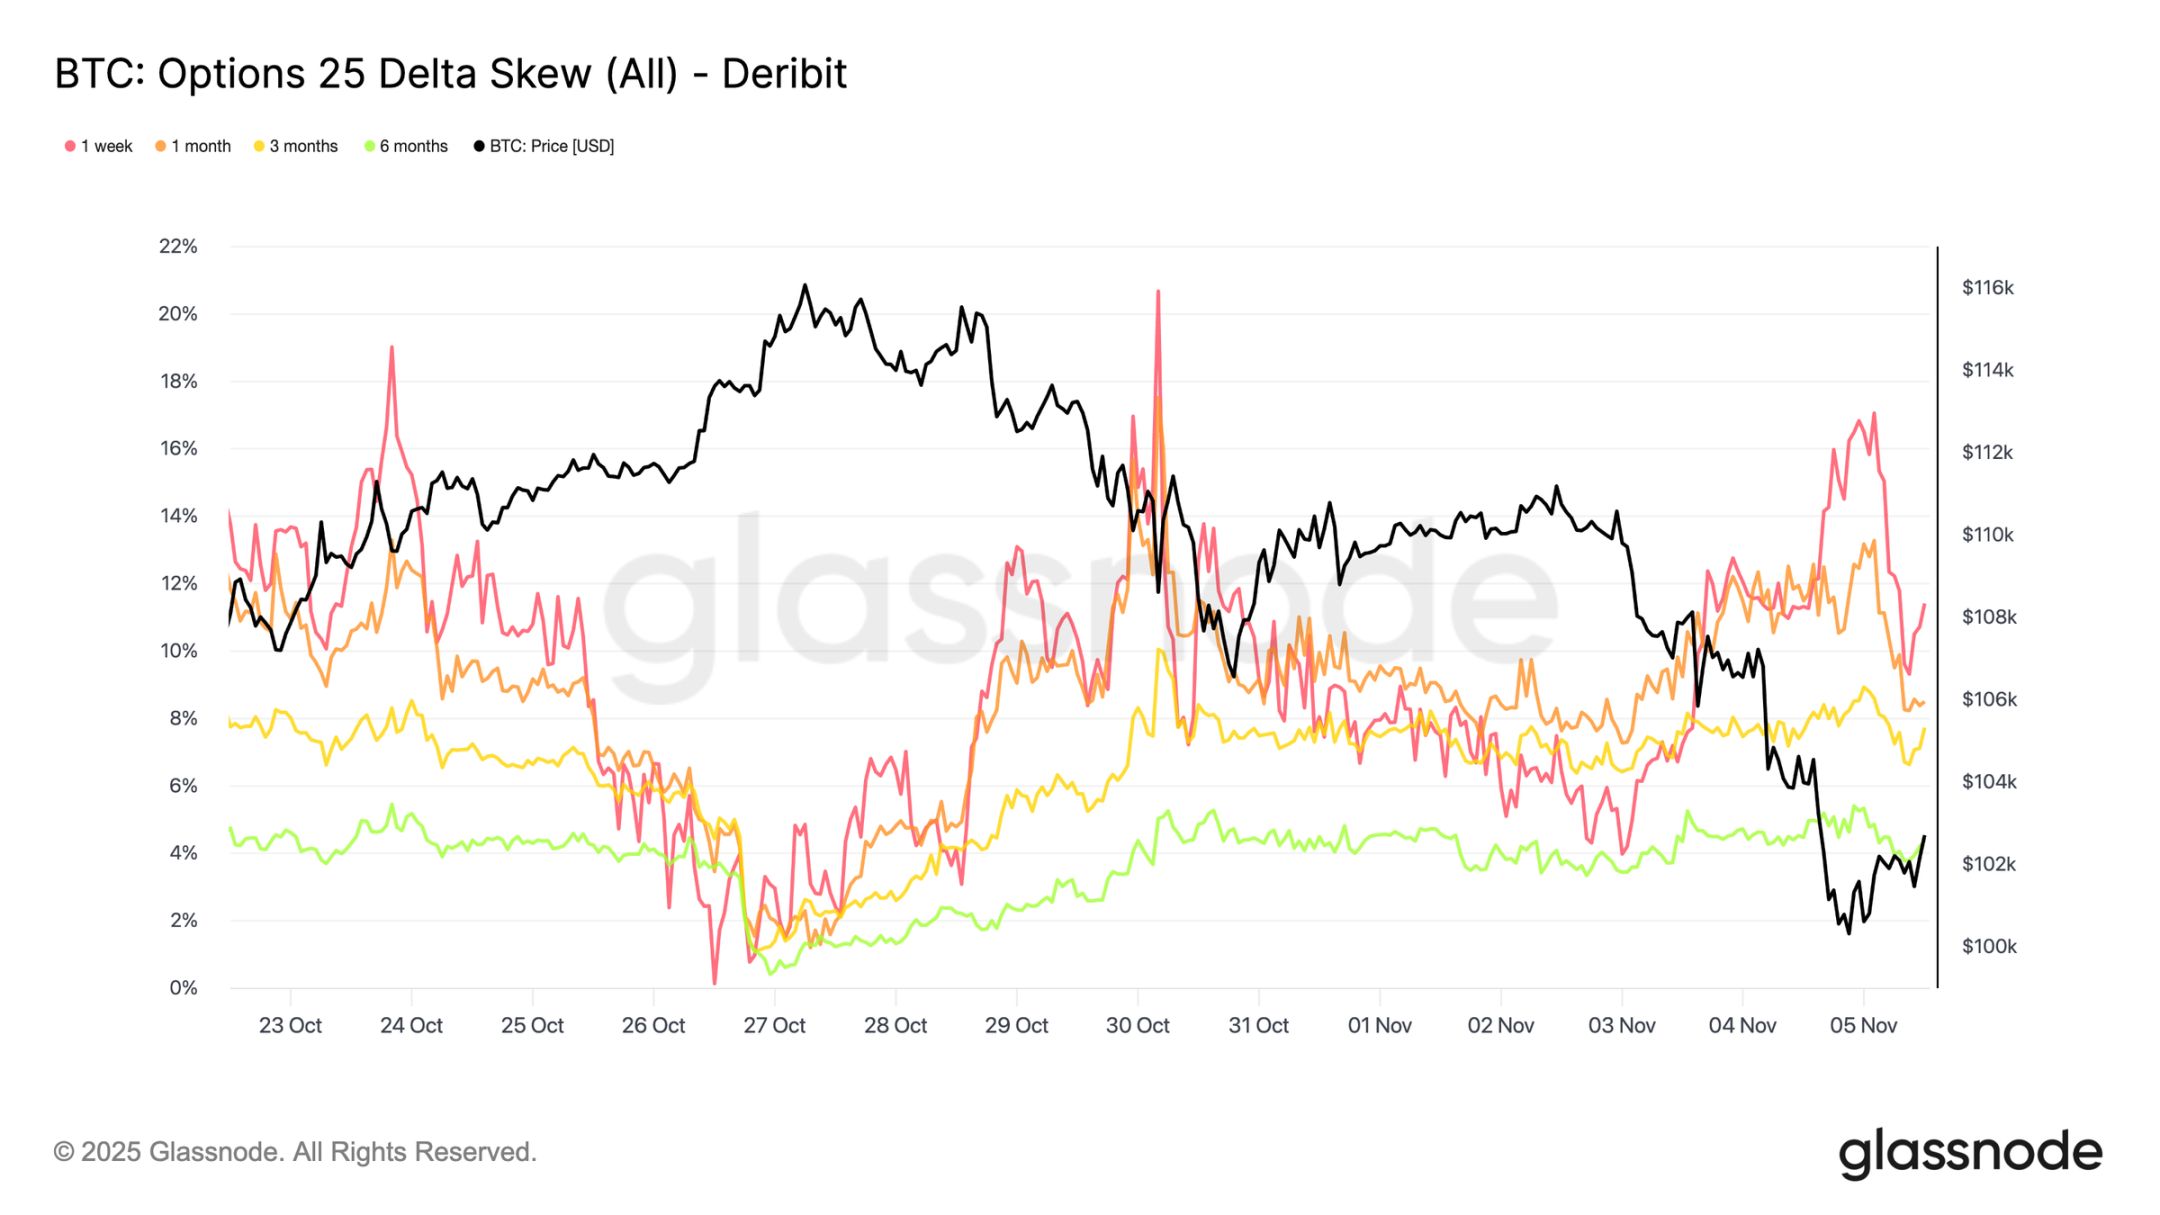
- Die Nachfrage nach Put-Optionen mit einem Ausübungspreis von 100.000 USD ist hoch, die Prämien steigen – Händler sichern sich weiterhin ab, statt Rücksetzer zu kaufen. Die kurzfristige implizite Volatilität bleibt empfindlich gegenüber Preisschwankungen, hat sich aber nach dem Anstieg im Oktober stabilisiert.
- Insgesamt befindet sich der Markt in einem fragilen Gleichgewicht: schwache Nachfrage, kontrollierbare Verluste, ausgeprägte Vorsicht. Für eine nachhaltige Erholung müssen neue Kapitalzuflüsse angezogen und der Bereich zwischen 112.000 und 113.000 USD zurückerobert werden.
On-Chain-Insights
Nach der Veröffentlichung des Berichts in der vergangenen Woche fiel Bitcoin nach mehreren erfolglosen Versuchen, die kurzfristige Haltekosten-Benchmark zurückzuerobern, unter die psychologische Marke von 100.000 USD. Dieser Durchbruch bestätigt die nachlassende Nachfragedynamik, den anhaltenden Verkaufsdruck langfristiger Investoren und markiert das klare Ende der Bullenmarktphase.
Dieser Artikel bewertet die strukturelle Schwäche des Marktes anhand von On-Chain-Preis-Modellen und Ausgabenindikatoren und kombiniert diese mit Daten aus dem Spot-, Perpetual-Futures- und Optionsmarkt, um die Marktstimmung und Risikopositionen für die kommende Woche einzuschätzen.
Testen der unteren Unterstützungszone
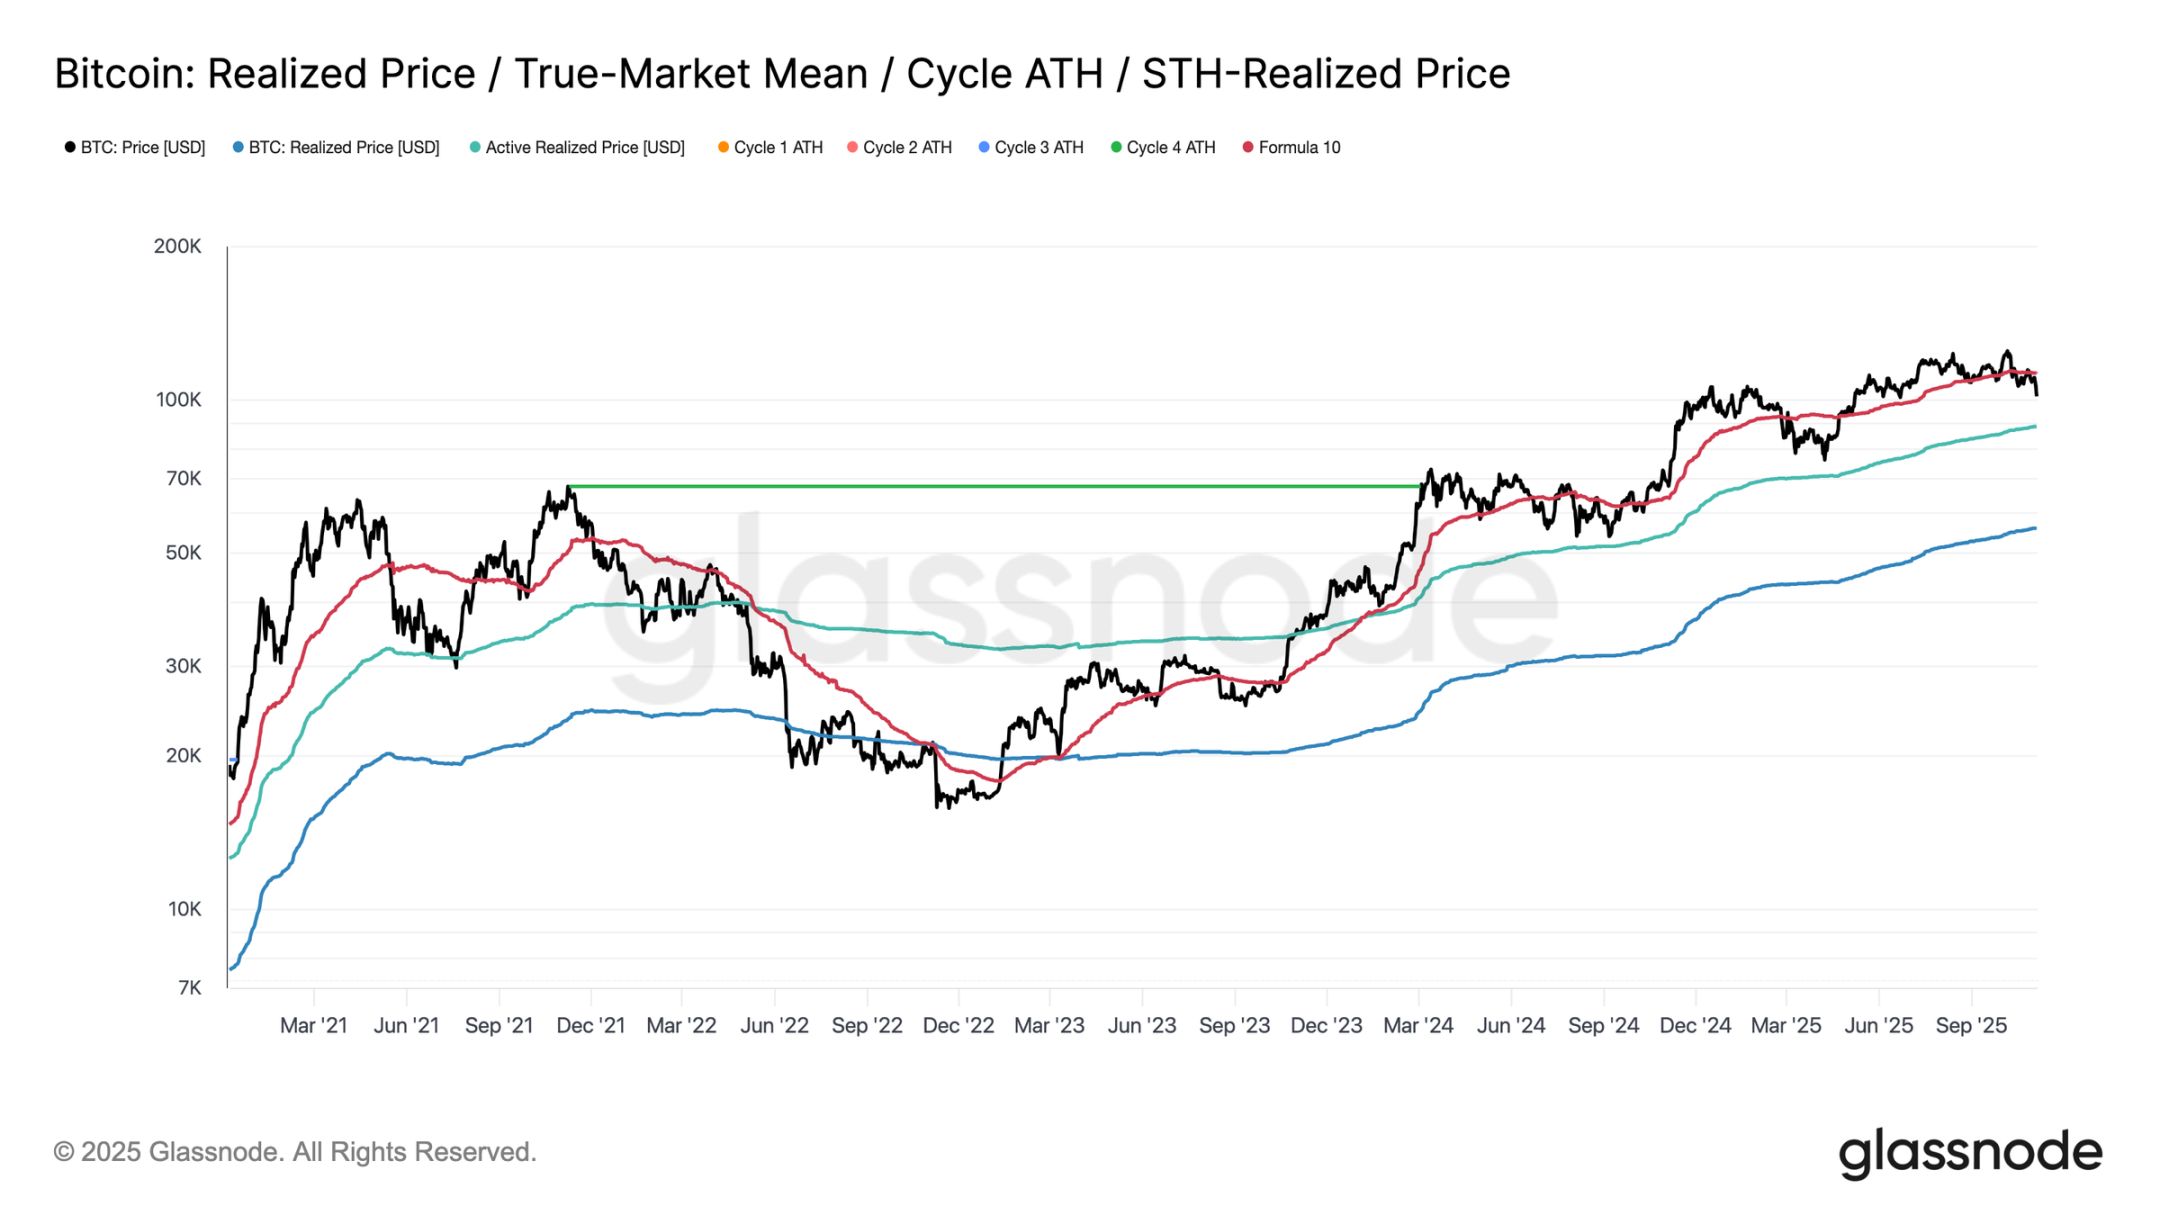
Seit dem starken Marktrückgang am 10. Oktober konnte Bitcoin die kurzfristige Haltekosten-Benchmark nicht nachhaltig überschreiten und fiel schließlich deutlich auf rund 100.000 USD, etwa 11 % unter dem kritischen Schwellenwert von 112.500 USD.
Historisch gesehen erhöht ein so großer Abschlag gegenüber diesem Niveau die Wahrscheinlichkeit eines weiteren Rückgangs auf niedrigere strukturelle Unterstützungszonen – beispielsweise den aktuell bei etwa 88.500 USD liegenden realisierten Preis aktiver Investoren. Dieser Indikator verfolgt dynamisch die Kostenbasis des aktiven Umlaufangebots (ohne ruhende Token) und spielt in den langfristigen Korrekturphasen vergangener Zyklen eine wichtige Referenzrolle.
Am Scheideweg
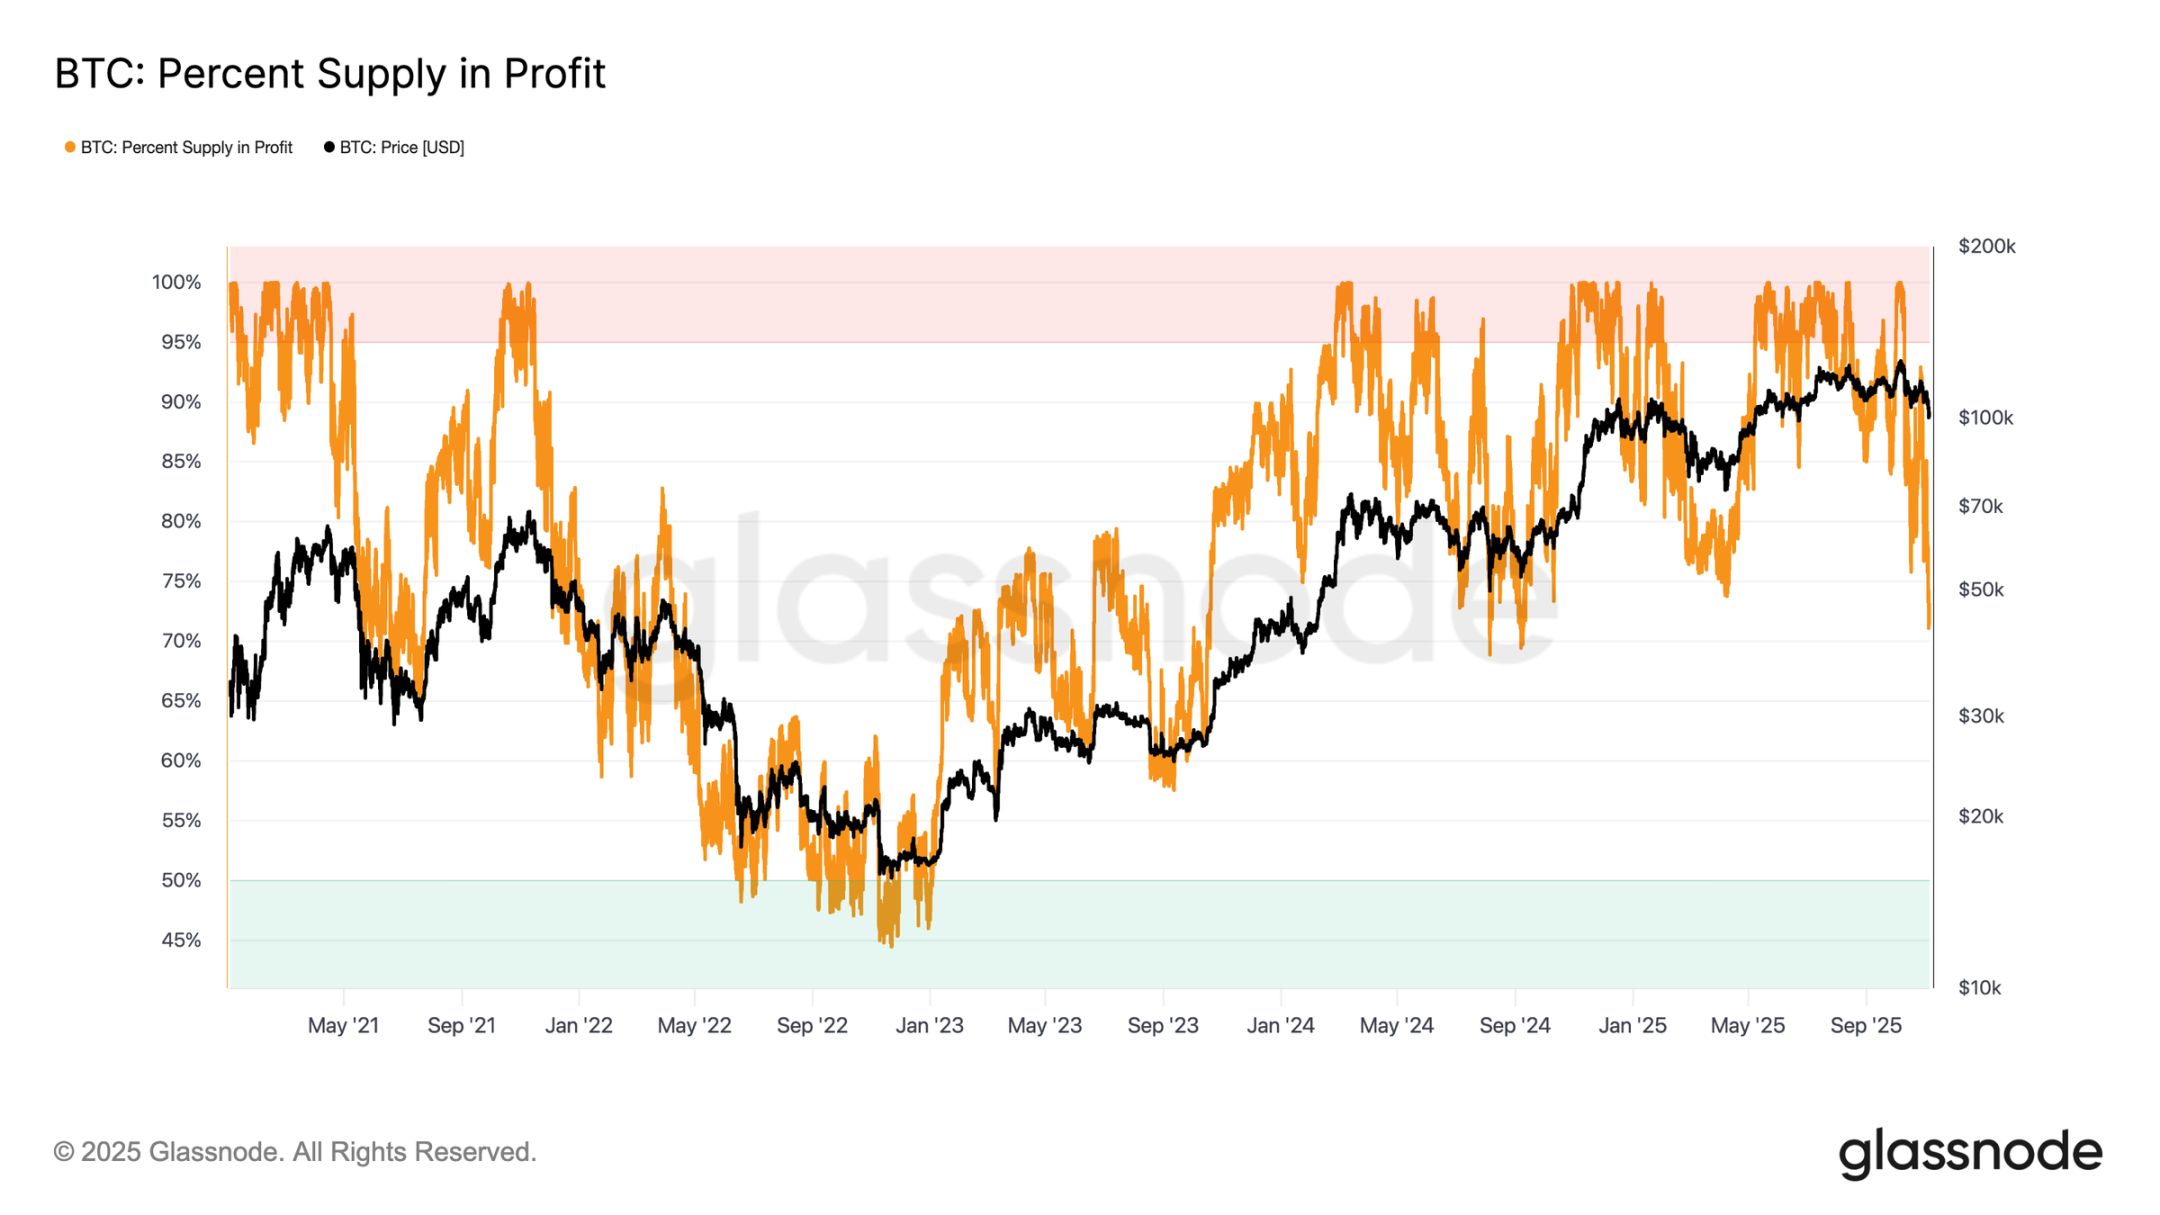
Eine weitere Analyse zeigt, dass die Struktur dieser Korrektur derjenigen im Juni 2024 und Februar 2025 ähnelt – in beiden Zeiträumen befand sich Bitcoin an einem entscheidenden Scheideweg zwischen „Erholung“ und „starker Kontraktion“. Aktuell sind bei einem Preis unter 100.000 USD etwa 71 % des Angebots im Gewinn, was den Markt am unteren Ende der typischen 70%-90%-Gewinnzone einer mittelfristigen Verlangsamung positioniert.
In dieser Phase kommt es häufig zu kurzfristigen Erholungen in Richtung der kurzfristigen Haltekosten-Benchmark, doch eine nachhaltige Erholung erfordert meist eine längere Konsolidierung und neue Nachfragezuflüsse. Wenn sich die Schwäche jedoch verschärft und mehr Inhaber Verluste erleiden, könnte der Markt von der aktuellen moderaten Abwärtsbewegung in eine tiefe Bärenmarktphase übergehen. Historisch ist diese Phase durch Kapitulationsverkäufe und eine langfristige Reakkumulation gekennzeichnet.
Verluste bleiben kontrollierbar
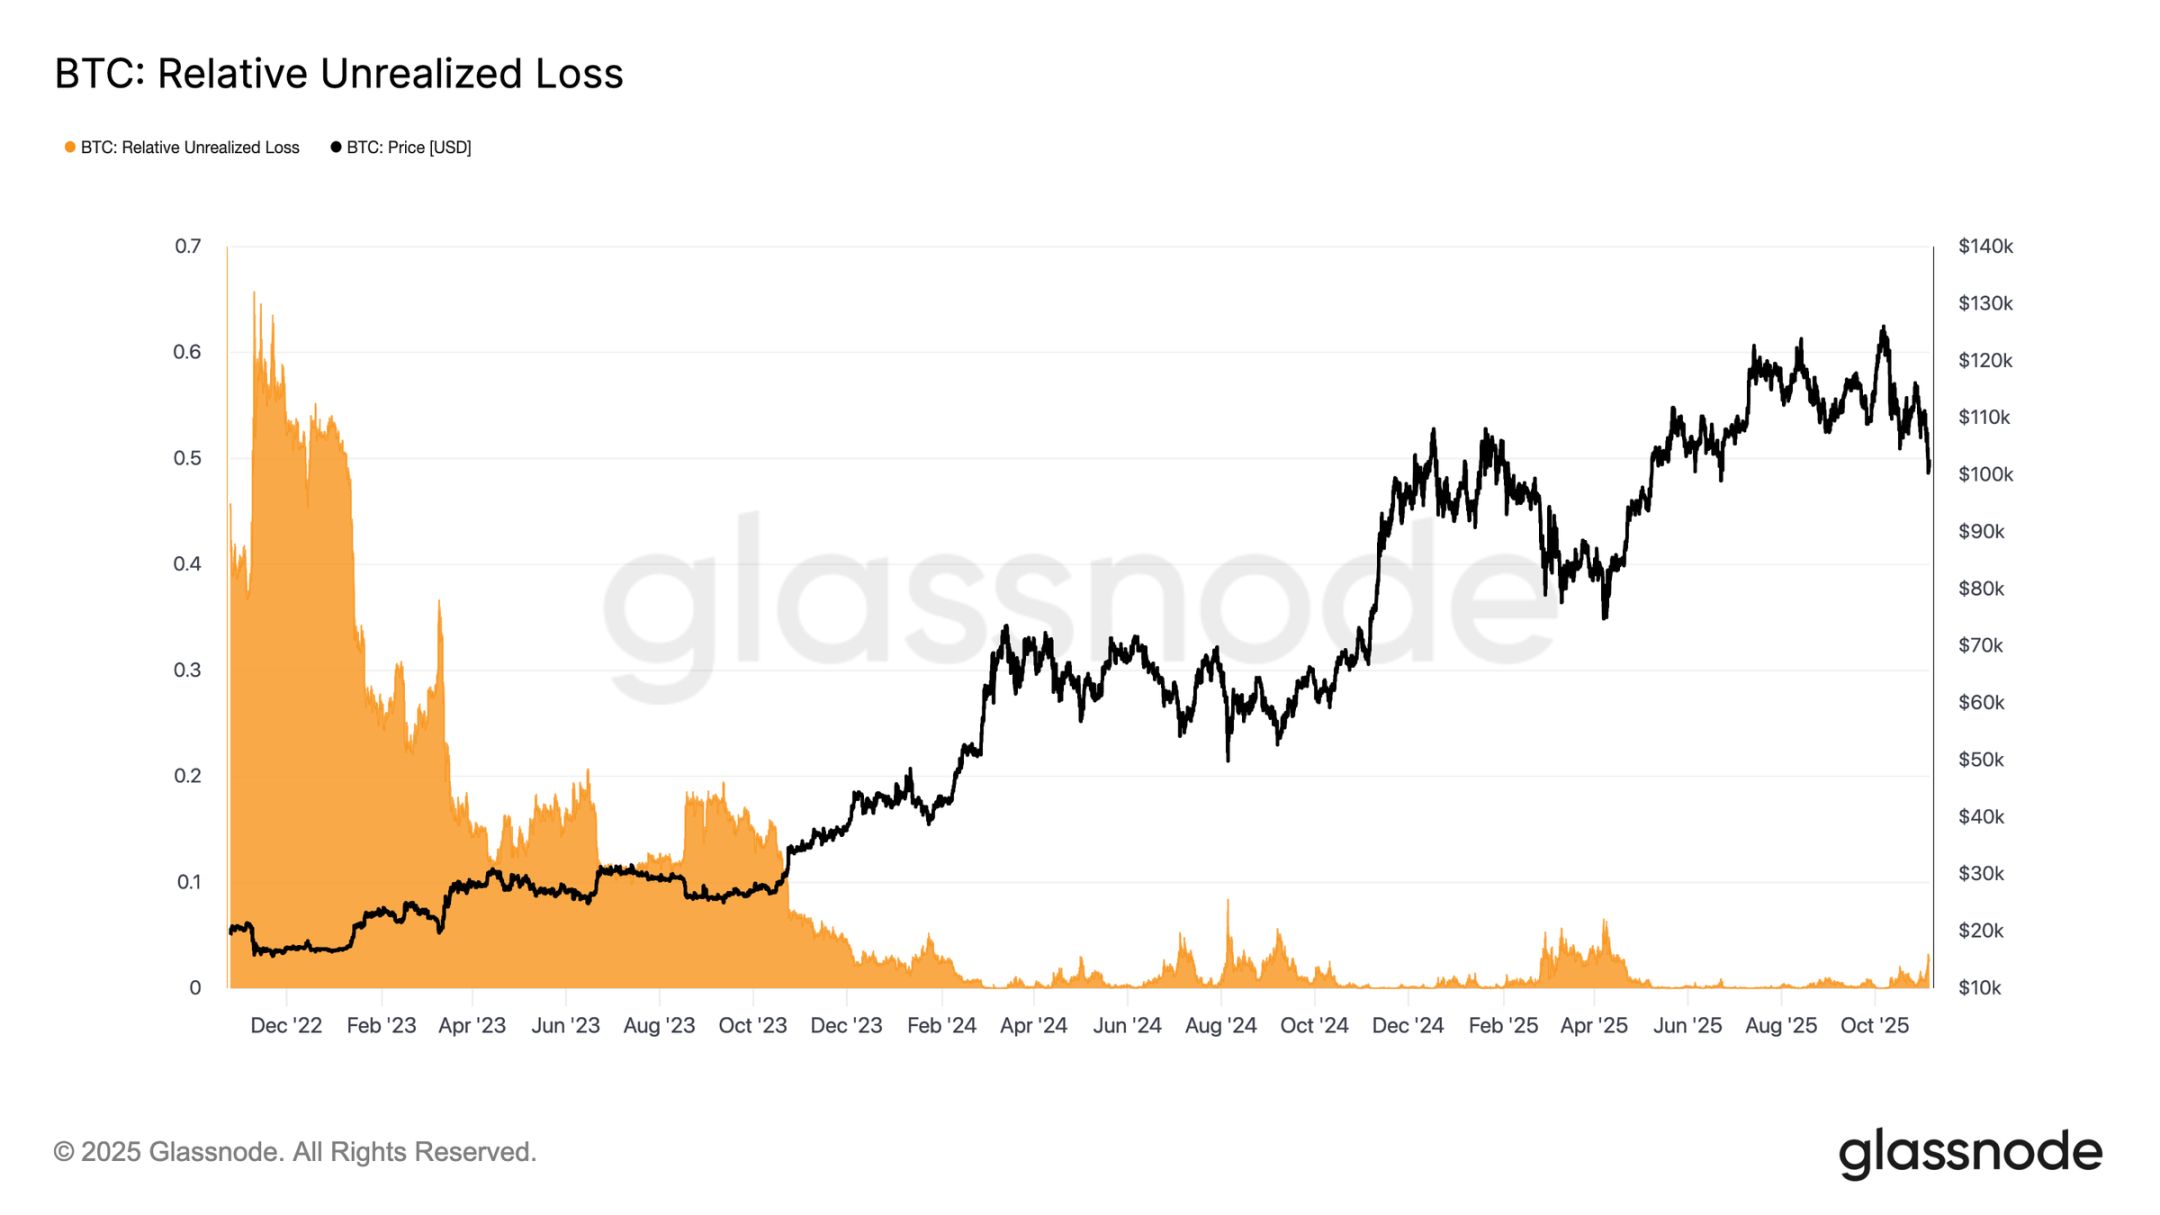
Zur weiteren Unterscheidung der aktuellen Korrektur kann die relative nicht realisierte Verlustquote herangezogen werden – dieser Indikator misst den Anteil der insgesamt nicht realisierten Verluste am Marktwert in USD. Im Gegensatz zu den extremen Verlustniveaus während des Bärenmarkts 2022-2023 zeigt die aktuelle Quote von 3,1 %, dass der Marktdruck moderat ist und mit den mittelfristigen Korrekturen im dritten und vierten Quartal 2024 sowie im zweiten Quartal 2025 vergleichbar ist – und jeweils unter der 5 %-Schwelle bleibt.
Solange die nicht realisierte Verlustquote in diesem Bereich bleibt, kann der Markt als „moderater Bärenmarkt“ eingestuft werden, gekennzeichnet durch eine geordnete Neubewertung statt panikartiger Verkäufe. Sollte die Korrektur jedoch die Quote auf über 10 % treiben, könnte dies eine breite Kapitulation auslösen und den Markt in eine ernstere Bärenmarktstruktur führen.
Langfristige Inhaber verkaufen weiterhin
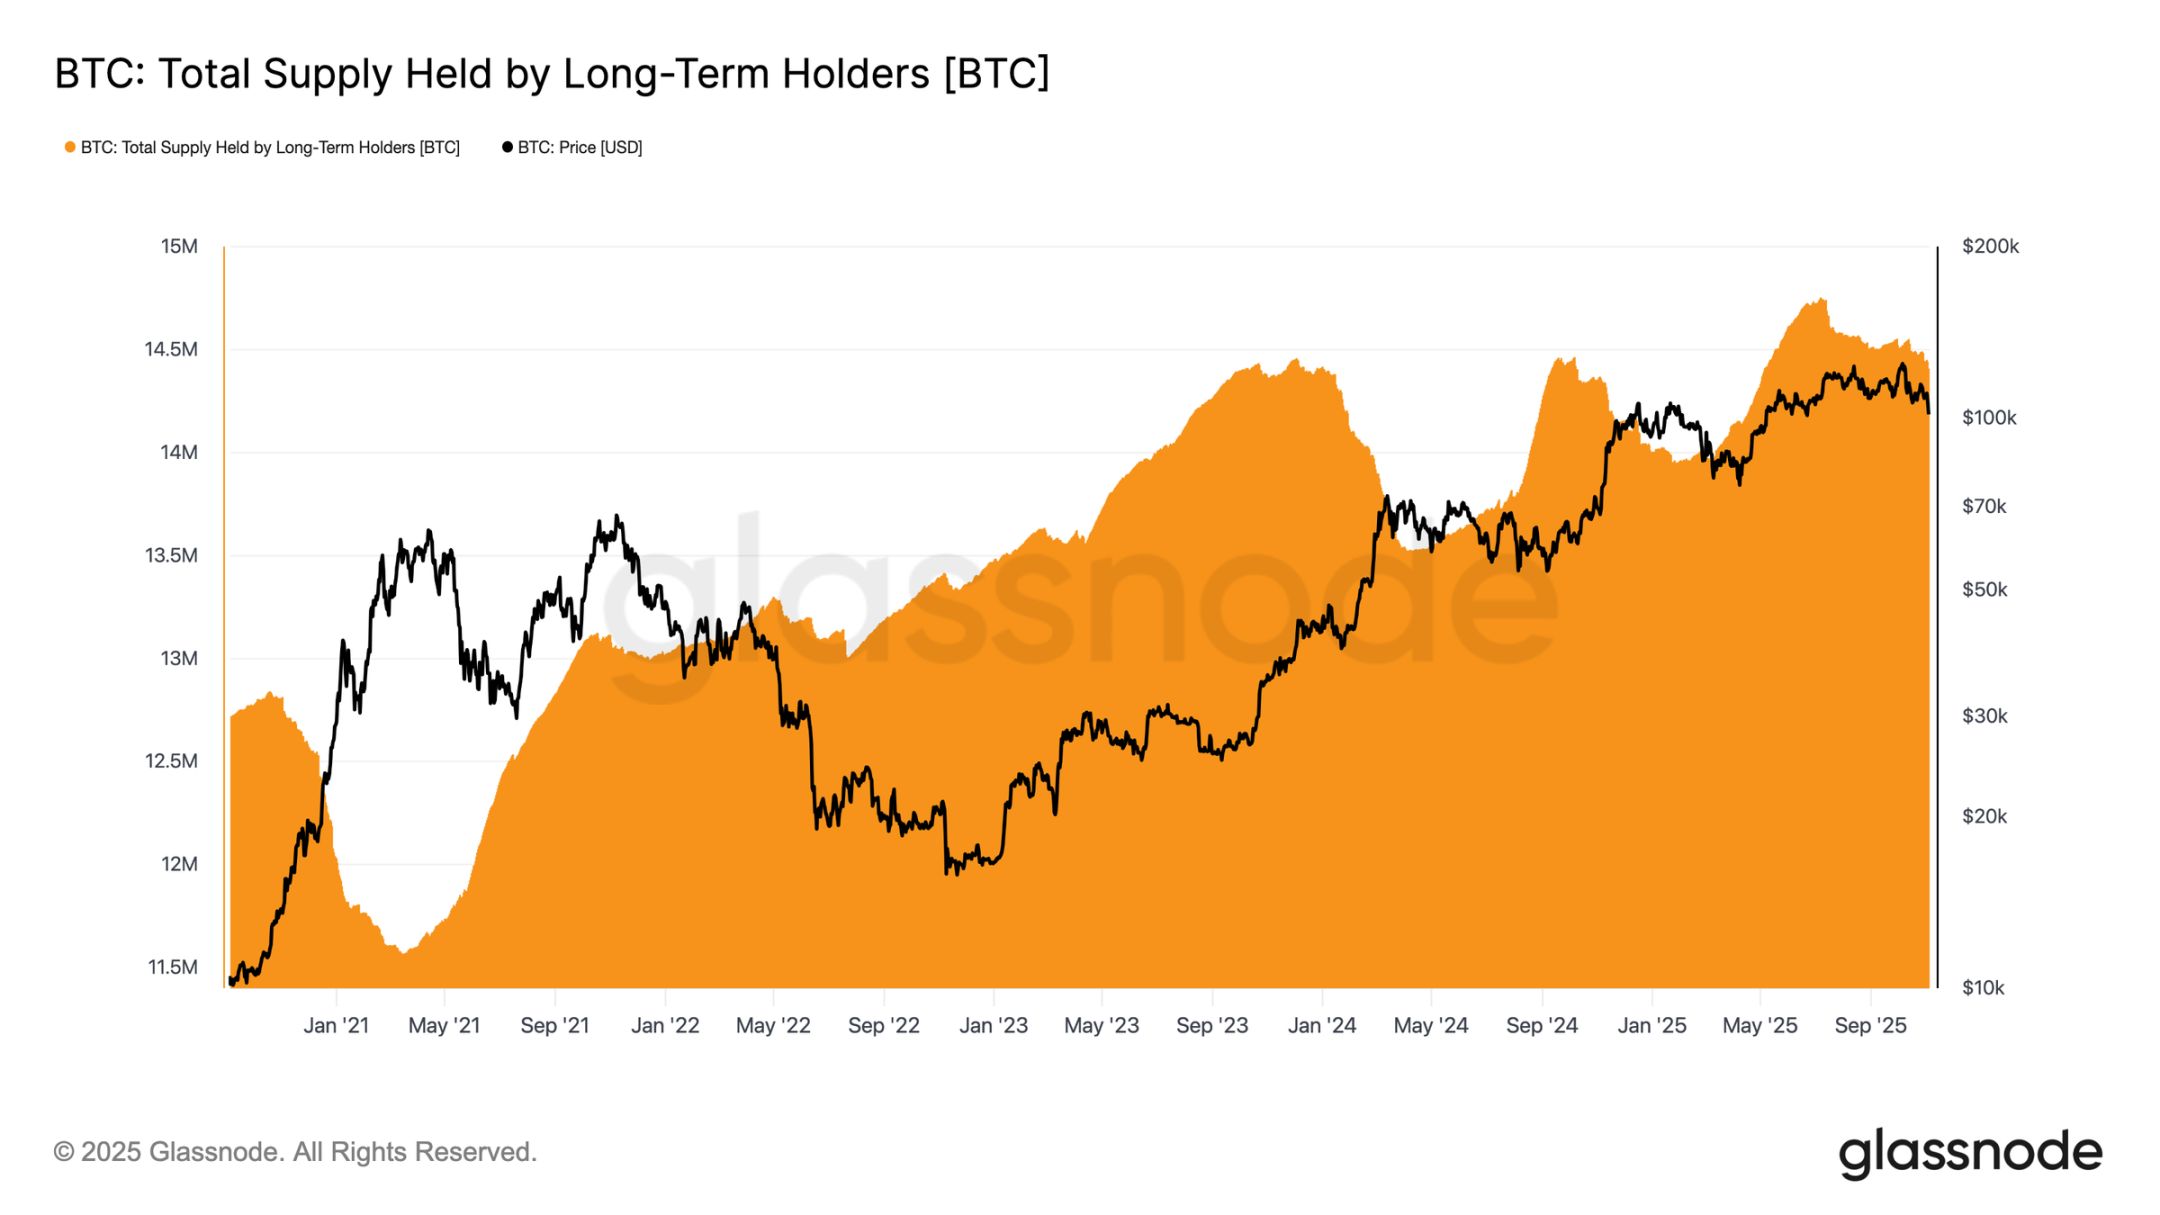
Obwohl das Ausmaß der Verluste relativ kontrollierbar bleibt und der Rückgang vom Allzeithoch bei 126.000 USD nur 21 % beträgt, sieht sich der Markt weiterhin einem moderaten, aber anhaltenden Verkaufsdruck von Langzeitinhabern (LTH) ausgesetzt. Dieser Trend ist seit Juli 2025 allmählich sichtbar geworden; selbst als Bitcoin Anfang Oktober ein neues Hoch erreichte, änderte sich diese Entwicklung nicht, was viele Investoren überraschte.
In diesem Zeitraum verringerte sich der Bitcoin-Bestand der Langzeitinhaber um etwa 300.000 Stück (von 14,7 Millionen auf 14,4 Millionen). Im Gegensatz zur Verkaufswelle in der frühen Phase dieses Zyklus – als Langzeitinhaber bei starken Anstiegen „in die Stärke verkauften“ – entscheiden sie sich nun für „Verkauf bei Schwäche“, also für Verkäufe während der Konsolidierung und bei weiter fallenden Preisen. Dieser Verhaltenswandel zeigt, dass erfahrene Investoren zunehmend Ermüdungserscheinungen zeigen und das Vertrauen nachlässt.
Off-Chain-Insights
Munitionsmangel: Nachlassende institutionelle Nachfrage
Mit Blick auf die institutionelle Nachfrage: In den letzten zwei Wochen hat sich der Mittelzufluss in US-Spot-Bitcoin-ETFs deutlich verlangsamt, mit anhaltenden Nettoabflüssen von täglich 150 Millionen bis 700 Millionen USD. Dies steht in starkem Kontrast zu den kräftigen Zuflüssen von September bis Anfang Oktober, die den Preis damals stützten.
Der jüngste Trend zeigt, dass institutionelle Kapitalallokationen vorsichtiger werden; Gewinnmitnahmen und eine geringere Bereitschaft, neue Positionen einzugehen, schwächen den Kaufdruck der ETFs insgesamt. Diese Abkühlung der Aktivitäten steht in engem Zusammenhang mit der allgemeinen Preisschwäche und unterstreicht, dass das Käufervertrauen nach monatelanger Akkumulation nachgelassen hat.
Deutliche Tendenz: Schwache Spot-Nachfrage
Im vergangenen Monat hat die Aktivität am Spotmarkt weiter abgenommen; der kumulierte Volumendifferenzindikator (CVD, ein Maß für die Netto-Differenz zwischen aggressiven Käufen und Verkäufen) der wichtigsten Börsen zeigt einen Abwärtstrend. Binance und der gesamte Spot-CVD sind negativ, mit -822 Bitcoin bzw. -917 Bitcoin, was auf anhaltenden Verkaufsdruck und begrenzte aggressive Käufe hindeutet. Coinbase ist relativ neutral, mit einem CVD von +170 Bitcoin, ohne deutliche Anzeichen für Käuferakkumulation.
Die Verschlechterung der Spot-Nachfrage korreliert mit der Verlangsamung der ETF-Zuflüsse und deutet auf einen Rückgang des Vertrauens der Eigenhändler hin. Diese Signale verstärken gemeinsam den abgekühlten Markttakt: Geringes Kaufinteresse, schnelle Gewinnmitnahmen bei Erholungen.
Nachlassendes Interesse: Deleveraging am Derivatemarkt
Am Derivatemarkt ist die richtungsbezogene Prämie am Perpetual-Futures-Markt (d. h. die Kosten, die Long-Händler für das Halten ihrer Positionen zahlen) von ihrem April-Höchststand von 338 Millionen USD pro Monat deutlich auf etwa 118 Millionen USD gefallen. Dieser Rückgang signalisiert eine breite Schließung spekulativer Positionen und eine deutliche Abnahme der Risikobereitschaft.
Nach einer längeren Phase hoher positiver Finanzierungsraten zeigt der stetige Rückgang dieses Indikators, dass Händler ihre gehebelten Richtungspositionen abbauen und eine neutralere Haltung einnehmen. Dieser Wandel steht im Einklang mit der allgemeinen Schwäche der Spot-Nachfrage und der ETF-Zuflüsse und unterstreicht, dass der Perpetual-Futures-Markt von Optimismus zu einer vorsichtigeren Risikovermeidung übergegangen ist.
Schutzsuche: Defensive Haltung am Optionsmarkt
Während Bitcoin um die psychologische Marke von 100.000 USD pendelt, zeigt der Options-Skew-Indikator erwartungsgemäß eine starke Nachfrage nach Put-Optionen. Die Daten deuten darauf hin, dass der Optionsmarkt nicht auf eine Umkehr oder „Buy the Dip“-Strategie setzt, sondern hohe Prämien zahlt, um sich gegen weitere Abwärtsrisiken abzusichern. Die Preise für Put-Optionen an wichtigen Unterstützungsniveaus sind hoch, was zeigt, dass Händler weiterhin auf Risikoschutz statt auf Positionsaufbau setzen. Kurz gesagt, der Markt sichert sich ab, statt den Boden zu kaufen.
Risikoprämie steigt wieder
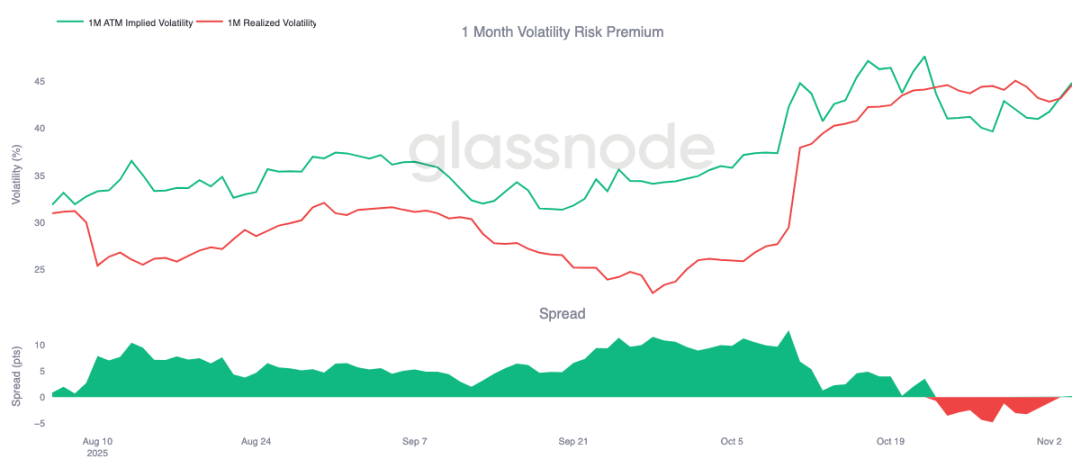
Nach zehn aufeinanderfolgenden Tagen im negativen Bereich ist die einmonatige Volatilitätsrisikoprämie leicht ins Positive gedreht. Wie erwartet, ist diese Prämie zum Mittelwert zurückgekehrt – nach einer schwierigen Phase für Gamma-Verkäufer wurde die implizite Volatilität neu bewertet und ist gestiegen.
Diese Veränderung spiegelt wider, dass der Markt weiterhin von Vorsicht dominiert wird. Händler sind bereit, hohe Preise für Schutz zu zahlen, was Market Makern ermöglicht, die Gegenposition einzunehmen. Bemerkenswert ist, dass die implizite Volatilität mit dem Rückgang von Bitcoin auf 100.000 USD zusammen mit dem Aufbau defensiver Positionen gestiegen ist.
Volatilität steigt und fällt zurück
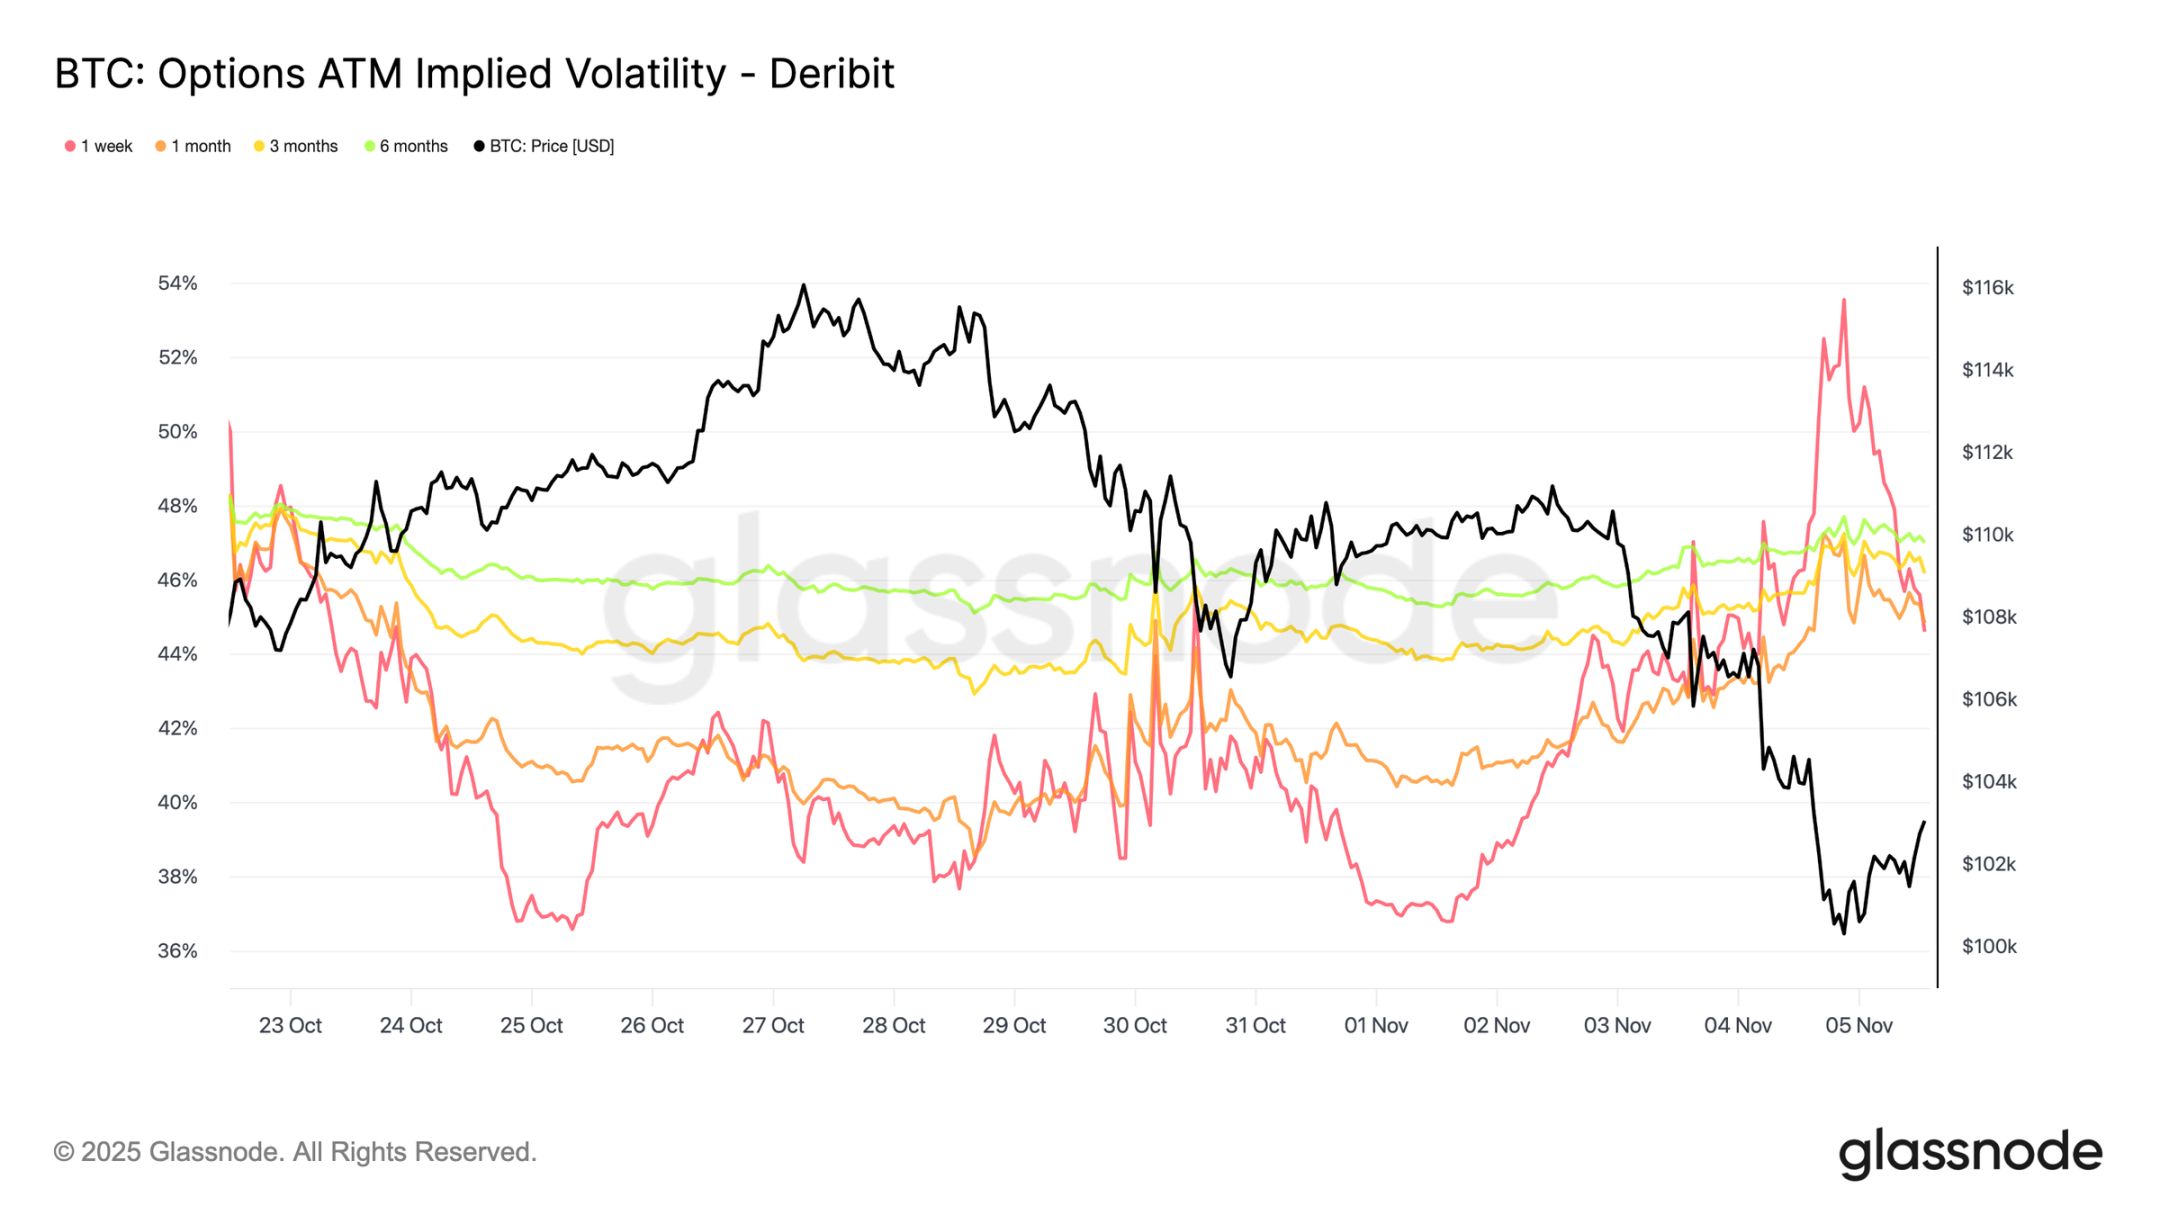
Die kurzfristige implizite Volatilität bleibt eng negativ mit der Preisentwicklung korreliert. Während des Ausverkaufs von Bitcoin stieg die Volatilität stark an; die einwöchige implizite Volatilität erreichte zeitweise 54 %, fiel dann aber nach der Stabilisierung um 100.000 USD um etwa 10 Volatilitätspunkte zurück.
Auch die längerfristige Volatilität zog an: Die einmonatige Volatilität stieg gegenüber dem Niveau vor der Korrektur bei etwa 110.000 USD um rund 4 Volatilitätspunkte, die sechsmonatige Volatilität um etwa 1,5 Punkte. Dieses Muster unterstreicht die klassische „Panik-Volatilitäts“-Beziehung – schnelle Preisrückgänge treiben weiterhin kurzfristige Volatilitätsspitzen an.
Die Verteidigungsschlacht um die 100.000 USD-Marke
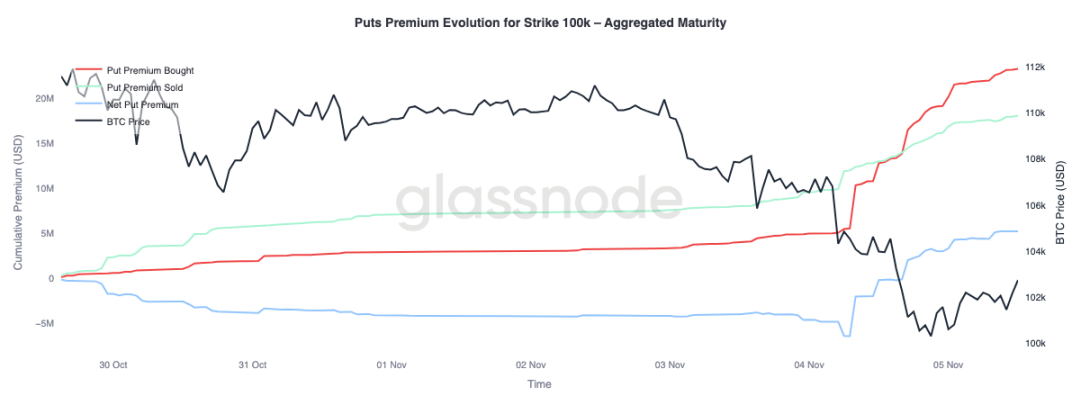
Ein Blick auf die Prämien für Put-Optionen mit einem Ausübungspreis von 100.000 USD bietet weitere Einblicke in die aktuelle Stimmung. In den letzten zwei Wochen sind die Netto-Prämien für Put-Optionen stetig gestiegen; gestern, als die Sorge um ein mögliches Ende des Bullenmarkts zunahm, schnellten die Prämien deutlich in die Höhe. Während der Verkaufswelle stiegen die Prämien für Put-Optionen stark an und blieben auch nach der Stabilisierung von Bitcoin an der Unterstützungszone hoch. Dieser Trend bestätigt die anhaltende Absicherungsaktivität – Händler bevorzugen weiterhin Schutz statt die erneute Übernahme von Risiken.
Kapitalflüsse werden defensiv
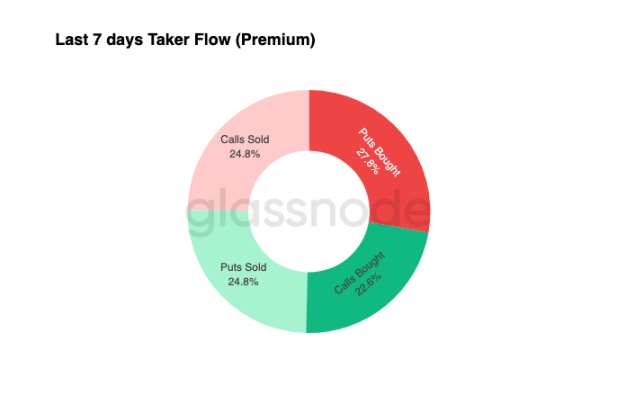
Die Kapitalflüsse der letzten sieben Tage zeigen, dass Taker-Trades überwiegend negative Delta-Positionen aufweisen – hauptsächlich durch den Kauf von Put-Optionen und den Verkauf von Call-Optionen. In den letzten 24 Stunden gibt es weiterhin kein klares Bodensignal. Market Maker halten weiterhin Long-Gamma-Positionen und absorbieren erhebliche Risiken von renditeorientierten Händlern, was ihnen ermöglicht, von beidseitigen Preisschwankungen zu profitieren.
Dieses Muster hält die Volatilität hoch, aber kontrollierbar, und der Markt bleibt vorsichtig. Insgesamt begünstigt das aktuelle Umfeld defensive Strategien gegenüber aggressiven Wetten, da es an klaren Aufwärtskatalysatoren mangelt. Da die Kosten für den Abwärtsschutz jedoch hoch bleiben, könnten einige Händler bald beginnen, Risikoprämien zu verkaufen, um nach Value-Investment-Chancen zu suchen.
Fazit
Bitcoin ist unter die kurzfristige Haltekosten-Benchmark (ca. 112.500 USD) gefallen und hat sich um die 100.000 USD stabilisiert, was einen entscheidenden Strukturwandel des Marktes markiert. Bislang ähnelt diese Korrektur früheren mittelfristigen Verlangsamungsphasen: 71 % (im Bereich von 70 %-90 %) des Angebots sind weiterhin im Gewinn, die relative nicht realisierte Verlustquote bleibt mit 3,1 % (unter 5 %) kontrolliert, was auf einen moderaten Bärenmarkt statt auf eine Kapitulation hindeutet. Allerdings unterstreichen die anhaltenden Verkäufe der Langzeitinhaber seit Juli sowie die Mittelabflüsse aus ETF-Produkten, dass sowohl das Vertrauen der Privatanleger als auch der Institutionen nachlässt.
Setzt sich der Verkaufsdruck fort, wird der realisierte Preis aktiver Investoren (ca. 88.500 USD) zur wichtigen Abwärtsreferenz; eine Rückeroberung der kurzfristigen Haltekosten-Benchmark würde hingegen eine Wiederbelebung der Nachfrage signalisieren. Gleichzeitig zeigen die richtungsbezogene Prämie am Perpetual-Futures-Markt und die CVD-Tendenz einen Rückgang des spekulativen Hebels und der Spot-Beteiligung, was das risikovermeidende Umfeld verstärkt.
Am Optionsmarkt bestätigen die starke Nachfrage nach Put-Optionen, die gestiegenen Prämien für Ausübungspreise von 100.000 USD und die leichte Erholung der impliziten Volatilität die defensive Grundhaltung. Händler priorisieren weiterhin Schutz statt Akkumulation, was eine zögerliche Haltung gegenüber einem „Boden“ widerspiegelt.
Insgesamt befindet sich der Markt in einem fragilen Gleichgewicht: überverkauft, aber nicht panisch, vorsichtig, aber strukturell intakt. Die nächste richtungsweisende Bewegung hängt davon ab, ob neue Nachfrage den anhaltenden Abbau der Langzeitinhaber absorbieren und den Bereich zwischen 112.000 und 113.000 USD als solide Unterstützung zurückerobern kann – oder ob die Verkäufer weiterhin dominieren und den aktuellen Abwärtstrend verlängern.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Analyse – Europas Schwierigkeiten bieten den US-Dollar-Bullen neue Gründe für Optimismus
Der US-Dollar ist gegenüber dem Euro um 5% gestiegen, einige Investoren erwarten eine weitere Verstärkung. Der Optionsmarkt zeigt eine starke bärische Haltung gegenüber dem Euro. Haushaltsbedenken in Frankreich und politische Unsicherheiten sorgen für Druckpunkte in der Eurozone. Laura Matthews/Saqib Iqbal Ahmed, Reuters New York, 8. Oktober – Der US-Dollar erreichte in diesem Herbst ein 18-Monatshoch, wobei der jüngste Anstieg auf Unsicherheiten diesseits des Atlantiks zurückzuführen ist. Dies veranlasst einige Investoren, darauf zu wetten, dass der US-Dollar weiter steigen wird. Analysten berichten, der US-Dollar werde weiterhin durch höhere – und möglicherweise weiter steigende – US-Zinsen, starkes Wirtschaftswachstum und anhaltende Inflationsrisiken gestützt. Allerdings wird breiter Druck, der auf Frankreichs großem Haushaltsdefizit basiert und möglicherweise auf Italien und die gesamte Eurozone übergreift, zunehmend zum Hauptantrieb für den US-Dollar in den kommenden Monaten. Seit Jahresbeginn hat der US-Dollar gegenüber dem Euro um etwa 5% zugelegt, was den US-Dollar-Index (.DXY) nach oben treibt – dieser misst die Stärke des US-Dollar gegenüber sechs wichtigen Währungen, darunter dem Euro, der das größte Gewicht hat. „Der Euro steht weiterhin unter Druck, was die Hauptalternative zum US-Dollar begrenzt“, sagte Ut Shinohara, Senior Investment Strategist bei Mesirow Currency Management. Letzte Woche erreichte die Zinsdifferenz zwischen 10-jährigen französischen und deutschen Staatsanleihen den größten wöchentlichen Anstieg seit Jahrzehnten, während die Differenz zwischen italienischen und deutschen Renditen den größten wöchentlichen Anstieg seit Beginn der Pandemie verzeichnete. Der Euro (EUR=) notierte zuletzt bei 1,1183 und fiel gegenüber dem US-Dollar um 0,67%. „Die Märkte beobachten genau die Länder, die ihre Finanzlagen aufgrund politischer Lähmung nicht nachhaltig machen können“, sagte Karl Schamotta, Chief Market Strategist bei Corpay in Toronto. Eine Sorge am Markt ist, dass der Euro nicht länger durch die hawkischen Signale der Europäischen Zentralbank unterstützt wird. Die EZB erhöhte im September die Zinsen um 25 Basispunkte – die zweite Maßnahme in diesem Jahr zur Bekämpfung der durch Energie getriebenen Inflation – aber der Euro fiel nach Bekanntgabe der Entscheidung, da die Märkte Bedenken wegen der Auswirkungen weiterer Zinserhöhungen auf die Wirtschaft hatten. Steigende Anleiherenditen in Europa würden normalerweise den Euro stützen, aber die Reaktion des Euro ist verhalten, was darauf hinweist, dass Investoren zunehmend auf Wirtschaftswachstum und Haushaltsrisiken achten. Steigende Energiepreise könnten zusätzlichen Druck ausüben. „Strukturell gesehen ist Europa ein wichtiger Energieimporteur und stärker auf die Industrie angewiesen als die USA. Die Auswirkungen sind offensichtlich: Hohe Energiepreise bremsen die Entwicklung der Region“, erklärte Benjamin Ford, Forscher bei Macro Hive Research & Strategy. Ford prognostiziert, dass der Euro innerhalb des nächsten Monats auf 1,10 US-Dollar fallen wird, etwa 2% unter dem aktuellen Niveau. „Die mittelfristigen Aussichten für die USA scheinen stärker zu sein, während Europa empfindlicher auf Schocks reagiert“, so Ford. Politische Fehlentscheidungen Investoren wägen zudem ab, ob die EZB die Inflation weiter bekämpfen kann, ohne der bereits schwachen Wirtschaft noch mehr zu schaden. Die Inflationsrate in der Eurozone (Link) stieg im September stärker als erwartet, und angesichts steigender Energiekosten könnte sie in den kommenden Monaten weiter zunehmen, was für die EZB einen kontinuierlichen Zinserhöhungsdruck bedeutet. „Die Asymmetrie bei den Euro‑Aussichten ist derzeit deutlich nach unten gerichtet“, erklärte Dan Toban, Leiter G10 FX Strategy bei Citi in New York. „Einer der Faktoren, die diese Situation auslösen könnten, ist, wenn die EZB politisch einen Fehler begeht und die Geldpolitik zu stark strafft, obwohl die Märkte dies nicht mehr verkraften können.“ Der 1‑Monats‑Euro‑Risiko‑Reversal‑Indikator, der misst, ob Optionshändler mehr für den Schutz vor Verlusten als für Gewinne bezahlen, erreichte am Freitag den bärischsten Stand seit März. Der 3‑Monats‑Indikator fiel auf den tiefsten Stand seit Juni 2024. Die US‑Notenbank Fed hat signalisiert, dass die Inflationsrisiken weiterhin hoch bleiben, was die US‑Staatsanleiherenditen auf langjährige Höchststände treibt. „Die Renditen steigen kontinuierlich, und die US‑Zinsen haben gegenüber den meisten entwickelten Märkten einen absoluten Vorteil“, sagte Shinohara. Federal Funds Futures zeigen eine Wahrscheinlichkeit von etwa 84% für mindestens eine weitere Zinserhöhung um 25 Basispunkte bis Dezember. Obwohl nur wenige Strategen erwarten, dass der US‑Dollar von seinem aktuellen Niveau stark steigt, sagen sie, dass die Widerstandsfähigkeit der US‑Wirtschaft, die hohen Renditen und die spezifischen Risiken in Europa weiterhin die Waage zugunsten des US‑Dollar neigen lassen. „Diese

CDS steigen kollektiv rasant, „SpaceX & Co.“ leihen weiterhin verrückt Geld! Wie lange kann der KI-Schuldentrend noch anhalten?
Eine Welle von Schulden im Bereich der KI-Infrastruktur verändert mit beispielloser Geschwindigkeit das globale Kreditgefüge. Im Technologiesektor haben die Schulden in den ersten neun Monaten dieses Jahres bereits 500 Milliarden US-Dollar erreicht. Gleichzeitig schlagen die Alarmglocken am CDS-Markt, die Renditen US-amerikanischer Staatsanleihen steigen auf 5,3 % und erreichen damit ein über zwanzig Jahre altes Rekordhoch. Dalio bezeichnet dies als eine "klassische Blase, die durch Zinssätze platzen wird."
Steht eine große Umkehr bei Aktien- und Anleihenallokation bevor? Bank of America sendet seltenes Signal: Anleihen konkurrieren erstmals seit Jahrzehnten mit Aktien um Kapital, S&P-Rendite könnte in den nächsten zehn Jahren unter 5% liegen.
Savita Subramanian, die Leiterin für US-Aktien und quantitative Strategien bei Bank of America, äußerte am Mittwoch in einem Interview, dass der Anleihemarkt wieder attraktiv wird und zum ersten Mal seit Jahrzehnten ein echter Konkurrent für den Aktienmarkt ist.

Krypto-Preise
Mehr


