

Autor: arndxt
Übersetzung: AididiaoJP, Foresight News
Die US-Wirtschaft hat sich in zwei Welten gespalten: Auf der einen Seite florieren die Finanzmärkte, auf der anderen Seite befindet sich die Realwirtschaft in einem langsamen Abschwung.
Der Einkaufsmanagerindex (PMI) des verarbeitenden Gewerbes ist seit über 18 Monaten rückläufig – das ist der längste Zeitraum seit dem Zweiten Weltkrieg. Dennoch steigen die Aktienmärkte weiter, weil die Gewinne immer stärker bei Technologieriesen und Finanzunternehmen konzentriert sind. (Anmerkung: Der vollständige Name des „PMI des verarbeitenden Gewerbes“ ist „Purchasing Managers’ Index“, ein Barometer für die Gesundheit des verarbeitenden Gewerbes.)
Dies ist in Wirklichkeit eine „Bilanzinflation“.
Liquidität treibt die Preise gleichartiger Vermögenswerte immer weiter nach oben, während Lohnwachstum, Kreditvergabe und die Dynamik kleiner Unternehmen stagnieren.
Das Ergebnis ist eine gespaltene Wirtschaft, in der sich während einer Erholung oder eines Konjunkturzyklus verschiedene Sektoren in völlig entgegengesetzte Richtungen bewegen:
Auf der einen Seite: Kapitalmärkte, Vermögensbesitzer, Technologiebranche und Großunternehmen steigen rasant (Gewinne, Aktienkurse, Vermögen).
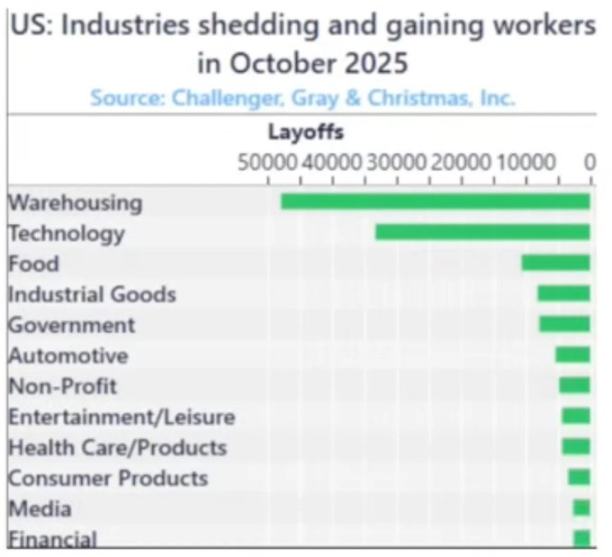
Auf der anderen Seite: Arbeitnehmer, kleine Unternehmen, Blue-Collar-Branchen → Rückgang oder Stagnation.
Wachstum und Not existieren gleichzeitig.
Versagen der Politik
Die Geldpolitik kann der Realwirtschaft nicht mehr wirklich zugutekommen.
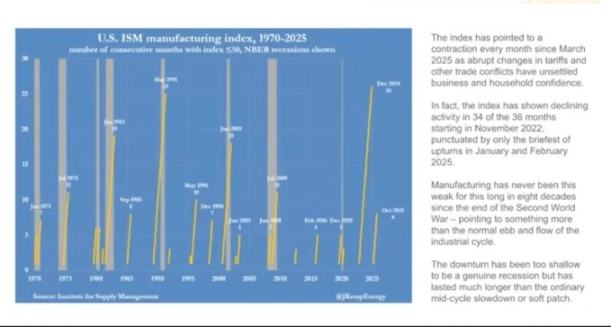
Die Zinssenkungen der Federal Reserve treiben die Preise von Aktien und Anleihen in die Höhe, schaffen aber keine neuen Arbeitsplätze oder Lohnsteigerungen. Quantitative Lockerung erleichtert es Großunternehmen, Kredite aufzunehmen, hilft aber kleinen Unternehmen nicht weiter.
Auch die Fiskalpolitik stößt bald an ihre Grenzen.
Heute wird fast ein Viertel der Staatseinnahmen allein für die Zahlung von Zinsen auf Staatsanleihen verwendet.
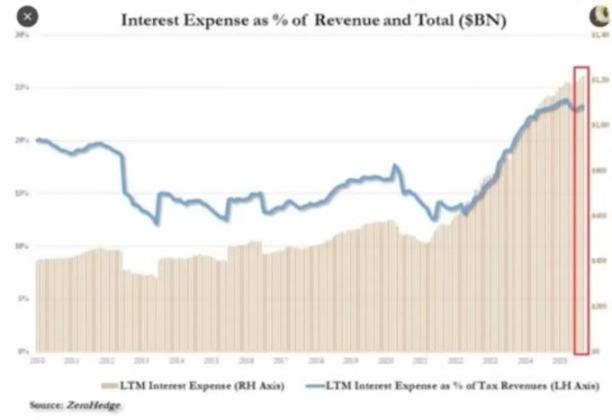
Die politischen Entscheidungsträger stecken in einem Dilemma:
Wird die Politik gestrafft, um die Inflation zu bekämpfen, erstarren die Märkte; wird sie gelockert, um das Wachstum zu fördern, steigen die Preise wieder. Das System ist zu einem Selbstläufer geworden: Jeder Versuch, die Verschuldung zu reduzieren oder die Bilanz zu verkleinern, gefährdet die Vermögenswerte, auf denen seine Stabilität beruht.
Marktstruktur: Effiziente Abschöpfung
Passive Kapitalströme und Hochfrequenz-Arbitrage haben die öffentlichen Märkte in eine geschlossene Liquiditätsmaschine verwandelt.
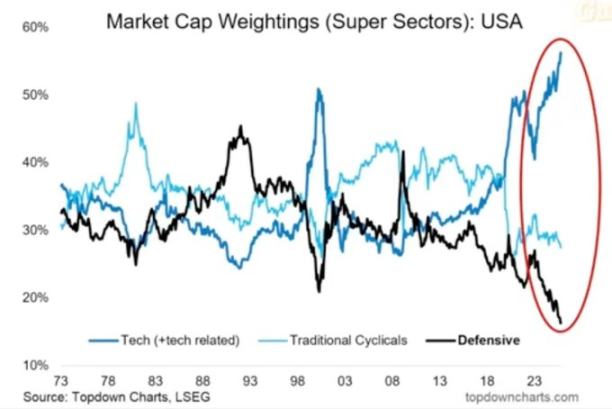
Positionsaufbau und Volatilitätsbereitstellung sind wichtiger als Fundamentaldaten. Privatanleger sind de facto die Gegenseite der Institutionen. Das erklärt, warum defensive Sektoren abgewertet werden, Tech-Aktien aber in die Höhe schießen – die Marktstruktur belohnt das Nachjagen von Kursgewinnen, nicht den Wert.
Wir haben einen Markt geschaffen, der extrem preiseffizient, aber kapitalineffizient ist.
Die öffentlichen Märkte sind zu einer sich selbst verstärkenden Liquiditätsmaschine geworden.
Kapital fließt automatisch → über Indexfonds, ETFs und algorithmischen Handel → und erzeugt so einen anhaltenden Kaufdruck, unabhängig von den Fundamentaldaten.
Preisbewegungen werden von Kapitalströmen und nicht von Werten getrieben.
Hochfrequenzhandel und systematische Fonds dominieren das tägliche Handelsvolumen, während Privatanleger tatsächlich auf der Gegenseite stehen. Kursbewegungen hängen von Positionsaufbau und Volatilitätsmechanismen ab.
Deshalb blähen sich Tech-Aktien weiter auf, während defensive Sektoren zurückbleiben.
Gesellschaftlicher Backlash: Der politische Preis der Liquidität
In diesem Zyklus konzentriert sich die Vermögensbildung an der Spitze.
Die reichsten 10 % besitzen über 90 % der Finanzanlagen; je höher die Aktienmärkte steigen, desto größer wird die Kluft zwischen Arm und Reich. Die Politik, die die Vermögenspreise in die Höhe treibt, untergräbt gleichzeitig die Kaufkraft der Mehrheit.
Ohne echtes Lohnwachstum und mit unerschwinglichen Immobilienpreisen werden die Wähler letztlich Veränderungen fordern – entweder durch Umverteilung des Vermögens oder durch politische Unruhen. Beides erhöht den fiskalischen Druck und treibt die Inflation an.
Für die politischen Entscheidungsträger ist die Strategie klar: Die Liquidität muss weiter überfließen, die Märkte steigen, und man erklärt die Wirtschaft für erholt. Oberflächlicher Wohlstand ersetzt echte Reformen. Die Wirtschaft bleibt fragil, aber zumindest halten die Zahlen bis zur nächsten Wahl.
Kryptowährungen als Sicherheitsventil
Kryptowährungen sind einer der wenigen Bereiche, in denen man Werte halten und transferieren kann, ohne auf Banken oder Regierungen angewiesen zu sein.
Die traditionellen Märkte sind zu geschlossenen Systemen geworden, in denen das große Kapital den Großteil der Gewinne bereits vor dem Börsengang durch Private Placements abschöpft. Für die junge Generation ist Bitcoin nicht mehr nur Spekulation, sondern eine Chance zur Teilhabe. Wenn das gesamte System manipuliert erscheint, gibt es zumindest hier noch Möglichkeiten.
Obwohl viele Privatanleger durch überbewertete Token und VC-Verkäufe Verluste erlitten haben, bleibt die Kernnachfrage stark: Die Menschen sehnen sich nach einem offenen, fairen und selbstbestimmten Finanzsystem.
Ausblick
Die US-Wirtschaft befindet sich in einem „reflexartigen“ Zyklus: Straffung → Rezession → politische Panik → Liquiditätsflut → Inflation → Wiederholung.
2026 könnte der nächste Lockerungszyklus beginnen, da das Wachstum nachlässt und das Defizit steigt. Die Aktienmärkte werden kurzfristig boomen, aber die Realwirtschaft wird sich nicht wirklich verbessern, es sei denn, Kapital fließt von der Unterstützung von Vermögenswerten in produktive Investitionen.
Derzeit erleben wir die Spätphase der Finanzialisierung der Wirtschaft:
-
Liquidität ersetzt das BIP
-
Die Märkte werden zum politischen Instrument
-
Bitcoin wird zum gesellschaftlichen Sicherheitsventil
Solange das System weiterhin Schulden in Vermögensblasen umwandelt, werden wir keine echte Erholung erleben, sondern nur ein langsames Stagnieren, das durch steigende Nominalzahlen verschleiert wird.



