
Wird die Kryptoindustrie zum „Druckventil“ für Liquidität, wenn die traditionellen Finanzmärkte versagen?

Die Dämmerung der Finanzialisierung: Wenn Schuldenzyklen nur noch nominales Wachstum erzeugen.
Das Ende der Finanzialisierung: Wenn Schuldenzyklen nur noch nominales Wachstum erzeugen.
Autor: arndxt
Übersetzung: AididiaoJP, Foresight News
Die US-Wirtschaft ist in zwei Welten gespalten: Auf der einen Seite florieren die Finanzmärkte, auf der anderen Seite befindet sich die Realwirtschaft in einem langsamen Niedergang.
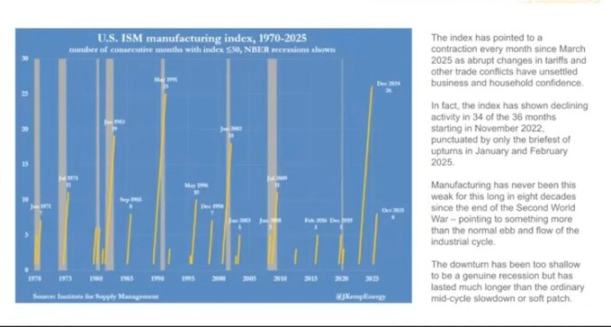
Der Einkaufsmanagerindex (PMI) des verarbeitenden Gewerbes ist seit über 18 Monaten rückläufig – das ist der längste Zeitraum seit dem Zweiten Weltkrieg. Dennoch steigen die Aktienmärkte weiter, da die Gewinne zunehmend bei Technologieriesen und Finanzunternehmen konzentriert sind. (Anmerkung: Der vollständige Name des „PMI des verarbeitenden Gewerbes“ ist „Purchasing Managers’ Index“, ein Barometer für die Gesundheit des verarbeitenden Gewerbes.)
Dies ist in Wirklichkeit eine „Bilanzinflation“.
Liquidität treibt die Preise gleichartiger Vermögenswerte immer weiter nach oben, während Lohnwachstum, Kreditvergabe und die Dynamik kleiner Unternehmen stagnieren.
Das Ergebnis ist eine gespaltene Wirtschaft, in der sich verschiedene Bereiche während einer Erholung oder eines Konjunkturzyklus in völlig entgegengesetzte Richtungen entwickeln:
Auf der einen Seite: Kapitalmärkte, Vermögensbesitzer, Technologiebranche und Großunternehmen steigen rasant (Gewinne, Aktienkurse, Vermögen).
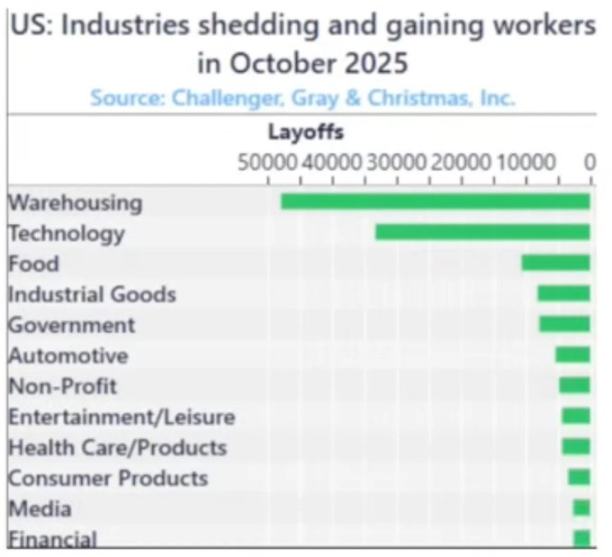
Auf der anderen Seite: Arbeitnehmer, kleine Unternehmen, Blaumannbranchen → Rückgang oder Stagnation.
Wachstum und Not existieren gleichzeitig.
Versagen der Politik
Die Geldpolitik kann der Realwirtschaft nicht mehr wirklich zugutekommen.
Die Zinssenkungen der Federal Reserve treiben die Preise von Aktien und Anleihen in die Höhe, bringen aber keine neuen Arbeitsplätze oder Lohnerhöhungen. Quantitative Lockerung erleichtert es Großunternehmen, Kredite aufzunehmen, hilft aber kleinen Unternehmen nicht weiter.
Auch die Fiskalpolitik stößt bald an ihre Grenzen.
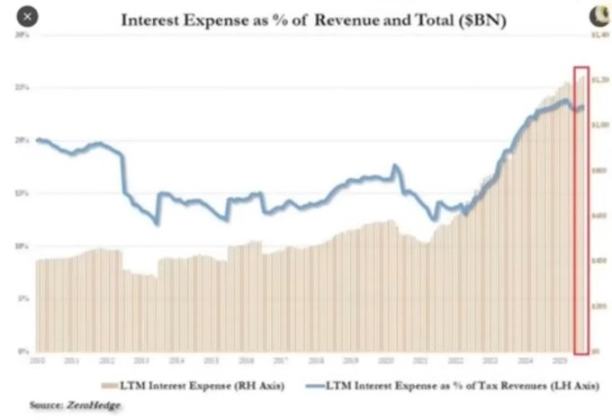
Heute wird fast ein Viertel der Staatseinnahmen allein für die Zahlung von Zinsen auf Staatsanleihen verwendet.
Die politischen Entscheidungsträger stecken dadurch in einem Dilemma:
Wird die Politik gestrafft, um die Inflation zu bekämpfen, stagniert der Markt; wird sie gelockert, um das Wachstum zu fördern, steigen die Preise wieder. Das System ist zu einem Selbstläufer geworden: Sobald versucht wird, die Verschuldung zu reduzieren oder die Bilanz zu verkleinern, werden die Vermögenswerte, auf denen die Stabilität beruht, erschüttert.
Marktstruktur: Effiziente Abschöpfung
Passive Kapitalströme und Hochfrequenzdatenarbitrage haben den öffentlichen Markt in eine geschlossene Liquiditätsmaschine verwandelt.
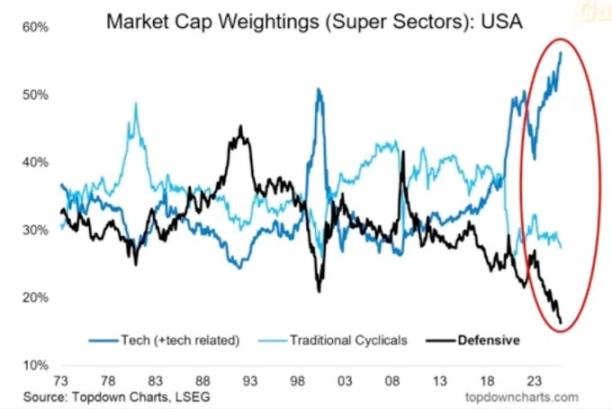
Positionsaufbau und Volatilitätsbereitstellung sind wichtiger als Fundamentaldaten. Privatanleger sind de facto die Gegenpartei der Institutionen. Das erklärt, warum defensive Sektoren vernachlässigt werden, Technologiewerte aber in die Höhe schießen – die Marktstruktur belohnt Momentum, nicht Wert.
Wir haben einen Markt geschaffen, der extrem preiseffizient, aber äußerst kapitaleffizient ist.
Der öffentliche Markt ist zu einer sich selbst verstärkenden Liquiditätsmaschine geworden.
Kapital fließt automatisch → über Indexfonds, ETFs und algorithmischen Handel → erzeugt anhaltenden Kaufdruck, unabhängig von den Fundamentaldaten.
Preisbewegungen werden von Kapitalströmen, nicht von Werten getrieben.
Hochfrequenzhandel und systematische Fonds dominieren das tägliche Handelsvolumen, während Privatanleger tatsächlich auf der Gegenseite stehen. Aktienkurse werden von Positionsaufbau und Volatilitätsmechanismen bestimmt.
Daher blähen sich Technologiewerte weiter auf, während defensive Sektoren zurückbleiben.
Gesellschaftlicher Backlash: Der politische Preis der Liquidität
Die Vermögensbildung dieses Zyklus konzentriert sich an der Spitze.
Die reichsten 10 % halten über 90 % der Finanzanlagen; je stärker die Aktienmärkte steigen, desto größer wird die Kluft zwischen Arm und Reich. Die Politik, die die Vermögenspreise in die Höhe treibt, untergräbt gleichzeitig die Kaufkraft der Mehrheit.
Ohne echtes Lohnwachstum und mit unerschwinglichen Immobilienpreisen werden die Wähler letztlich Veränderungen fordern – entweder durch Umverteilung des Vermögens oder durch politische Unruhen. Beides erhöht den fiskalischen Druck und treibt die Inflation an.
Für die politischen Entscheidungsträger ist die Strategie klar: Die Liquidität muss weiter fließen, die Märkte steigen lassen und eine wirtschaftliche Erholung verkünden. Oberflächlicher Wohlstand ersetzt echte Reformen. Die Wirtschaft bleibt fragil, aber zumindest halten die Daten bis zur nächsten Wahl.
Kryptowährungen als Sicherheitsventil
Kryptowährungen sind einer der wenigen Bereiche, in denen man Werte halten und übertragen kann, ohne auf Banken oder Regierungen angewiesen zu sein.
Die traditionellen Märkte sind zu geschlossenen Systemen geworden, in denen das große Kapital den Großteil der Gewinne bereits vor dem Börsengang durch Private Placements abschöpft. Für die junge Generation ist Bitcoin nicht mehr nur Spekulation, sondern eine Beteiligungschance. Wenn das gesamte System manipuliert erscheint, gibt es zumindest hier noch Möglichkeiten.
Obwohl viele Privatanleger durch überbewertete Token und VC-Verkäufe Verluste erlitten haben, bleibt die Kernnachfrage stark: Die Menschen sehnen sich nach einem offenen, fairen und selbstbestimmten Finanzsystem.
Ausblick
Die US-Wirtschaft befindet sich in einem „reflexartigen“ Zyklus: Straffung → Rezession → politische Panik → Liquiditätsflut → Inflation → Wiederholung.
2026 könnte der nächste Lockerungszyklus beginnen, da das Wachstum nachlässt und das Defizit steigt. Die Aktienmärkte werden kurzzeitig boomen, aber die Realwirtschaft wird sich nicht wirklich verbessern, es sei denn, das Kapital fließt von der Unterstützung von Vermögenswerten in produktive Investitionen.
Derzeit erleben wir die Spätphase der finanzialisierten Wirtschaft:
- Liquidität ersetzt das BIP
- Die Märkte werden zum politischen Instrument
- Bitcoin wird zum gesellschaftlichen Sicherheitsventil
Solange das System weiterhin Schulden in Vermögensblasen umwandelt, wird es keine echte Erholung geben – nur ein langsames Dahinsiechen, das durch steigende Nominalwerte kaschiert wird.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Apple (AAPL.US) soll gemeinsam mit LG in den Smart-Home-Markt einsteigen: Türklingeln, Thermostate, Kameras und andere Zubehörteile werden das LG-Branding tragen.
Laut informierten Kreisen wird Apple sein Engagement im Bereich Smart-Home-Geräte deutlich ausbauen, darunter Türklingeln, Thermostate und weiteres Zubehör. Diese Produkte werden in einer ungewöhnlichen Form der Zusammenarbeit gemeinsam von Apple und LG Electronics entwickelt.
Rückblick - ROI - Für das unter der Führung von Trump stehende Finanzministerium ist die „Tail“ der Auktion der schwierigste Teil: McKeever
Wiederholung, der Textinhalt wurde nicht geändert. Jamie McGeever, Reuters, Orlando, Florida, 6. Oktober – US-Staatsanleiheauktionen sollten eigentlich eine langweilige, vorhersehbare und wenig nachrichtenwürdige Routineangelegenheit sein. Aber dies sind keine gewöhnlichen Zeiten, und die Trump-Regierung steht nun vor dem Risiko, dass eine schwache Nachfrage nach Staatsanleihen zur Schlagzeile wird. Das US-Finanzministerium plant, in dieser Woche Staatsanleihen im Wert von fast 120 Milliarden US-Dollar zu emittieren – die ersten Auktionen von längerfristigen Anleihen seit zwei Wochen. Am Dienstag werden 58 Milliarden Dollar an dreijährigen Anleihen, am Mittwoch 39 Milliarden Dollar an zehnjährigen Anleihen und am Donnerstag 22 Milliarden Dollar an dreißigjährigen Anleihen ausgegeben. Unter normalen Umständen wären diese Auktionen eher unbedeutend, doch die außergewöhnlich schwache Nachfrage bei den Auktionen vom 22. bis 24. September sorgt für immer größere Aufmerksamkeit – insbesondere die Auktion über fünfjährige Anleihen am 23. September, die den stärksten Anstieg der Anleiherenditen seit April des letzten Jahres auslöste. Seitdem sind die Renditen nicht gefallen, sondern haben auf den meisten Laufzeiten weiter auf Mehrjahreshochs zugelegt. Es ist hervorzuheben, dass das „Scheitern“ von US-Staatsanleiheauktionen so gut wie ausgeschlossen ist. Die sogenannten Primary Dealer – derzeit 26 von der New Yorker Fed zugelassene Banken und Institute, die als Market Maker für US-Staatsanleihen fungieren – nehmen stets an den Auktionen teil. Sie tragen praktisch die Rolle der Konsortialbanken und stellen sicher, dass der 30 Billionen US-Dollar umfassende und weltweit liquideste Markt für US-Staatsanleihen reibungslos funktioniert. Dies wiederum hält das gesamte globale Finanzsystem am Laufen. Billionen von Dollar an weltweiten Schulden, Vermögenswerten und abgeleiteten Finanzinstrumenten verwenden US-Staatsanleihen als Benchmark. US-Staatsanleihen dienen auch als Sicherheiten, um die „Rohrleitungen“ des amerikanischen und weltweiten Finanzsystems zu schmieren – z.B. bei Repo-Geschäften, Interbanken-Krediten und Finanzierungen. Kurz gesagt: Solange US-Staatsanleihen das Rückgrat des globalen Finanzsystems bleiben, werden Auktionen immer Käufer haben. Die entscheidende Frage ist wie immer: Zu welchem Preis werden diese Anleihen verkauft? Die Finanzierungskosten am Sekundärmarkt sind inzwischen so hoch wie seit Mitte der 2000er Jahre nicht mehr – entsprechend dürfte das Finanzministerium auch am Primärmarkt relativ hohe Zinsen zahlen müssen. Doch wie die jüngsten Auktionen zeigten, besteht immer noch die Möglichkeit unangenehmer Überraschungen. „Zu groß, um absorbiert zu werden?“ Die Auktion über fünfjährige US-Staatsanleihen am 23. September – mit einem Volumen von 70 Milliarden Dollar – gehörte zu den beunruhigendsten der letzten Jahre. Gemessen an der „Bid-to-Cover-Ratio“ war die Nachfrage so niedrig wie seit neun Jahren nicht mehr. Das Finanzministerium verkaufte die Anleihen schließlich zu einer Rendite von 5,033 Prozent – mehr als drei Basispunkte höher als die Marktverzinsung zum Zeitpunkt des Auktionsendes. Drei Basispunkte erscheinen nicht viel, sind aber für eine Auktion von fünfjährigen Anleihen ungewöhnlich. Es ist der größte sogenannte „Tail“ seit Juni 2022. Analysten von JPMorgan weisen darauf hin, dass es das letzte Mal im Jahr 2011 eine solche „Tail“-Differenz bei einer Fünfjahresauktion gab – damals führte eine drohende Schuldenobergrenzenkrise zur Herabstufung der Kreditwürdigkeit der USA. Angesichts der aktuellen Sorgen um die angespannte US-Haushaltslage steigen die langfristigen Finanzierungskosten. Der Markt erwartet daher allgemein, dass die Trump-Regierung die starke Finanzierungslast des Finanzministeriums zunehmend auf das „billigere“ Kurvensegment der mittleren und kürzeren Laufzeiten verlagert. Deshalb war die Fünfjahresauktion vor zwei Wochen so beunruhigend. Ein „Tail“ von drei Basispunkten ist bei Auktionen von langlaufenden Anleihen üblich, bei Papieren im „Bauch“ der Zinsstrukturkurve aber selten. Wenn das Finanzministerium gezwungen ist, hierfür einen deutlichen Aufschlag zu zahlen, dann – Houston, wir haben ein Problem. Große „Tails“ können auf verschiedene Faktoren zurückzuführen sein, darunter volatilere Märkte am Auktionstag oder dahinterliegende Fundamentaldaten, die bedenklich wären und die Nachfrage auf längere Sicht verringern könnten. Diese Dynamiken sind oft schwer zu unterscheiden, da sie sich nicht gegenseitig ausschließen. Optimistisch betrachtet, haben sich diese Besorgnisse bisher nicht auf das vordere Ende der Zinsstrukturkurve ausgewirkt. Zumindest derzeit noch nicht. Die Renditen von dreijährigen und zehnjährigen US-Staatsanleihen sind seit der letzten Auktion vor einem Monat um rund 50 Basispunkte gestiegen und liegen bei etwa 4,96 bzw. 5,32 Prozent. Die Rendite für dreißigjährige Anleihen stieg um etwa 35 Basispunkte auf 5,65 Prozent. Dieses Niveau
Die Abschaffung von 20-jährigen US-Staatsanleihen könnte nach hinten losgehen? Die BNP Paribas warnt vor einer möglichen Verschärfung von Marktverkäufen und hält an der Prognose fest, dass die Rendite der 30-jährigen Anleihe auf 5,8 % steigen wird.
Die französische Bank BNP Paribas warnt, dass die US-Finanzministerin Yellen dem Ruf nach einer Einstellung der Emission von 20-jährigen US-Staatsanleihen widerstehen sollte. Diese scheinbar darauf abzielende Maßnahme, die langfristigen Finanzierungskosten zu senken, könnte den gegenteiligen Effekt haben: Sie dürfte nicht nur die Renditen langfristiger US-Staatsanleihen auf Dauer nicht niedrig halten, sondern könnte sogar die Kreditkosten erhöhen und die Marktliquidität schwächen.
Die Zinserhöhungsaussichten der Federal Reserve bleiben ungewiss – Daly achtet auf die anhaltenden Auswirkungen der Inflation, Bowman treibt die Reform der Bankenaufsicht voran.
Die US-Notenbank treibt gleichzeitig wichtige Anpassungen sowohl in der Geldpolitik als auch in der Bankenaufsicht voran.

Krypto-Preise
Mehr


