
Wer sind die wahren Verkäufer bei Kursrückgängen? On-Chain-Daten enthüllen die tatsächlichen Bitcoin-Verkäufer

Bitcoin ist auf die Marke von 85.000 US-Dollar zurückgefallen, was eine entscheidende Unterstützungszone ist, die die Bullen verteidigen müssen, um einen weiteren Preisrückgang zu verhindern. Nachdem es nicht gelungen ist, auf höhere Niveaus zurückzukehren, hat sich die Kursentwicklung verlangsamt und die Volatilität ist gesunken, was die Atmosphäre von Gleichgültigkeit und Panik auf dem Markt verstärkt hat.
Die Stimmung auf dem Kryptowährungsmarkt hat sich rapide verschlechtert, und immer mehr Analysten diskutieren öffentlich die Möglichkeit, dass der Bärenmarkt bis ins nächste Jahr andauern könnte. In diesem Zusammenhang ist es viel wichtiger zu verstehen, wer die tatsächlichen Verkäufer sind, als sich nur auf die Kursentwicklung zu konzentrieren.
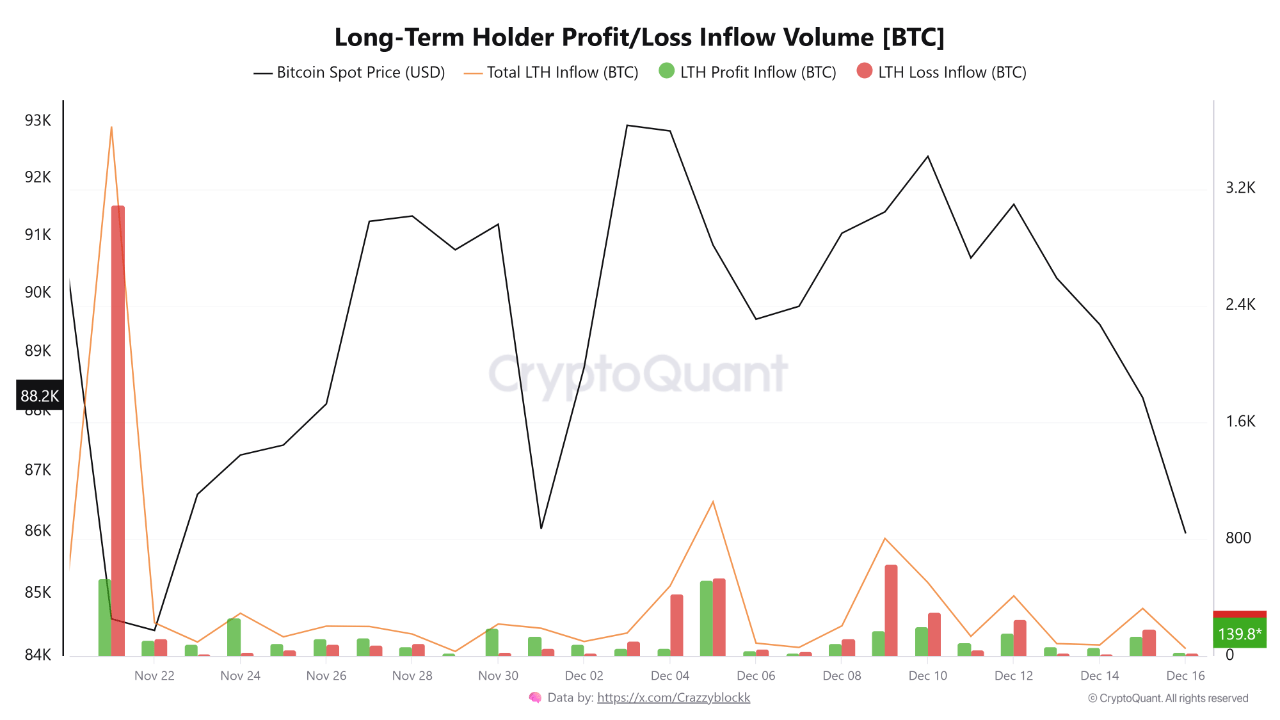
Laut dem jüngsten Krypto-Quant-BerichtBericht ist Bitcoin von etwa 882.000 US-Dollar auf etwa 850.000 US-Dollar zurückgefallen, was uns klare On-Chain-Marktdaten liefert, die das zugrunde liegende Verhalten offenbaren. Die Daten zu den Zuflüssen auf Börsen, aufgeschlüsselt nach kurzfristigen Inhabern (Nanhai) und langfristigen Inhabern (LTH), zeigen, dass der Rückgang nicht durch eine strukturelle Verteilung von langfristigen Investoren verursacht wurde.
Aus historischer Sicht beschleunigt sich der Bärenmarkt oft, wenn langfristige Inhaber beginnen, Bitcoin zu verkaufen. Dieses Verhalten ist derzeit jedoch nicht zu beobachten, was darauf hindeutet, dass der aktuelle Rückgang eher eine Anpassung der Positionen und eine Risikovermeidung widerspiegelt als einen Vertrauensverlust der langfristigen Investoren. Während der Bitcoin-Preis die 85.000 US-Dollar testet, bewertet der Markt nicht nur die Preisunterstützung.
Kurzfristige Gewinnmitnahmen statt struktureller Verteilung
Der Krypto-Quant-Bericht von Crazzyblockk analysiert die wahren Treiber der jüngsten Bitcoin-Korrektur präzise. Am 15. Dezember, als Bitcoin nahe 88.200 US-Dollar gehandelt wurde, schickten kurzfristige Inhaber etwa 24.700 Bitcoin an Börsen.
Wesentlich ist, dass 86,8 % dieses Angebots mit Gewinn verkauft wurden, während nur 13,2 % mit Verlust verkauft wurden. In US-Dollar gerechnet überstiegen die gewinnbringenden STH-Zuflüsse 1,89 Milliarden US-Dollar und lagen damit weit über den durch Verluste verursachten Verkäufen. Dies zeigt deutlich, dass die Verkäufer hauptsächlich kürzlich eingestiegene Käufer sind, die sich bei starker Marktlage zurückziehen, und nicht panische Teilnehmer, die unter Druck verkaufen.
 Gewinn- und Verlustzuflüsse von Bitcoin-Langzeitinhabern | Quelle: CryptoQuant
Am 16. Dezember, als der Preis auf etwa 86.000 US-Dollar fiel, sank der gesamte STH-Zufluss drastisch auf nur 3.900 Bitcoin. Obwohl dieser Zufluss letztlich mit Verlust realisiert wurde, deutet das begrenzte Volumen darauf hin, dass der Verkaufsdruck erschöpft und nicht verstärkt wurde. Während der Anteil der realisierten Verluste gestiegen ist, hat sich die absolute Menge nicht erhöht – ein wichtiges Detail, das in oberflächlichen Marktanalysen oft übersehen wird.
Das Verhalten der langfristigen Inhaber bestätigt ebenfalls diese positive Interpretation. Innerhalb von zwei Tagen blieb der Zufluss von Langzeitinhabern niedrig und sank von etwa 326 BTC auf nur 50 BTC. Es gibt keine Anzeichen für Kapitulation oder groß angelegte Verkäufe in dieser Gruppe. Insgesamt zeigen die Daten, dass die Marktabkühlung auf kurzfristige Gewinnmitnahmen und nicht auf strukturellen Verkaufsdruck zurückzuführen ist.
Wöchentliche Bitcoin-Preisstruktur und Dynamik der Schlüsselunterstützung
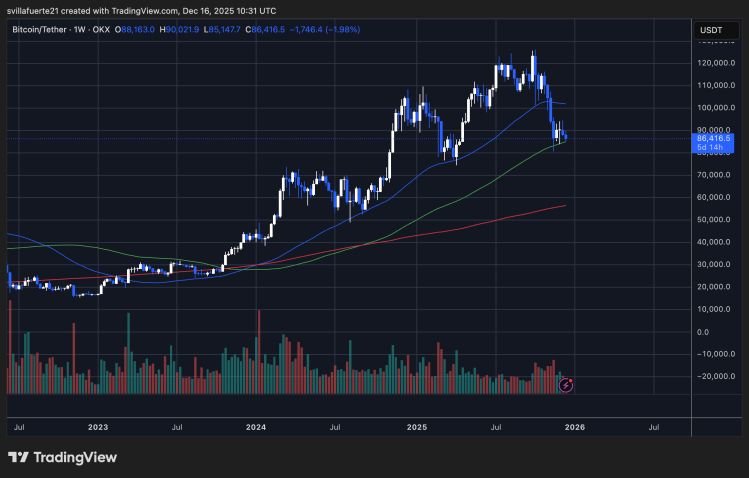
Der Bitcoin-Preis ist deutlich vom zyklischen Hoch zurückgefallen und konsolidiert derzeit im Bereich von 85.000 bis 88.000 US-Dollar. Dieser Bereich hat eine wichtige technische Bedeutung. Der Preis interagiert derzeit mit dem aufsteigenden 100-Wochen-Durchschnitt, der seit 2023 während des gesamten Aufwärtstrends als dynamische Unterstützung fungiert hat. Bisher versuchen die Käufer, dieses Niveau zu halten und einen weiteren Rückgang des Wochenschlusskurses unter dieses Niveau zu verhindern.
 Bitcoin konsolidiert nahe der Schlüsselunterstützung | Quelle: BTCUSDT-Chart auf TradingView
Strukturell hat der Markt von einer starken, impulsiven Expansionsphase in eine Korrekturphase gewechselt. Ein früherer Rückgang unter den 50-Wochen-Durchschnitt markierte den Übergang des Preisfindungsmechanismus von einem Momentum-getriebenen zu einem konsolidierenden und zum Mittelwert zurückkehrenden Markt. Solange der Bitcoin-Preis jedoch über dem 200-Wochen-Durchschnitt bleibt (derzeit deutlich unter dem aktuellen Preis), bleibt der langfristige Trend intakt.
Das Handelsvolumen ist während der Korrektur gesunken, was darauf hindeutet, dass der Verkaufsdruck nicht stark zugenommen hat. Dies unterstützt die Ansicht, dass diese Korrektur eine Bereinigung und keine Verteilung ist. Aus Risikosicht könnte ein Scheitern, die 85.000 US-Dollar zu halten, zu einer weiteren Korrektur in den Bereich knapp über 70.000 US-Dollar führen.
Umgekehrt muss der Bereich von 90.000 bis 92.000 US-Dollar zurückerobert werden, um die bullische Struktur und Dynamik auf dem Wochenchart wiederherzustellen.
Titelbild von ChatGPT, Charts von TradingView.com.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Apple (AAPL.US) soll gemeinsam mit LG in den Smart-Home-Markt einsteigen: Türklingeln, Thermostate, Kameras und andere Zubehörteile werden das LG-Branding tragen.
Laut informierten Kreisen wird Apple sein Engagement im Bereich Smart-Home-Geräte deutlich ausbauen, darunter Türklingeln, Thermostate und weiteres Zubehör. Diese Produkte werden in einer ungewöhnlichen Form der Zusammenarbeit gemeinsam von Apple und LG Electronics entwickelt.
Rückblick - ROI - Für das unter der Führung von Trump stehende Finanzministerium ist die „Tail“ der Auktion der schwierigste Teil: McKeever
Wiederholung, der Textinhalt wurde nicht geändert. Jamie McGeever, Reuters, Orlando, Florida, 6. Oktober – US-Staatsanleiheauktionen sollten eigentlich eine langweilige, vorhersehbare und wenig nachrichtenwürdige Routineangelegenheit sein. Aber dies sind keine gewöhnlichen Zeiten, und die Trump-Regierung steht nun vor dem Risiko, dass eine schwache Nachfrage nach Staatsanleihen zur Schlagzeile wird. Das US-Finanzministerium plant, in dieser Woche Staatsanleihen im Wert von fast 120 Milliarden US-Dollar zu emittieren – die ersten Auktionen von längerfristigen Anleihen seit zwei Wochen. Am Dienstag werden 58 Milliarden Dollar an dreijährigen Anleihen, am Mittwoch 39 Milliarden Dollar an zehnjährigen Anleihen und am Donnerstag 22 Milliarden Dollar an dreißigjährigen Anleihen ausgegeben. Unter normalen Umständen wären diese Auktionen eher unbedeutend, doch die außergewöhnlich schwache Nachfrage bei den Auktionen vom 22. bis 24. September sorgt für immer größere Aufmerksamkeit – insbesondere die Auktion über fünfjährige Anleihen am 23. September, die den stärksten Anstieg der Anleiherenditen seit April des letzten Jahres auslöste. Seitdem sind die Renditen nicht gefallen, sondern haben auf den meisten Laufzeiten weiter auf Mehrjahreshochs zugelegt. Es ist hervorzuheben, dass das „Scheitern“ von US-Staatsanleiheauktionen so gut wie ausgeschlossen ist. Die sogenannten Primary Dealer – derzeit 26 von der New Yorker Fed zugelassene Banken und Institute, die als Market Maker für US-Staatsanleihen fungieren – nehmen stets an den Auktionen teil. Sie tragen praktisch die Rolle der Konsortialbanken und stellen sicher, dass der 30 Billionen US-Dollar umfassende und weltweit liquideste Markt für US-Staatsanleihen reibungslos funktioniert. Dies wiederum hält das gesamte globale Finanzsystem am Laufen. Billionen von Dollar an weltweiten Schulden, Vermögenswerten und abgeleiteten Finanzinstrumenten verwenden US-Staatsanleihen als Benchmark. US-Staatsanleihen dienen auch als Sicherheiten, um die „Rohrleitungen“ des amerikanischen und weltweiten Finanzsystems zu schmieren – z.B. bei Repo-Geschäften, Interbanken-Krediten und Finanzierungen. Kurz gesagt: Solange US-Staatsanleihen das Rückgrat des globalen Finanzsystems bleiben, werden Auktionen immer Käufer haben. Die entscheidende Frage ist wie immer: Zu welchem Preis werden diese Anleihen verkauft? Die Finanzierungskosten am Sekundärmarkt sind inzwischen so hoch wie seit Mitte der 2000er Jahre nicht mehr – entsprechend dürfte das Finanzministerium auch am Primärmarkt relativ hohe Zinsen zahlen müssen. Doch wie die jüngsten Auktionen zeigten, besteht immer noch die Möglichkeit unangenehmer Überraschungen. „Zu groß, um absorbiert zu werden?“ Die Auktion über fünfjährige US-Staatsanleihen am 23. September – mit einem Volumen von 70 Milliarden Dollar – gehörte zu den beunruhigendsten der letzten Jahre. Gemessen an der „Bid-to-Cover-Ratio“ war die Nachfrage so niedrig wie seit neun Jahren nicht mehr. Das Finanzministerium verkaufte die Anleihen schließlich zu einer Rendite von 5,033 Prozent – mehr als drei Basispunkte höher als die Marktverzinsung zum Zeitpunkt des Auktionsendes. Drei Basispunkte erscheinen nicht viel, sind aber für eine Auktion von fünfjährigen Anleihen ungewöhnlich. Es ist der größte sogenannte „Tail“ seit Juni 2022. Analysten von JPMorgan weisen darauf hin, dass es das letzte Mal im Jahr 2011 eine solche „Tail“-Differenz bei einer Fünfjahresauktion gab – damals führte eine drohende Schuldenobergrenzenkrise zur Herabstufung der Kreditwürdigkeit der USA. Angesichts der aktuellen Sorgen um die angespannte US-Haushaltslage steigen die langfristigen Finanzierungskosten. Der Markt erwartet daher allgemein, dass die Trump-Regierung die starke Finanzierungslast des Finanzministeriums zunehmend auf das „billigere“ Kurvensegment der mittleren und kürzeren Laufzeiten verlagert. Deshalb war die Fünfjahresauktion vor zwei Wochen so beunruhigend. Ein „Tail“ von drei Basispunkten ist bei Auktionen von langlaufenden Anleihen üblich, bei Papieren im „Bauch“ der Zinsstrukturkurve aber selten. Wenn das Finanzministerium gezwungen ist, hierfür einen deutlichen Aufschlag zu zahlen, dann – Houston, wir haben ein Problem. Große „Tails“ können auf verschiedene Faktoren zurückzuführen sein, darunter volatilere Märkte am Auktionstag oder dahinterliegende Fundamentaldaten, die bedenklich wären und die Nachfrage auf längere Sicht verringern könnten. Diese Dynamiken sind oft schwer zu unterscheiden, da sie sich nicht gegenseitig ausschließen. Optimistisch betrachtet, haben sich diese Besorgnisse bisher nicht auf das vordere Ende der Zinsstrukturkurve ausgewirkt. Zumindest derzeit noch nicht. Die Renditen von dreijährigen und zehnjährigen US-Staatsanleihen sind seit der letzten Auktion vor einem Monat um rund 50 Basispunkte gestiegen und liegen bei etwa 4,96 bzw. 5,32 Prozent. Die Rendite für dreißigjährige Anleihen stieg um etwa 35 Basispunkte auf 5,65 Prozent. Dieses Niveau
Die Abschaffung von 20-jährigen US-Staatsanleihen könnte nach hinten losgehen? Die BNP Paribas warnt vor einer möglichen Verschärfung von Marktverkäufen und hält an der Prognose fest, dass die Rendite der 30-jährigen Anleihe auf 5,8 % steigen wird.
Die französische Bank BNP Paribas warnt, dass die US-Finanzministerin Yellen dem Ruf nach einer Einstellung der Emission von 20-jährigen US-Staatsanleihen widerstehen sollte. Diese scheinbar darauf abzielende Maßnahme, die langfristigen Finanzierungskosten zu senken, könnte den gegenteiligen Effekt haben: Sie dürfte nicht nur die Renditen langfristiger US-Staatsanleihen auf Dauer nicht niedrig halten, sondern könnte sogar die Kreditkosten erhöhen und die Marktliquidität schwächen.
Krypto-Preise
Mehr


