
Gesunde weltweite Kreditvergabevolumina treiben Moodys Q4-Gewinn an

Moody's MCO wird voraussichtlich die Ergebnisse für das vierte Quartal und das Gesamtjahr 2025 am 18. Februar vor Börsenbeginn veröffentlichen. Die Corporate Finance-Sparte, der größte Umsatzträger im Moody's Investors Service (“MIS”)-Bereich, dürfte ein solides Umsatzwachstum verzeichnet haben.
Im vierten Quartal war die weltweite Anleiheemissionstätigkeit trotz saisonal schwacher Volumina im Dezember robust. Im Quartal unterlagen die Unternehmensanleihespreads leichten Schwankungen, blieben aber auf einem Mehrjahrestief. Dies unterstützte das Emissionsvolumen, obwohl der Regierungsstillstand wahrscheinlich einige Emissionen beeinträchtigt hat.
Unter den beiden Unterkategorien der nichtfinanziellen Unternehmensanleihen verzeichneten Investment-Grade-Darlehen im Jahresvergleich einen deutlichen Anstieg der Volumina, während die Emissionsvolumina hochverzinslicher Anleihen solide blieben. Im Gegensatz dazu war die Emission von Leveraged Loans im Vergleich zu den Rekordwerten des Vorjahreszeitraums gedämpft. Die Zacks Konsensschätzung für die Umsätze im Bereich Corporate Finance von 467,4 Mio. USD deutet auf einen Anstieg von 22,7 % gegenüber dem Vorjahresquartal hin.
Die Konsensschätzung für die Umsätze im Bereich Financial Institutions von 173,4 Mio. USD lässt auf einen Anstieg von 3,8 % im Jahresvergleich schließen. Die Zacks Konsensschätzung für die Umsätze des Bereichs Public, Project and Infrastructure Finance von 139,1 Mio. USD impliziert ein Wachstum von 20,1 %.
Im Bereich Structured Finance waren die Emissionsvolumina für Collateral Debt Obligations, Commercial Mortgage-Backed Securities und Asset-Backed Securities im Quartal beeindruckend. Daher dürften die Umsätze im Bereich Structured Finance gestiegen sein. Die Konsensschätzung dafür liegt bei 149,8 Mio. USD, was einen Anstieg von 8,5 % bedeutet.
Die Zacks Konsensschätzung für die Umsätze der MIS-Division im zu berichtenden Quartal von 993,9 Mio. USD impliziert ein Wachstum von 15,8 % im Jahresvergleich.
Weitere Schlüsselfaktoren, die die Q4-Ergebnisse von MCO beeinflussen
Moody's Analytics (“MA”)-Bereich: Mit der stetig steigenden Nachfrage nach Analysen wird erwartet, dass die Umsätze aller Einheiten im MA-Bereich im vierten Quartal zugenommen haben. Die Bemühungen des Unternehmens, die Rentabilität der Sparte durch anorganisches Wachstum zu stärken, dürften unterstützend gewirkt haben. Daher dürften die Gesamtumsätze der Division im zu berichtenden Quartal gestiegen sein.
Die Konsensschätzung für die Quartalsumsätze der MA-Division liegt bei 945 Mio. USD, was einem Wachstum von 9,1 % gegenüber dem Vorjahresquartal entspricht.
Aufwendungen: Aufgrund der anorganischen Wachstumsbemühungen von Moody’s wird erwartet, dass die mit Übernahmen und Restrukturierungen verbundenen Kosten im zu berichtenden Quartal gestiegen sind, was zu einer Erhöhung der Gesamtausgaben führt.
Gewinnflüster für Moody’s
Laut unserem bewährten Modell stehen die Chancen gut, dass MCO die Zacks Konsensschätzung für den Gewinn diesmal übertrifft. Dies liegt daran, dass die richtige Kombination der beiden wichtigsten Zutaten vorliegt — ein positives Earnings ESP und ein Zacks Rank #3 (Halten) oder besser.
Mit unserem Earnings ESP Filter können Sie die besten Aktien finden, die Sie vor der Veröffentlichung kaufen oder verkaufen sollten.
Earnings ESP: Der Earnings ESP für Moody’s beträgt +0,83 %.
Zacks Rank: Das Unternehmen trägt derzeit einen Zacks Rank #2 (Kaufen). Die vollständige Liste der heutigen Zacks #1 Rank (Stark Kaufen) Aktien finden Sie hier.
Q4 Gewinn- & Umsatzerwartungen für MCO
Die Zacks Konsensschätzung für den Gewinn liegt bei 3,46 USD, was sich in den letzten sieben Tagen nicht verändert hat. Die Zahl deutet auf einen Anstieg von 32,1 % gegenüber dem im Vorjahr gemeldeten Wert hin.
Moody's Corporation Preis und EPS-Überraschung
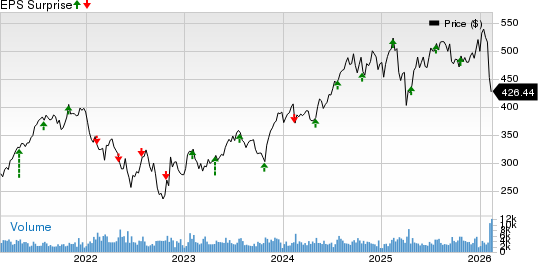
Moody's Corporation Kurs-EPS-Überraschung | Moody's Corporation Quote
Die Konsensschätzung für den Umsatz von 1,88 Milliarden USD deutet auf einen Anstieg von 12,2 % hin.
Ausblick für MCO im Jahr 2025
Moody’s erwartet einen bereinigten Gewinn von 14,50–14,75 USD je Aktie. Nach GAAP wird ein Gewinn von 13,15–13,40 USD je Aktie prognostiziert.
Moody’s rechnet mit einem Umsatzwachstum im hohen einstelligen Prozentbereich. Die Umsätze der Segmente MIS und MA sollen ebenfalls im hohen einstelligen Bereich steigen.
Performance der MCO-Wettbewerber
S&P Global Inc. SPGI meldete gemischte Ergebnisse für das vierte Quartal 2025, wobei der Gewinn die Zacks Konsensschätzung verfehlte, die Umsätze diese jedoch übertrafen.
SPGI’s bereinigter Gewinn je Aktie von 4,30 USD lag 0,5 % unter dem Konsenswert und stieg im Jahresvergleich um 14,1 %. Die Umsätze von 3,92 Milliarden USD übertrafen die Konsensschätzung um 0,5 % und wuchsen im Jahresvergleich um 9 %.
Accenture plc ACN meldete beeindruckende Ergebnisse für das erste Quartal des Geschäftsjahres 2026.
ACN’s Gewinn lag bei 3,94 USD je Aktie und übertraf die Zacks Konsensschätzung um 5,6 %. Die Kennzahl stieg gegenüber dem Vorjahresquartal um 9,8 %. Die Gesamterlöse von 18,7 Milliarden USD übertrafen die Konsensschätzung um 1 % und stiegen im Jahresvergleich um 6 %.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Die KI-Infrastruktur stößt auf eine „Mauer“! Marvell: Kupferverbindungen und Speicherengpässe werden zum Schlüssel für die nächste Expansionsphase der Rechenleistung
Der Wettbewerb um KI-Rechenleistung entwickelt sich zu einem systemischen Spiel, das Interconnects und Speicher umfasst. Führungskräfte von Marvell erklärten, dass durch KI-Modelle betriebene KV-Caches in den letzten neun Monaten um das Zehnfache gewachsen sind, sodass Speicher in einzelnen Racks nicht mehr ausreicht. Kupferverbindungen stoßen an ihre Grenzen, und optische Interconnects sowie Speichererweiterungen werden zum Kern der Rechenleistungsexpansion. Maßgeschneiderte Lösungen sind zum Branchentrend geworden; Marvell profitiert durch analoge SerDes, photonische Fabric-Speicher und End-to-End-Individualisierung.
Krypto-Preise
Mehr


