
Die Integration von Stablecore mit Jack Henry eröffnet Stablecoins den Zugang zu 1.600 Banken

Stablecore, ein Unternehmen für digitale Asset-Infrastruktur, ist dem Jack Henry Fintech Integration Network beigetreten und ermöglicht es Banken und Kreditgenossenschaften auf der Plattform, Stablecoin- und tokenisierte Asset-Dienste über ihre bestehenden Systeme anzubieten.
Jack Henry liefert Kernverarbeitung und digitale Banktechnologie an etwa 1.670 Banken und Kreditgenossenschaften in den Vereinigten Staaten. Viele dieser Institute verlassen sich außerdem auf die Banno Digital Platform, die Online- und Mobile-Banking-Dienste für mehr als 1.000 Finanzinstitute bereitstellt.
Am Montag erklärte Stablecore, dass die Integration blockchain-basierte Produkte mit traditioneller Kernbankeninfrastruktur verbinden wird.
Teilnehmende Institute könnten Stablecoin-Konten mit 24/7-Zahlungsfunktionalität einführen, Krypto-Ein- und Auszahlungen für Vermögenswerte wie Bitcoin (BTC), durch digitale Assets besicherte Kredite, tokenisierte Einlagen und Staking-Funktionen, sofern dies erlaubt ist.
Die Integration dieser Dienste in bestehende Banking-Apps würde die Abhängigkeit von eigenständigen Wallets oder externen Kryptoplattformen verringern. Dies spiegelt auch einen allgemeinen Trend wider, Blockchain-basierte Vermögenswerte in regulierte Finanzkanäle zu integrieren, da die Nachfrage nach konformen, on-chain Cash-Management-Tools weiter wächst.
Verwandt: Die Krypto-Debatte an der Wall Street ist vorbei, da Banken voll auf BTC, Stablecoins und tokenisierte Zahlungsmittel setzen
Stablecoin-Infrastruktur-Wettlauf beschleunigt sich
Wie Cointelegraph berichtete, sammelte Stablecore im vergangenen Jahr 20 Millionen US-Dollar ein, um insbesondere kleineren Banken und Kreditgenossenschaften nach dem Inkrafttreten des wegweisenden US GENIUS Act, der einen bundesweiten Rahmen für Zahlungs-Stablecoins schafft, die Integration digitaler Asset-Dienste – insbesondere Stablecoins – zu erleichtern.
Stablecore ist Teil einer wachsenden Gruppe von Unternehmen, die Stablecoin-Infrastruktur aufbauen, um den Zugang zu digitalen Dollar zu erweitern. Befürworter argumentieren, dass Stablecoins die Abwicklungszeiten verkürzen, die Kosten für grenzüberschreitende Zahlungen senken und im Vergleich zu traditionellen Banken nahtlose Übertragungen ermöglichen können.
Das Momentum wächst sowohl im Fintech- als auch im traditionellen Finanzbereich.
Letzte Woche stellte der Zahlungsabwickler Modern Treasury einen integrierten Zahlungsdienst vor, der Stablecoin-Transaktionen neben Überweisungen und ACH-Transfers unterstützt – durch eine Partnerschaft mit dem Paxos-Netzwerk, was eine größere Interoperabilität zwischen blockchain-basierten Dollar und traditionellen Zahlungssystemen signalisiert.
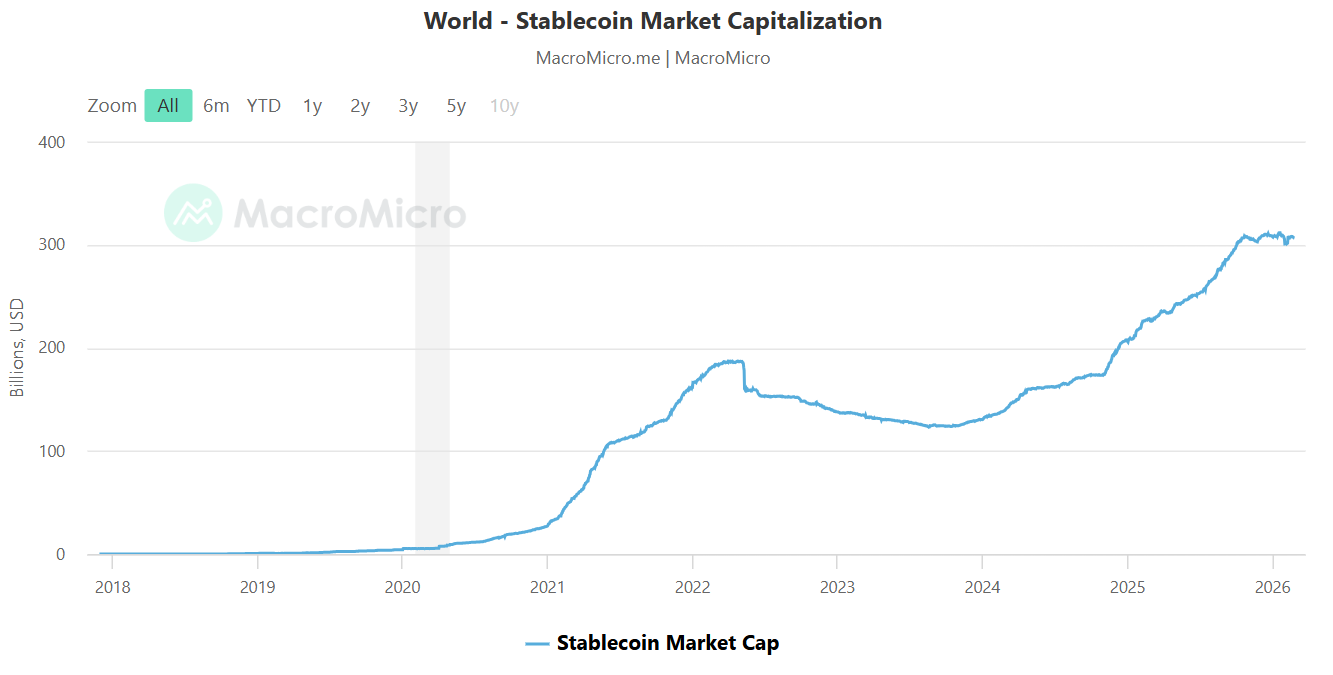 Nach einer Phase explosiven Wachstums hat sich die Stablecoin-Emission in den letzten Monaten auf etwas über 300 Milliarden US-Dollar eingependelt. Quelle: MacroMicro
Unterdessen hat der Vermögensverwalter Fidelity Investments den Fidelity Digital Dollar vorgestellt, einen Stablecoin, der noch in diesem Monat auf den Markt kommen und schnellere sowie effizientere internationale Abwicklungen ermöglichen soll.
Auch große Banken prüfen eine eigene Emission. Führungskräfte von Citigroup haben öffentlich die Möglichkeit diskutiert, einen eigenen Stablecoin herauszugeben, während Finanzinstitute danach streben, grenzüberschreitende Zahlungen und Liquiditätsmanagement zu modernisieren.
Verwandt: USDCx erscheint auf Aleo, da datenschutzorientierte Blockchains Zugang zu Stablecoins suchen
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Genehmigungsstau bei Co-branded Cards steht vor dem Durchbruch: Es wird berichtet, dass JPMorgan (JPM.US) einen „zweiten Prüfungsprozess“ plant und vorhat, abgelehnte Anträge von Private-Debt-Fonds übernehmen zu lassen.
JPMorgan hat kürzlich eine Lösung entwickelt, um langjährige Konflikte mit Partnern wie Fluggesellschaften und Einzelhändlern im Zusammenhang mit Co-Branded-Kreditkarten zu entschärfen. Sobald diese Lösung umgesetzt wird, erhalten Private Credit Funds neue Möglichkeiten, in den Bereich der Verbraucherkredite einzusteigen.
Der KI-Agenten-Boom beflügelt Mac! Apple (AAPL.US) betritt das Rennen um das Budget für KI-Rechenleistung und dringt in den Bereich der KI-Infrastruktur vor.
Apple bringt neue Mac-Computer auf den Markt, um mit Microsoft und Nvidia zu konkurrieren und die Kosten für KI-Rechenressourcen deutlich zu senken.
Neue Aktien im gleichen Bereich verlieren an Wert und dämpfen die Zeichnungsbegeisterung? Bamboo bremst plötzlich in der Nacht vor der Preisfestlegung, eine Verdopplung der Bewertung innerhalb eines Jahres findet keinen „Abnehmer“.
Der Gesamtversicherungsagent Bamboo für Hausbesitzer in Kalifornien und Texas hat am Dienstag seinen Börsengang verschoben. Ursprünglich war geplant, 35 Millionen Altaktien zu einem Preis von 18–20 US-Dollar auszugeben und 665 Millionen US-Dollar einzunehmen.
Wird die KI-Ersatzwelle überschätzt? Barclays: Nur 20% der zentralen Fähigkeiten am Arbeitsplatz können stark repliziert werden, aber der Verstärkungseffekt breitet sich bereits still und leise aus.
Der Einfluss von KI auf die Arbeitskraft ist milder als erwartet, aber gleichzeitig tiefgreifender. Eine aktuelle Studie von Barclays widerlegt die Panik vor einer "Ersatzwelle" – lediglich etwa 20% der zentralen beruflichen Fähigkeiten können tatsächlich von KI reproduziert werden. Dennoch dringt der "Verstärkungseffekt" nahezu in jeden Bereich des Berufslebens ein. Besonders alarmierend ist: Die Nachfrage nach KI-Kompetenzen breitet sich zunehmend von technischen Positionen auf das Management aus. Darüber hinaus könnte der Aufstieg von physischer KI menschliche Fachkenntnisse zu einem neuartigen, skalierbaren geistigen Eigentum machen.
Krypto-Preise
Mehr


