
Wendet sich der US-Dollar früher? 2024 vs. 2026

Morning FX
Die am vergangenen Freitag veröffentlichten Juli Nicht-Farm-Daten fielen überraschend schwach aus und lösten einen Rückgang des US-Dollars sowie der US-Anleihenrenditen aus. Die Auslösepunkte und das Chartverhalten erinnern stark an den Sommer 2024, wobei Grunddaten, externes Umfeld wie Yen-Interventionen und technische Aspekte viele Ähnlichkeiten aufweisen.
Ähnlichkeit 1: Schwächer werdender Arbeitsmarkt
Beide Marktbewegungen wurden durch die enttäuschenden Nicht-Farm-Beschäftigungsdaten im Juli ausgelöst.
Die am 2. August 2024 veröffentlichten Juli-Daten zeigten einen Zuwachs der Nicht-Farm-Beschäftigung von nur 114.000, deutlich unter den erwarteten 175.000; die Arbeitslosenquote stieg von 4,1 % auf 4,3 % und löste die „Sahm-Regel“ aus, wodurch die Sorge der Märkte über eine US-Rezession schnell zunahm. Hinzu kam die spätere Revision des Bureau of Labor Statistics, welche die Beschäftigungszahlen des vergangenen Jahres um 818.000 nach unten korrigierte und damit den Weg für die Zinssenkungen der Fed ebnete.
Die am 7. August 2026 veröffentlichten Juli-Daten zeigten einen unerwarteten Rückgang der Nicht-Farm-Beschäftigung um 23.000, verglichen mit der Markterwartung von 80.000; die Zahlen für Mai und Juni wurden um insgesamt 10.300 nach unten korrigiert, und der Durchschnitt der letzten drei Monate lag nur bei 20.000 – der Arbeitsmarkt kühlte also deutlich ab. Die Arbeitslosenquote aus der Haushaltsbefragung sank jedoch für den zweiten Monat in Folge auf 4,1 %, was darauf hindeutet, dass es keine massive Entlassungswelle gibt.
Ähnlichkeit 2: Umschwung der Zinserwartungen der Fed
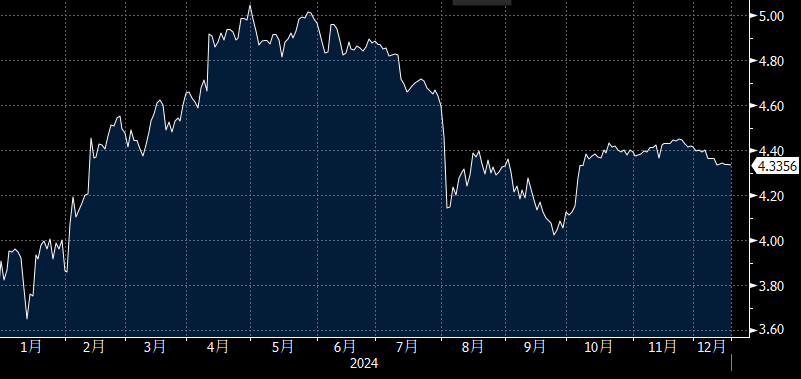
2024er Zinssenkungserwartungen: 7 Mal → 1 Mal → 5 Mal, tatsächliche Zinssenkungen über das Jahr hinweg insgesamt 100bp (September 50bp, November 25bp, Dezember 25bp)
Übermäßig dovisches Pricing: Anfang 2024 preiste der Markt Zinssenkungen von insgesamt bis zu 170bp bis Ende 2024 ein.
Falkenhafte Neubewertung: Aufgrund höher als erwarteter Inflation und eines widerstandsfähigen Arbeitsmarktes wurden Zinssenkungserwartungen immer wieder verschoben, und bis Juni 2024 wurde am Markt nur noch eine Zinssenkung erwartet.
Erneut dovischer Umschwung: Zwischen Juli und September 2024 sorgten schwächer werdende Arbeitsmarktdaten, rückläufige Inflation und die eindeutigen Signale Powells auf der Jackson Hole-Konferenz dafür, dass die Fed im September überraschend die Zinsen um 50bp senkte.
Abbildung 1: Zinserwartungen der Futures-Märkte für Ende 2024
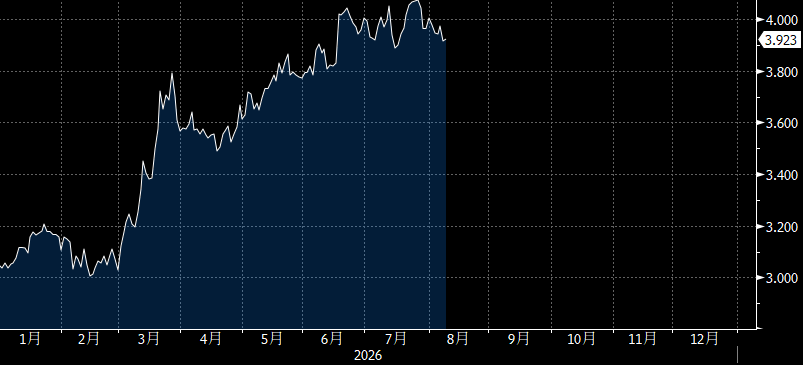
2026er Erwartung für Zinssenkung/-erhöhung: 2 Mal Senkung → 2 Mal Erhöhung
Zinserhöhungserwartungen steigen stetig: Bedingt durch geopolitische Spannungen USA-Iran, steigende Ölpreise, sowie durch den Ausbau von AI-Rechenleistung und die daraus resultierende Nachfrage nach Industriegütern, steigt die Inflation in den USA. Der Markt hat seine Erwartungen von Zinssenkungen zu Zinserhöhungen gedreht.
Nach den negativen Non-Farm-Daten sinken Zinserwartungen kaum, da Inflationssorgen überwiegen: 2024 ist die Inflation kontinuierlich gesunken und gab der Fed genügend Spielraum für Zinssenkungen; allerdings bleibt die Inflation derzeit hoch, der Kern-PCE für Juli liegt immer noch bei 3,3 % im Vorjahresvergleich. Zusammen mit den schwachen Beschäftigungsdaten ergibt sich eine Stagflation, was der Fed einen dovischen Kurswechsel erschwert.
Abbildung 2: Zinserwartungen der Futures-Märkte für Ende 2026
Ähnlichkeit 3: Yen-Wechselkursinterventionen
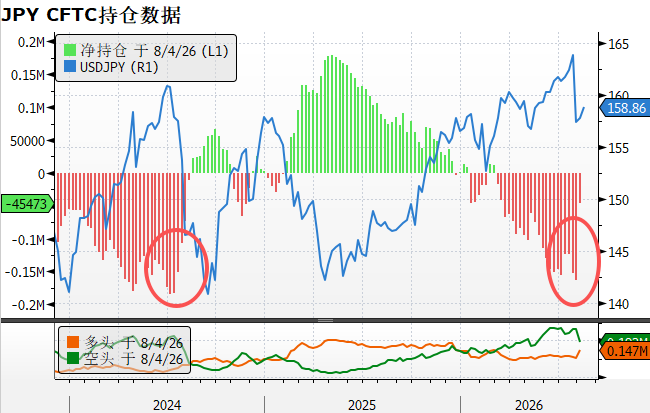
Im Juli 2024, als die US-CPI für Juni unter den Erwartungen lag, nutzte die Bank of Japan (BOJ) das schwache US-Dollar-Fenster zur Intervention im Yen, drückte die USD/JPY-Long-Positionen und unterstützte einen temporären Rückgang des US-Dollars.
Nach dem FOMC-Treffen im Juli 2026 starteten USA und Japan eine gemeinsame Intervention am Wechselkurs, was yenbasierte Carry Trades auflöste und kurzfristig den US-Dollar-Index nach unten drückte.
Abbildung 3: Yen-CFTC-Positionsdaten zeigen einen deutlichen Abbau von Yen-Shorts
Ähnlichkeit 4: Rückgang der US-Dollar-Long-Positionen
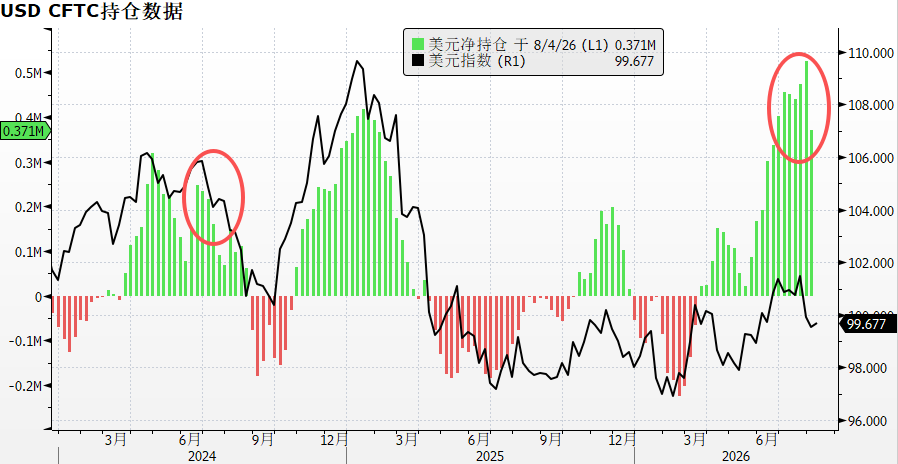
Nach den CFTC-Daten zu nicht-kommerziellen Positionen sind die Netto-Long-Positionen des US-Dollars im Sommer 2024 und 2026 jeweils von hohen Niveaus zurückgegangen, wobei 2026 die Long-Positionen noch stärker konzentriert sind.
Abbildung 4: Rückgang der US-Dollar-Long-Positionen
Ähnlichkeit 5: US-Dollar-Index zeigt eine doppelte Topformation im Chart
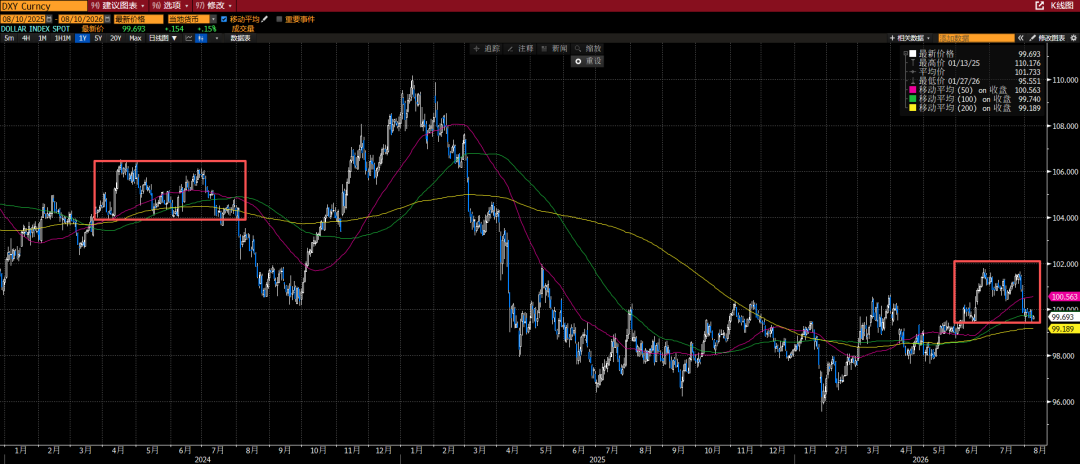
Der US-Dollar-Index bildete 2024 ein Doppel-Top bei 106 und fiel nach dem Bruch der 104er Nackenlinie im August weiter, wobei der höchste Wert vom Juli bis zum Septemberende um insgesamt 6 % zurückging.
2026 bildet der US-Dollar-Index ein Doppel-Top bei 101,8; derzeit schwankt er um die Unterstützung bei 99,5. Ein Bruch dieser Unterstützung könnte weitere Abwärtsbewegungen auslösen.
Abbildung 6: US-Dollar-Index-Entwicklung: 2024 vs 2026
Fazit:
In den Jahren 2024 und 2026 traten jeweils Signale einer Abschwächung des Arbeitsmarktes auf, wobei es jedoch Unterschiede bei der Inflation gab.
2024 war der klassische Zyklus einer wirtschaftlichen Abkühlung, die Inflation sank stetig Richtung 2 %-Ziel, und die Schwäche am Arbeitsmarkt bot der Fed eine ideale Gelegenheit für Lockerungsmaßnahmen;
2026 hingegen zeigten die Wirtschaftsdaten zwar eine Abkühlung, doch die Inflation blieb hoch. Zusammen mit internen Meinungsverschiedenheiten im FOMC bei den Falken, konnte die Fed keinen vollständigen dovischen Kurs einschlagen. Dies erklärt, warum nach den negativen Non-Farm-Daten der US-Dollar nur sehr begrenzt reagierte.
Die am 12. August veröffentlichten CPI-Daten für Juli werden der entscheidende Wendepunkt sein. Sollte die Inflation deutlich zurückgehen, könnte der US-Dollar-Index nach dem Bruch der Doppel-Top-Unterstützung und der 200-Tage-Linie bei 99,2 das Potenzial für einen klareren Abwärtstrend entfalten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
KI-Agenten entfachen die zweite Wachstumskurve des Cloud-Computings! Wall-Street-Großbanken analysieren den IaaS-Erweiterungsboom und die Neubewertung von PaaS – Wer verdient das echte Geld im Token-Hype?
Für potenzielle IaaS/PaaS-Gewinner im Bereich der KI-Cloud-Computing, die angesichts des starken Aufstiegs neuer Cloud-Akteure wie CoreWeave vor Herausforderungen stehen, vergibt Bernstein für Microsoft (MSFT.US), Oracle (ORCL.US) und MongoDB (MDB.US) die Einstufung "Outperform", die positivste Bewertung.
Die Wall Street steht kurz vor schlaflosen Nächten! Der Countdown für den „23/5“-Handelsmodus an den US-Aktienmärkten läuft – Kann das globale Kapitalstaffelrennen den langfristigen Bullenmarkt weiter stärken?
Ab dem 6. Dezember werden US-Aktienbörsen neben den regulären Handelszeiten sowie den bisherigen Vor- und Nachbörsensitzungen eine zusätzliche Overnight-Handelssitzung von 21:00 Uhr bis 4:00 Uhr New Yorker Zeit anbieten. Diese Expansion zielt darauf ab, die wachsende Nachfrage ausländischer Investoren zu nutzen und mit Kryptowährungen sowie Prognosemärkten zu konkurrieren. Das Overnight-Handelsvolumen ist im Vergleich zum Vorjahr um 358 % gestiegen.
Unerwartete US-Arbeitsmarktdaten, aber US-Staatsanleihen fallen kaum: Das wahre Sorgenkind der Wall Street steht bevor
Ein überraschender Arbeitsmarktbericht hat die Zinserhöhungserwartungen am kurzen Ende gedämpft, konnte jedoch die langfristigen Renditen nicht beeinflussen – die eigentliche Sorge an der Wall Street hat sich von der nächsten Zinserhöhung auf eine noch schwierigere Frage verlagert: Wie lange kann die Wirtschaft durchhalten, wenn die Finanzierungskosten nicht sinken?
Zinserhöhung der japanischen Zentralbank und Trumps Warnungen zeigen keine Wirkung? Hedgefonds setzen erneut auf fallenden Yen
Hedgefonds haben nur zwei Wochen gebraucht, um von einer Wette auf einen stärkeren Yen wieder auf das Shorten des Yen umzuschwenken. Der Markt konzentriert sich erneut auf den Zinsunterschied zwischen den USA und Japan: Solange die Bank of Japan die Zinserhöhungen nicht schnell genug durchführt, bleibt die Logik für das Shorten des Yen bestehen.
Krypto-Preise
Mehr


