
Organisation: Neue Allokationsansätze nach dem Scheitern von Aktien- und Anleihenportfolios, Gold hebt sich als defensive Anlage hervor

Huixin Financial am 18. August berichtet—— Morgan Stanley-Stratege Mike Wilson ist der Meinung, dass die Schutzwirkung der traditionellen 60/40-Aktien-Anleihen-Portfolios abnimmt und Gold als Verteidigungswert zunehmend an Bedeutung gewinnt. Gold erlebt bereits einen 25-jährigen Bullenmarkt. Das Rohstoff-Team bleibt vorsichtig; Zentralbanken zeigen starke Resilienz beim Goldkauf, während sich ETF-Gelder durch Zinssätze und den US-Dollar eingeschränkt sehen. Geopolitische Konflikte treiben die Inflation und unterdrücken Zinssenkungserwartungen, wodurch die Schutzfunktion von Gold geschwächt wird. Die weitere Entwicklung des Goldpreises hängt von der Umsetzung der Zinssenkungen durch die FED ab, und ob Konflikte anhalten oder sich entspannen, birgt jeweils entsprechende Handelsrisiken.
Die traditionelle 60/40-Aktien-Anleihen-Balance wurde langfristig als Paradigma für solides Investieren angesehen, aber in einem Umfeld steigender Asset-Korrelationen verliert diese Strategie deutlich an Schutzwirkung.
Morgan Stanley-Strategieanalysten diskutieren tiefgehend den Wert der Goldallokation, die Treiber und potenziellen Risiken, analysieren Chancen und Unsicherheiten von Gold im Kontext der Rohstoffrotation – wertvolle Orientierung für langfristige Investoren.
Versagen des Aktien-Anleihen-Portfolios – Gold wird zur wichtigen Verteidigungsoption
Morgan Stanleys US-Chefaktienstratege und CIO Mike Wilson wies darauf hin, dass während des Marktrückgangs 2022 Aktien und Anleihen synchron fielen und so die historische Korrelation durchbrachen; zahlreiche Renteninvestoren erlitten Verluste in beiden Assetklassen und viele zogen sich abwartend aus dem Markt zurück.
Wilson betont, dass langfristige Investoren nicht kurzfristigen Trends hinterherlaufen oder panisch verkaufen sollten. Regelmäßiges Investieren und Diversifikation bleiben relevant – auch nach der turbulenten Phase 2022 konnten Investoren mit vollständigen Positionen letztlich gute Ergebnisse erzielen. Aktuell steigt die Korrelation zwischen Aktien und Anleihen, sodass Anleihen ihre risikostreuende Funktion verlieren und Anleger neue defensive Assets suchen müssen. Er sagt,
Aus seiner Sicht dauert der 25-jährige Bullenmarkt von Gold an – erst Anfang 2026 wurde dieser Trend vom Markt breit anerkannt. Ende letzten Jahres hat die FED über ihr Reserve-Management-Programm die Bilanz ausgeweitet, was eine Phase massiver Rohstoffrotation einleitete. Gelder flossen zunächst in Edelmetall-Aktien, seltene Erden und Energie, dann in Halbleiter; Kapital sucht proaktiv Rohstoff-ähnliche Assets zur Absicherung gegen Aktienrisiken.
Faktoren, die den Goldpreis beschränken, und Long-Short-Kämpfe
Das hauseigene Rohstoffteam ist beim Goldpreis-Ausblick weitaus vorsichtiger. Am 22. Juni veröffentlichten Morgan Stanley-Rohstoffanalysten Amy Gower und Martijn Rats eine Studie: Zentralbankkäufe zeigen große Resilienz, doch die Geldströme in Gold-ETFs werden stark durch FED-Politik, Realzinsen und US-Dollar beeinflusst. Ohne deutliche Zuflüsse in ETFs dürfte das Kursziel von 5.200 USD je Unze schwer erreichbar sein.
Gower erklärt, dass geopolitische Konflikte zu Schocks im Energieangebot führen und so die Inflation antreiben. Dadurch sinken die Erwartungen an Zinssenkungen – die Schutzfunktion von Gold wird durch die Geldpolitik unterdrückt. Der Haupttreiber des Goldpreises ist nun die FED-Politik; geopolitische Ereignisse haben weniger Einfluss als die Reaktion darauf. Hohe Ölpreise zwingen die FED, den Lockerungspfad zu überdenken, und der Markt senkt kontinuierlich die Zinssenkungserwartungen, wodurch Gold als zinsloser Asset höhere Haltekosten entstehen.
Ursprünglich hatte das Institut prognostiziert, dass die FED im Januar und März 2027 Zinssenkungen umsetzt, was den Rückfluss der Gelder in Gold-ETFs begünstigen und den Goldpreis nach oben treiben würde. Doch der anhaltende geopolitische Konflikt birgt Risiken. Gower warnt: Bleiben die Marktzinsen dauerhaft hoch oder steigen sogar Zinserwartungen, wird der Goldpreis klaren Druck erfahren; selbst wenn der Konflikt gelöst wird, bleibt der Goldpreis hoch und das dämpft die Nachfrage von Zentralbanken, ETFs und der physischen Konsumseite – das weitere Aufwärtspotenzial bleibt limitiert.
Fazit
Unterm Strich bleibt die Grundlage für einen langanhaltenden Goldbullenmarkt bestehen, aber das kurzfristige Geschehen hängt stark vom Tempo der FED-Zinssenkungen und den ETF-Geldflüssen ab. Geopolitische Lage ist ein zweischneidiges Schwert: sie erzeugt sowohl Absicherungsbedarf als auch Inflationsdruck und zwingt die Geldpolitik zur Straffung. Investoren sollten Gold nicht als bedingungsloses Hedge-Instrument betrachten, sondern makroökonomische Politik ganzheitlich bewerten.
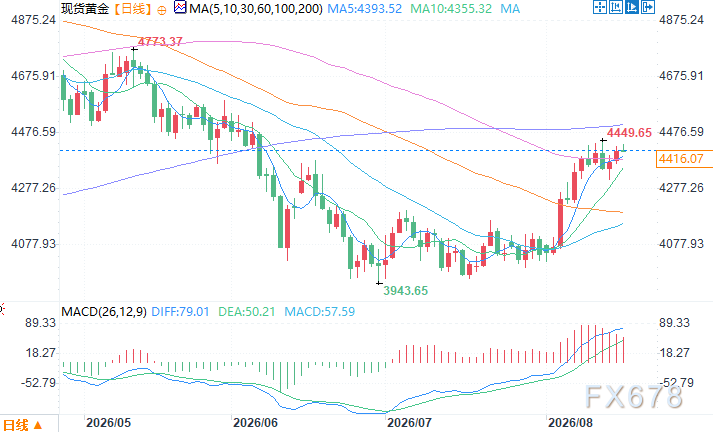
Tageschart Spot-Gold, Quelle: EasyHuixin Financial
GMT+8 am 18. August, 9:57 Uhr, Spot-Gold bei 4.408,07 USD/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Apple (AAPL.US) soll gemeinsam mit LG in den Smart-Home-Markt einsteigen: Türklingeln, Thermostate, Kameras und andere Zubehörteile werden das LG-Branding tragen.
Laut informierten Kreisen wird Apple sein Engagement im Bereich Smart-Home-Geräte deutlich ausbauen, darunter Türklingeln, Thermostate und weiteres Zubehör. Diese Produkte werden in einer ungewöhnlichen Form der Zusammenarbeit gemeinsam von Apple und LG Electronics entwickelt.
Rückblick - ROI - Für das unter der Führung von Trump stehende Finanzministerium ist die „Tail“ der Auktion der schwierigste Teil: McKeever
Wiederholung, der Textinhalt wurde nicht geändert. Jamie McGeever, Reuters, Orlando, Florida, 6. Oktober – US-Staatsanleiheauktionen sollten eigentlich eine langweilige, vorhersehbare und wenig nachrichtenwürdige Routineangelegenheit sein. Aber dies sind keine gewöhnlichen Zeiten, und die Trump-Regierung steht nun vor dem Risiko, dass eine schwache Nachfrage nach Staatsanleihen zur Schlagzeile wird. Das US-Finanzministerium plant, in dieser Woche Staatsanleihen im Wert von fast 120 Milliarden US-Dollar zu emittieren – die ersten Auktionen von längerfristigen Anleihen seit zwei Wochen. Am Dienstag werden 58 Milliarden Dollar an dreijährigen Anleihen, am Mittwoch 39 Milliarden Dollar an zehnjährigen Anleihen und am Donnerstag 22 Milliarden Dollar an dreißigjährigen Anleihen ausgegeben. Unter normalen Umständen wären diese Auktionen eher unbedeutend, doch die außergewöhnlich schwache Nachfrage bei den Auktionen vom 22. bis 24. September sorgt für immer größere Aufmerksamkeit – insbesondere die Auktion über fünfjährige Anleihen am 23. September, die den stärksten Anstieg der Anleiherenditen seit April des letzten Jahres auslöste. Seitdem sind die Renditen nicht gefallen, sondern haben auf den meisten Laufzeiten weiter auf Mehrjahreshochs zugelegt. Es ist hervorzuheben, dass das „Scheitern“ von US-Staatsanleiheauktionen so gut wie ausgeschlossen ist. Die sogenannten Primary Dealer – derzeit 26 von der New Yorker Fed zugelassene Banken und Institute, die als Market Maker für US-Staatsanleihen fungieren – nehmen stets an den Auktionen teil. Sie tragen praktisch die Rolle der Konsortialbanken und stellen sicher, dass der 30 Billionen US-Dollar umfassende und weltweit liquideste Markt für US-Staatsanleihen reibungslos funktioniert. Dies wiederum hält das gesamte globale Finanzsystem am Laufen. Billionen von Dollar an weltweiten Schulden, Vermögenswerten und abgeleiteten Finanzinstrumenten verwenden US-Staatsanleihen als Benchmark. US-Staatsanleihen dienen auch als Sicherheiten, um die „Rohrleitungen“ des amerikanischen und weltweiten Finanzsystems zu schmieren – z.B. bei Repo-Geschäften, Interbanken-Krediten und Finanzierungen. Kurz gesagt: Solange US-Staatsanleihen das Rückgrat des globalen Finanzsystems bleiben, werden Auktionen immer Käufer haben. Die entscheidende Frage ist wie immer: Zu welchem Preis werden diese Anleihen verkauft? Die Finanzierungskosten am Sekundärmarkt sind inzwischen so hoch wie seit Mitte der 2000er Jahre nicht mehr – entsprechend dürfte das Finanzministerium auch am Primärmarkt relativ hohe Zinsen zahlen müssen. Doch wie die jüngsten Auktionen zeigten, besteht immer noch die Möglichkeit unangenehmer Überraschungen. „Zu groß, um absorbiert zu werden?“ Die Auktion über fünfjährige US-Staatsanleihen am 23. September – mit einem Volumen von 70 Milliarden Dollar – gehörte zu den beunruhigendsten der letzten Jahre. Gemessen an der „Bid-to-Cover-Ratio“ war die Nachfrage so niedrig wie seit neun Jahren nicht mehr. Das Finanzministerium verkaufte die Anleihen schließlich zu einer Rendite von 5,033 Prozent – mehr als drei Basispunkte höher als die Marktverzinsung zum Zeitpunkt des Auktionsendes. Drei Basispunkte erscheinen nicht viel, sind aber für eine Auktion von fünfjährigen Anleihen ungewöhnlich. Es ist der größte sogenannte „Tail“ seit Juni 2022. Analysten von JPMorgan weisen darauf hin, dass es das letzte Mal im Jahr 2011 eine solche „Tail“-Differenz bei einer Fünfjahresauktion gab – damals führte eine drohende Schuldenobergrenzenkrise zur Herabstufung der Kreditwürdigkeit der USA. Angesichts der aktuellen Sorgen um die angespannte US-Haushaltslage steigen die langfristigen Finanzierungskosten. Der Markt erwartet daher allgemein, dass die Trump-Regierung die starke Finanzierungslast des Finanzministeriums zunehmend auf das „billigere“ Kurvensegment der mittleren und kürzeren Laufzeiten verlagert. Deshalb war die Fünfjahresauktion vor zwei Wochen so beunruhigend. Ein „Tail“ von drei Basispunkten ist bei Auktionen von langlaufenden Anleihen üblich, bei Papieren im „Bauch“ der Zinsstrukturkurve aber selten. Wenn das Finanzministerium gezwungen ist, hierfür einen deutlichen Aufschlag zu zahlen, dann – Houston, wir haben ein Problem. Große „Tails“ können auf verschiedene Faktoren zurückzuführen sein, darunter volatilere Märkte am Auktionstag oder dahinterliegende Fundamentaldaten, die bedenklich wären und die Nachfrage auf längere Sicht verringern könnten. Diese Dynamiken sind oft schwer zu unterscheiden, da sie sich nicht gegenseitig ausschließen. Optimistisch betrachtet, haben sich diese Besorgnisse bisher nicht auf das vordere Ende der Zinsstrukturkurve ausgewirkt. Zumindest derzeit noch nicht. Die Renditen von dreijährigen und zehnjährigen US-Staatsanleihen sind seit der letzten Auktion vor einem Monat um rund 50 Basispunkte gestiegen und liegen bei etwa 4,96 bzw. 5,32 Prozent. Die Rendite für dreißigjährige Anleihen stieg um etwa 35 Basispunkte auf 5,65 Prozent. Dieses Niveau
Krypto-Preise
Mehr


