
Rohstoffe sind gegenüber den USA „so günstig wie noch nie“! Die Wall Street „erreicht einen Konsens“: Sachwerte werden „verdrängt“

Die Bewertung von Rohstoffen im Vergleich zu US-Aktien ist auf den niedrigsten Stand seit über fünfzig Jahren gefallen, während auf der Wall Street führende Institutionen zunehmend einen Konsens über eine gemeinsame Einschätzung bilden: Die Knappheit von physischen Ressourcen wird bei mehreren Rohstoffkategorien gleichzeitig sichtbar, und eine systematische "Verknappung" von Hard Assets scheint unbemerkt begonnen zu haben.
Von Barclays, UBS, HSBC bis hin zu JPMorgan und Goldman Sachs haben mehrere Top-Institutionen nacheinander gewarnt, dass die physische Knappheit von Rohstoffen die Preise dramatisch ansteigen lässt. Letzte Woche gab UBS-Stratege Sagar Khandelwal seinen Kunden eine klare Empfehlung, "Positionen für den kommenden Rohstoff-Aufwärtszyklus einzunehmen". Am vergangenen Samstag betonte Christopher LaFemina, Leiter der globalen Metall- und Bergbau-Forschung bei Jefferies und erfahrener Rohstoffexperte an der Wall Street, dass Rohstoffe im historischen Vergleich zu US-Aktien weiterhin extrem unterbewertet sind.
Gleichzeitig haben wichtige Rohstoffpreise deutlich zugelegt: Der Kupferpreis überschritt am Londoner Markt die Marke von 14.000 US-Dollar pro Tonne, Wolfram stieg auf über 3.000 US-Dollar pro Tonne, Uran kehrte auf über 90 US-Dollar pro Pfund zurück und auch die Preise für Agrarprodukte steigen kontinuierlich. Der erfahrene Rohstoffstratege Jeff Currie warnt: "Die Knappheit der realen Welt ist derzeit das zentrale Thema, das es zu beobachten gilt, und die Illusion des Überflusses könnte der Vergangenheit angehören."
Bewertungsvergleich: Fünfzigjähriger Tiefststand, historischer Wendepunkt zeichnet sich ab
LaFemina verglich in seinem Kundenbericht den S&P GSCI Commodity Index mit dem S&P 500 Index und zeigt auf, dass das Verhältnis zwischen beiden derzeit auf dem niedrigsten Niveau der letzten fünfzig Jahre liegt.
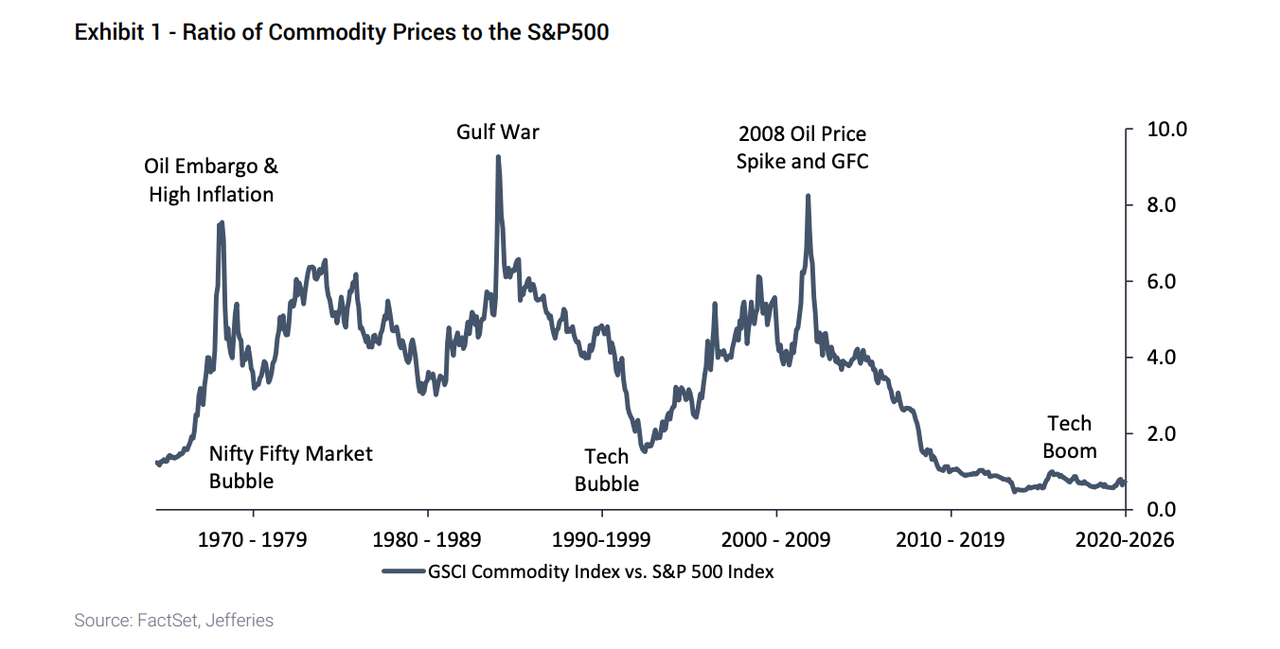
Dieser extreme Tiefpunkt trat nicht zum ersten Mal auf. Ähnliche Bewertungstiefs gab es schon während der "Nifty Fifty"-Blase und der Dotcom-Blase, jeweils gefolgt von einer Outperformance der Rohstoffe gegenüber dem Aktienmarkt. Die darauf folgenden Aufwärtszyklen spiegeln Ereignisse wie das Ölembargo und den Inflationsschock der 1970er Jahre, den Golfkrieg sowie den Ölpreisanstieg im Jahr 2008 wider.
Das derzeitige Tief resultiert aus der hohen Konzentration institutioneller und privater Investoren in hyperscaler Cloud-Unternehmen und Speicherchip-Aktien sowie dem starken Hype um wenige KI-Konzertaktien. Die Implizierung von LaFemina ist eindeutig: Sollte die KI-Euphorie abflauen, könnten die Kapitalströme auf die lange ignorierten physischen Assets umgelenkt werden.
Angebotsseite: Mehrere Kräfte im Zusammenspiel, die "perfekte Sturm" nimmt Gestalt an
Der Anstieg der Rohstoffpreise wird nicht von einem einzelnen Faktor getrieben, sondern von mehreren strukturellen Kräften, die synchron zusammenwirken.
Beschleunigte Elektrifizierung, gestiegene Nachfrage durch Infrastruktur für KI, kontinuierlich steigender globaler Stromverbrauch, geopolitische Fragmentierung – insbesondere die Exportkontrollen für Schlüsselmineralien wie Wolfram und Germanium – sowie jahrelange unzureichende Investitionen erzeugen gemeinsam eine "perfekte Sturm" der Angebotsverknappung in den Bereichen Energie, Metalle und andere Rohstoffe.
Otavio Costa von Azuria Capital schrieb auf sozialen Medien: "Die zehnjährige Entwicklung des US-Dollars bleibt eine der wichtigsten makroökonomischen Entwicklungen der Gegenwart." Diese Aussage impliziert, dass ein langfristig schwacher Dollar die in Dollar bewerteten Rohstoffe weiter nach oben treiben könnte.
Institutioneller Konsens: Von vereinzelten Warnungen zum kollektiven Aufruf
Bemerkenswert ist, dass die bullische Argumentation zu Rohstoffen nicht mehr eine isolierte Einschätzung einiger Institutionen ist, sondern sich zum Mainstream-Narrativ der Wall Street entwickelt.
Barclays warnte, dass die "nächste Commodity-Disruption sich abzeichnet"; HSBC gab eine Warnung aus, dass "die Puffervorräte rapide schwinden" und wies darauf hin, dass weltweit ein Risiko eines Nahrungsschocks entsteht; UBS empfiehlt ihren Kunden explizit eine Positionierung für den Rohstoff-Aufwärtszyklus. Gleichzeitig wird die globale Versorgung mit wichtigen Rohstoffmaterialien – wie Wolfram – als "nahezu erschöpft" beschrieben, auf die die KI-Wertschöpfungskette angewiesen ist.
Obwohl sich diese Signale weiter häufen, setzen die meisten Trader derzeit weiterhin auf den Aktienmarkt und richten ihre Aufmerksamkeit vor allem auf Technologiewerte. Diese Wahrnehmungslücke könnte gerade das historische Chancefenster sein, das LaFemina und andere betonen – und erklärt auch, warum die Marktbewegungen bei einer Freisetzung der Risiken besonders heftig ausfallen könnten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


