
Die Zinsdifferenz zwischen China und den USA beträgt nun 300 Basispunkte! Warum wertet der Renminbi weiterhin entgegen dem Trend auf?

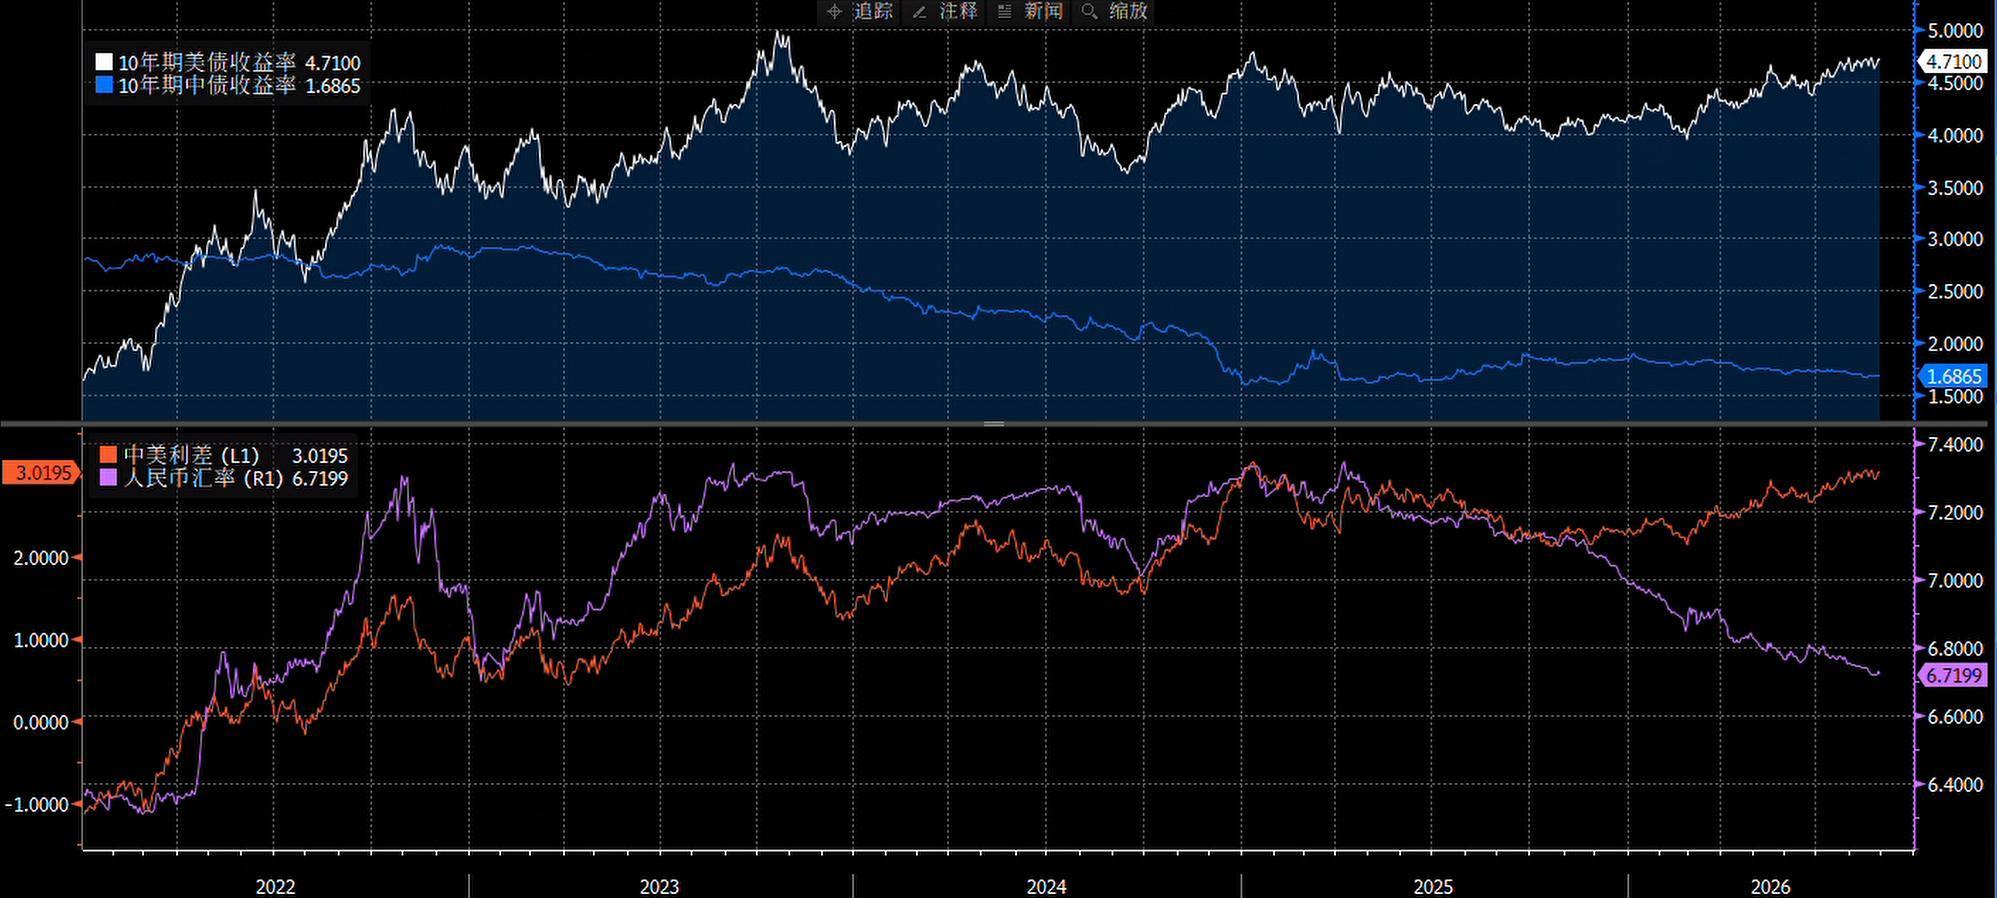
Im vergangenen Jahr zeigte der Wechselkurs des Renminbi eine deutliche Abweichung gegenüber dem Zinsdifferenz-Verlauf zwischen China und den USA. Seit dem Beginn der Aufwertung im April 2025 nahe 7,35 hat sich der Wechselkurs des Renminbi gegenüber dem US-Dollar auf etwa 6,72 erhöht, was einem Gesamtzuwachs von über 8% entspricht; der Wechselkurs nähert sich damit dem Höchststand seit 2023. Seit Beginn des Jahres 2026 wurde der zentrale Wechselkurs des Renminbi insgesamt um 66 Basispunkte angehoben. Gleichzeitig liegt die Rendite der chinesischen 10-jährigen Staatsanleihen stabil bei etwa 1,69%, während die Rendite der US-Staatsanleihen mit gleicher Laufzeit weiterhin über 4,71% liegt. Dadurch hat sich die inverse Zinsdifferenz zwischen China und den USA auf etwa 300 Basispunkte ausgeweitet und befindet sich in einem historischen Extrembereich seit 22 Jahren.
Diese Abweichung bedeutet, dass die Preisgestaltungshoheit für den Renminbi einem grundlegenden Wechsel unterlag. Die monokausale Erklärungskraft der Zinsdifferenz zwischen China und den USA für den Renminbi-Wechselkurs ist von 88% zwischen 2022 und 2024 auf nur noch 1% seit 2025 drastisch gesunken; der rollierende Korrelationskoeffizient zwischen Renminbi und US-Dollar Index fiel ebenfalls deutlich von 0,80 im November letzten Jahres auf -0,48 im August dieses Jahres ab – dies ist die dritte signifikante Entkopplung seit der Wechselkursreform. Die Erklärungskraft des rollierenden Handelsbilanzüberschusses stieg hingegen auf 0,50 und ist dabei statistisch hoch signifikant.
Die Preisgestaltungshoheit für den Renminbi verschiebt sich von den Finanzkonten hin zu den Handelskonten: Während zuvor durch die Zinsdifferenz zwischen China und den USA getriebene grenzüberschreitende Kapitalflüsse die Richtung des Wechselkurses maßgeblich bestimmten, haben nun das Angebot von Devisen im Rahmen des laufenden Kontos und die Verhaltensweise von Unternehmen bei der Konvertierung einen größeren Einfluss auf die Preisbildung.
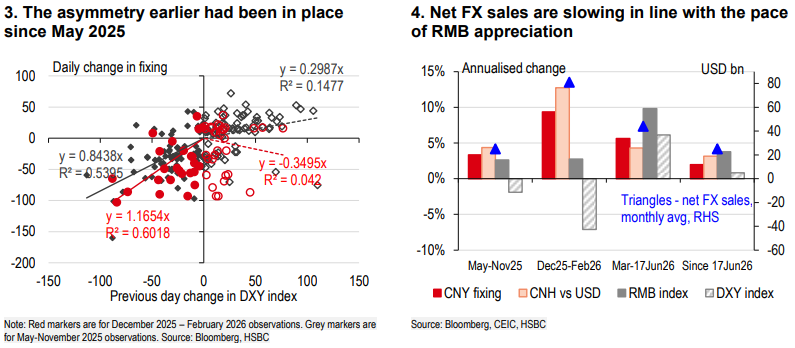
Aktuelle Zinsdifferenz bestimmt den Druck, Überschuss bestimmt die Richtung
Die Zinsdifferenz wirkt zuerst auf die Finanzkonten: Höhere Renditen amerikanischer Vermögenswerte verringern die relative Attraktivität von Renminbi-Anlagen und führen zu erhöhten Kapitalabflüssen im Bereich Wertpapierinvestitionen, anderen Anlagen und grenzüberschreitender Bankentätigkeit. Seit 2021 stehen die Finanzkonten kontinuierlich unter Druck, was darauf hinweist, dass Zinsdifferenzdruck weiterhin besteht. Doch unter den Bedingungen eines noch nicht vollständig geöffneten inländischen Kapitalkontos lässt sich dieser Druck nicht reibungslos in eine anhaltende Abwertungsentwicklung des Renminbi am Spotmarkt umwandeln.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Ausverkauf von US-Staatsanleihen löst eine riesige Welle auf den globalen Anleihenmärkten aus! Die durchschnittliche globale Rendite nähert sich der 4%-Marke, die japanische 10-jährige Rendite erreicht ein 30-Jahres-Hoch.
Am Donnerstag verstärkte sich der Abverkauf von Staatsanleihen weltweit, wodurch die durchschnittliche Rendite auf nahezu 4% stieg – ein Niveau, das seit 2007 nicht mehr erreicht wurde.
Honda (HMC.US) setzt konsequent die Strategie "Elektro auf Hybrid umstellen" um und plant, 2,5 Milliarden Dollar für den Bau eines neuen Hybridfahrzeugwerks in den USA zu investieren.
Honda plant, eine neue Fabrik für die Produktion von Hybridfahrzeugen im US-Bundesstaat Ohio zu errichten.
Krypto-Preise
Mehr


