Bitget App
Trade smarter
Krypto kaufenMärkteTradenFuturesStocksEarnInstitutionKI und mehr
Bitcoin in Gefahr, da der japanische Yen erneut fällt

Bitcoin in Gefahr, da der japanische Yen erneut fällt

CoinspeakerCoinspeaker2026/08/31 14:56
Original anzeigen

Bitcoin wird bei 77.800 $ gehandelt, 1,1 % niedriger in den letzten 24 Stunden, und hält sich knapp unter der psychologisch wichtigen Marke von 78.000 $, während Händler eine Währungsentwicklung verdauen, die die meisten Krypto-Handelsunternehmen vor einer Woche kaum beachtet hatten.

Der jüngste Rückschlag des Yen schlägt nun auf die allgemeine Risikostimmung durch, und auch Bitcoin ist davor nicht gefeit. Wie es weitergeht, hängt jetzt von einer Unterstützungszone ab, die diesen Monat bereits dreimal getestet wurde.

Das japanische Finanzministerium hat Berichten zufolge rund 97 Milliarden $ zur Intervention eingesetzt, um den Yen zu stützen, nachdem dieser die Marke von 160 pro Dollar unterschritt und ein Mehrjahrestief bei etwa 163,99 erreichte, bevor eine partielle Erholung einsetzte. Diese Rettung verpufft jedoch rasch, und die Währung schwächt sich erneut ab – ein Muster, das auf den Handelsplätzen an frühere Deviseninterventionen erinnert, die jeweils nur wenige Wochen Entlastung verschafften.

Einige Analysten sahen Bitcoin während der Yen-Turbulenzen als „Nachzügler“ im Vergleich zu anderen Hard-Asset-Anlagen, da BTC nur um 0,7 % zulegte, während Gold und Silber wesentlich stärker anzogen.

Kann der Bitcoin-Kurs diese Woche die Unterstützung bei 77.000 $ halten?

Laut CoinGecko liegt Bitcoins aktueller Stand von 77.800 $ in einer 24-Stunden-Spanne zwischen 77.193,40 $ und 78.790,10 $ – eine enge Bandbreite, die das ruppige, zögerliche Handelsverhalten nach einer Rally widerspiegelt. Der August schloss nahe 78.986 $ nach einem monatlichen Gewinn von etwa 25,7 %, doch der Schwung ist nun klar verpufft.

Die Zone zwischen 77.000 und 77.500 $ gilt als „dreifach getestete“ Unterstützung und fällt mit dem gleitenden Durchschnitt über 50 Perioden in kürzeren Zeitrahmen zusammen. Widerstände liegen im Bereich von 80.500 bis 81.300 $.

Bullen-Szenario: Eine Stabilisierung des Yen beseitigt makroökonomische Unsicherheiten, und BTC durchbricht die Marke von 81.000 $.

Basis-Szenario: Weiterhin schwankende Seitwärtsbewegung im Bereich 77.000–80.000 $, den eine Analyse als „No-Trade“-Zone mit erhöhter Gefahr von Fehlausbrüchen klassifiziert.

Bären-Szenario: Ein Rutsch unter 77.000 $ durch vom Yen ausgelöste Risikoaversion eröffnet Potenzial bis in den unteren 70.000er-Bereich – ein Szenario, das ein Machine-Learning-Modell bereits vor der jüngsten Rally als plausibel einschätzte.

Maxi Doge setzt auf First-Mover-Chancen, während BTC/USD Schlüsselzonen testet

Ein zwischen der Unterstützung bei 77.000 $ und dem Widerstand bei 81.000 $ gefangener Bitcoin ist kaum spannend für alle, die auf überproportional hohe Renditen aus sind. Wer BTC in dieser Spanne hält, bestätigt damit zwar die August-These.

Doch das Potenzial für weitere Kursgewinne von 78.000 $ auf ein neues Hoch wirkt gering im Vergleich zu dem, was Tokens im Frühstadium theoretisch bieten können – genau auf diese Rotations-Strategie schauen manche Trader derzeit.

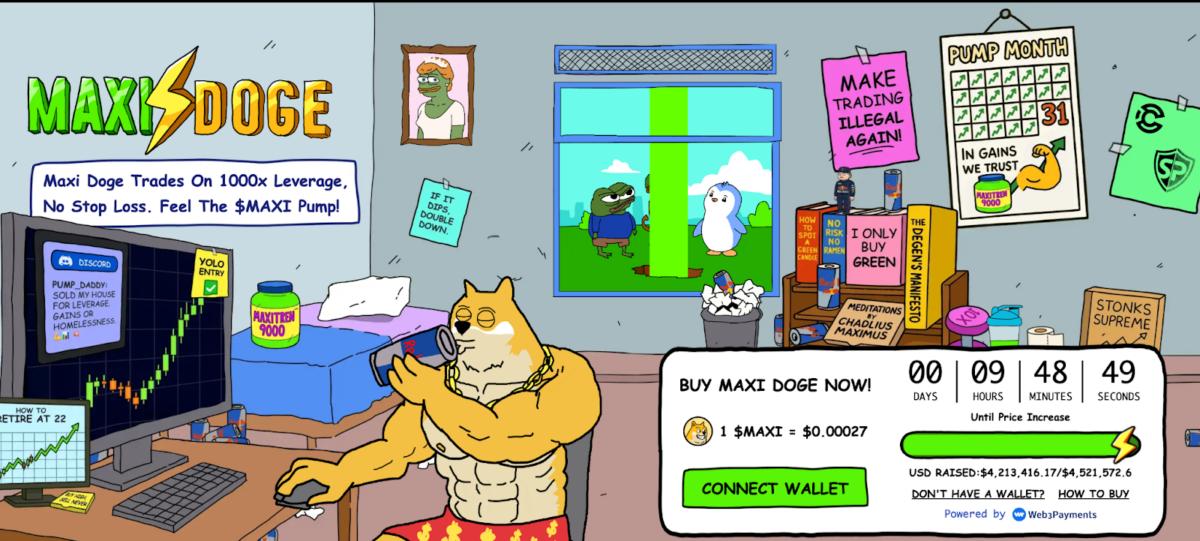
Hier kommt Maxi Doge ($MAXI) ins Spiel, ein Ethereum-basierter Meme-Token, der um die „Gym-Bro“-Tradingkultur aufgebaut ist und laut eigener Marke eine „1000-fache Leverage-Trading-Mentalität“ verkörpert.

ENTDECKEN: Beste Meme Coins zum Kauf in 2026
News Image 0
0
0

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.

PoolX: Locked to Earn
APR von bis zu 10%. Mehr verdienen, indem Sie mehr Lockedn.
Jetzt Lockedn!

Das könnte Ihnen auch gefallen

BUZZ-TD Cowen senkt Kursziel für UnitedHealth Group vor Veröffentlichung des Quartalsberichts Q3

Am 9. Oktober hat TD Cowen vor der Veröffentlichung des dritten Quartalsberichts von UnitedHealth Group (UNH.N) am 13. Oktober das Kursziel von 430 US-Dollar auf 402 US-Dollar gesenkt. Das Unternehmen erklärte, dass die vom Markt allgemein erwartete medizinische Kostenerstattungsquote für das dritte Quartal bei 89,9 % liege und ein Gewinn je Aktie von 4,12 US-Dollar erzielt werden solle – Ziele, die „vollkommen erreichbar“ sind. Im Bericht wurde darauf hingewiesen, dass die kürzlich veröffentlichten Medicare-Sternebewertungen wie erwartet zurückgingen und dies 2028 einen Umsatzdruck von 1,5 Milliarden US-Dollar bedeuten dürfte. Das neue Kursziel liegt 6,9 % über dem Schlusskurs der letzten Handelssitzung. „Wir erwarten außerdem, dass das Management erste Wachstumserwartungen für die Einschreibungen im Medicare Advantage-Programm (MA) für 2027 äußern und möglicherweise betonen wird, dass die Margenpriorisierung vor dem Mitgliederwachstum steht“, so das Unternehmen weiter. Die Gewinnprognose bleibt unverändert, jedoch wurde der Bewertungsmultiplikator gesenkt, was zur Reduzierung des Kursziels führt. Von 29 Analysten bewerten 23 die Aktie mit „Kaufen“ oder höher, sechs empfehlen „Halten“. Der Median des Kursziels liegt laut LSEG-Daten bei 483,82 US-Dollar. Die Aktie ist bis zum Schlusskurs der letzten Handelssitzung im laufenden Jahr um 12,3 % gestiegen.

路透社•2026/10/09 10:31

BUZZ – Broker-Meinung: Die Wachstumsstrategie von PepsiCo in den USA muss weiterhin angepasst werden

Am 9. Oktober warnte der Snack- und Erfrischungsgetränke-Gigant PepsiCo PEP.O am Donnerstag, dass die Erholung von Wachstum und Margen in seinem Schlüsselmarkt Nordamerika länger dauern werde als geplant. Das Unternehmen kündigte zusätzliche Kostensenkungsmaßnahmen an, um der schwachen Nachfrage nach Snacks und Getränken entgegenzuwirken. Der durchschnittliche Konsens von 25 Analysten für die Aktie lautet „Halten“, das mittlere Kursziel liegt bei 145 USD – laut LSEG-Daten. JPMorgan („Neutral“, Kursziel: 137 USD) betont, dass der internationale Markt weiterhin stark ist, jedoch die Nachfrage nach Snacks und Getränken in Nordamerika schwach bleibt und eine kurzfristige Verbesserung unwahrscheinlich erscheint. Die Deutsche Bank („Halten“, Kursziel: 132 USD) weist darauf hin, dass das nordamerikanische Getränkegeschäft von PepsiCo (PBNA) weiterhin im Wettbewerbsvergleich zurückliegt und die Margen schwach sind. Obwohl das Unternehmen plant, Markeninvestitionen und die Umsetzung zu verstärken, bleibt der Weg zu einer nachhaltigen Verbesserung unklar. Piper Sandler („Übergewichten“, Kursziel: 140 USD) hebt hervor, dass das Unternehmen in den USA mit schwacher Nachfrage und Kostendruck konfrontiert ist. Obwohl neue Produkte im Bereich Protein und Hydration das Wachstum unterstützen könnten, ist der Erfolg bislang noch nicht bewiesen. RBC Capital Markets („Sektor-Performance“, Kursziel: 150 USD) stellt fest, dass das nordamerikanische Getränkegeschäft weiterhin ein Hauptfaktor für die schwache Entwicklung ist, während die Neuvergabe von Franchises das langfristige Wachstum fördern könnte. (Hinweis: Um Nicht-Muttersprachlern entgegenzukommen, wurde der Reuters-Bericht automatisiert in mehrere Sprachen übersetzt. Da diese Übersetzungen Fehler enthalten oder Kontexte fehlen können, übernimmt Reuters keine Gewähr für die Richtigkeit und stellt die Texte nur aus Komfortgründen zur Verfügung. Für Schäden oder Verluste durch die Nutzung dieses automatischen Übersetzungsdienstes übernimmt Reuters keine Verantwortung.)

路透社•2026/10/09 10:00

BUZZ-“Broker-Meinungen”: Analysten stehen Berichten über eine Übernahme von Chipotle durch Starbucks skeptisch gegenüber

Die Financial Times berichtete am Donnerstag, dass Starbucks SBUX.O eine mögliche Übernahme von Chipotle CMG.N in Erwägung gezogen hat, was CEO Brian Niccol zu der von ihm geleiteten Burrito-Kette zurückbringen würde. Starbucks lehnte eine Stellungnahme ab und betonte, das Unternehmen konzentriere sich weiterhin voll auf seine eigene Geschäftsbelebung. Geringe strategische Logik: BTIG zeigte große Zweifel und erklärte, dass der Deal aus Sicht von Lieferkette und Betrieb nicht sinnvoll sei, zu einer erheblichen Verwässerung für Starbucks-Aktionäre führen und die Management-Teams beider Marken stören würde. BTIG-Analyst Peter Saleh sagte: „Im Laufe der Jahre gab es viele Gerüchte über Mehrmarkenübernahmen … aber nur wenige wurden Realität, und noch weniger waren erfolgreich.“ William Blair-Analystin Sharon Zackfia ist der Meinung, dass angesichts der unterschiedlichen Lieferketten der beiden Unternehmen kaum offensichtliche Synergieeffekte auf der Umsatzseite bestehen und die Vorteile in der Beschaffung sehr limitiert sind. Außerdem wies sie darauf hin, dass Starbuck’s Nettoverschuldung von 9.4 Milliarden US-Dollar im Juni die Finanzierung einer Übernahme „zu einem schwer rechenbaren Geschäft“ mache und der Verschuldungsgrad des fusionierten Unternehmens auf etwa das Sechsfache steigern könnte – ein relativ hoher Wert im börsennotierten Gastgewerbe. D.A. Davidson hält angesichts erheblicher Markenunterschiede und begrenzter Synergien eine Realisierung des Deals für maximal 20% wahrscheinlich. EMarketer-Analystin Suzy Davidkhanian erklärte, dass Niccols Vertrautheit mit Chipotle zwar das Ausführungsrisiko verringern könnte, aber Starbucks-Investoren die Transaktion als teure und ablenkende Maßnahme ansehen könnten, die die Rückkehr in die Gewinnzone gefährdet.

路透社•2026/10/09 09:36