
Wird der US-CPI nächste Woche eine Zinserhöhung im September auslösen? Bank of America und Citigroup präsentieren zwei gegensätzliche Szenarien

Die bevorstehenden US-CPI-Daten für August, die am nächsten Freitag veröffentlicht werden, werden direkt darüber entscheiden, ob die Federal Reserve auf ihrer Sitzung in diesem Monat die Zinserhöhung wieder aufnehmen kann. Die wichtigsten Wall-Street-Institutionen interpretieren diesen Bericht unterschiedlich – Bank of America Securities glaubt, die Daten seien stark genug, um eine Zinserhöhung im September zu unterstützen; Citi hingegen prognostiziert, dass die Kerninflation weiter abkühlt und die Federal Reserve wahrscheinlich abwartet.
Laut "Trading Desk", prognostiziert Bank of America Securities einen Anstieg des Kern-CPI um 0,22% im Monatsvergleich, was etwa einem Kern-PCE von 0,24% entspricht. Die jährliche Rate würde auf 3,4% steigen, was laut Bank of America ausreichend ist, um den Fed-Vorsitzenden Wosh davon zu überzeugen, dass die Inflation noch nicht ausreichend unter Kontrolle ist und somit eine weitere Zinserhöhung unterstützt. Bank of America sieht den August-CPI als „Schlüsselkampf“ für die Zinserhöhung im September.
Citi hingegen prognostiziert, dass der Kern-CPI im Monatsvergleich nur um 0,184% steigt und die Jahresrate auf 2,3% sinkt – sollte das eintreffen, wäre dies der niedrigste Wert seit der Überschreitung von 2% im April 2021 und würde dazu führen, dass die meisten Beamten die Zinssätze unverändert lassen.
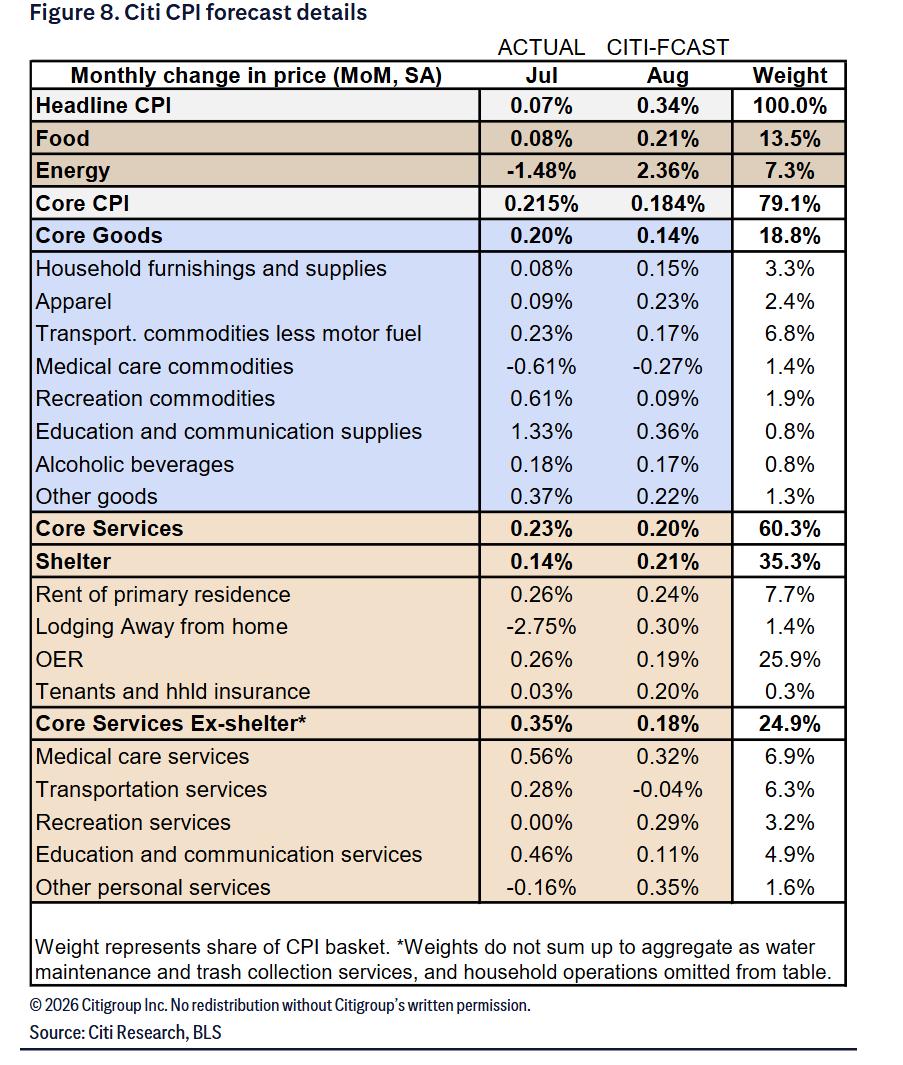
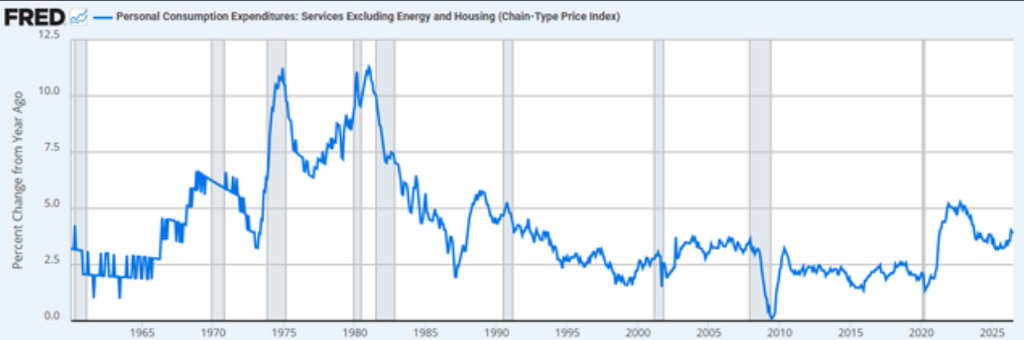
Unterdessen warnen einige Analysten, dass wenn die CPI-Daten die Erwartungen übertreffen und die Inflation des über dem Kern liegenden PCE bereits auf 3,9% gestiegen ist, zusammen mit starken Arbeitsmarktdaten für August, die Federal Reserve gezwungen sein könnte, einen aggressiveren Straffungspfad zu wählen, den Zinssatz über 5% zu heben und die Zinskurve aktiv umzukehren, was erhebliche Abwärtsrisiken für den US-Aktienmarkt bedeuten würde.
Schlüsselhürde: Die Stimme von Waller entscheidet die Lage
Die Entscheidung über die Zinserhöhung auf der September-Sitzung hängt maßgeblich vom Stimmenbild innerhalb der Federal Reserve ab. Analysen zufolge halten sich Falken und Tauben in der Federal Reserve die Waage, wobei Waller als entscheidende Swing-Stimme gilt.
Waller sagte zuvor gegenüber Reuters: „Wenn die Inflation weiterhin Fortschritte auf das 2%-Ziel macht, bin ich bereit, die aktuelle Politik zu unterstützen und den Zinssatz unverändert zu lassen“ und betonte, dass die August-Inflationsdaten für seine Entscheidung ausschlaggebend seien. Der Bericht von Bank of America zeigt, dass Wosh auf dem Treffen in Jackson Hole deutlich hawkische Signale ausgesendet hat und die Schwelle für eine erneute Zinserhöhung scheinbar gesenkt wurde, während Williams und Waller eher dovisch eingestellt sind.
Laut Bank of America ist die implizite Schwelle von Waller: Überschreitet der Kern-PCE im August einen Anstieg von 0,30% im Monatsvergleich, unterstützt er eine Zinserhöhung. Bank of America Securities prognostiziert einen Kern-PCE von etwa 0,24%, was unter dieser Schwelle liegt, glaubt jedoch, dass, wenn Wosh eine Zinserhöhung unterstützt und die Daten weitgehend den Erwartungen entsprechen, im Ausschuss dennoch eine Mehrheit für eine weitere Zinserhöhung entstehen könnte.
Citi meint dagegen, nach Wallers Kommentaren in dieser Woche hat sich die Schwelle, um „überhitzte“ Inflation zu erkennen, nach oben verschoben – jede Zahl mit einem auf 0,2% abgerundeten Monatsanstieg könnte für die meisten Beamten ausreichend moderat sein, um eine Zinspause zu unterstützen.
Kern der Differenz: CPI und PCE erzählen unterschiedliche Geschichten
Der tieferliegende Grund für die Prognosedifferenzen liegt in den strukturellen Unterschieden zwischen den beiden großen Inflationskennzahlen CPI und PCE, wobei beide derzeit völlig unterschiedliche Inflationsgeschichten erzählen.
Analysen zufolge hat Wohnen im CPI-Korb etwa ein Drittel Gewicht, während die PCE das Wohnen deutlich geringer gewichtet. Im vergangenen Jahr war die Abkühlung der Wohnungspreisinflation die treibende Kraft für den Rückgang des Kern-CPI und der Hauptgrund für die auseinandergehende Differenz zwischen CPI und PCE. Gleichzeitig hat PCE bei medizinischer Versorgung ein höheres Gewicht und bezieht Medicare, Medicaid sowie vom Arbeitgeber getragene medizinische Ausgaben ein, während CPI hauptsächlich den Eigenanteil der Verbraucher misst. Die steigenden medizinischen Kosten treiben also insbesondere den Kern-PCE und den über dem Kern liegenden PCE nach oben.
Das Cleveland Fed Instant Inflation Prediction Model zeigt, dass der Kern-CPI im September weiter auf 2,3% sinken wird, nahe dem 2%-Ziel der Federal Reserve, während der Kern-PCE im gleichen Zeitraum auf etwa 3,5% steigt, was deutlich voneinander abweicht.
Der Vorsitzende der Federal Reserve, Wosh, bestätigte in seiner Rede in Jackson Hole, dass PCE-Inflation die bevorzugte politische Referenz der Federal Reserve ist, insbesondere der über dem Kern liegende PCE – d.h. PCE-Dienstleistungsinflation ohne Energie und Wohnen. Dieser Wert liegt aktuell bei 3,9% und steigt weiter, was den anhaltend lohngetriebenen Druck im Dienstleistungssektor widerspiegelt.
Energie und Arbeitsmarkt: Zwei Asse für die Falken
Unabhängig von den endgültigen Daten bietet der Arbeitsmarktbericht für August den Falken bereits wirksame Unterstützung.
Im August wurden 162.000 neue Arbeitsplätze außerhalb der Landwirtschaft geschaffen, deutlich mehr als die Markterwartung von 55.000. Die annualisierte Lohnwachstumsrate erreichte 3,1%. Diese Daten wurden veröffentlicht, nachdem Waller seine oben erwähnte Stellungnahme abgegeben hatte, was bedeutet, dass die Federal Reserve die Lohn-Inflations-Dynamik neu bewerten muss.
Beim Thema Energie erwarten Bank of America Securities und Citi beide, dass die Energiepreise im August nach mehreren Monaten Rückgang wieder ansteigen, was den Gesamt-CPI im Monatsvergleich auf etwa 0,34% bis 0,37% steigen lässt, und die Jahresrate weiter von etwa 3,4% im Juli nach oben treibt.
Analysten stellen fest, dass die Lage im Nahen Osten weiterhin angespannt ist, die Durchfahrt durch die Straße von Hormus ist noch nicht wieder normal, und die weltweiten Ölbestände sinken weiter. Wenn die Energiepreise stark steigen, treibt dies nicht nur die Gesamtinflation nach oben, sondern kann auch über eine Lohn-Preis-Spirale auf die Kerninflation übertragen werden und so den Straffungsdruck der Federal Reserve weiter erhöhen.
Erwartungen zur Zinserhöhung steigen erneut, Aktienmärkte unter Druck
Für Anleger ist die Marktwirkung des CPI-Berichts gleichermaßen zu beachten.
Das Shiller-KGV des S&P 500 liegt derzeit bei über 42 und damit im Bereich der Überbewertung, was historisch meist mit späteren Phasen des Wirtschaftszyklus zusammenfällt und durch den KI-Investitionsboom weiter verstärkt wird. Analysten sehen, dass wenn die Federal Reserve gezwungen ist, einen aggressiveren Straffungspfad einzuschlagen, die Zinsen auf über 5% zu erhöhen und die Zinskurve aktiv umzudrehen, der US-Aktienmarkt erhebliche Risiken für eine KGV-Kompression erleiden könnte.
Bank of America Securities glaubt, selbst wenn die Zusammensetzung der Inflationsdaten für August keine größere Alarmbereitschaft auslöst, wird dies vermutlich keine ausreichende Begründung für den Ausschuss liefern, die Zinserhöhung zu verschieben. Die Bekanntgabe der Daten am 11. September wird die bisher wichtigste Prüfung für die Ausrichtung der Federal Reserve sein.
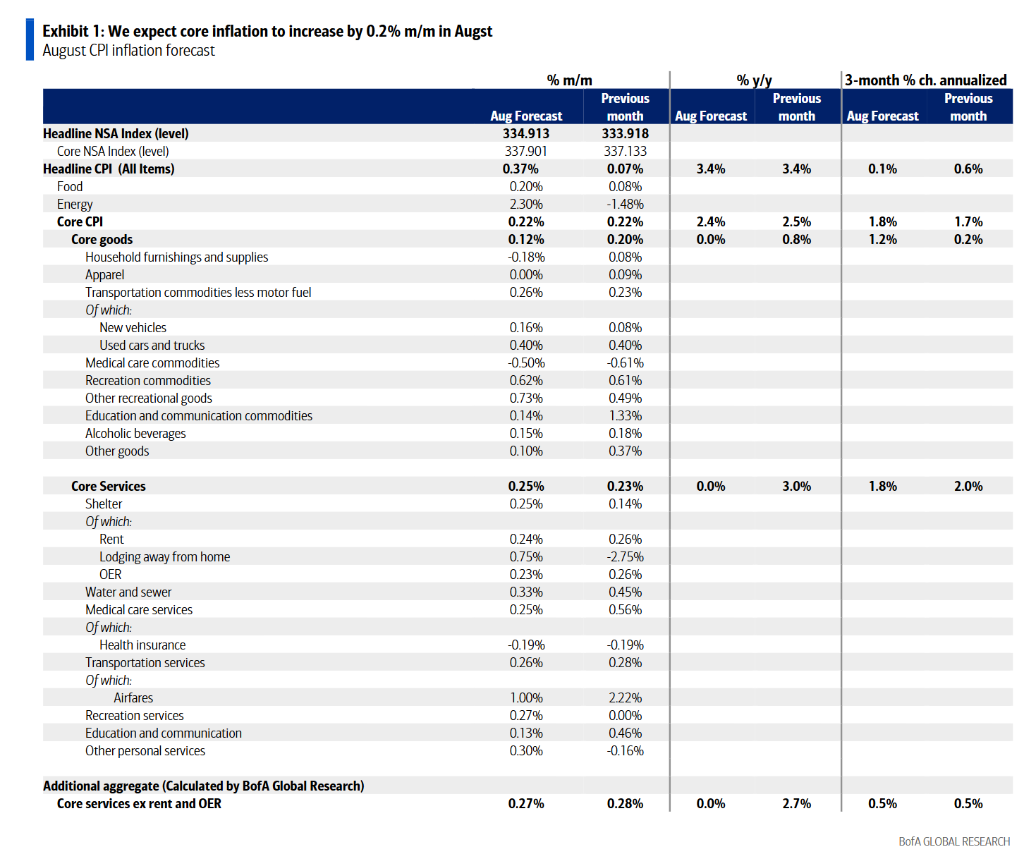
Nach dem CPI werden die PCE-Daten für August Ende September veröffentlicht, also zwei Wochen nach der Zinssatzentscheidung der Federal Reserve im September.
Citi stellt fest, dass die Unsicherheit der PCE-Daten für August größer als üblich ist – die Federal Reserve hat die Methodologie für einige wichtige Komponenten geändert, was bedeutet, dass die übliche Abbildung von CPI und PPI auf PCE diesen Monat weniger klar ist und die PCE-Historie der letzten fünf Jahre ebenfalls überarbeitet wird. Es wird erwartet, dass dadurch die jährliche Kern-PCE-Rate um über 30 Basispunkte auf etwa 3,0% sinkt. Dieser technische Faktor erschwert die Interpretation des endgültigen PCE-Wertes durch den Markt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


