
US-Aktien Meme: rIREN – Nach dem Abbau der Mining-Geräte beginnt die KI-Cloud mit der Abnahme
 2026/09/08 08:14
- AI Cloud: Bare Metall + Managed Cloud. Kunden: Microsoft, NVIDIA sowie Cohere, Perplexity, Figure AI, Fal.ai, Higgsfield u.a.; zudem gibt es einen nicht genannten "führenden Laborkunden" mit mehrjährigem Vertrag.
- Horizon Cluster (Childress, Texas): Vier Phasen je ca. 50MW Flüssigkeitskühlung, zusammen ca. 200MW IT-Last, gebunden an den 5-Jahres-/9,7 Mrd. USD Cloud-Vertrag mit Microsoft. Horizon 1 wurde am 13. August geliefert und von Microsoft abgenommen, gleichzeitig wurde die NVIDIA GB300 NVL72 Exemplar Cloud Zertifizierung erhalten. Ziel: Lieferung der Phasen 2–4 im IV. Quartal des Kalenderjahres.
- NVIDIA Cloud-Vertrag: ca. 3,4 Mrd. USD / 5 Jahre, entspricht etwa 700 Mio. ARR, Hauptfokus 2027 (Childress ca. 60MW luftgekühltes Blackwell); dazu bis zu 5GW NVIDIA DSX abgestimmte Infrastrukturpartnerschaft.
- Software-Layer: Am 4. August wurde die Übernahme von Mirantis abgeschlossen, ergänzt Managed Cloud und Orchestrierungsfähigkeiten.
- Strompipeline: Bereits ca. 5GW Netzanschluss gesichert (Texas Childress / Sweetwater, Oklahoma Kiowa, Kanada BC, Australien Bundey, Spanien Badajoz u.a.). Ziel für 2026: ca. 0,3GW IT-Last, für 2027 ca. 0,8GW IT (Unternehmensdefinition: 2026 Bruttokapazität ca. 480MW, 2027 ca. 1,2GW).
- Bitcoin-Mining (im Exit): Stand 30. Juni ca. 23,2 EH/s, ca. 380MW. Q4 FY26 markiert die erste Quartalsweise, in der Cloud-Umsatz ( 70,5 Mio.) Mining-Umsatz ( 66,7 Mio.) übertrifft.
- FY26 Gesamtumsatz 707 Mio. (Vorjahr 501 Mio.); AI Cloud 128,8 Mio. (Vorjahr 16,4 Mio., ca. 8-fach); Mining 578,2 Mio..
- Q4 Umsatz 137,2 Mio., bereinigtes EBITDA 19,2 Mio.. Q4 Nettoverlust 684 Mio.; FY26 Jahresnettoverlust 703 Mio., Hauptgrund: Stilllegung von Minern und nicht zahlungswirksame Wertminderung (gesamt ca. 639 Mio., davon Q4 ca. 450 Mio.). Gesamtjahres-EBITDA (bereinigt) 246 Mio..
- Operatives ARR ca. 1 Mrd.; 2026 Kapazitätsvertrag ARR ca. 4 Mrd. (ohne den ca. 700 Mio., 2027 stark steigend, NVIDIA Cloud-Vertrag).
- GPU-Finanzierung: Microsoft-bedingt ca. 3,65 Mrd. Investment-Grade-Finanzierung, effektiver Zinssatz ca. 6%; dazu ca. 2,8 Mrd. Gerätefinanzierung (inkl. Blue Owl/PIMCO geführt ca. 2,4 Mrd., Fixzins ca. 9%).
- Cash + zugesagte GPU-Finanzierung + Kundenanzahlungen, insgesamt ca. 14 Mrd. – dies ist Feuerkraft, nicht liquider Cashbestand.
- Preisniveau steigt: Management berichtet jüngst über Dreijahresverträge von mehr als 20 Mio. USD/MW IT, neue Verhandlungen fast 25 Mio./MW.
- Die Kapazitäten für 2026 sind größtenteils verkauft. Das Unternehmen wandelt sich von einem "Grüne-Energie-Miner" zu einem "AI-Cloud-Betriebssystem mit eigener Stromversorgung".
- Bisher Ereignisse: Microsoft 9,7 Mrd.-Vertrag, NVIDIA 3,4 Mrd.-Cloud-Vertrag + Exemplar, Horizon 1 Abnahme, Mirantis Closing, FY26 hebt die Kapazitätsvertrags-ARR für 2026 auf ca. 4 Mrd., Mining-Exit auf Dezember fixiert.
- Laufendes Fenster (September): Einrichten von Horizon 2, Endbau Phasen 3–4; Anzahlung neuer Kunden und MW-Preisfindung; Fortschritt Mining-Exit. Dies ist zwischen Finanz- und den nächsten Quartalsberichten das einzige harte Faktoren zur Preisanpassung.
- Nächster Quartalsbericht etwa 5. November nachbörslich (Q1 FY27, Quartalsende 30.9.; erwarteter Umsatz ca. 240–290 Mio., EPS vermutlich negativ). Das ist der erste Prüfstein: "Ist operatives ARR auf dem Weg von 1 Mrd. zu 4 Mrd.?"
- Sektor CIFR, CORZ, NBIS sind auch Kapazitätsinfrastruktur, die Stimmung ist ansteckend, aber beide sollten nicht voll übereinander liegen.
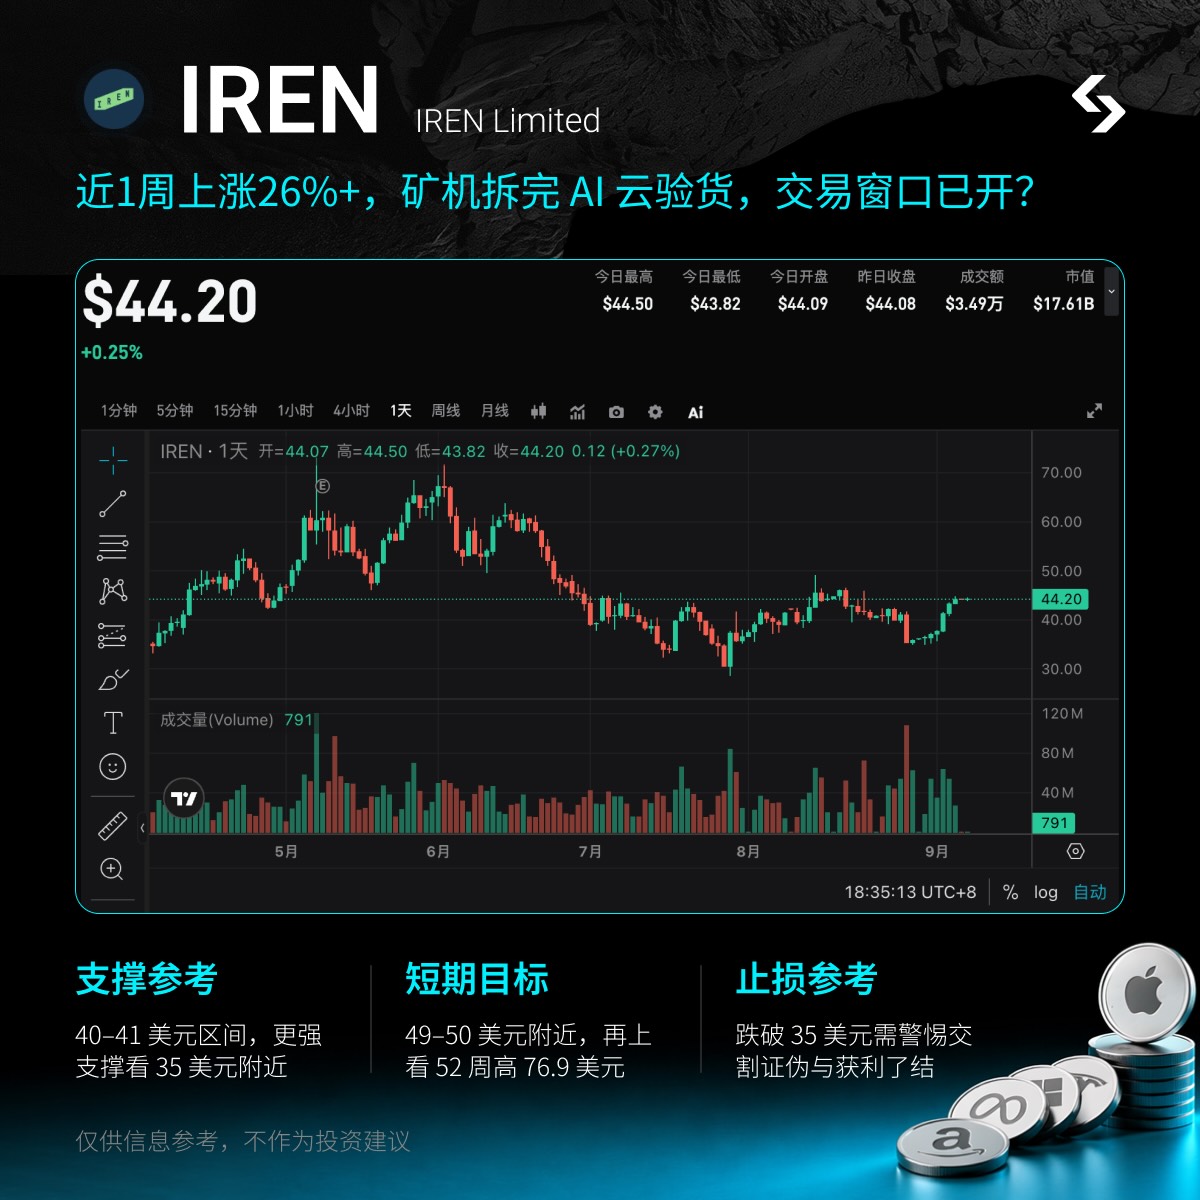
- Unterstützungsreferenz: 40–41 USD (Post-Jahresbericht-Plattform und 50-Tages-Linie); stärkere Unterstützung bei 35 USD (Tiefpunkt 28. August 34,81), darunter 29 USD (Tiefpunkt 29. Juli 28,93).
- Kurzfristziel: Bei Stabilisierung 49–50 USD (Intraday-Hoch 13. August 49,19), darüber 52-Wochen-Hoch 77 – Das erfordert einen signifikant gestiegenen operativen ARR.
- Stop-Loss-Referenz: Bei nachhaltigem Unterschreiten 35 USD gilt dies als Rückführung der Stimmung und "Lieferbeweis nicht erbracht", nicht mit 5GW-Pipeline-Geschichten dagegenhalten.
- Jederzeit strategisch handeln: Kein Warten auf den US-Markt, sofort auf Afterhours- und Overnight-Schankungen reagieren
- Preisverfolgung: An US-Aktien gekoppelt, bei Nachrichten sofort handelbar
- Event-Trading: Bei Horizon/Kundenabnahme muss nicht auf den US-Markt am nächsten Tag gewartet werden
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Volatilitätsunterschiede zwischen Einzelaktien und Indizes! Beliebter Handel an den US-Aktienmärkten: Long-Positionen mit Einzelaktienoptionen und Hedging mit Indexoptionen
Die differenzierte KI-Erzählung, die starken Schwankungen der Ölpreise und die US-Staatsanleihenrenditen auf einem 20-Jahres-Hoch haben dazu geführt, dass der Grad der Divergenz der S&P500-Komponenten auf das 95. Perzentil der letzten 30 Jahre gestiegen ist. Die anhaltende Kompression der Einzelaktien-Volatilität macht die Aufbaukosten vergleichsweise günstig, die Volatilitätslücke zwischen Einzelaktien und Index weitet sich erneut aus. Das diversifizierte Trading-Strategiefenster „Long Einzelaktien-Optionen + Short Index-Optionen“ bietet nun eine seltene Gelegenheit.
Die US-Staatsanleiherenditekurve nähert sich einer Inversion! Der Anleihemarkt stellt die Aussichten der US-Wirtschaft in Frage?
Die US-Staatsanleiherenditekurve nähert sich schnell dem kritischen Punkt einer Inversion – der Spread zwischen 10-jährigen und 2-jährigen Anleihen ist auf ein historisches Tief geschrumpft, Bankaktien sind daraufhin in eine technische Korrektur gefallen. Dieses als „Eisernes Gesetz“ der Rezession betrachtete Warnsignal zerreißt den Marktkonsens: Einige wetten darauf, dass die Kurve bald invertieren wird, während andere fest an die wirtschaftliche Widerstandsfähigkeit glauben und das Risiko als beherrschbar ansehen. Angesichts der anhaltenden Zinserhöhungen der Fed könnte das Ergebnis dieses Anleihemarktspiels die Narrativlogik des gesamten Asset-Marktes neu definieren.

Vom „ICU“ zur „KTV“! Das zweischneidige „KI-Narrativ“ erschöpft die Investoren
In nur zwei Wochen hat der Nasdaq 100 eine extreme Achterbahnfahrt erlebt: Zunächst wurden aufgrund der „KI-Bedrohungstheorie“ 600 Milliarden US-Dollar an Marktkapitalisierung vernichtet, anschließend erholte sich der Index dank des Hypes um den Meta-Assistenten um 3 Billionen US-Dollar! Analysten sind der Meinung, dass die Marktstimmung heftig zwischen Angst und Gier schwankt und sich von den Fundamentaldaten entfernt hat. Die heftigen Schwankungen ließen die Bewertung von Nvidia auf das niedrigste Niveau seit zehn Jahren fallen, die Differenzen zwischen Bullen und Bären verstärken sich, und die von Narrativen getriebene hohe Volatilität ist für Investoren zur dauerhaften Normalität geworden. In dieser Woche wird Micron seine Quartalszahlen veröffentlichen; unabhängig vom Ausgang dürfte das starke Schwanken der Marktstimmung kaum abklingen.
Vorschau für diese Woche: Micron (MU.US) Quartalsbericht prüft die Qualität der AI-Infrastruktur, OpenAI und das Weiße Haus halten KI-Gespräche ab, PCE und Non-Farm Payrolls bestimmen den Zinssatz für Oktober.
In dieser Woche richtet sich der Markt-Fokus von Politik und Produkteinführungen auf Finanzberichte und makroökonomische Daten.
Krypto-Preise
Mehr


