
Gold-Handelswarnung: Ölpreis über 100, US-Dollar unter Druck, Goldpreis erholt sich um 1%! Heute Abend PPI-Daten erwartet

汇通网 10. September—— Am Mittwoch stieg der Goldpreis um über 1 %, Spot-Gold notiert bei 4401,73 US-Dollar, vor allem getrieben durch die Schwäche des US-Dollars und die Eskalation der Konflikte im Nahen Osten, die den Ölpreis über 100 US-Dollar steigen ließen. Anleger warten auf die US-amerikanischen PPI- und CPI-Daten dieser Woche, um die Wahrscheinlichkeit einer Zinserhöhung durch die Fed nächste Woche (ca. 60 %) abzuwägen. Geopolitische Unsicherheit als Absicherung und mögliche geldpolitische Straffung wirken gegeneinander, wobei die kurzfristige Goldpreisentwicklung von den Inflationsdaten und der weiteren Entwicklung abhängt.
Am Mittwoch (9. September) zeigte der globale Goldmarkt eine klare Erholung: Spot-Gold erreichte zeitweise 4433,95 US-Dollar pro Unze und schloss bei 4401,73 US-Dollar, was einen Tagesgewinn von über 1 % bedeutet; Gold-Futures für Dezember wurden bei 4458,80 US-Dollar geschlossen, ein Anstieg von etwa 0,5 %. Dies geschah aufgrund mehrerer Faktoren: einer anhaltend belasteten US-Dollar, der plötzlichen Eskalation der Konflikte im Nahen Osten mit steigenden Ölpreisen und dem Fokus der Märkte auf die entscheidenden Inflationsdaten dieser Woche. Anleger profitieren kurzfristig von der Absicherung und der US-Dollar-Schwäche, sind aber zugleich angespannt wegen der bevorstehenden Veröffentlichung des Producer Price Index und Consumer Price Index – diese Daten werden die Wahrscheinlichkeit einer Zinserhöhung durch die Fed nächste Woche direkt beeinflussen, die von den Märkten aktuell auf etwa 60 % geschätzt wird. Gold steht an einer sensiblen Kreuzung: Geopolitik und Energieschocks sorgen für Aufwärtspotenzial, aber eine mögliche Straffung der Geldpolitik könnte ein Risiko für eine Abwärtsbewegung darstellen. Der Handelstag startet mit der Prüfung der US-PPI-Daten, und am Donnerstag (10. September) in der asiatischen Frühbörse verzeichnet Spot-Gold leichte Rückgänge und wird derzeit um 4395 US-Dollar pro Unze gehandelt.
Schwacher US-Dollar und geopolitische Prämien stützen Goldpreis
Die jüngste Goldpreis-Rally wird direkt durch die Schwäche des US-Dollars unterstützt. Der US-Dollar-Index bewegt sich nahe an einem Zweiwochentief, wodurch in US-Dollar denominierte Goldanlagen für Investoren, die andere Währungen halten, attraktiver werden. David Meger, Leiter des Metallhandels bei High Ridge Futures, betont, dass der leicht gedrückte US-Dollar dem Goldmarkt förderliche Bedingungen schafft. Die plötzliche Eskalation der Konflikte im Nahen Osten verstärkt zudem die Absicherungsfunktion von Gold weiter.
Zwischen den USA und Iran fand in der Nähe der Straße von Hormus die größte gegenseitige Seeattacke der letzten sechs Monate statt; die Revolutionsgarde Irans meldete Angriffe auf insgesamt zehn Schiffe, darunter zwei US-Schiffe. Das US-Militär erklärte, fünf iranische Öltanker zerstört zu haben und veröffentlichte Videos von brennenden und sinkenden Schiffen. Die Konflikte breiteten sich ebenfalls auf US-Militärbasen innerhalb Jordaniens aus, Iran feuerte ballistische Raketen, Jordanien fing die meisten ab. Gleichzeitig heizen Kämpfe zwischen Saudi-Arabien und den Huthi-Rebellen im Jemen das Geschehen an und bilden eine zweite Front.
Diese Ereignisse beeinträchtigen direkt die wichtigsten Versorgungskanäle für Energie weltweit. Vor Beginn der Konflikte wurden etwa ein Fünftel des globalen Öls über die Straße von Hormus transportiert, die derzeitige Öltransportrate durch die Meerenge ist von 8–9 Millionen Barrel/Tag vor Wiederaufnahme der Konflikte auf etwa 2 Millionen Barrel/Tag gefallen. Brent-Rohöl überschritt somit zum ersten Mal seit dem 24. Juli die Marke von 100 US-Dollar pro Barrel, mit einem Settlement-Preis von 101,21 US-Dollar und einem Anstieg von über 3 %.
Der Anstieg der Ölpreise führt zu erhöhten Inflationserwartungen und Störungen in der Lieferkette, was wiederum den Anleihemarkt und den US-Dollar beeinflusst. Rhona O'Connell, Leiterin der Marktanalyse bei StoneX, beobachtet, dass die zugrunde liegenden Logistik- und Lieferketten-Erschwernisse die Anleiherenditen steigen lassen, weil die aktuelle Geldpolitik stärker auf Inflationsbekämpfung ausgerichtet ist als in der Vergangenheit. Die Rendite der zehnjährigen US-Staatsanleihe erreichte kurzzeitig den höchsten Stand seit November 2023 und fiel dann zurück.
Kevin Ford, FX- und Makrostratege bei Convera, betont, dass die US-Politikprämie die Dollarestärke begrenzt und der Yen unter dem Einfluss des US-Finanzministeriums aufwertet, wobei die Erwartungen an die Zinsentwicklung und die Ölpreisentwicklung zwischenzeitlich auseinanderlaufen. All diese Faktoren schaffen eine relativ günstige Umgebung für Gold: Die Belastung des US-Dollars senkt die Haltekosten, geopolitische Unsicherheit verstärkt die Nachfrage nach Absicherung.
Inflationsdaten und Zinserhöhungserwartungen als potenzieller Gegenpol
Allerdings zeigen sich die Märkte nicht ausschließlich optimistisch. Im Fokus steht die Veröffentlichung der entscheidenden US-Inflationsdaten in dieser Woche – der Producer Price Index (PPI) am Donnerstag und der Consumer Price Index (CPI) am Freitag. Diese Daten liefern wesentliche Hinweise darauf, ob die Fed bei ihrer Sitzung vom 15. bis 16. September die Zinsen erhöht. Die am vergangenen Freitag veröffentlichten Arbeitsmarktdaten für August übertrafen die Erwartungen deutlich und belebten die Zinserhöhungserwartungen erneut; Federal Funds Futures zeigen eine Wahrscheinlichkeit von etwa 60 % für eine Zinserhöhung nächste Woche.
Der Anstieg des Ölpreises über 100 US-Dollar verschärft diese Sorgen. Steigende Kraftstoffkosten könnten sich auf die Verbraucherpreise übertragen und die bereits über dem Fed-Ziel von 2 % liegende Inflation weiter verfestigen. Lawrence Gillum, Chief Fixed Income Strategist bei LPL Financial, erklärt, die Inflationslage verfestige sich, weshalb die Fed die Zinsen anheben könnte. Unterdessen kündigte das US-Finanzministerium am Donnerstag eine Ausweitung des Rückkaufs von Langfristanleihen auf bis zu 6 Mrd. US-Dollar an, dreimal so viel wie bei früheren Aktionen. Diese Nachricht half dem US-Dollar, sich von seinen Rückgängen zu erholen und milderte den Druck auf die Renditen teilweise. Die zehnjährige Staatsanleihe wurde schließlich mit einem Zuschlag von 4,834 % erfolgreich ausgeliefert, die Nachfrage war die stärkste seit 2019, was einen Rückgang der Renditen vom Tageshoch verursachte.
Diese komplexe Wechselwirkung macht die Goldpreisentwicklung sehr flexibel. Einerseits könnten anhaltend hohe Inflationsdaten die Zinserwartungen verstärken und das zinslose Gold drucken; andererseits, bei moderaten Daten oder einer weiteren Eskalation der Konflikte im Nahen Osten mit breiteren Lieferkettenstörungen, könnte Gold seine Rally fortsetzen. Auch OCBC-Strategen heben hervor, dass die jüngste Eskalation im Nahen Osten die Auswirkungen der Energiepreise auf die Fed-Politik weiterhin in den Fokus der Märkte rückt.
Risiken und Chancen aus Sicht von Angebot und Nachfrage
Aus langfristiger Perspektive bleibt das fundamentale Umfeld für Gold durch mehrere Faktoren gestützt. Das geopolitische Risikoprämium wird kurzfristig nicht schnell abgebaut, insbesondere da Iran mit der Ausweitung größerer Seeverbotszonen droht, die bis zum nahe gelegenen Hafen Chabahar in Pakistan reichen könnten – zudem steigen die Preise für Raffinerieprodukte teils stärker als für Rohöl selbst. Der US-Dieselpreis hat bereits ein Allzeithoch erreicht, über 5,94 US-Dollar pro Gallone. All dies treibt die globalen Inflationserwartungen weiter und kommt Gold indirekt zugute.
Die Märkte beobachten zugleich die Entwicklung anderer Edelmetalle. Die World Platinum Investment Association stellt fest, dass der Platinmarkt dieses Jahr erstmals seit 2022 wieder ein jährliches Überangebot aufweist – ein deutlicher Gegensatz zum Gold, der die unterschiedliche Sensitivität der Metalle auf das makroökonomische Umfeld unterstreicht. Für Gold spricht derzeit vor allem die Nachfrage: Käufe durch Zentralbanken, absicherungsorientierte Investorenzuteilungen und ein relativer Rückgang der Attraktivität von US-Dollar-Anlagen bieten eine solide Basis.
Ausblick auf die weitere Entwicklung
Zusammengefasst ist der Anstieg des Goldpreises am Mittwoch das Ergebnis einer Wechselwirkung von US-Dollar-Schwäche und Konflikten im Nahen Osten, nicht von nur einem einzigen Faktor. Der Anstieg des Ölpreises über 100 US-Dollar bringt sowohl Inflationsdruck als auch steigenden Bedarf an Absicherung mit sich; die Inflationsdaten dieser Woche werden das kurzfristige Marktverhalten maßgeblich beeinflussen. Sollten die Daten die Zinserwartungen stärken, könnte Gold eine Korrektur erfahren; bei einer weiteren Eskalation der Konflikte oder kontrollierter Inflation hat Gold das Potenzial für neue Höchststände. Insgesamt bewegt sich Gold derzeit im Bereich der 100-Tages-Linie bei 4342 US-Dollar und der 200-Tages-Linie bei 4537 US-Dollar, wobei die Aufmerksamkeit besonders vor den Datenveröffentlichungen am Freitag und bei neuen Entwicklungen im Nahen Osten gefragt ist; kurzfristig ist auch der Widerstand um die 21-Tages-Linie bei 4462 US-Dollar zu beachten.
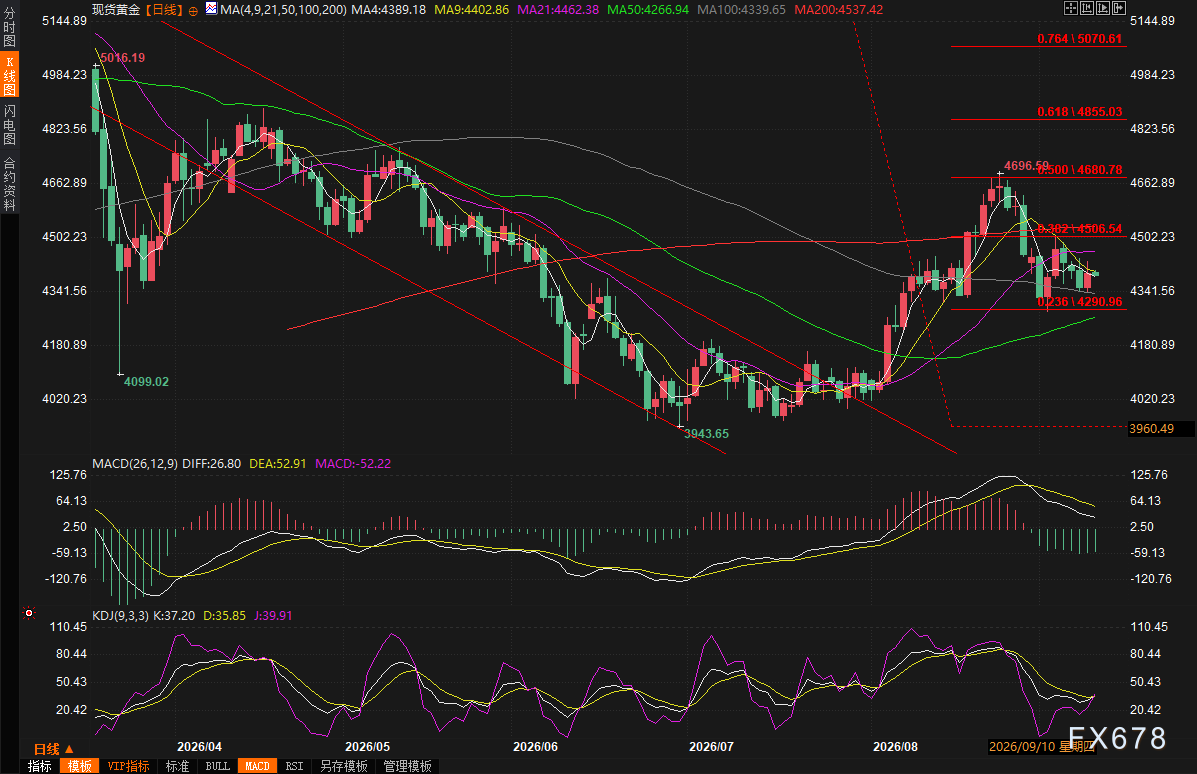
(Tageschart Spot-Gold, Quelle: Easymarkets)
UTC+8 07:48, Spot-Gold aktuell bei 4394,18 US-Dollar pro Unze.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Der KI-Boom trotzt der „5%-US-Staatsanleihenrendite“! Der Nasdaq erreicht ein Rekordhoch und stärkt die „80/20“-Struktur, während die Wall Street das Aktien-Anleihen-Verhältnis neu bewertet.
Die Rendite der 30-jährigen US-Staatsanleihe erreichte zeitweise etwa 5,53 % und damit den höchsten Stand seit 2004. Brent-Rohöl liegt weiterhin über 100 US-Dollar pro Barrel. Risikoanlagen widerstanden erneut dem Druck, was darauf hindeutet, dass Investoren weiterhin daran glauben, dass die Kommerzialisierung von KI-Anwendungen und das Unternehmensgewinnwachstum die Auswirkungen steigender Finanzierungskosten und Abzinsungssätze in gewissem Maße ausgleichen können.
Die KI-Infrastruktur stößt auf eine „Mauer“! Marvell: Kupferverbindungen und Speicherengpässe werden zum Schlüssel für die nächste Expansionsphase der Rechenleistung
Der Wettbewerb um KI-Rechenleistung entwickelt sich zu einem systemischen Spiel, das Interconnects und Speicher umfasst. Führungskräfte von Marvell erklärten, dass durch KI-Modelle betriebene KV-Caches in den letzten neun Monaten um das Zehnfache gewachsen sind, sodass Speicher in einzelnen Racks nicht mehr ausreicht. Kupferverbindungen stoßen an ihre Grenzen, und optische Interconnects sowie Speichererweiterungen werden zum Kern der Rechenleistungsexpansion. Maßgeschneiderte Lösungen sind zum Branchentrend geworden; Marvell profitiert durch analoge SerDes, photonische Fabric-Speicher und End-to-End-Individualisierung.
Krypto-Preise
Mehr


