
Vorblick auf JPMorgan (JPM) Q3-Geschäftsbericht: Überprüfung der Widerstandsfähigkeit des Investmentbankings angesichts hoher Vergleichswerte
 2026/10/12 06:57
🔥 US-Aktien Hotspot Radar jetzt verfügbar! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzelaktien + 7 Ereignis-Kalender: Wo liegen diese Woche die Chancen für US-Aktien? Klicken Sie hier für eine Übersicht der 22 Handelsrichtungen→
1. Schneller Überblick zu den Investment-Schwerpunkten
JPMorgan Chase wird am 13. Oktober 2026 vor US-Markteröffnung die Ergebnisse des dritten Quartals für das Geschäftsjahr 2026 bekannt geben. Die Wall-Street-Konsensprognose erwartet einen Umsatz von etwa 5,119 Milliarden USD (+10,3% YoY) und einen bereinigten Gewinn je Aktie von 5,90 USD (+16,4% YoY). Im Vorjahr lag der Umsatz bei 4,643 Milliarden USD und das EPS bei 5,07 USD. Das Unternehmen hat zuvor klar angegeben, dass die Gebühren für Investment Banking sowie Markets-Einnahmen voraussichtlich im mittleren bis hohen zweistelligen Bereich im Vergleich zum Vorjahr steigen werden. Dieser Bericht kommt in einem hochvolatilen Bankenumfeld; der Markt konzentriert sich darauf, ob das Kerngeschäft nach hoher Basis weiterhin Erwartungen übertreffen kann, die Stabilität der Nettozinseinnahmen sowie das Kredit- und Kostenmanagement.
2. Vier zentrale Fokus-Themen
Fokus 1: Können Gesamtumsatz und EPS das traditionelle Übertreffen der Erwartungen fortsetzen?
JPMorgan Chase hat langfristig eine starke Fähigkeit, die Erwartungen zu übertreffen. Im Q2 wurden die Prognosen deutlich übertroffen (Umsatz 5,735 Milliarden USD, EPS 7,70 USD); die Marktprognosen sind diesmal moderater. Wenn die tatsächlichen Werte klar über dem Konsens liegen und von einer positiven Prognose begleitet werden, bestätigt dies die Gewinnstärke des Unternehmens selbst bei herausfordernder Zins- und Marktlage und unterstützt eine Neubewertung.
Fokus 2: Umsetzung des mittlere bis hohe zweistellige Wachstums im Investment Banking und Markets-Geschäft
Das Management hat bereits angekündigt, dass die Gebühren im Investment Banking und die Einnahmen im Markets-Geschäft im Q3 im Vergleich zum Vorjahr mittlere bis hohe zweistellige Wachstumsraten erreichen könnten. Q2 Markets-Umsatz lag bei 1,21 Milliarden USD (+35% YoY). Trotz Rückgang der globalen M&A-Aktivitäten betont das Unternehmen weiterhin starke Pipeline und breite Wachstumsbasis nach Produkt und Region. Die Performance dieses Bereichs entscheidet direkt über die Qualität der nicht-zinsbezogenen Einkünfte und das Vertrauen in die Nachhaltigkeit des Wall-Street-Geschäfts.
Fokus 3: Stabilität der Nettozinseinnahmen (NII) und Jahresprognose
Im Q2 lag die NII bei 2,56 Milliarden USD (+10% YoY), abzüglich Markets bei 2,37 Milliarden USD (+4% YoY). Der Markt wird auf die Auswirkungen von Einlagenkosten, Kreditwachstum und Zinsumfeld auf die Nettozinsmarge achten. Wenn die NII stark bleibt und die positive Prognose für das Gesamtjahr erhöht wird, stärkt dies das Unternehmen als profitables Kerngeschäft; bei deutlichem Druck könnten Sorgen um Wachstumsverlangsamung entstehen.
Fokus 4: Kreditqualität und Kostenkontrolle
Kreditvorsorge und Entwicklung notleidender Kredite sind Schlüsselaspekte für Bankaktien. Im Q2 blieben die Kreditkosten insgesamt unter Kontrolle, doch der Markt beobachtet weiterhin, ob die Qualität bei Verbraucher- und Geschäftskrediten marginal schlechter wird. Außerdem wird geprüft, ob die Kosten — insbesondere Vergütung im Zusammenhang mit Trading — in einem Umfeld hoher Umsätze im Rahmen bleiben und damit die Margen und Kapitalrenditeerwartungen beeinflussen.
3. Risiken und Chancen
Positive Treiber:
- Gesamtumsatz und EPS deutlich über Konsens; zudem wird Jahresprognose für NII oder Kerngeschäft erhöht.
- Gebühren im Investment Banking und Markets-Umsätze wachsen um mittlere bis hohe zweistellige Raten und bestätigen Robustheit bei Trading und M&A-Aktivitäten.
- Geringere Kreditkosten als erwartet, stabile NII und gute Kostenkontrolle.
Abwärtsrisiken:
- Ergebnisse entsprechen nur oder liegen leicht unter den Konsenserwartungen; nach hoher Basis verlangsamt sich das Wachstum.
- Markets- oder Investment Banking-Einnahmen liegen unter der Prognosespanne oder zeigen Pipeline-Schrumpfung.
- Kreditvorsorge steigt oder NII kommt unter Druck, kombiniert mit unerwartet starkem Kostenanstieg.
4. Handelsstrategie-Empfehlung
Bullische Logik: Übertreffen die Kerndaten die Erwartungen und gibt das Management eine positive Prognose für NII, Investment Banking und Trading ab, stärkt das das Vertrauen in die Gewinnqualität und Kapitalrendite von JPMorgan Chase und unterstützt eine Kurserholung.
Bärische Risiken: Bleiben die Ergebnisse schwach, die Prognose vorsichtig oder steigen die Kreditkosten, kann das zu kurzfristiger Gewinnmitnahme führen, besonders in einem volatilen Bankenmarkt.
Schlüsselkennzahlen:
- Gesamtumsatz und jährliche Wachstumsrate
- Investment Banking Gebühren und Markets-Performance
- Nettozinseinnahmen (mit/ohne Markets) und Jahresprognose
- Kreditvorsorge und Trend der notleidenden Kredite
Taktische Notizen (Schlusskurs am 9. Oktober $332.99):
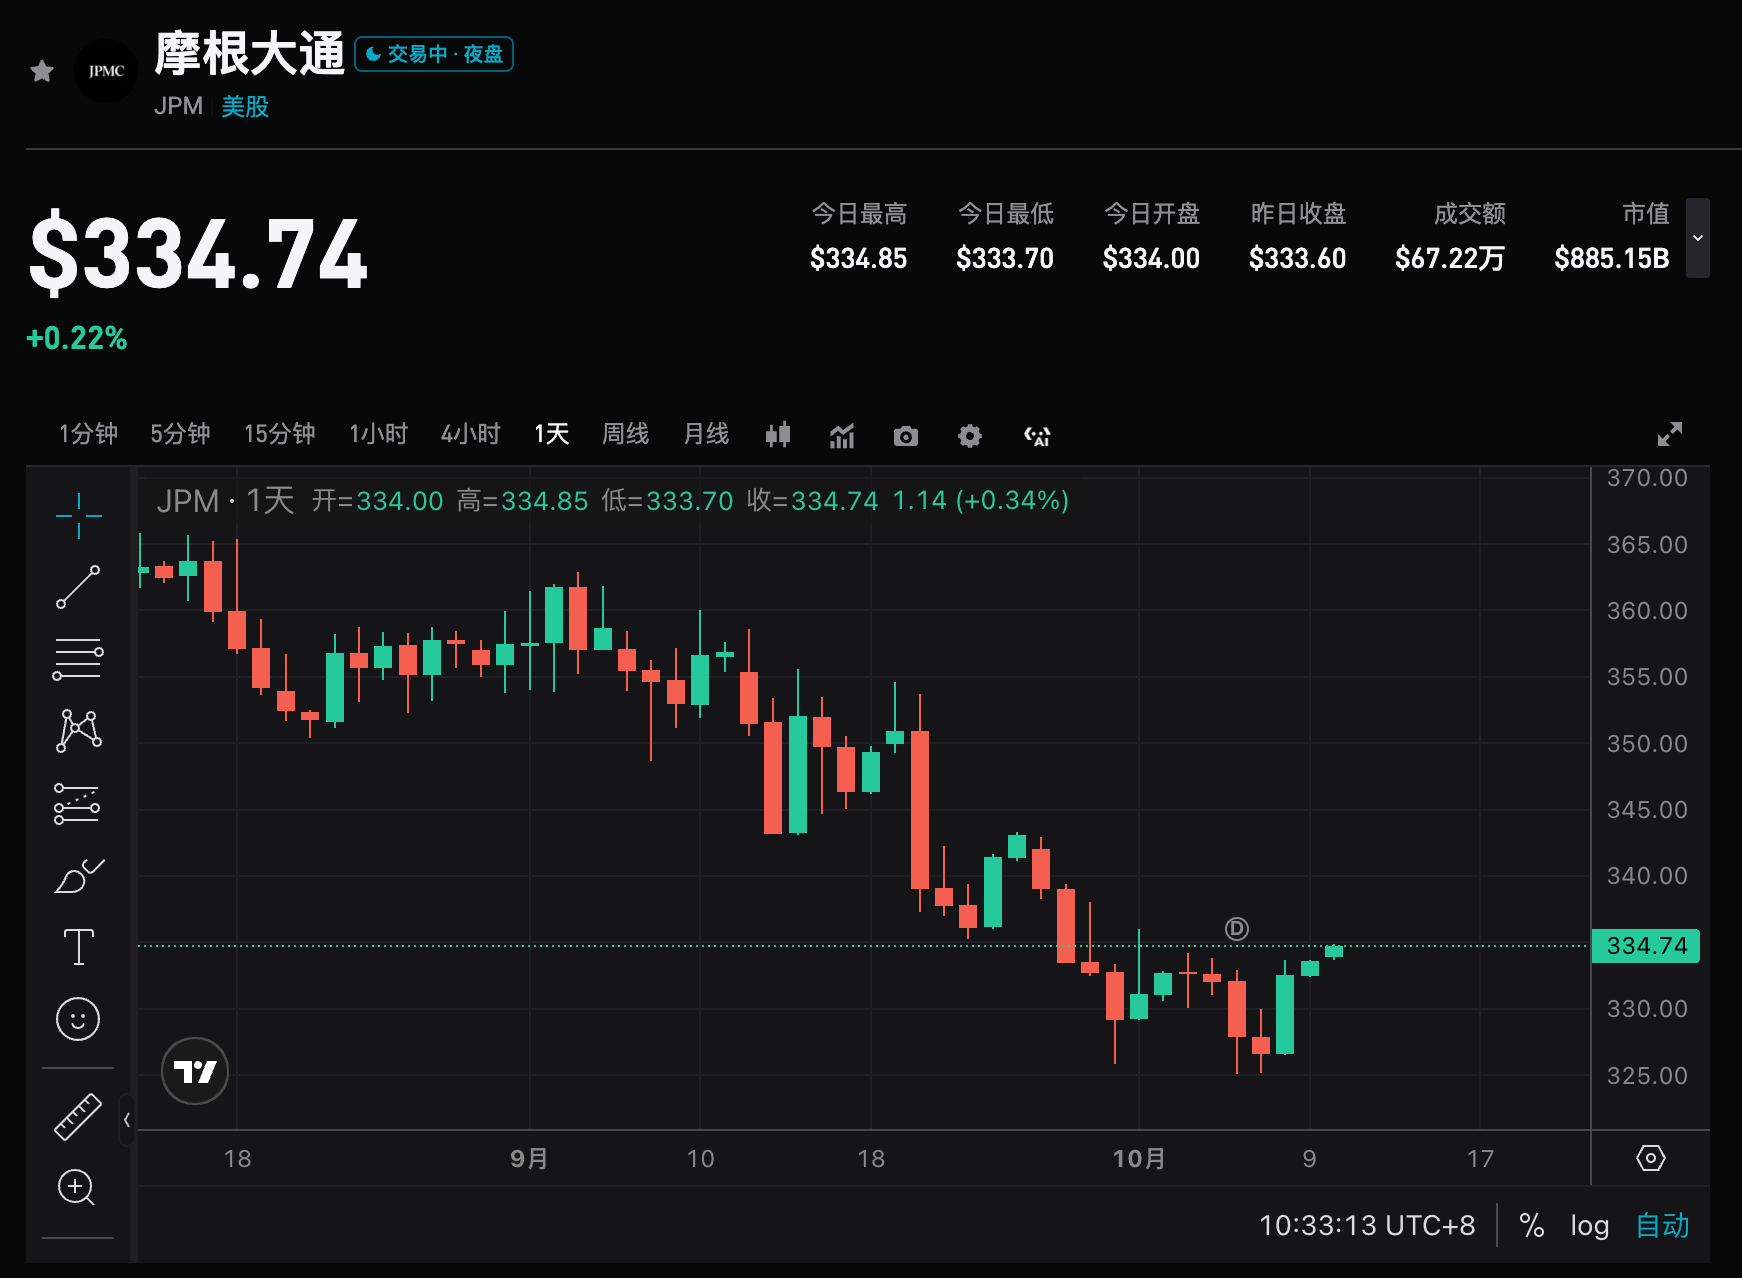
- Vor dem Bericht: Der Kurs fiel seit dem Hochpunkt Ende September im Bereich 355–360 zurück und schwankte zuletzt zwischen 325–334, Schlusskurs am 9. Oktober war 332.99. Die 50-Tage-Linie liegt bei ca. 350 und stellt einen klaren Widerstand dar; die 200-Tage-Linie bei ca. 322 bietet Unterstützung nach unten. Das Chancen-Risiko-Verhältnis vor dem Ereignis ist durchschnittlich, Optionspreise implizieren Schwankungen von ±3,1%–±3,6% (ca. 321–345). Halten Sie die Position klein und vermeiden Sie eine Hebel-Long-Position unterhalb von 325.
- Bullischer Aufbau: Schlusskurs kehrt zum Bereich 340–345 zurück, Rücksetzer halten den Bereich 330–332. Obige Ziele: 350 / 360. Stop-Loss bei 325 oder flexibel je nach Risikoverträglichkeit bis zum Bereich um 320 (200-Tage-Linie).
- Bärischer / Absicherungsaufbau: Nach Kurssprüngen keine Rückkehr in den Bereich 330–332 oder gescheiterter Angriff auf 340. Untere Ziele: 325 / 320 / 310.
Empfehlung zur Vorgehensweise: Wenn die Ergebnisse klar über den Erwartungen liegen und die Prognose positiv ausfällt, bieten sich nach Korrekturen Kaufgelegenheiten; entsprechen die Daten nur den Erwartungen oder ist die Prognose schwach, beachten Sie das kurzfristige Schwankungsrisiko und vermeiden Sie Einstieg auf hohen Kursniveaus. Positionsgröße und Stop-Loss sollten flexibel an die persönliche Risikotoleranz angepasst werden.
Haftungsausschluss: Obige Inhalte dienen nur als Referenz und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Tesla (TSLA.US) Robotaxi steht erneut vor regulatorischen Herausforderungen: Untersuchung wegen Geschwindigkeitsüberschreitung in Schulzonen, Cybercab-Expansion unterliegt Unsicherheiten
Das Robotaxi-Geschäft von Tesla wird erneut von US-Regulierungsbehörden überprüft. Die National Highway Traffic Safety Administration (NHTSA) bewertet Vorwürfe, dass Teslas Cybercab und Model Y fahrerlose Taxis in Schulbereichen überhöhte Geschwindigkeiten gefahren sind.
Broadcom-CEO: Viele AI-Investoren sind wie Glücksspieler im Casino, der größte limitierende Faktor für die Entwicklung von AI ist das Kapital
Der CEO von Broadcom, Hock Tan, warnt, dass viele KI-Investoren wenig Verständnis für die Technologien haben, auf die sie setzen, aber dennoch extrem hohe Renditeerwartungen, ähnlich wie Glücksspieler im Casino, hegen. Seiner Ansicht nach ist Kapital mittlerweile der größte limitierende Faktor für die Entwicklung von KI und hat Engpässe bei Chips, Speicher und Strom als Haupthemmnis abgelöst. Auch Intel-CEO Patrick Gelsinger betont, dass steigende Finanzierungskosten und Unsicherheiten bezüglich des Return on Investment zu zentralen Herausforderungen für die Branche werden.
IonQ (IONQ.US) übernimmt Elisity durch eine reine Aktienübernahme im Wert von 1,3 Milliarden US-Dollar: Die Bewertung von Quantencomputing beginnt, sich durch das Trendthema Cybersicherheit zu realisieren
IonQ plant, Elisity für bis zu 1,3 Milliarden US-Dollar zu übernehmen, um seine Abteilung für Netzwerksicherheit zu stärken.
Der S&P 500 feiert das vierjährige Jubiläum seines Bullenmarkts: In vier Jahren ein Zuwachs von fast 120 %, zum Jahresende setzt man auf den „Push“ durch die Quartalsberichte.
Der S&P 500-Index feiert heute den vierten Jahrestag dieses Bullenmarktes. Am 12. Oktober 2022 erreichte der Index seinen endgültigen Schlusskurs-Tiefpunkt im Bärenmarkt bei 3577 Punkten. Vier Jahre später ist dieser Wert auf 7811 Punkte gestiegen, was einem kumulierten Anstieg von fast 120 % entspricht.
Krypto-Preise
Mehr


