
Die Widerstandsfähigkeit der realen Zinssätze in Kombination mit der Devisenreservenkrise könnte dazu führen, dass der Goldpreis kurzfristig weiter nach unten sucht.

Huitong News, 14. Oktober – Hohe Ölpreise verstärken die Inflationspersistenz, US-Anleihenrenditen fallen, Goldpreise steigen jedoch nicht. Devisenreserven der Schwellenländer stehen unter Druck, mögliche Goldverkäufe könnten Gold weiter unter Druck setzen.
Die globale Makroökonomie befindet sich derzeit in einer widersprüchlichen Situation: Das weltweite Wirtschaftswachstum verlangsamt sich, die Renditen von US-Staatsanleihen beginnen zu sinken, was theoretisch ein positives Umfeld für Gold wäre. Dennoch bleibt der Goldpreis schwach und tendiert sogar weiter abwärts.
Der Kerngedanke liegt in den pessimistischen Erwartungen des Marktes bezüglich der heutigen CPI- und morgigen PPI-Daten, die zur Inflationsbewertung beitragen. Möglicherweise wird die Federal Reserve daraufhin das Tempo der Zinserhöhungen beschleunigen. Gleichzeitig sorgt die von Energie getriebene Kosteninflation dafür, dass die Realzinsen nur langsam fallen. Hinzu kommt, dass einige Schwellenländer unter Devisendruck geraten, was zu zusätzlichen Goldverkäufen führen könnte, um US-Dollar-Liquidität zu erhalten – ein potenzieller Angebotsimpuls.
Energieinflation und KI-Sorgen erschweren das globale Wachstumsproblem
Der Internationale Währungsfonds hat kürzlich drei tiefliegende strukturelle Schwächen der Weltwirtschaft zusammengefasst. Hohe Ölpreise verstärken eine Reihe solcher Strukturprobleme und drücken das zentrale Wachstumspotenzial weltweit.
Das anhaltende US-Haushaltsdefizit zehrt an den Ersparnissen der Bevölkerung und kann lediglich durch fortlaufende Staatsverschuldung kompensiert werden. Europa verfügt zwar über ausreichende Ersparnisse, jedoch behindert die Marktmechanik die Kapitalflüsse in Projekte mit hohen Renditen, was zu einem Mangel an effektiven Investitionen führt.
Durch den exogenen Energieschock treten die ursprünglichen Schwächen der drei großen Wirtschaftsräume noch deutlicher zutage und belasten das globale Wachstum.
Gleichzeitig beginnen Erwartungen an den als zentral geltenden KI-Trend zur Unterstützung des globalen Wirtschaftswachstums, zu schwanken. Die Kommerzialisierung von OpenAI schreitet langsamer voran als erwartet; der Markt befürchtet einen längeren Rückzahlungszyklus für Investitionen in Rechenkapazitäten.
Die Aufwärtsdynamik in der HBM-Industriekette schwächt sich ab, der Markt beginnt das globale Nachfragepotenzial für Rechenleistung neu zu bewerten.
KI war in den letzten Jahren die zentrale Stütze der US-Wirtschaft. Sollte die Investitionsaktivität im KI-Sektor abkühlen, wird auch die langfristige Wachstumserwartung gesenkt, was die Nachfrage nach Industrieprodukten und das Einkommensniveau der Bevölkerung weltweit weiter drücken könnte.
Sinkende Einkommen und steigende Treibstoffkosten – Devisenwarnung für tourismusabhängige Länder
Sinkendes Einkommen der Bevölkerung in Verbindung mit steigenden Treibstoffkosten trifft Länder besonders hart, die stark auf Geldzuflüsse aus dem internationalen Tourismus angewiesen sind, zum Beispiel die Malediven oder die Türkei.
Solche Länder generieren ihre Deviseneinnahmen fast ausschließlich durch ausländische Touristen, während das heimische Rohöl nahezu vollständig importiert werden muss.
Steigende Ölpreise verteuern internationale Flugtickets sowie lokale Strom- und Transportkosten und dämpfen damit die Nachfrage ausländischer Touristen. Die Einnahmen aus dem Tourismus schrumpfen, die Ausgaben für Energieimporte in US-Dollar bleiben jedoch unverändert hoch. Sinkende Einnahmen bei starren Ausgaben führen zum schnellen Verbrauch von Devisenreserven – Devisenrisiken werden damit ausgelöst.
Die Staatsverschuldungskrise Sri Lankas im Jahr 2022 resultierte aus einem Einbruch der Tourismuseinnahmen und explodierenden Energiekosten, was schließlich zum vollständigen Verbrauch der Devisenreserven führte.
Wenn die US-Dollar-Bestände zur Neige gehen, müssen diese Länder ihre Goldreserven als letzte Liquiditätsreserve einsetzen und gezwungenermaßen Gold verkaufen, um US-Dollar zu gewinnen – was einen potenziellen Angebotsdruck auf den Goldpreis ausübt.
Divergenz im Chart: US-Zehnjahresrenditen sinken, Goldpreis bleibt schwach
In letzter Zeit gab es einen Rückgang der nominalen zehnjährigen US-Staatsanleihenrenditen, aber Gold konnte davon kaum profitieren. Der Hauptgrund liegt darin, dass die Realzinsen nur sehr begrenzt gefallen sind.
Der Rückgang der nominalen Langfristzinsen ist hauptsächlich auf eine Absenkung des langfristigen Wachstumspotentials der USA und eine Abkühlung des KI-Trends zurückzuführen und nicht auf verbesserte Zinssenkungserwartungen.
Gleichzeitig sorgen geopolitische Spannungen im Nahen Osten sowie steigende Ölpreise für höhere Inflationserwartungen.
Nach folgender Formel: Nominalrendite = Realzins + Inflationserwartung.
Sinkende nominale Zinsen bei gleichzeitig ansteigenden Inflationserwartungen neutralisieren sich – die TIPS-Realzinsen gehen nur minimal zurück.
Gold gilt als renditeloses Asset; der zentrale Anker für die Preisbildung ist der Realzins. Solange dieser robust bleibt, wird der positive Effekt eines Rückgangs der nominalen Langfristzinsen stark abgeschwächt – das Ergebnis: „Langfristzinsen fallen, Gold kann kaum profitieren.“
Inflationspersistenz wird vor Datenveröffentlichung eingepreist – Goldpreise bleiben unter Druck
Der Markt sorgt sich aktuell um eine starke Persistenz der von Ölpreisen getriebenen Kosteninflation – vergleichbar mit dem Anstieg des PPI im Inland.
Steigende Ölpreise erhöhen die Preise von upstream-Industrieprodukten, die Kosten werden langsam entlang der gesamten Wertschöpfungskette weitergegeben.
Auch wenn die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve im Oktober gering ist, geht es auf dem Markt nicht um eine sofortige Zinserhöhung, sondern vielmehr um die Gefahr, dass die Energieinflation den Rückgang des Kern-CPI verlangsamt und der Zeitpunkt für Zinssenkungen weiter nach hinten verschoben wird. Hohe Zinssätze bleiben daher länger bestehen.
Der Markt preist die Risiken einer nicht wie erwartet kontrollierbaren Inflation schon vor Veröffentlichung der CPI- und PPI-Daten ein – auch dies ist ein wichtiger Grund für die Vorab-Korrektur des Goldpreises.
Die Sorge gilt der Möglichkeit, dass der durch Rohöl getriebene Anstieg des PPI nur langsam abebbt und die Federal Reserve gezwungen sein könnte, die hohen Zinssätze länger zu halten, was den Goldpreis weiterhin unter Druck setzt.
Fazit: Positive Argumente werden vorübergehend entkräftet, Goldpreis könnte weiter fallen
Der Goldpreis befindet sich derzeit in einer Phase intensiver Auseinandersetzung zwischen Bullen und Bären. Im mittelfristigen Bereich bieten geopolitische Konflikte im Nahen Osten, globale Zentralbankkäufe von Gold sowie Sorgen um eine weltweite Rezession eine grundlegende Unterstützung für den Goldpreis.
Kurzfristig allerdings drückt eine Vielzahl negativer Faktoren weiterhin auf den Preis: Der Rückgang der Realzinsen verläuft langsam, der Markt preist eine spätere Zinssenkung ein, tourismusabhängige Schwellenländer stehen unter Devisendruck, was einen potenziellen Goldverkäufen zur Folge haben kann. Zusätzlich nehmen die Bullen ihre Gewinne mit.
Positive Argumente wirken aktuell nicht, der Goldpreis bleibt weiterhin in einer Phase der Bodenfindung.
Im weiteren Verlauf gilt es, zwei Signale besonders zu beobachten: Erstens die US-PPI- und CPI-Daten, um die Persistenz der Energieinflation zu überprüfen; zweitens die Dauer hoher Ölpreise sowie die Geschwindigkeit, mit der Länder wie die Malediven ihre Devisenreserven verbrauchen. Sollten diese Länder ihre Goldreserven konzentriert verkaufen, wird der Goldpreis eine neue Welle der Belastung erfahren.
Technisch: Das Spotgold bleibt insgesamt weiterhin unter dem Druck der bärischen gleitenden Durchschnitte und der Nackenlinie des vorangegangenen Kopf-Schulter-Tops. Sollte der CPI nicht für eine spürbare Erholung sorgen, könnte der Goldpreis weiter eine Bodenfindung suchen.
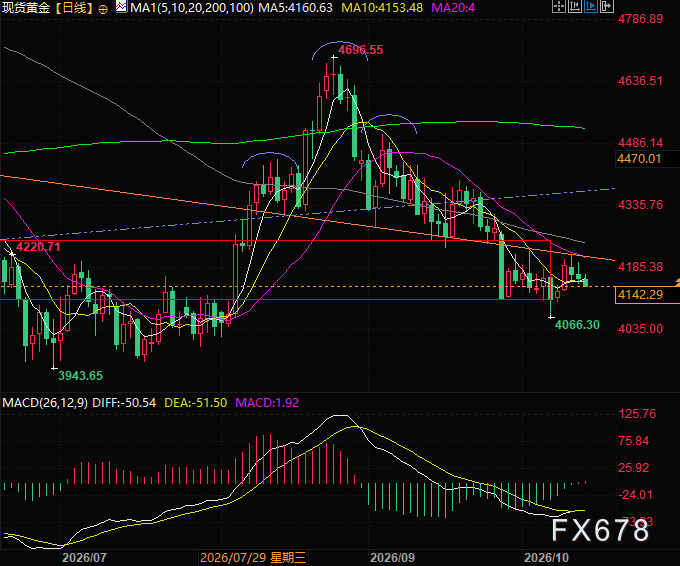
(Spotgold Tageschart, Quelle: EasyHuitong)
Ost-Zeitzone 17:39, Spotgold aktuell bei 4142 US-Dollar pro Unze.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Gewinnprognose | Der Weg von TSMC (TSM.US) zu einer Marktkapitalisierung von 3 Billionen US-Dollar ist in greifbarer Nähe?
TSMC wird am Donnerstag vor US-Börsenöffnung die neuesten vollständigen Quartalsergebnisse bekanntgeben.

Krypto-Preise
Mehr


