
Gold schafft den Durchbruch nicht, Goldman Sachs offenbart den Konflikt zwischen kurzfristigem Zinsdruck und langfristiger Reservenachfrage

Gold konnte in der letzten Woche angesichts des defensiveren makroökonomischen Umfelds keinen Aufwärtstrend verzeichnen, was die kurzfristige Entwicklung in den Fokus rückt. Das Risiko von KI-Finanzierungen breitet sich auf den Kreditmarkt aus, Investoren bewerten die Wachstumsaussichten neu, und fiskalische sowie politische Risiken nehmen diesseits und jenseits des Atlantiks zu. Nach klassischer Logik zur Absicherung sollten diese Faktoren eigentlich Gold begünstigen.
Doch der Goldpreis reagierte nicht ausreichend auf diese Veränderungen, was darauf hindeutet, dass spekulatives Kapital ein stärker geopolitisch orientiertes, auf souveräne Bilanzen und Reservensicherheit fokussiertes Investmentlogik noch nicht vollständig angenommen hat. Der US-Dollar, reale Renditen, Erwartungen zur Fed-Politik und die Opportunitätskosten des Haltens von ertragslosen Goldbeständen bestimmen weiterhin viele kurzfristige Bewegungen des Goldpreises.
Gleichzeitig verändert eine andere Kraft das Fundament der Goldnachfrage. Die Zentralbanken legen immer mehr Wert auf die Sicherheit und Diversifizierung offizieller Reserven und treffen ihre Anlageentscheidungen nicht mehr ausschließlich anhand kurzfristiger Zinsentwicklungen.
Die Rohstoffanalysten Lina Thomas und Daan Struyven von Goldman Sachs stellten in ihrem „Precious Metals Review“ vom 19. Oktober fest, dass die offiziellen Käufe bis August weiterhin außergewöhnlich stark waren. Selbst wenn spekulatives Kapital zurückhaltend ist und der Goldpreis Schwierigkeiten hat, wichtige Widerstandsniveaus zu durchbrechen, bieten die weltweiten Zentralbanken weiterhin eine wichtige Stütze für den Markt.
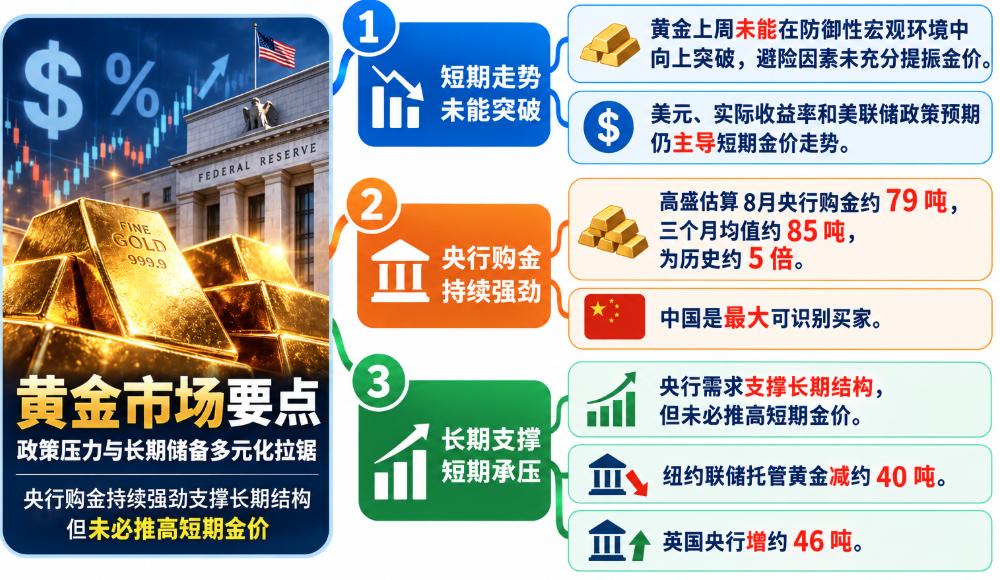
Monatliche Goldkäufe der Zentralbanken etwa fünfmal so hoch wie historische Durchschnittswerte
Die neuesten Schätzungen von Goldman Sachs zeigen, dass die weltweiten Zentralbanken im August rund 79 Tonnen Gold gekauft haben, während die historische durchschnittliche Monatsmenge vor 2022 nur 17 Tonnen betrug.
Saisonbereinigte Dreimonatsdurchschnittswerte ergeben, dass die aktuellen monatlichen Goldkäufe der Zentralbanken bei etwa 85 Tonnen liegen – das entspricht etwa dem Fünffachen des historischen Durchschnitts.
Monatsdaten schwanken naturgemäß, und die Schätzungen von Goldman Sachs sind nicht mit vollständigen Statistiken aller offiziellen Handelsaktivitäten gleichzusetzen. Im Vergleich zu schwankenden Einzelmonatszahlen erklärt das anhaltende Nachfragevolumen besser, welche Umbrüche aktuell am Markt stattfinden.
Im Vergleich zur Zeit vor 2022 akkumulieren die weltweiten Zentralbanken Gold in deutlich schnellerem Tempo. Das zeigt, dass die Faktoren zur Diversifizierung offizieller Reserven zunehmend in die langfristige Anlageentscheidungen der Länder eingegangen sind und nicht nur temporäre Marktsentimente widerspiegeln.
Goldman Sachs wertet diese Nachfrage weiterhin als wichtige strukturelle Unterstützung für Gold, insbesondere für Zentralbanken in Schwellenländern. Ihre aktuelle Goldquote liegt im Vergleich zum Ziel einer ausgewogenen langfristigen Portfolioausrichtung weiterhin niedrig.
Dennoch bedeuten Goldkäufe der Zentralbanken nicht zwangsläufig einen sofortigen Anstieg des Goldpreises. Die Reserveverwaltungsbehörden haben meist längere Anlagehorizonte; ihre Entscheidungen sind nicht unbedingt von der nächsten Zinserhöhung der Fed abhängig und müssen nicht den kurzfristigen Schwankungen der US-Staatsanleiherenditen folgen.
Das macht das Verhalten der Zentralbanken beim Goldkauf anders als das privater Investoren. Selbst wenn einige private Anleger Gold verkaufen oder wegen der Dollarstärke zögern, weiterhin zu kaufen, können die offiziellen Akteure ihre langfristigen Kaufpläne fortsetzen.
Daher dürfte die starke Zentralbanknachfrage eher die Nachfrage-Struktur und die Marktreaktion bei Preisrückgängen verändern, als kurzfristig eine stetige Preissteigerung zu garantieren.
Die Bedeutung der Reservensicherheit nimmt weiter zu
China spielt weiterhin eine wichtige Rolle im Prozess der globalen Reservendiversifizierung. Goldman Sachs schätzt, dass China im August der größte identifizierbare Käufer von offiziellen Goldreserven war und erheblich zur Kaufaktivitäten der offiziellen Stellen beigetragen hat.
Doch die Faktoren hinter den Goldkäufen der Zentralbanken beschränken sich nicht auf China. Mit zunehmender Komplexität geopolitischer Beziehungen rückt die Gefahr von Finanzsanktionen und das Risiko, Reserven zu stark auf Währungen der G7 konzentriert zu halten, stärker in den Vordergrund.
Allerdings bedeutet eine stärkere Goldakkumulation nicht, dass das internationale Währungssystem kurz vor einem fundamentalen Zusammenbruch steht, noch kann daraus geschlossen werden, dass der US-Dollar bald seine Führungsrolle verliert. Diversifizierung von Reserven ist meist ein schrittweiser Prozess, und Gold kann den Dollar in den globalen Finanzierungs-, Zahlungs- und Sicherheitenmärkten kaum schnell ersetzen.
Bemerkenswert ist aber der Wandel in der Zusammensetzung der Goldnachfrage. Während die Zentralbanken einerseits mehr Gold einlagern, überdenken sie andererseits auch die Lagerorte, die Erreichbarkeit und ob die Verwahrungsstruktur ihre langfristigen Sicherheitsanforderungen erfüllt.
Goldman Sachs Research zeigt, dass die ausländischen Zentralbanken im August ihre Goldbestände bei der New York Fed um etwa 40 Tonnen verringerten, während im gleichen Zeitraum die Verwahrmengen bei der Bank of England um ungefähr 46 Tonnen zunahmen.
Diese Zahlen bedeuten nicht, dass die gleichen Goldmengen direkt von New York nach London verlagert wurden, und sie reichen nicht aus, die exakten Motive hinter der Anpassung der Verwahrungsstruktur zu bestimmen. Doch diese Verschiebung passt zu einer verstärkten Konzentration auf Reservensicherheit.
Die Bedeutung des offiziellen Lagerortes für Gold betrifft das Vertrauensverhältnis zwischen Zentralbanken, die Liquiditätsbedürfnisse, die Zugänglichkeit von Vermögenswerten und Verwahrungsvereinbarungen. Wenn geopolitische Risiken und das Finanzsystem durch politische Einflüsse gefährdet werden könnten, gewinnen diese Faktoren auch an Relevanz.
Die langfristige Investmentlogik von Gold umfasst deshalb nicht mehr allein Inflationsschutz oder die Reaktion auf geldpolitische Lockerung, sondern auch, wie Staaten ihre souveränen Vermögenswerte organisieren, ihre Abhängigkeit vom Finanzsystem minimieren und sicherstellen, dass Reserven im Bedarfsfall verfügbar sind.
Kurzfristiger Zinsdruck hält an, Zentralbankkäufe garantieren keinen Preisanstieg
Obwohl die langfristige Nachfrage weiterhin stark ist, konnte Gold in der vergangenen Woche keinen nachhaltigen Ausbruch verzeichnen – ein kurzfristiges Signal, das Aufmerksamkeit verdient.
Als sich die Risikostimmung am Markt verschlechterte, zeigte Gold nicht die erhoffte Gegenbewegung nach oben, was verdeutlicht, dass Trader noch nicht vollständig das traditionelle Bewertungsmodell mit Fokus auf den US-Dollar und reale Renditen verlassen haben. Geopolitische Unsicherheit, fiskale Nachhaltigkeit und Reservensicherheit werden zwar immer wichtiger, doch die klassischen geldpolitischen Faktoren bestimmen immer noch den Preis.
Steigende Inflationserwartungen, hohe Energiepreise und die Gefahr einer restriktiveren Geldpolitik stellen weiterhin Belastungen für Gold dar. Bleiben die realen Renditen attraktiv, müssen Investoren die Opportunitätskosten des Haltens von Gold ohne Zinsertrag in Betracht ziehen.
Daher kann man selbst in einem unruhigen geopolitischen Umfeld nicht automatisch davon ausgehen, dass der Goldpreis steigt. Die Wechselbeziehung zwischen Dollar, realen Renditen und Goldpreis muss weiterhin im Marktgeschehen bestätigt werden.
Ob Gold künftig einen überzeugenden Ausbruch nach oben schafft, wird ein wichtiger Indikator dafür sein, wie sich beide Kräfte entwickeln. Wenn Gold bedeutende Widerstandsniveaus überwindet, das Umfeld für reale Renditen weniger ungünstig wird, Gold gegenüber den Hauptwährungen besser abschneidet und die Nachfrage der offiziellen Stellen stabil bleibt, könnte das die wachsende strukturelle Langfristnachfrage widerspiegeln und dafür sorgen, dass mehr private Investoren einsteigen.
Umgekehrt, wenn der Dollar weiter zulegt und reale Renditen steigen, der Goldpreis aber nicht nach oben zieht, kann der kurzfristige Preisdruck selbst bei historisch hohen Zentralbankkäufen weiter bestehen bleiben.
Das Verständnis der aktuellen Goldmarktperformance erfordert die Unterscheidung seiner kurzfristigen Funktion als klassisches Absicherungsvermögen und seiner langfristigen Rolle als Schutz gegen Risiken einer staatlichen Finanz- und Reservensicherheit.
Bei plötzlicher Verschlechterung der Risikopräferenzen reagiert der Goldpreis kurzfristig sehr sensibel auf die Marktliquidität und die Entwicklung der US-Staatsanleiherenditen. Als langfristig gehaltenes Reservevermögen ist die Attraktivität von Gold aber stärker davon abhängig, wie die Zentralbanken die Zusammensetzung, Sicherheit und Glaubwürdigkeit der staatlichen Bilanz bewerten.
Die neuesten Studien von Goldman Sachs zeigen, dass die langfristigen Nachfragegrundlagen für Gold weiterhin widerstandsfähig sind. Die Zentralbanken weltweit kaufen weiterhin große Mengen Gold, China bleibt ein bedeutender Käufer, und auch der Lagerort sowie Sicherheitsaspekte der offiziellen Reserven rücken stärker in den Fokus.
Ob der private Markt diesen strukturellen Faktoren künftig mehr Gewicht beimisst, bleibt abzuwarten. Dass Gold letzte Woche keinen Durchbruch erzielte, erinnert daran, dass kurzfristige Preisentwicklungen nicht immer mit fundamentalen Langfristfaktoren übereinstimmen; gleichzeitig zeigt kontinuierliche starke Zentralbanknachfrage, dass man aus kurzfristigen Marktschwächen nicht auf einen rückläufigen Langfristtrend für Gold schließen kann.
Der Goldmarkt befindet sich derzeit weiterhin im Spannungsfeld zwischen kurzfristigen geldpolitischen Belastungen und langfristigem Diversifizierungsbedarf der Reserven. Die Käufe der Zentralbanken bieten wichtige Unterstützung, aber ob der Goldpreis weiter steigt, hängt davon ab, wann private Investoren bereit sind, Reservensicherheit, geopolitische und fiskalische Risiken in ihre Bewertungsmodelle mit einzubeziehen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Starke Quartalsberichte stärken AI-Handel, US-Aktien-Futures steigen, SpaceX legt im vorbörslichen Handel um 9 % zu, Supermicro steigt etwa 15 %, Ölpreise steigen erneut
Getragen von den starken Quartalsergebnissen von SpaceX und Super Micro Computer steigen die US-Aktien im Zusammenhang mit KI im vorbörslichen Handel. Nvidia steigt um 1,8%, AMD steigt um 2,5%, Intel steigt um 2,9%. SanDisk steigt um 2,9%, Western Digital steigt um 2,1%, Seagate Technology steigt um 2,4%.
Krypto-Preise
Mehr


