
Lilly rast wie verrückt! GLP-1 treibt ISRG, DXCM, TMO an – US-Aktien im Pharmabereich verwandeln sich vom sicheren Hafen zur Goldmine
 2026/10/22 03:22
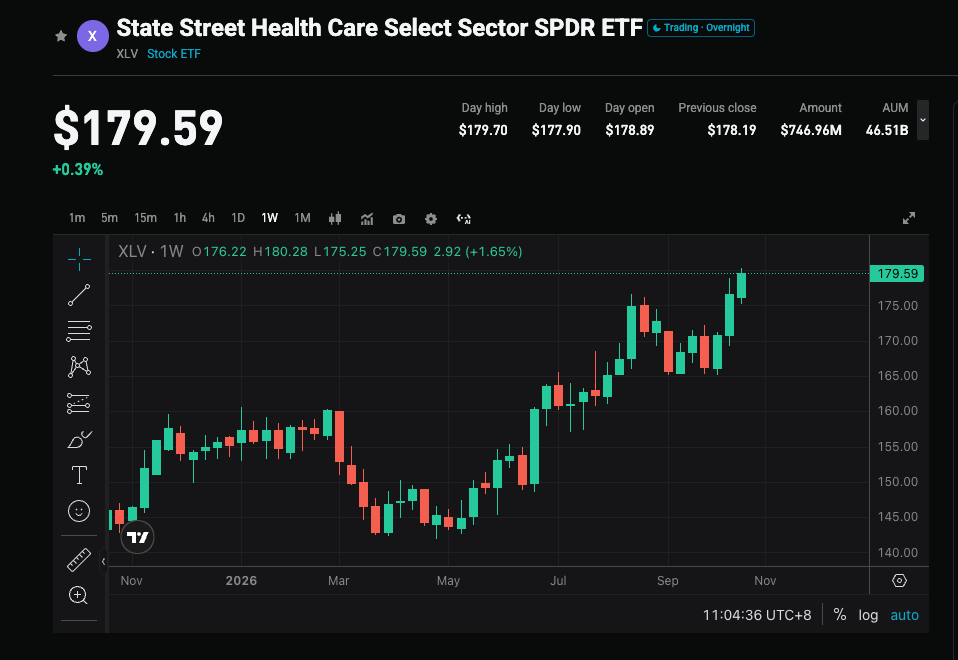
I. Sektorstatus: Doppelter Fokus auf Verteidigung und Wachstum, neue Schwerpunkte im Kapitalumlauf
- Explosives Wachstum von GLP-1: Das Marktpotenzial für Stoffwechselerkrankungen wurde auf 150 Milliarden US-Dollar neu bewertet. Eli Lilly hat mit Tirzepatide Novo Nordisk erfolgreich überholt und die Marktführerschaft gesichert.
- Politische Risiken vorübergehend bereinigt: Preisverhandlungen für Medikamente und Zollbedrohungen sind insgesamt kontrollierbar, die pessimistische Markterwartung ist weitgehend verarbeitet.
- Fusionswelle als Antwort auf das Patentkliff: Um den Gap von über 300 Milliarden US-Dollar durch Patentablauf von Markenpräparaten in 2028–2030 zu füllen, steigt die Aktivität im Bereich M&A, das gesamte Transaktionsvolumen könnte diesen Wert annähern.
Kernmeinung: Der Pharmasektor entwickelt sich vom reinen „Defensiv-Asset“ hin zu einer Mischform aus „Defensiv + Wachstum“. Die aktuelle Stärke stammt aus dem Streben nach Sicherheit durch Kapital.
II. Kernwerte: Marktführer vorne, Chancen in Nischensektoren
- Große Pharmaunternehmen: Solides Fundament
Eli Lilly (LLY): Marktführer mit einer Marktkapitalisierung von 1,1–1,2 Billionen US-Dollar. YTD circa 19% Wachstum, annähernd 60% im letzten Jahr. Sehr starke GLP-1 Pipeline, erwarteter Umsatz-CAGR von über 13% in 2026–2028.AbbVie (ABBV): Immunbereich mit den Top-Präparaten Skyrizi und Rinvoq, Aktienpreis nahe Allzeithoch.Johnson & Johnson (JNJ): Diversifizierte Strategie, Umsatzziel an der Marke von 100 Milliarden US-Dollar.Merck (MRK): Zwar droht das Patentkliff für Keytruda, die Onkologiepipeline und M&A bleiben jedoch attraktiv.UnitedHealth (UNH): Margenerholung im Managed-Care-Bereich, klarer Nutzen.
- High-Beta- und Trendwerte
- Medizinische Geräte und Life-Science-Instrumente
Intuitive Surgical (ISRG): Marktführer bei Operationsrobotern, profitiert vom Trend zu minimalinvasiven Eingriffen.Dexcom (DXCM) / Insulet: Direkter Profiteur des Wachstums bei der Überwachung chronischer Krankheiten und der steigenden Nachfrage durch GLP-1.
- AI-Pharma und Datenplattformen
Recursion / Tempus: Small- und Mid-Cap-Werte; besitzen aufgrund klinischer Meilensteine und Partnerschaften hohe Flexibilität, allerdings ist das Risiko durch Volatilität zu beachten.
III. Investitionsstrategie: Titelselektion wichtiger als Sektorwahl
- Demografischer Wandel und zunehmende Belastung durch chronische Erkrankungen.
- Innovative Arzneimittel (Stoffwechsel, Onkologie, Immunologie, Gentherapie) bieten weiterhin strukturelles Wachstumspotenzial.
- AI-Technologie verbessert die Effizienz von Medikamentenentwicklung und klinischer Forschung.
- Kernposition: Allokation in Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ und andere große Pharmawerte, um solides Wachstum und defensive Eigenschaften zu erzielen.
- Satellitenposition: Kleine Allokation in Biotech oder Gerätewerte mit klaren Katalysatoren, um zusätzliche Ertragschancen zu erfassen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nomura warnt: Das aktuelle KI-Kreditrisiko ähnelt dem der Internetblase und der Zeit vor der Lehman-Krise auf erstaunliche Weise – alles hängt vom Ölpreis ab
Nomura entwickelt einen „Zehnjahres-Kreditzyklus“-Rahmen und stuft die aktuelle AI-Technologie zusammen mit den französischen Staatsschulden-Turbulenzen als „zweite Schockwelle“ ein – historisch tritt nach diesem Stadium in etwa 1-2 Jahren die „dritte Schockwelle“ auf, die eine Rezession auslöst. Die zentrale Variable ist der Ölpreis: Steigen die Preise aufgrund überhitzter Nachfrage, gerät die Federal Reserve in ein Stagflationsdilemma und kann die Zinsen nicht senken, wodurch eine Eskalation der Krise kaum vermeidbar ist. Liegen die Ursachen jedoch hauptsächlich in geopolitischen Spannungen, bleibt für politische Anpassungen noch Spielraum.

807 Milliarden Dollar Verlust in einem halben Jahr, ein 750 Milliarden Dollar Wettlauf auf Rechenleistung – warum wird das Insolvenzrisiko von Anthropic nur mit 17% bewertet?
Die Argumente für eine geringe Insolvenzwahrscheinlichkeit umfassen: das Umsatzwachstum liegt weiterhin auf einem hohen Niveau; strategische Investoren wie Google und Amazon haben ein starkes Motiv, den Betrieb des Unternehmens aufrechtzuerhalten; der Börsengang selbst bietet einen neuen Kanal zur Kapitalzufuhr; und der Großteil des Nettoverlustes von 80,7 Mrd. USD besteht aus nicht zahlungswirksamen Posten und stellt keinen unmittelbaren Liquiditätsdruck dar.
 VIPWöchentliche Strategie Tesla

Krypto-Preise
Mehr


