
Tesla Q3 2026 Finanzbericht: Energiespeicherung belastet den Umsatz, aber der freie Cashflow wird positiv, EPS übertrifft die Erwartungen und die Bruttomarge steigt wieder!
 2026/10/22 04:33
🔥 US-Aktien Hotspot Radar ist jetzt verfügbar! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzelaktien + 7 Event-Kalender, wo liegen diese Woche die Chancen im US-Aktienmarkt? Klicken Sie auf den Link, um alle 22 Handelsrichtungen zu sehen→
Kernargumente:
Tesla erzielte im dritten Quartal 2026 einen Gesamtumsatz von 28,046 Milliarden US-Dollar, beinahe keine Wachstumsveränderung gegenüber dem Vorjahr, leicht unter der Analystenerwartung von 28,13 Milliarden US-Dollar und etwa 0,7% geringer als der Wert des zweiten Quartals (28,236 Milliarden US-Dollar); das Auto- und Servicegeschäft übertraf die Erwartungen, doch das Segment Energieerzeugung und Speicher verzeichnete ein Minus von 16% gegenüber dem Vorjahr und lag deutlich unter den Erwartungen, was den Hauptgrund für das Verfehlen der Umsatzziele darstellte. Das bereinigte EPS beträgt 0,48 US-Dollar und liegt über dem erwarteten Wert von 0,44 US-Dollar (etwa 9% höher), aber 4% niedriger als im Vorjahr; das GAAP-EPS liegt bei 0,22 US-Dollar, was einem Rückgang von 44% entspricht. Der GAAP-Nettoertrag beträgt 787 Millionen US-Dollar, ein Minus von 43% gegenüber dem Vorjahr. Die gesamte Bruttomarge stieg auf 19,6%, was die Erwartungen übertrifft und eine Verbesserung zum Vorquartal bedeutet. Der freie Cashflow stieg auf 1,531 Milliarden US-Dollar und wurde positiv, weit besser als der erwartete negative Wert; der operative Cashflow beträgt 6,263 Milliarden US-Dollar. Die Auslieferungsmenge lag bei 486.500 Fahrzeugen und damit 2% niedriger als im Vorjahr; die Speicherbereitstellung betrug 13,7 GWh und stieg um 10% gegenüber dem Vorjahr; FSD aktive Abonnements lagen bei 1,74 Millionen und damit höher als erwartet. Der Aktienkurs stieg nachbörslich zunächst über 2%, fiel dann aber wieder, wobei der Markt besonders auf die Erholung der Bruttomarge, die positive Entwicklung des Cashflows sowie Fortschritte bei FSD/Robotaxi achtet – gleichzeitig bestehen Sorgen über Umsatzrückgang, GAAP-Gewinnrückgang, Schwächung der Fahrzeugauslieferungen und schwaches Speichergeschäft.
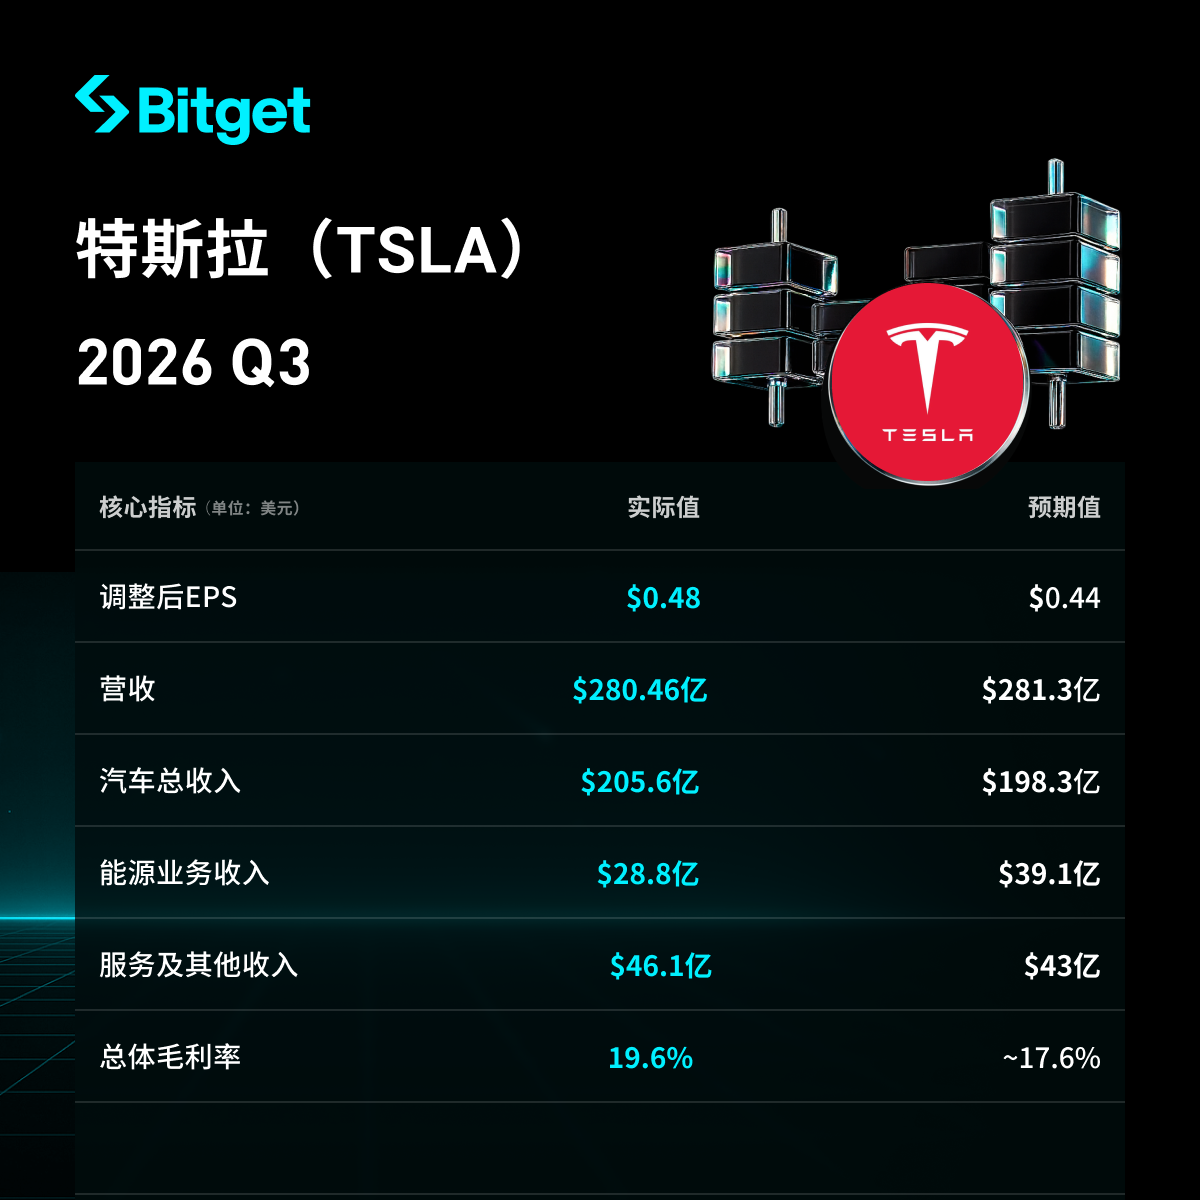
- Gesamtumsatz und Gewinnentwicklung
- Gesamtumsatz von 28,046 Milliarden US-Dollar, nahezu keine Veränderung gegenüber dem Vorjahr, leicht unter den Erwartungen (28,13 Milliarden US-Dollar), und ein Rückgang von fast 0,7% im Vergleich zum zweiten Quartal (28,236 Milliarden US-Dollar).
- Bereinigtes EPS von 0,48 US-Dollar, über der Erwartung von 0,44 US-Dollar (etwa 9% höher), aber ein Minus von 4% gegenüber dem Vorjahr; GAAP-EPS: 0,22 US-Dollar, minus 44% gegenüber dem Vorjahr.
- GAAP-Nettoertrag von 787 Millionen US-Dollar, minus 43% gegenüber dem Vorjahr; bereinigter Nettoertrag: 1,697 Milliarden US-Dollar.
- Gesamte Bruttomarge 19,6%, deutlich über den Erwartungen (nahezu 2 Prozentpunkte höher), und ein Anstieg gegenüber dem Vorquartal (16,8%); im Vergleich zum Vorjahr etwa 160 Basispunkte höher (Vorjahr: rund 18,0%).
- Freier Cashflow von 1,531 Milliarden US-Dollar, wurde positiv und lag weit über der Erwartung von minus 4,99 Milliarden US-Dollar (im Vergleich zum zweiten Quartal mit minus 1,092 Milliarden ebenfalls positiv); operativer Cashflow: 6,263 Milliarden US-Dollar.
- Bargeld, Bargeldäquivalente und kurzfristige Investments zum Quartalsende: 45,447 Milliarden US-Dollar, ein Anstieg um 1,9 Milliarden US-Dollar gegenüber dem Vorquartal.
- Investitionsausgaben: 4,732 Milliarden US-Dollar, unter den Erwartungen von 7,77 Milliarden US-Dollar.
- Geschäftsentwicklung Automobilbereich
- Umsatz im Automobilbereich: 20,56 Milliarden US-Dollar, minus 3% gegenüber dem Vorjahr, aber über den Markterwartungen von 19,83 Milliarden US-Dollar.
- Auslieferung von 486.500 Fahrzeugen, minus 2% gegenüber dem Vorjahr; Produktion: 464.400 Fahrzeuge, plus 4% zum Vorjahr. Model 3/Y Auslieferungen: 478.200 Fahrzeuge, minus 1% zum Vorjahr; andere Modelle: 8.295 Fahrzeuge, minus 48% zum Vorjahr.
- Gesamter Lagerbestand weltweit: 11 Tage, weniger als im zweiten Quartal (15 Tage).
- Automobilbereich GAAP-Bruttomarge: 18,5%; bereinigte Automobilbruttomarge (ohne regulatorische Credits): 18,1%, über dem Wert des zweiten Quartals (16,3%) und dem Vorjahr (15,4%).
- Einnahmen aus regulatorischen Credits: 113 Millionen US-Dollar, minus 73% gegenüber dem Vorjahr (Vorjahr: 417 Millionen US-Dollar).
- Leistungen anderer Geschäftsbereiche
- Umsatz aus Service und Sonstiges: 4,61 Milliarden US-Dollar, plus 33% gegenüber dem Vorjahr und über den Erwartungen von 4,3 Milliarden US-Dollar.
- Umsatz aus Energieerzeugung und Speicherung: 2,88 Milliarden US-Dollar, minus 16% gegenüber dem Vorjahr und deutlich unter den Erwartungen von 3,91 Milliarden US-Dollar (teilweise beeinflusst durch Kundenerstattungen im Zusammenhang mit Zöllen), Hauptgrund für das Verfehlen der Umsatzziele.
- Bereitstellung von Speicherkapazität: 13,7 GWh, plus 10% gegenüber dem Vorjahr (leicht über dem zweiten Quartal mit 13,5 GWh); Auftragsrate und Rückstände erreichten Höchstwerte; Bruttomarge im Energiesegment etwa 33% (deutliche Verbesserung gegenüber dem zweiten Quartal mit rund 20%).
- FSD aktive Abonnements: 1,74 Millionen, über den Erwartungen von 1,57 Millionen (etwa 11% höher), und ein Plus von 67% gegenüber dem Vorjahr; FSD-Auswahlrate bei neuen Fahrzeugen in Nordamerika über 75% (um ca. 20 Prozentpunkte gegenüber dem zweiten Quartal gestiegen).
- Robotaxi: kumulierte autonome Fahrstrecke nahe 2 Millionen Meilen, eine Steigerung um das Achtfache zum Vorquartal. Optimus: Erste Roboter nach Serienqualitätsstandard wurden auf der Fertigungslinie in Kalifornien produziert.
- Investitionsausgaben und zukünftige Pläne
- Investitionsausgaben im Quartal: 4,732 Milliarden US-Dollar, unter den Erwartungen von 7,77 Milliarden US-Dollar.
- Das Unternehmen hat die ganzjährige CapEx-Prognose von 25 auf rund 20 Milliarden US-Dollar gesenkt und betont, die Ausgaben durch effizientere Kapitalverwendung zu steuern, mit dem Ziel, die Investitionen hauptsächlich durch den operativen Cashflow zu finanzieren.
- Hauptinvestitionsbereiche: Optimus-Fertigungslinie, AI-Computing, Cybercab-Hochlauf sowie Terafab-Chipfabrik im Zusammenhang mit SpaceX. Plan: Bis Jahresende 400 MW Super Intelligence Trainingskapazität sicherzustellen.
- Megafactory in Texas hat mit Produktion begonnen, geplante Kapazität von 50 GWh.
- Ausblick für das nächste Quartal und Jahresprognose
- Der Artikel liefert keine konkreten Details zu Umsatz- oder Gewinnprognosen für Q4.
- Das CapEx-Ziel für das Gesamtjahr wurde auf ca. 20 Milliarden US-Dollar angepasst (vorher 25 Milliarden); würde das Ziel unverändert bleiben, müsste im Q4 etwa 12 Milliarden investiert werden, wurde aber tatsächlich reduziert.
- Das Unternehmen betont, dass die Nachfrage das Produktionsvolumen deutlich übersteigt und dass Speichernachfrage und Rückstände Rekordwerte erreichen, während die Fortschritte bei FSD und Robotaxi weiterlaufen.
- Marktumfeld und Investorenbedenken
- Die Kernproblematik: Umsatz verfehlt die Erwartungen infolge des schwachen Energiesegments, Auslieferungen im Automobilbereich gehen zurück, regulatorische Credits sind stark gefallen und der GAAP-Gewinn wird durch hohe Investitionen erheblich belastet; gleichzeitig stützen Bruttomargen-Erholung, unerwartet hohes bereinigtes EPS, positive Cashflow-Wende (vor allem durch geringere Ausgaben) und die Fortschritte bei den FSD-Abos und Robotaxi das Ergebnis.
- Investoren sorgen sich um verfehlte Umsatzerwartungen, GAAP-Gewinnrückgang, schwächere Fahrzeugauslieferungen, Schwäche im Speicherbereich und die künftigen CapEx-Belastungen (obwohl diese Quartals und jährlich niedriger ausfallen); parallel besteht Interesse an AI, Robotik und den langfristigen Resultaten aus dem autonomen Fahren. Aktienkurs stieg nachbörslich zunächst über 2% und sank dann wieder, seit Jahresbeginn ein Minus von rund 14%.
Haftungsausschluss: Der Inhalt dieses Artikels dient lediglich als Referenz und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
807 Milliarden Dollar Verlust in einem halben Jahr, ein 750 Milliarden Dollar Wettlauf auf Rechenleistung – warum wird das Insolvenzrisiko von Anthropic nur mit 17% bewertet?
Die Argumente für eine geringe Insolvenzwahrscheinlichkeit umfassen: das Umsatzwachstum liegt weiterhin auf einem hohen Niveau; strategische Investoren wie Google und Amazon haben ein starkes Motiv, den Betrieb des Unternehmens aufrechtzuerhalten; der Börsengang selbst bietet einen neuen Kanal zur Kapitalzufuhr; und der Großteil des Nettoverlustes von 80,7 Mrd. USD besteht aus nicht zahlungswirksamen Posten und stellt keinen unmittelbaren Liquiditätsdruck dar.
 VIPWöchentliche Strategie Tesla

VIPWöchentliche Strategie SpaceX
Verzicht auf 4F², Massenproduktion von HBM4, Beschleunigung von G11 NAND... Micron (MU.US) präsentiert Fahrplan auf Technologie-Symposium, J.P. Morgan hält an „Übergewichten“ Bewertung fest
Laut dem neuesten Bericht von JPMorgan präsentierte Micron Technology auf dem Investoren-Technologie-Webinar am 21. Oktober ausführlich die neuesten technologischen Innovationen und langfristigen Pläne in seinen drei Kernproduktlinien DRAM, HBM und NAND.

Krypto-Preise
Mehr


