
Ejecutivo de Bitget predice: en este ciclo alcista no habrá "temporada de altcoins"—los datos y señales estructurales lo están confirmando

El COO de Bitget declaró públicamente recientemente:
“En este ciclo no habrá una Altseason en el sentido tradicional.”
Esta es la primera exchange principal que niega públicamente la llegada de una Altseason, lo que generó un intenso debate en la industria.
Sin embargo, al examinar detenidamente los datos on-chain y la estructura del mercado, podemos ver que — tal vez tenga razón.
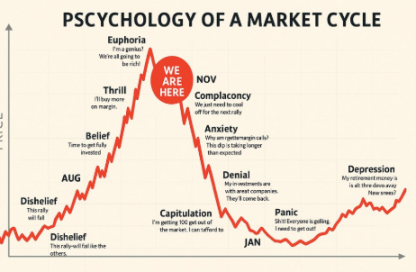
🔹1. No hay nuevo combustible narrativo
Cada ciclo alcista ha sido impulsado por un nuevo “motor narrativo”:
2017: Fiebre de las ICO
2021: DeFi y NFT
Pero en 2025, el mercado aún no ha visto innovaciones o tendencias de esa magnitud.
AI, RWA, DePIN y otros sectores son interesantes, pero no han formado un consenso de mercado unificado ni han generado un efecto de “fiebre colectiva”.
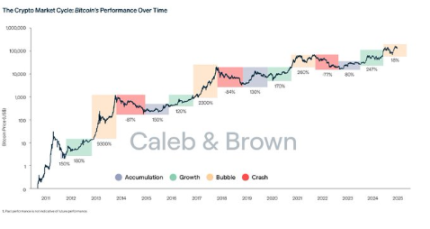
🔹2. La liquidez sigue concentrada en BTC y ETH
Actualmente, el dominio del mercado sigue firmemente en manos de bitcoin y ethereum.
La Dominancia de BTC se mantiene alta y la estructura ETH/BTC no muestra señales claras de ruptura.
Esto significa que los fondos del mercado se concentran principalmente en “activos principales”,
y el espacio para la rotación de liquidez entre altcoins se ha reducido drásticamente.
En ciclos anteriores de Altseason, la condición era que BTC lateralizara, ETH se fortaleciera y los fondos se filtraran hacia tokens de baja capitalización,
pero actualmente, esa estructura aún no se ha dado.
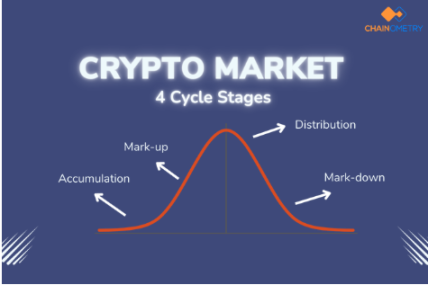
🔹3. Falta de entusiasmo minorista
La Altseason de 2021 fue encendida por el FOMO de los minoristas.
Pero hoy, tras la fuerte caída anterior, los minoristas son mucho más cautelosos.
El índice de sentimiento en redes sociales está bajo, el crecimiento de billeteras activas on-chain es lento,
lo que indica que **el “sentimiento de masas” aún no se ha reactivado**.
🔹4. La lógica de asignación de fondos institucionales ha cambiado
Impulsados por los ETF, los fondos institucionales ahora se enfocan en BTC y ETH.
La volatilidad y liquidez de los tokens de mediana y baja capitalización,
hacen que “no valga la pena el riesgo” para las instituciones.
Esto significa que la fuente principal de fondos en este ciclo alcista es completamente diferente a la de 2021—
más racional, más concentrada y menos favorable a un alza generalizada de altcoins.
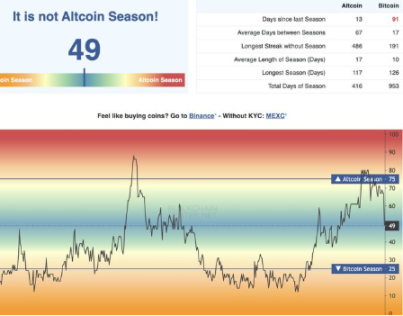
🔹5. Confirmación técnica y de volumen: falta de rupturas sistémicas
Desde la estructura de trading:
La mayoría de las altcoins principales siguen por debajo de zonas clave de resistencia;
El volumen en DEX sube lentamente, pero está lejos de explotar;
El flujo de fondos on-chain no muestra señales de rotación generalizada.
En otras palabras, lo que vemos actualmente es solo especulación localizada y rebotes estructurales,
no una Altseason completamente activada.
Conclusión:
La “teoría sin Altseason” del COO de Bitget no es alarmista.
En un contexto de liquidez macro limitada, asignación institucional racional y confianza minorista aún no recuperada,
este ciclo se parece más a un “Bitcoin-Dominant Cycle”,
y no a la fiesta generalizada de altcoins de 2021.
Sin embargo, esto no significa que no haya oportunidades.
De hecho, significa que:
los fondos se concentrarán en unos pocos proyectos que realmente tengan narrativa, tecnología y liquidez.
En los próximos meses,
los inversores deberían pasar de “perseguir subidas explosivas” a “seleccionar sectores”,
buscando monedas fuertes y sostenibles en mercados estructurales.
✅ En resumen:
“Esta no es una Altseason donde todos ganan, sino un bull market estructural donde solo unos pocos saben rotar.”
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
A pesar de la caída en los precios del petróleo y del tono dovish de los altos cargos de la Reserva Federal, los rendimientos de los bonos del Tesoro estadounidense siguen subiendo.
La ola de ventas de bonos del Tesoro de EE.UU. continúa expandiéndose, con el rendimiento a 30 años alcanzando un máximo de 24 años en 5,621% y el rendimiento a 10 años llegando a su punto más alto desde 2002. Ni la caída en los precios del petróleo ni las señales dovish han logrado frenar esta tendencia, con las tasas de interés a largo plazo manteniendo su propio rumbo. Los altos rendimientos están remodelando la estructura de las acciones estadounidenses; cuando la narrativa de la IA se convierte en el último pilar del mercado, cualquier grieta puede desencadenar una cadena de turbulencias.
La mesa de operaciones de JPMorgan, considerada "la más precisa de los últimos dos años", se vuelve alcista.
La lógica de soporte abarca cinco pilares: expectativas macroeconómicas superiores, resiliencia del consumidor, expectativas de ganancias bajas, estabilización de los rendimientos y mejora técnica. Desde el último cambio de tendencia el 31 de agosto, el trade largo en Nasdaq 100 y corto en Russell 2000 acumuló un alza superior al 8%; esta vez, el giro hacia una postura más alcista es aún más convincente. En cuanto a estrategia, la tecnología sigue siendo el eje central de la posición larga, pero la herramienta de cobertura cambia de las posiciones cortas en RTY a derivados, a la vez que se indica que persiste el riesgo de un aumento de tasas a largo plazo.

Cuatro factores positivos impulsan el mercado y el precio internacional del petróleo cae
Precios de las criptos
Más


