
Venta masiva de STBL desata acusaciones de uso de información privilegiada y pánico en el mercado

La fuerte caída de precio de STBL y las supuestas ventas internas han sacudido la confianza de los inversores. Aunque el equipo promete transparencia y esfuerzos de recuperación, el mercado sigue dividido entre la esperanza de una recuperación y el temor a una desconfianza aún mayor.
STBL ha perdido el 80% de su valor desde su punto máximo, sumiendo al token en una caída significativa. Además, el token ahora está envuelto en controversia ya que el equipo fundador enfrenta acusaciones de haber vendido millones de dólares en tokens.
Mientras tanto, el proyecto avanza con planes para acuñar 100 millones de USST y lanzar un programa de recompra para finales de octubre. Este desarrollo ha dividido al mercado entre las esperanzas de recuperación y los temores de una pérdida de confianza.
¿Quién vendió — y por qué reaccionó el mercado tan bruscamente?
En tan solo un mes desde su lanzamiento, STBL, el token del protocolo de stablecoin del mismo nombre, ha caído más del 80% en valor. Los datos de BeInCrypto muestran que STBL alcanzó un máximo histórico de aproximadamente $0,60, luego cayó a un mínimo de alrededor de $0,0797 antes de recuperarse levemente a $0,11478. A este precio, la capitalización de mercado de STBL ronda los 58 millones de dólares.
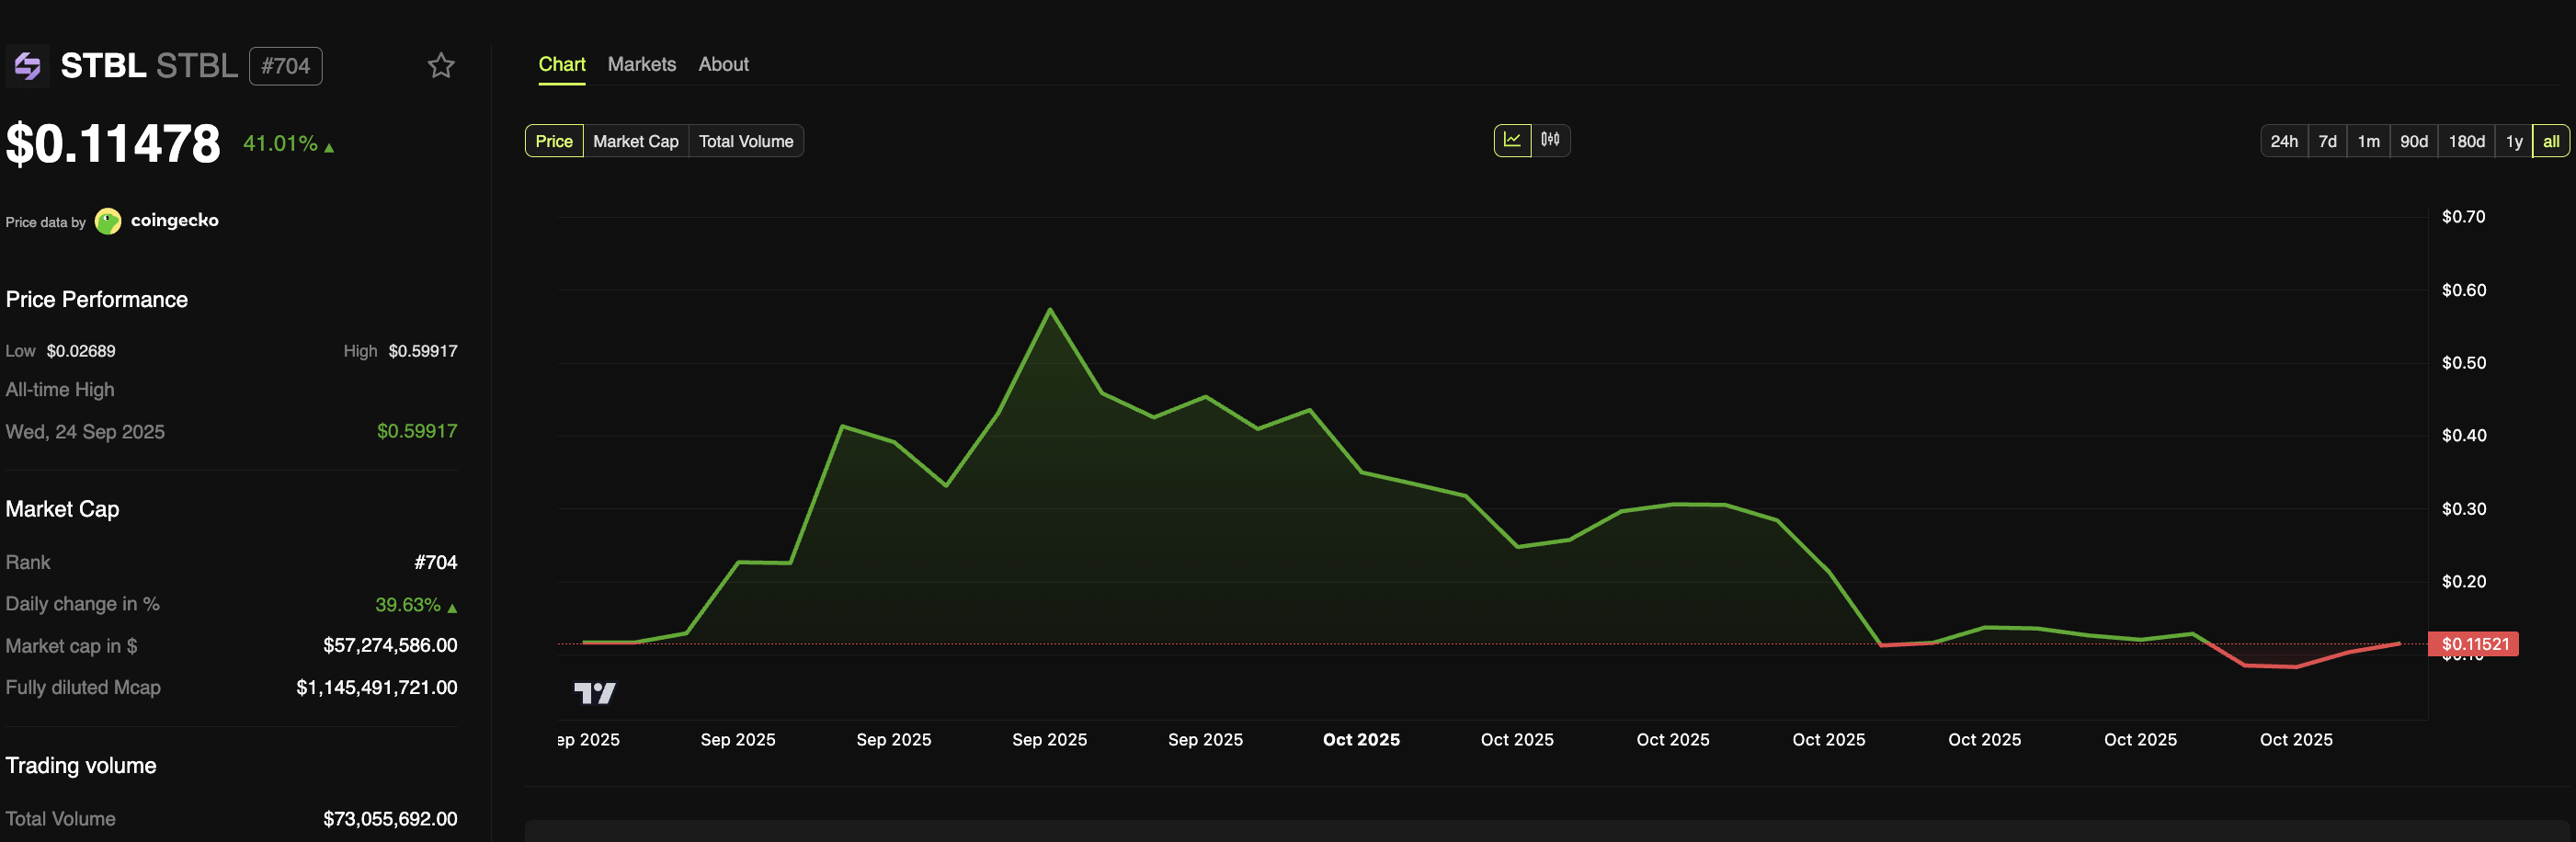 Rendimiento del precio de STBL. Fuente: STBL
Según Bubblemaps, los datos on-chain revelaron que al menos cinco grandes direcciones vendieron todas sus tenencias de STBL, obteniendo aproximadamente 17 millones de dólares en ganancias. Cabe destacar que estas mismas cinco direcciones estuvieron vinculadas a la actividad comercial temprana de STBL en septiembre, cuando colectivamente ganaron más de 10 millones de dólares durante la fase de lanzamiento del token.
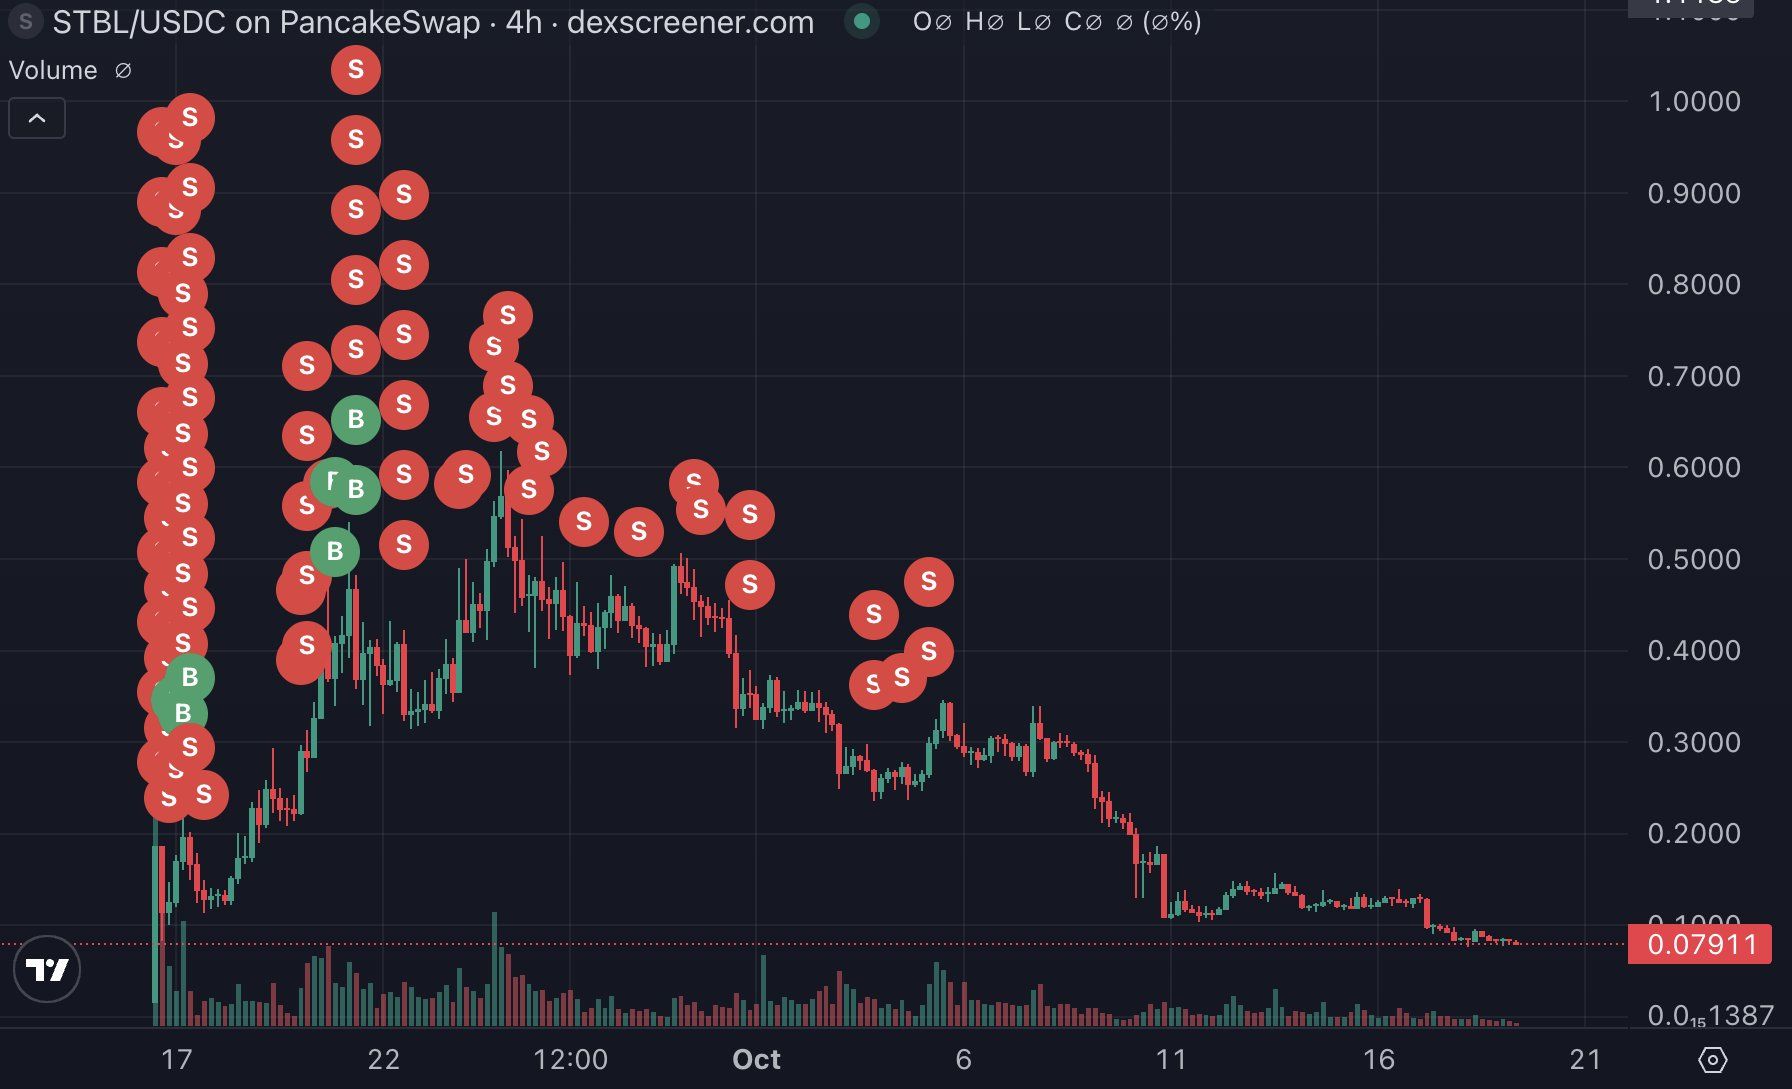 Ventas de STBL por parte de 5 grandes traders. Fuente: Bubblemaps
Este patrón ha generado especulaciones dentro de la comunidad cripto sobre un posible trading interno o ventas coordinadas. Algunos usuarios de X describieron estas cuentas como “snipers”, insinuando operaciones algorítmicas o lideradas por insiders en lugar de participantes normales del mercado.
“No me gustan estos snipers; podrían ser insiders o tal vez no, pero han llevado mi portafolio de $STBL a estar muy por debajo del agua. De todos modos, por suerte, el desgraciado ya salió, y todavía tengo suficiente stablecoin afuera para comprar más en el piso actual”, escribió un trader.
Mientras que algunos observadores calificaron a los vendedores como traders casuales, el CEO de STBL, Avtar Sehra, refutó esto, afirmando que se trataba de “cuentas orquestadas y profesionales”, citando los hallazgos de Bubblemaps.
El equipo de STBL ha negado públicamente cualquier participación interna en la venta masiva. En un comunicado, enfatizaron que las operaciones del tesoro siguen siendo transparentes y que no se han modificado las asignaciones del equipo ni los calendarios de vesting:
“Estamos enfocados en construir el protocolo y la adopción junto a la comunidad. Las asignaciones/vesting no han cambiado. Además, cualquier token que haga vesting este trimestre no será acuñado y no entrará en circulación.” compartió STBL.
A pesar de la agitación, STBL anunció su intención de acuñar 100 millones de USST en el cuarto trimestre. La medida generó preocupación de que un aumento en la oferta de tokens podría añadir más presión de venta, especialmente en medio de la confianza de los inversores sacudida. Anteriormente, como informó BeInCrypto, el equipo de STBL también dijo que abrirán un programa de recompra y staking de USST a finales de octubre, con el objetivo de restaurar la liquidez y estabilizar el valor del token.
Análisis técnico: ¿zona de acumulación o rebote de gato muerto?
Según el analista cripto Michaël van de Poppe, la acción de precio actual podría representar una fase clave de acumulación, ya que STBL forma un piso técnico cerca de $0,09–$0,10. Sugiere que si mejora el sentimiento, el token podría rebotar hacia el rango de resistencia de $0,17–$0,20 — niveles de soporte previos que ahora se han convertido en resistencia.
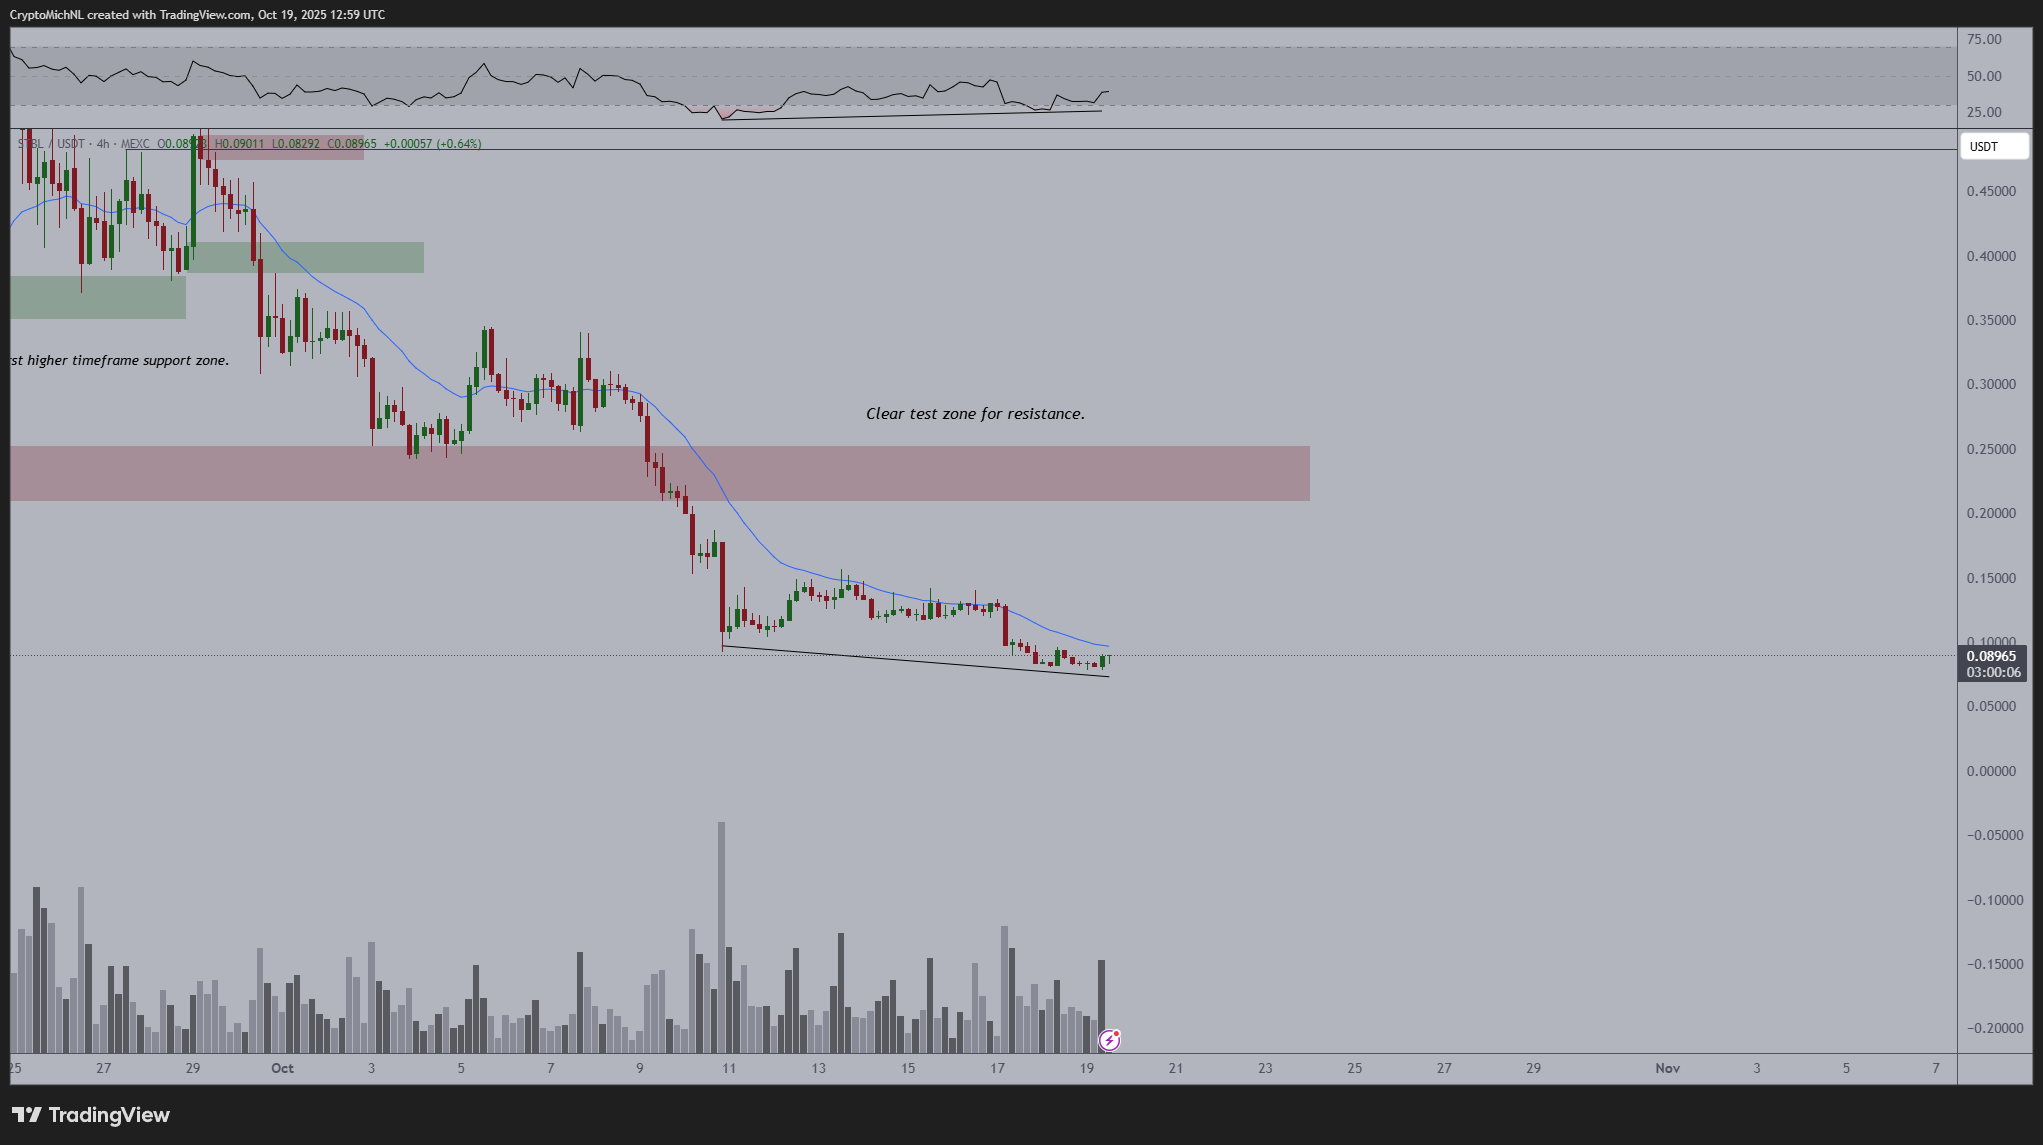 Análisis de precio de STBL. Fuente: Michaël van de Poppe
Sin embargo, Michaël van de Poppe también advirtió que una tendencia alcista sostenida solo puede ocurrir si el volumen de mercado se recupera y entra nuevo capital al proyecto. Hasta entonces, el destino de STBL sigue siendo incierto — oscilando entre una narrativa de rebote cauteloso y la sombra de una crisis de credibilidad.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Apple (AAPL.US) se asocia con LG para entrar en el mercado de hogares inteligentes: timbres, termostatos, cámaras y otros accesorios llevarán la marca LG.
Según personas familiarizadas con el tema, Apple está a punto de ampliar su presencia en el mercado de dispositivos para el hogar inteligente, incluyendo timbres, termostatos y otros accesorios, y estos productos serán desarrollados en conjunto por Apple y LG Electronics a través de una forma de colaboración poco habitual.
Revisión de ROI: para el Tesoro liderado por Trump, la "cola" de la subasta es la parte más complicada, según McKeever
Repetido, el contenido del texto no se modificó. Jamie McGeever, Reuters, Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro estadounidense deberían ser rutinarias, predecibles y carentes de valor informativo. Pero estos tiempos no son ordinarios: el gobierno de Trump se enfrenta ahora al riesgo de que una débil venta de bonos del Tesoro se convierta en noticia principal. El Departamento del Tesoro planea emitir cerca de 120 mil millones de dólares en bonos esta semana, siendo la primera emisión en dos semanas que incluye algo más que letras a corto plazo: el martes, 58 mil millones de dólares en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Normalmente, estas subastas serían insignificantes, pero tras una debilidad inusual en las subastas del 22 al 24 de septiembre, han aumentado la atención, especialmente la subasta del 23 de septiembre de bonos a cinco años, la cual provocó el mayor aumento en los rendimientos de bonos desde abril del año pasado. Desde entonces, los rendimientos no sólo no se han calmado, sino que han escalado a máximos de décadas en la mayoría de los plazos. Vale aclarar que la posibilidad de “fracaso” en una subasta de bonos del Tesoro de EE.UU. es prácticamente nula. Los operadores primarios —las 26 entidades y bancos aprobados actualmente por la Reserva Federal de Nueva York para operar mercado de bonos en Wall Street— participan siempre, cumpliendo el rol de aseguradores de venta y garantizando el funcionamiento estable de un mercado de bonos del Tesoro valorado en 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite la continuidad de todo el sistema financiero global. Miles de millones de dólares en deuda, activos y productos derivados toman como referencia los bonos del Tesoro, que además sirven como colateral para lubricar los mercados financieros de EE.UU. y el mundo, incluyendo repos, préstamos interbancarios y financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero global, siempre habrá compradores en las subastas. El interrogante, como siempre, es a qué precio. Actualmente, el costo de endeudamiento en el mercado secundario está en niveles máximos desde mediados de los 2000, por lo que es razonable pensar que el Tesoro pagará tasas igualmente elevadas en el mercado primario. Pero como mostraron las últimas subastas, siempre existe la posibilidad de sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de bonos a cinco años por 70 mil millones de dólares del 23 de septiembre fue la más inquietante en años. La demanda —medida en "relación de cobertura de la puja"— fue la más baja en nueve años. El Tesoro los vendió finalmente con un rendimiento de 5,033%, 3 puntos básicos por encima del rendimiento del mercado al cierre de ofertas. Tres puntos básicos pueden no sonar mucho, pero en una subasta de bonos a cinco años es sumamente inusual. Es el mayor “tail” desde junio de 2022. Analistas de JP Morgan señalan que para ver otro “tail” de 3 puntos básicos en bonos a cinco años hay que remontarse a 2011, cuando la crisis del techo de deuda llevó a una rebaja de la calificación de EE.UU. en agosto de ese año. Hoy, preocupaciones por la difícil situación fiscal americana elevan los costos de endeudamiento a largo plazo. Así, el mercado anticipa que el gobierno de Trump trasladará el enfoque de financiamiento del Tesoro hacia el corto y mediano plazo de la curva de rendimientos, donde el costo es menor. Por eso la subasta de bonos a cinco años de hace dos semanas provocó tanto temor. Un “tail” de tres puntos básicos es común en bonos a largo plazo, pero inusual en el “medio” de la curva de rendimientos. Si el Tesoro debe pagar más para vender esos bonos, entonces Houston, tenemos un problema. Una “cola” alta en la subasta puede deberse a diversos factores, incluyendo volatilidad del mercado ese día o preocupaciones más profundas —que con el tiempo pueden erosionar la demanda— y suele ser difícil distinguir entre esas dinámicas porque no son excluyentes. Desde una perspectiva más optimista, esa inquietud aún no se ha trasladado a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos de deuda a 3 y 10 años subieron unos 50 puntos básicos desde la última subasta hace un mes, situándose en 4,96% y 5,32% respectivamente. Los bonos a 30 años subieron unos 35 puntos básicos, a 5,65%. Ese nivel debería ser suficientemente alto para atraer demanda vigorosa y asegurar ventas exitosas, ¿verdad? Probablemente sí. Pero si surgen sorpresas, la volatilidad e incertidumbre pueden contagiar todo el mercado. Los inversores estarán observando el desarrollo como… águilas. (La opinión expresada es del autor y columnista de Reuters.) ¿Te gustó esta columna? Visitá "Reuters Open Interest", tu nueva fuente indispensable de comentarios sobre finanzas globales. Seguinos en LinkedI
Precios de las criptos
Más


