
El mercado de altcoins se prepara para un breakout mientras la dominancia de Bitcoin se debilita

Después de una larga fase de acumulación, las altcoins están mostrando primeros signos de recuperación. Con el dominio de Bitcoin acercándose a una resistencia y los datos on-chain volviéndose alcistas, las condiciones para una gran ruptura de Altseason finalmente podrían estar alineándose para los inversores cripto.
La estabilidad de la estructura de capitalización de mercado y la aparición de indicadores de reversión alcista crean condiciones ideales para la rotación de liquidez en todo el panorama cripto. El posible debilitamiento de la dominancia de Bitcoin respalda aún más estas condiciones.
Tanto las señales técnicas como la psicología del mercado sugieren que podría estar formándose un nuevo ciclo de Altseason, preparando el escenario para la próxima gran explosión del mercado de Altcoins.
Recuperación del Mercado y el Fin de la Fase de Acumulación
Tras meses de corrección, el mercado global de criptomonedas muestra señales claras de reactivación. Según CoinGecko, la capitalización total de mercado ha alcanzado nuevamente los USD 4 trillones, marcando una recuperación significativa después de un prolongado período de estancamiento. Sin embargo, la atención de los inversores ya no está centrada únicamente en Bitcoin (BTC). El foco se está desplazando gradualmente hacia las altcoins, activos digitales más allá de Bitcoin, que a menudo se consideran el apalancamiento para el próximo impulso alcista del mercado.
Como destacó el analista Michael van de Poppe, el mercado de altcoins ha soportado el ciclo bajista más largo, que duró casi cuatro años con caídas persistentes frente a Bitcoin. Sin embargo, los indicadores técnicos actuales muestran similitudes notables con finales de 2019 y principios de 2020, el período justo antes de que el mercado entrara en una fuerte tendencia alcista. Específicamente, el MACD ha formado una divergencia alcista. Mientras que el RSI se mantiene en la zona de sobreventa, lo que indica agotamiento de la presión vendedora y una posible reversión a la vista.
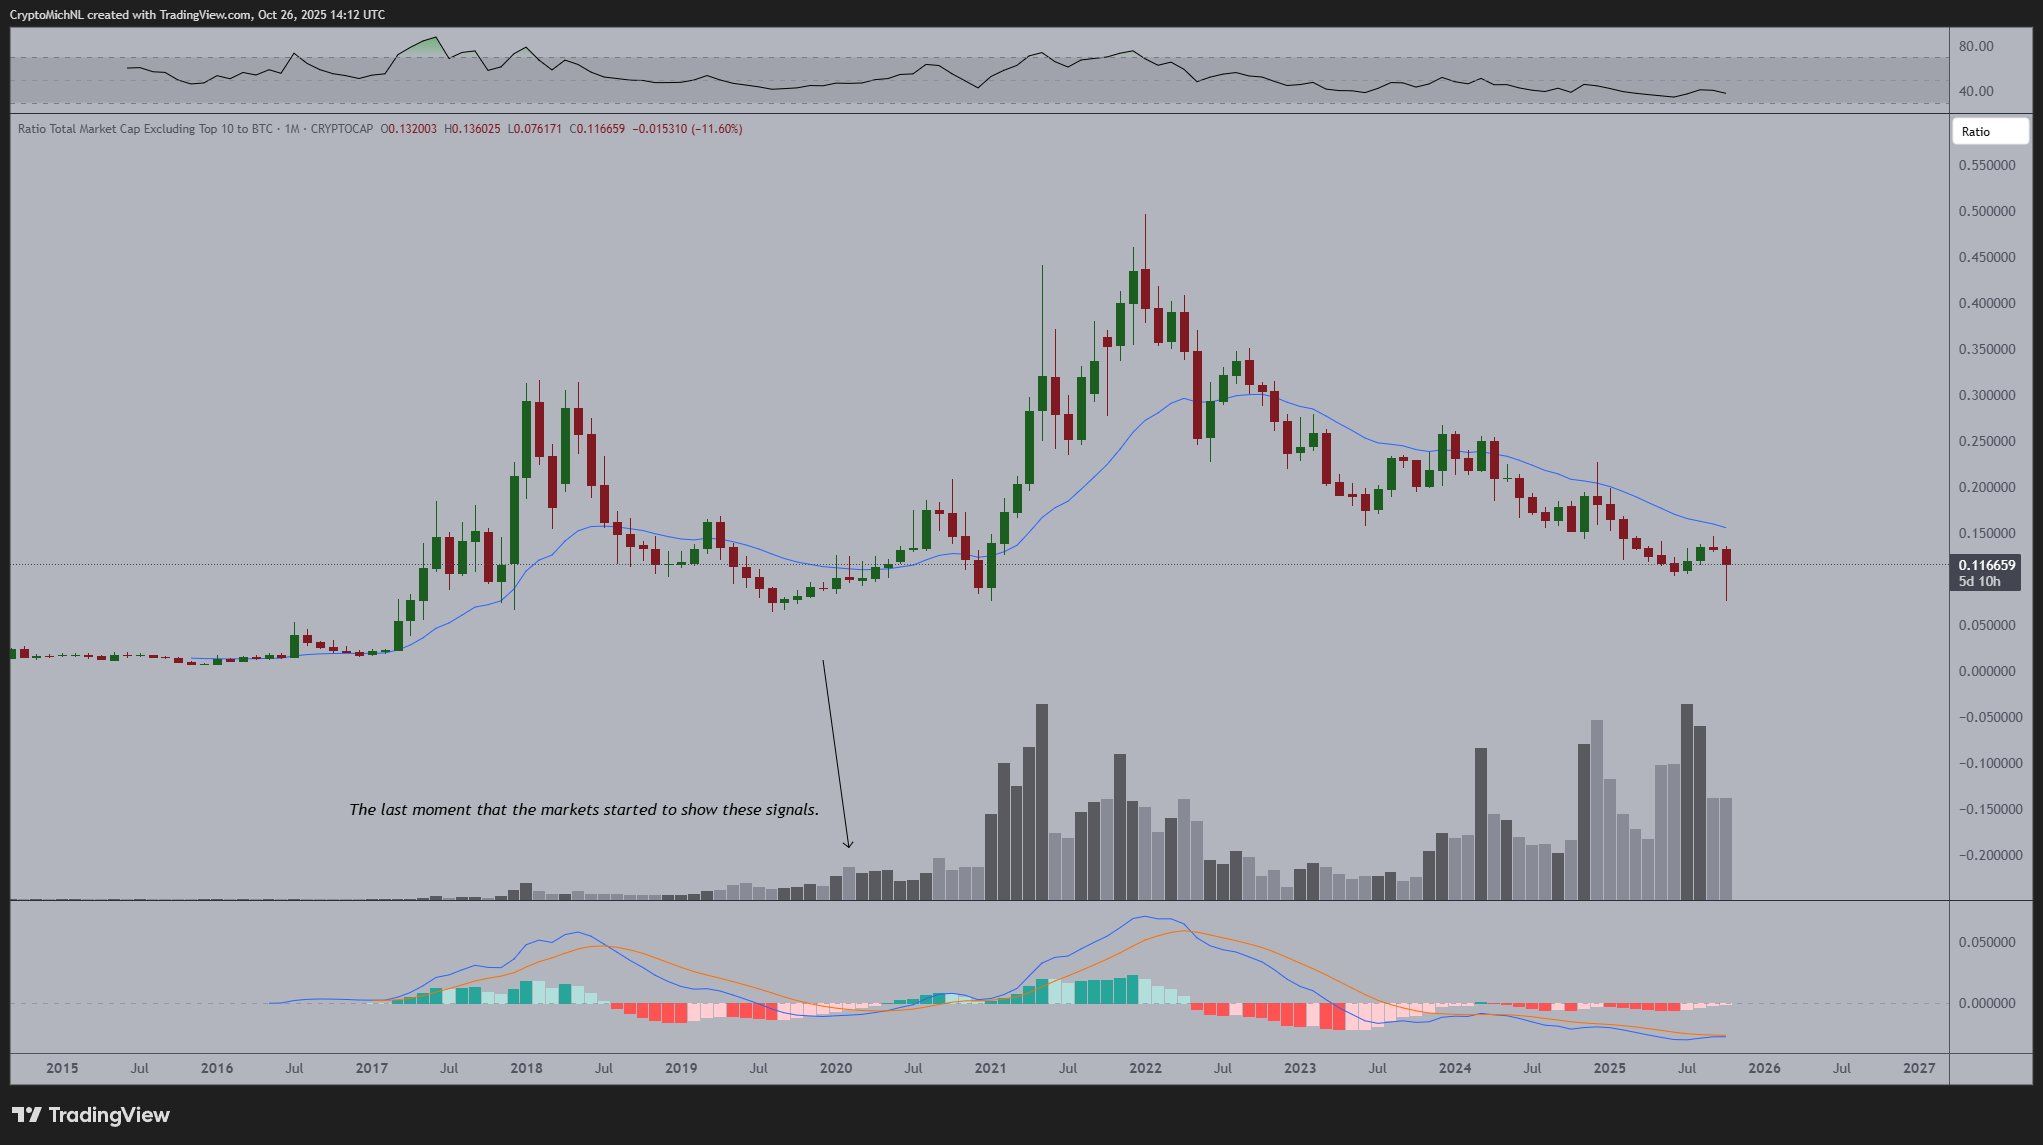 Análisis del mercado de altcoins. Fuente: Michael van de Poppe
Los datos on-chain refuerzan aún más esta perspectiva. Un analista en X señaló que la estructura mensual de capitalización de mercado para las altcoins permanece intacta, lo que sugiere que la fase de acumulación no ha sido interrumpida. La llamada “fase de manipulación”, cuando las ballenas e instituciones sacuden a los inversores minoristas, podría haber terminado, allanando el camino para una recuperación generalizada.
Otro analista señala que el mercado parece estar repitiendo el mismo ciclo de sentimiento que en 2021, cuando la mayoría de los inversores dudaban de que la Altseason regresaría, justo antes de que las altcoins explotaran en cuestión de semanas. Tales patrones indican que la ruptura del mercado de altcoins podría volver a tomar por sorpresa a la mayoría.
Dominancia de Bitcoin y el Cambio de Liquidez hacia Altcoins
Una de las señales más observadas hoy es la Dominancia de Bitcoin (BTC.D), la proporción que mide la participación de Bitcoin en el mercado cripto total.
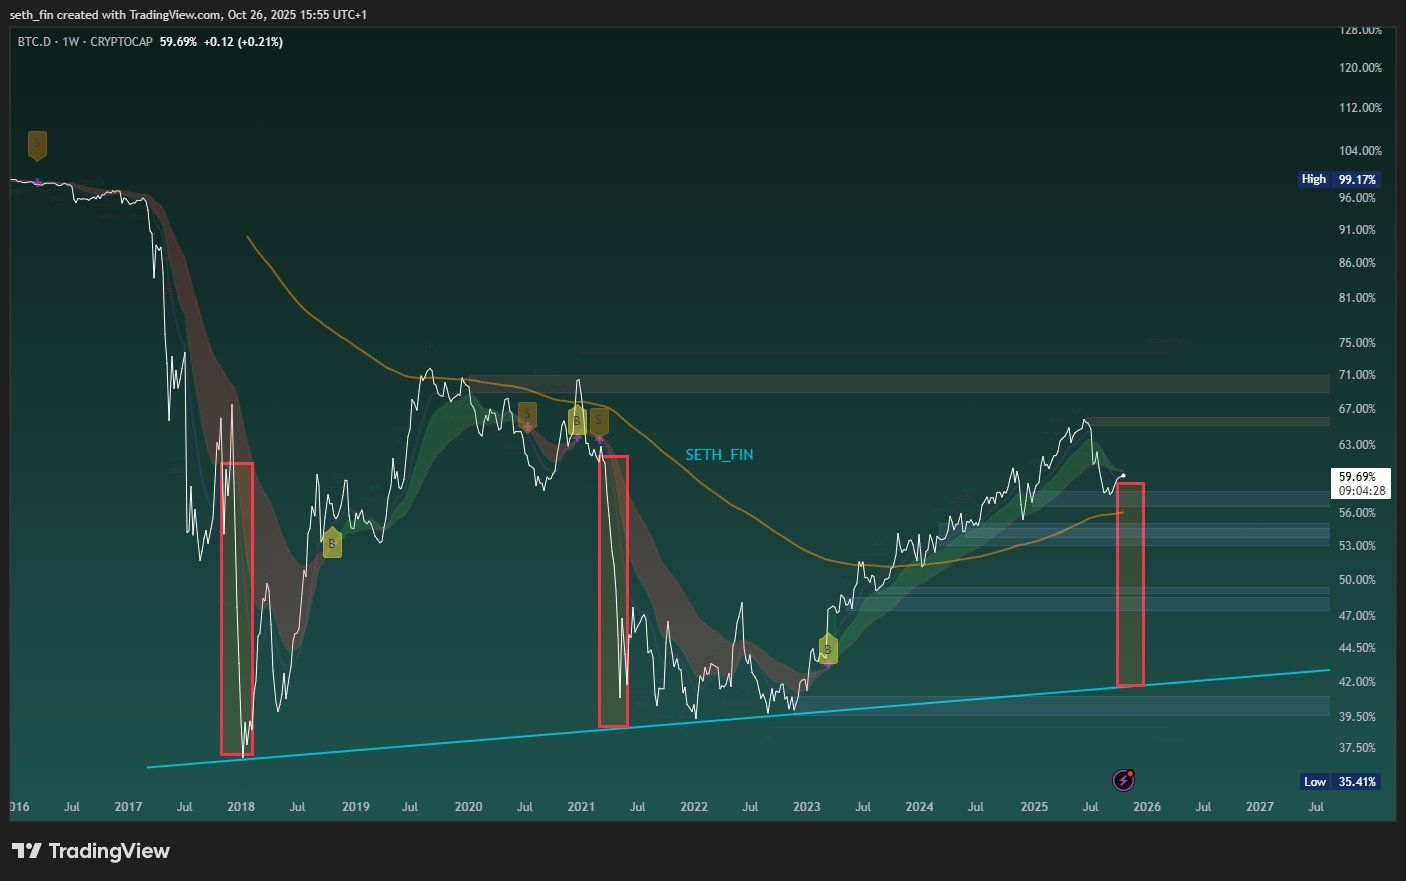 Gráfico de BTC.D. Fuente: Seth
Según Seth, BTC.D está actualmente volviendo a probar la nube Ichimoku alrededor del 59%, una zona de resistencia clave que anteriormente marcó puntos de inflexión en ciclos de mercado pasados. Si la dominancia de Bitcoin es rechazada en este nivel, podría desencadenar una rotación masiva de liquidez de Bitcoin hacia las altcoins, encendiendo la tan esperada Altseason.
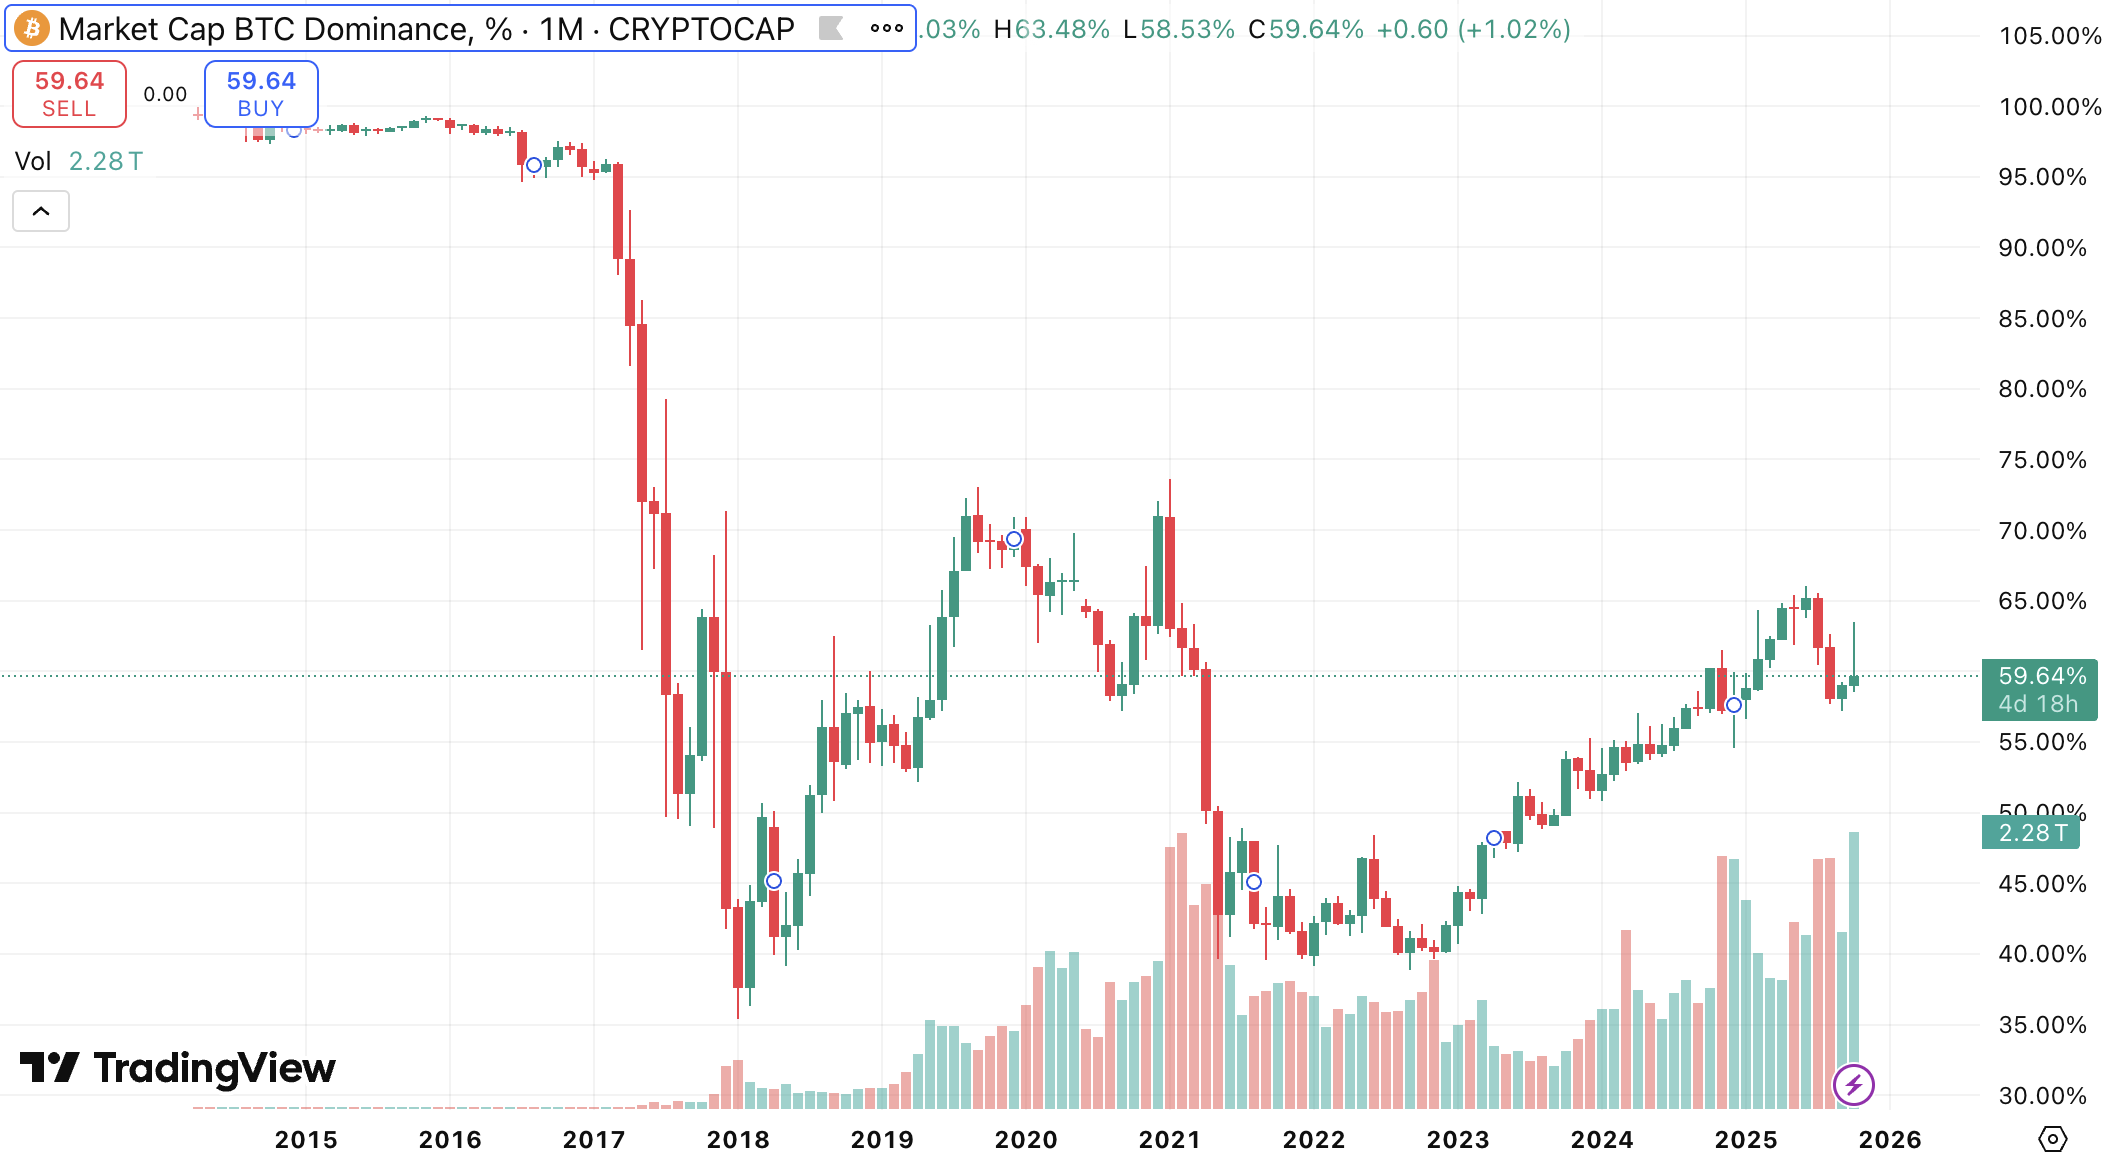 Gráfico de BTC.D. Fuente: TradingView
Un análisis adicional de DamiDefi agrega que la confirmación más fuerte de una próxima ruptura de altcoins ocurriría cuando BTC.D cierre por debajo del 57% en el gráfico mensual mientras que ETH/BTC supere 0.041. Estos umbrales indican que los inversores están comenzando a preferir mantener altcoins sobre Bitcoin, un precursor clásico de cada gran Altseason. Ambos indicadores están acercándose a sus niveles críticos, lo que implica que la tensión del mercado podría liberarse pronto.
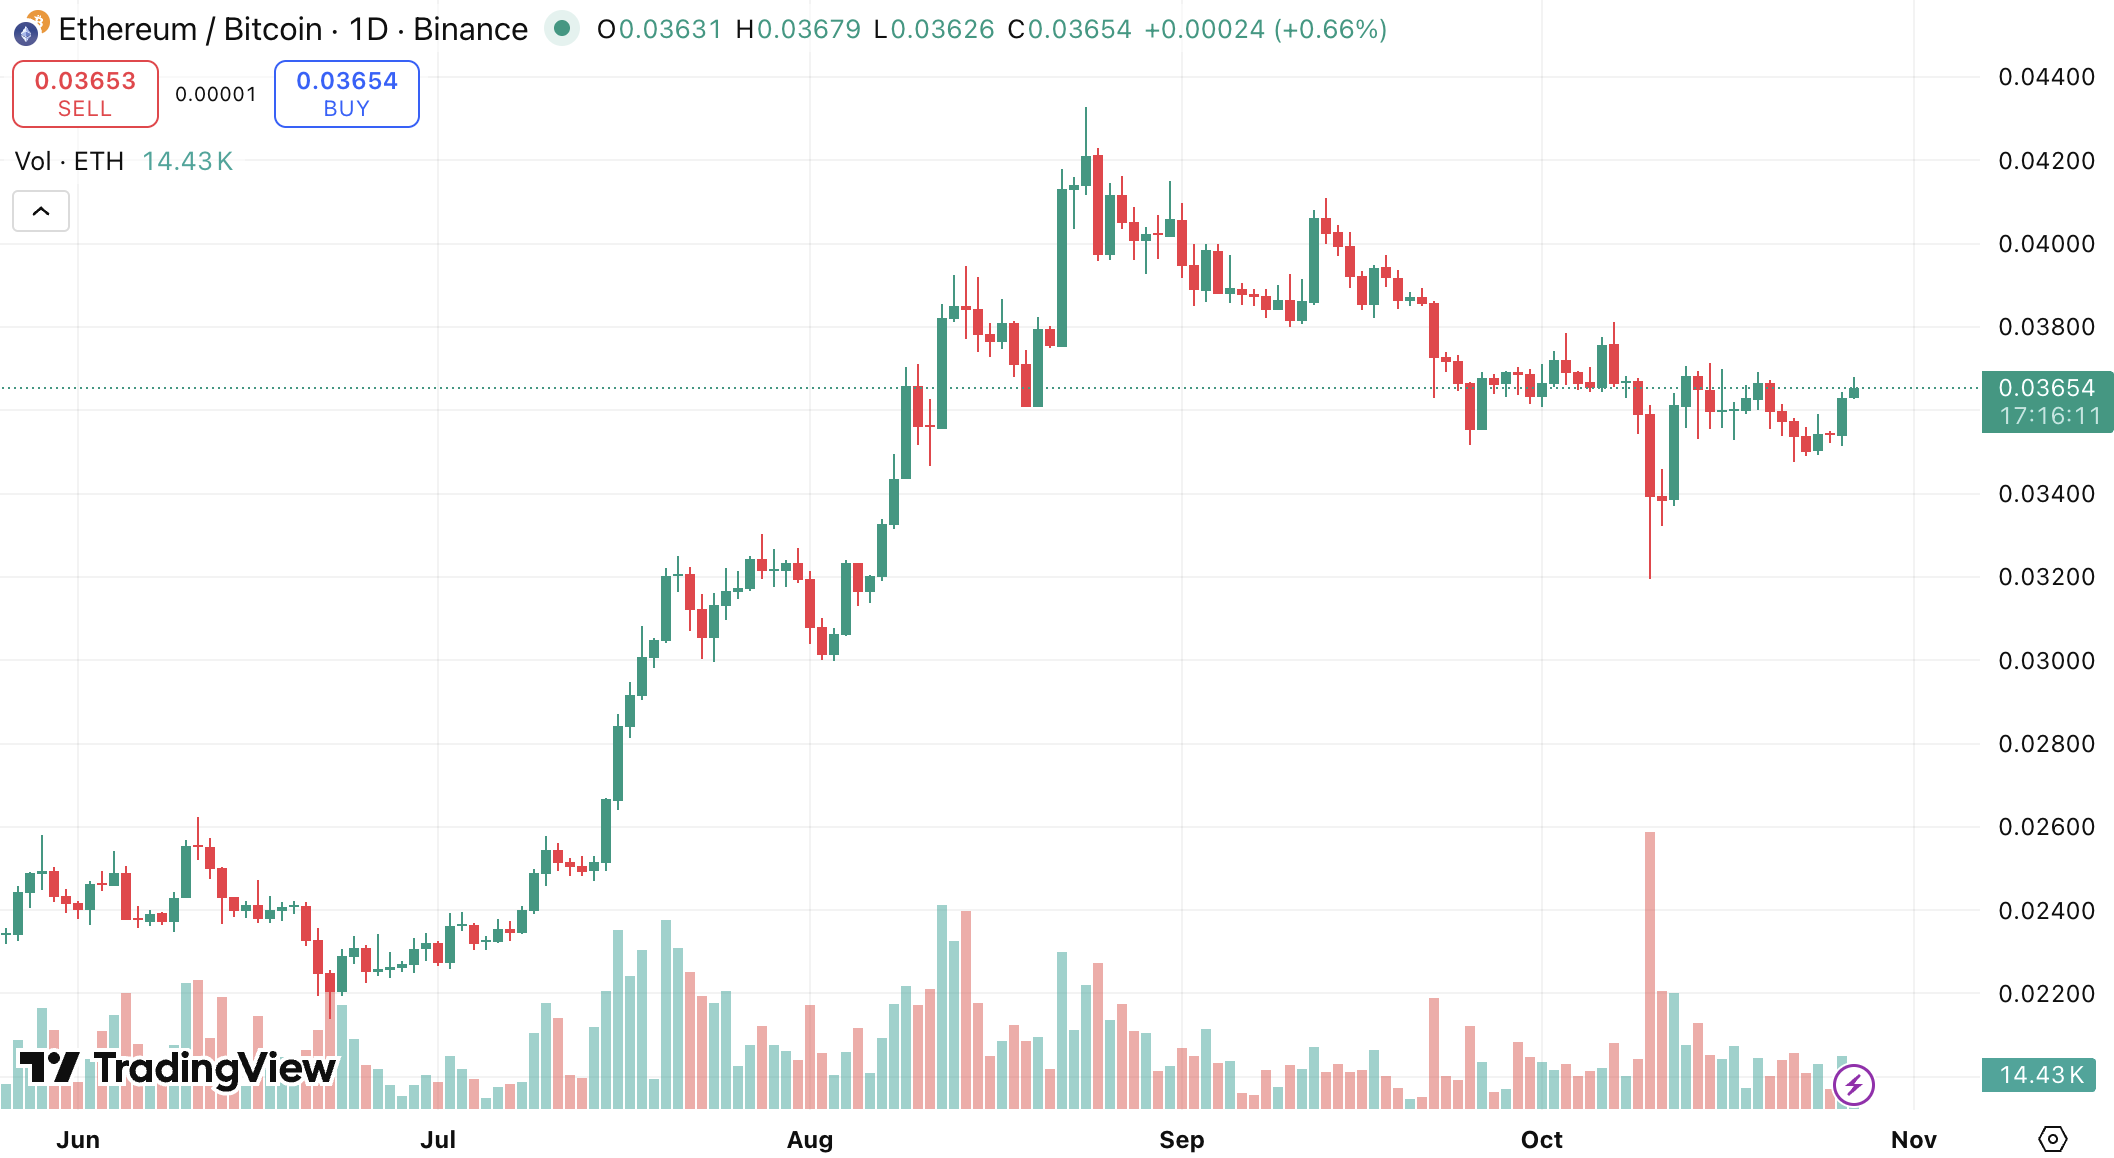 Relación ETH/BTC. Fuente: TradingView
En paralelo, el gráfico TOTAL2, que representa la capitalización total de mercado de altcoins excluyendo Bitcoin, muestra que los precios están probando una línea de tendencia ascendente de ocho años que data de 2017, la cual actuó como un fuerte soporte durante las caídas de 2018 y 2020. Mantener esta estructura podría proporcionar la plataforma de lanzamiento para una ruptura generalizada del mercado de altcoins en los próximos meses.
“Ahora NO es momento de ser bajista con las alts. Se vienen meses legendarios para este mercado. El timing siempre es difícil, pero creo que estamos cerca”, comentó otro analista en X.
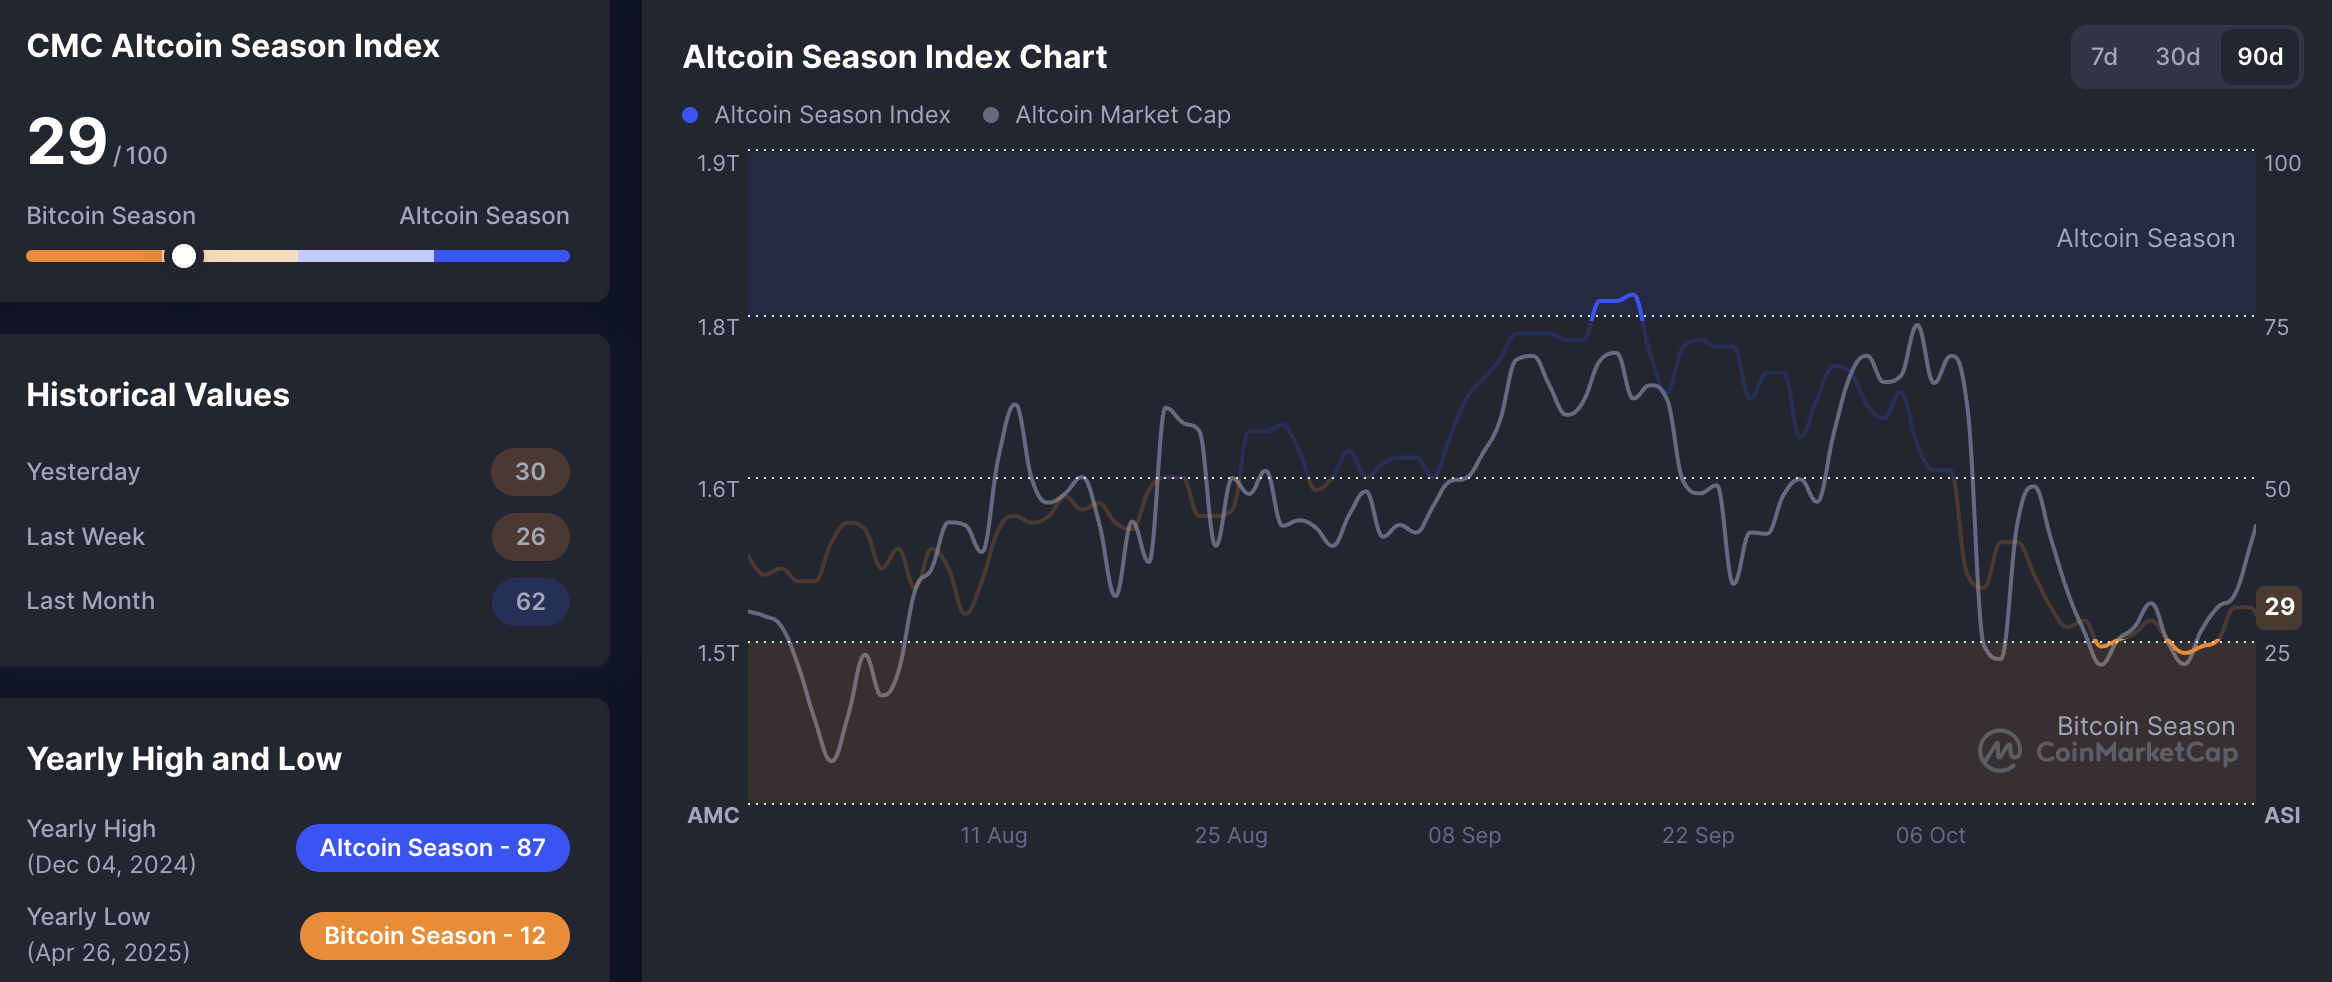 Índice de Temporada de Altcoins. Fuente: CMC
Mientras tanto, el Índice de Temporada de Altcoins, que mide el rendimiento relativo de las altcoins frente a Bitcoin, permanece cerca de los mismos mínimos que en el fondo del mercado bajista de 2022. Esto indica que el sentimiento de los inversores hacia las altcoins está actualmente en modo “esperar y ver”. Aun así, cualquier desencadenante fuerte podría encender una ola de FOMO (miedo a quedarse afuera) similar a ciclos anteriores.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Las actas de la reunión de la Reserva Federal muestran una postura agresiva: la mayoría de los funcionarios apoyan otro aumento de tasas este año y el dólar continúa su tendencia alcista.
Las últimas actas publicadas por la Reserva Federal muestran que los 19 funcionarios respaldan un aumento de tasas en septiembre, y la mayoría de los participantes considera que probablemente será necesario realizar otro ajuste más antes de fin de año.
El alto rendimiento de los bonos del Tesoro de EE.UU. comienza a atraer compradores: fuerte demanda en la subasta de 39 mil millones de dólares en bonos a 10 años y los rendimientos a largo plazo retroceden.
Los bonos del Tesoro de Estados Unidos mostraron un comportamiento mixto el miércoles, después de que la subasta de 39.000 millones de dólares en bonos a 10 años registrara una fuerte demanda. Esto indica que, a medida que los rendimientos alcanzan niveles no vistos en décadas, algunos grandes inversores están comenzando a regresar al mercado.
Resumen nocturno de acciones estadounidenses | Funcionarios de la Reserva Federal anticipan otra subida de tasas antes de fin de año, los tres principales índices cierran a la baja y Micron Technology (MU.US) sube un 4%.
Al cierre, el índice Dow Jones cayó 341.41 puntos, una baja del 0,66%, cerrando en 51.179,87 puntos; el índice S&P 500 cayó 17,20 puntos, una baja del 0,22%, cerrando en 7.801,73 puntos; el índice Nasdaq Composite cayó 61,20 puntos, una baja del 0,22%, cerrando en 27.538,69 puntos.
Actas de la reunión de la Reserva Federal: los 19 miembros del comité apoyan un aumento de tasas en septiembre, aunque por diferentes razones; la mayoría anticipa más aumentos durante el año, lo que sugiere que en octubre no hay urgencia.
La mayoría de los funcionarios considera que un aumento de tasas en septiembre es una medida de "seguro" frente a la inflación persistente; una minoría cree que es una acción necesaria para frenar la inflación; en general, no se evidencia una intención de impulsar múltiples subas consecutivas. El denominado "nuevo canal de comunicación de la Fed" subraya lo siguiente de las actas: "La mayoría de los asistentes estima que podría ser apropiado volver a subir las tasas antes de fin de año." Casi todos los funcionarios opinan que la inflación sigue siendo elevada y que el mercado laboral está cerca del pleno empleo. Muchos señalan que, a pesar del aumento en los rendimientos de los bonos del Tesoro a largo plazo, las condiciones financieras aún favorecen el crecimiento económico. Algunos creen que la inteligencia artificial impulsará la inversión y la productividad, pero también podría alimentar la inflación. Las actas revelan que la intervención conjunta entre EE.UU. y Japón en julio para sostener el yen fue una acción del Departamento del Tesoro de EE.UU. sin utilizar fondos de la Fed.
Precios de las criptos
Más


