
Revisión de la volatilidad de BTC (del 6 al 27 de octubre)
Indicadores clave (6 de octubre, 16:00 hora de Hong Kong -> 27 de octubre, 16:00 hora de Hong Kong): BTC/USD -6.4...
Indicadores clave (6 de octubre, 16:00 hora de Hong Kong -> 27 de octubre, 16:00 hora de Hong Kong):
- BTC/USD -6.4% (US$123,450 -> US$115,600)
- ETH/USD -7.5% (US$4,540 -> US$4,200)
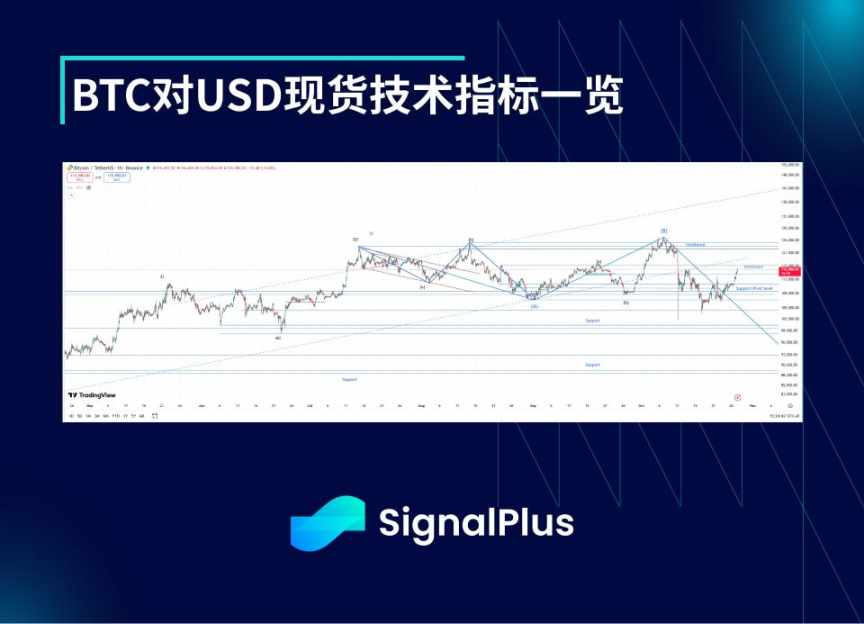
- El mercado ha señalado de manera bastante clara un máximo de la onda B alrededor de US$126,000. Posteriormente, durante la mayor parte de las últimas dos semanas, el precio ha estado probando el soporte entre US$109,000 y US$104,000, pero actualmente ha vuelto a la zona de resistencia entre US$114,500 y US$117,500. Nuestra opinión es que esto probablemente sea la segunda subonda de una gran ola de caída de cinco niveles que podría llevar el precio por debajo de US$95,000. Sin embargo, considerando que el impacto del flash crash del 11 de octubre es difícil de evaluar con precisión, existe la posibilidad de entrar en una fase de ajuste más compleja, en la que se podría volver a probar el máximo de la onda B (para luego corregir nuevamente hacia abajo). Los soportes se encuentran en US$109,000, luego en US$107,000 y entre US$105,000 y US$104,500; mientras que al alza, la resistencia clave inicial está en US$117,500, y luego existe una resistencia más fuerte en la zona de US$121,000 a US$125,000.
Tema del mercado
- Las últimas semanas han sido agitadas tanto para las criptomonedas como para los mercados bursátiles globales. El repunte de confianza en los activos de riesgo a principios de octubre ("octubre alcista") se vio frustrado ante la prueba de la realidad, cuando Trump tuiteó antes de las conversaciones con China que, si no se lograba un avance en el acuerdo antes del 1 de noviembre, volvería a imponer aranceles del 155%. Esto provocó una notable volatilidad de aversión al riesgo, y las criptomonedas fueron víctimas de ello, desencadenando liquidaciones agresivas durante un periodo de baja liquidez en la madrugada del 11 de octubre (hora de Hong Kong), con Binance como epicentro del evento. BTC cayó instantáneamente hasta un mínimo de US$102,000 (habiendo alcanzado US$123,000 ese mismo día), mientras que algunas altcoins experimentaron movimientos aún más extremos. En los días/semanas siguientes, la liquidez en los libros de órdenes disminuyó significativamente, manteniendo la volatilidad realizada en niveles elevados hasta que el riesgo macroeconómico se estabilizó y finalmente la liquidez regresó al mercado.
- De cara al futuro, Trump y el presidente Xi finalmente tienen programada una reunión cara a cara el 30 de octubre en Corea del Sur, y los principales negociadores de ambas partes ya han discutido los temas clave, por lo que el mercado parece estar preparándose para un acuerdo. Los activos de riesgo abrieron la semana con fuerza y BTC también repuntó por encima de US$115,000. Se espera que la Reserva Federal reduzca nuevamente las tasas de interés en 25 puntos básicos, y con los buenos datos del IPC del viernes pasado, el comité no tiene motivos para desviarse de las expectativas del diagrama de puntos de la última reunión. Con la política de ajuste cuantitativo también a punto de finalizar (JPMorgan realizará una conferencia telefónica esta semana), la combinación de ambos factores junto con un posible acuerdo comercial podría sentar las bases para un repunte de los activos de riesgo en las próximas semanas, especialmente considerando que, tras la reciente volatilidad de aversión al riesgo, las posiciones del mercado parecen relativamente ligeras.
Volatilidad implícita de BTC
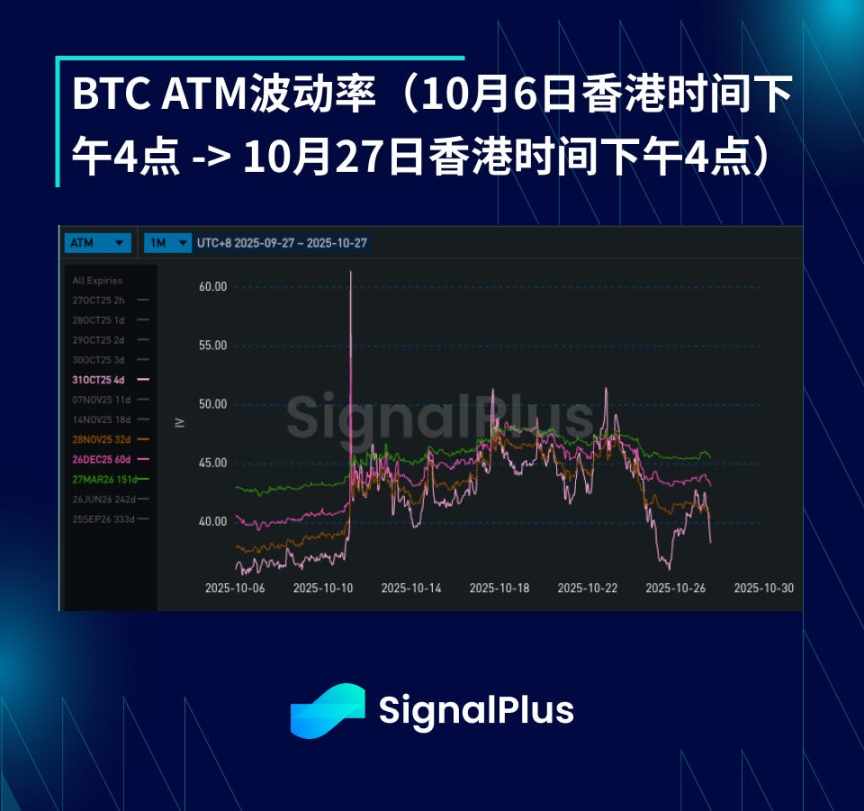
- En las últimas semanas, la volatilidad implícita ha fluctuado considerablemente. Tras el evento de liquidación del 11 de octubre, la volatilidad del mercado repuntó fuertemente desde mínimos, con la volatilidad realizada subiendo de poco más del 20% a un 50%. Durante los siguientes 10 días, la volatilidad realizada se mantuvo por encima del 40% debido a la persistente escasez de liquidez en los libros de órdenes. Sin embargo, dado que el precio se mantuvo dentro del amplio rango de US$100,000 a US$125,000 que ha prevalecido desde mayo, la demanda de opciones fue bastante moderada, por lo que la volatilidad implícita no mostró el típico "overshooting" relativo a la volatilidad realizada que hemos visto en episodios similares.
- La estructura temporal de la volatilidad implícita primero se aplanó, ya que la volatilidad de los plazos cortos subió en exceso, principalmente porque el aumento de la volatilidad realizada incrementó la demanda de Gamma en el mercado. Pero a medida que la liquidez regresó a los libros de órdenes y el precio spot volvió a superar los US$110,000-112,000, observamos presión vendedora en el extremo corto de la curva, aunque la prima temporal persiste y la volatilidad de los plazos más largos sigue por encima de los niveles previos al evento, haciendo que la curva temporal sea naturalmente más empinada.
Sesgo y curtosis de BTC
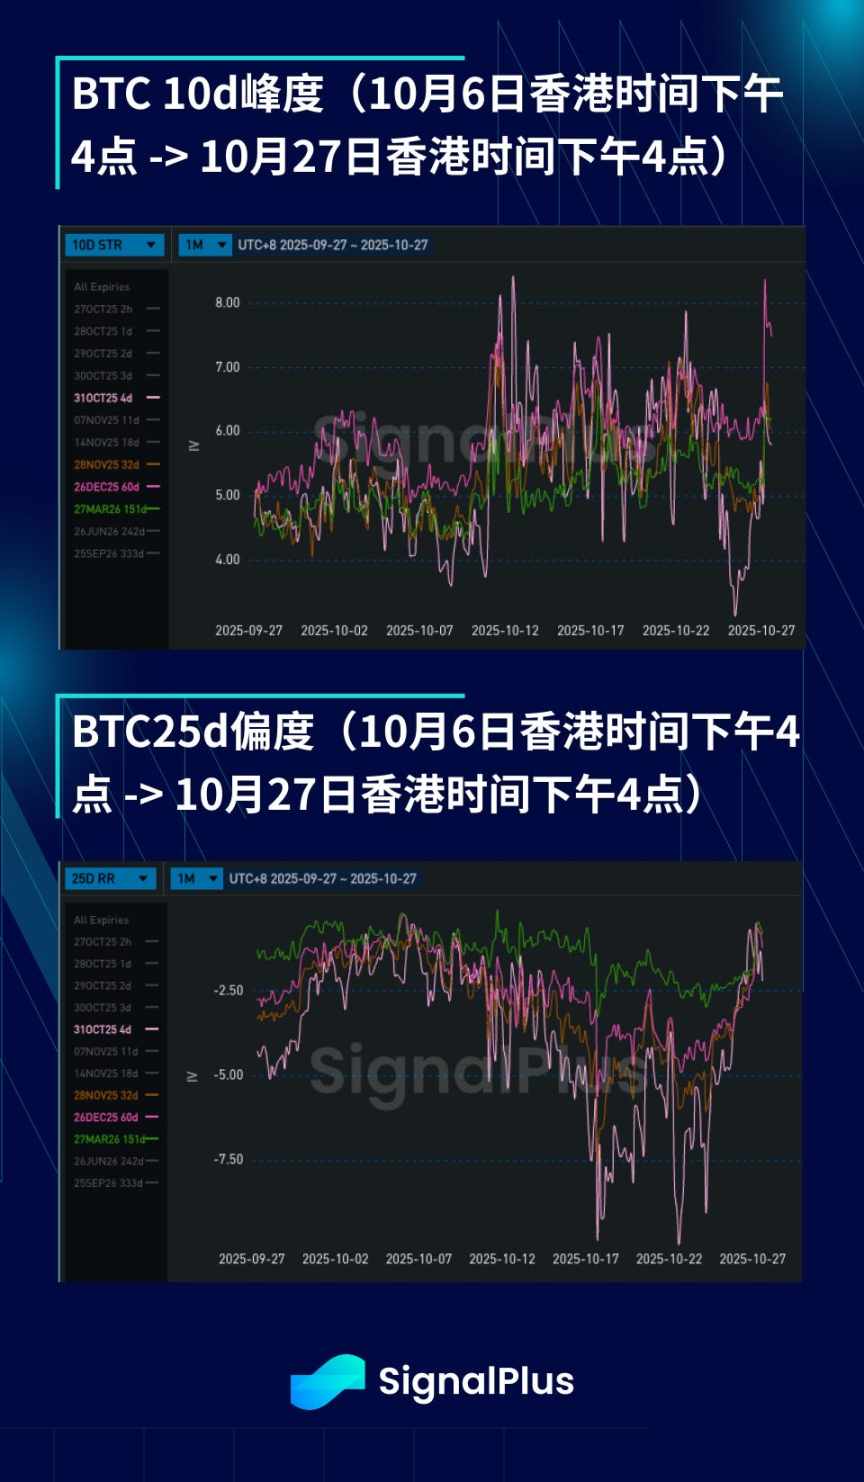
- A medida que disminuyeron los temores de una caída por debajo de US$100,000 y el sentimiento de riesgo positivo en la relación entre EE.UU. y China durante el fin de semana ayudó a que el spot volviera por encima de US$115,000, el sesgo retrocedió desde los niveles de precios de opciones put profundamente bajistas. Dicho esto, la valoración y el comportamiento real del sesgo han sido muy consistentes: cuando el precio spot es bajo, tanto la volatilidad implícita como la realizada son mucho más altas, y a medida que el precio se recupera, ambas tienden a estancarse. Por lo tanto, la estructura de sesgo inclinada hacia las opciones put probablemente se mantenga, aunque pueden darse desalineaciones a corto plazo alrededor de ese "nivel justo".
- En los plazos más largos, la curtosis se ha encarecido, ya que el mercado finalmente ha comenzado a valorar la "volatilidad de la volatilidad" (acabamos de presenciar un salto brusco de la volatilidad realizada desde mínimos del 25–30% hasta el 50%). Además, ha surgido demanda por las alas alcistas (opciones call), esperando una ruptura significativa al alza desde los niveles actuales, mientras que las alas bajistas (opciones put) siguen recibiendo soporte debido a la presión evidente mostrada por el mercado durante los eventos de caída previos.
¡Les deseamos una excelente semana de trading!

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
A pesar de la caída en los precios del petróleo y del tono dovish de los altos cargos de la Reserva Federal, los rendimientos de los bonos del Tesoro estadounidense siguen subiendo.
La ola de ventas de bonos del Tesoro de EE.UU. continúa expandiéndose, con el rendimiento a 30 años alcanzando un máximo de 24 años en 5,621% y el rendimiento a 10 años llegando a su punto más alto desde 2002. Ni la caída en los precios del petróleo ni las señales dovish han logrado frenar esta tendencia, con las tasas de interés a largo plazo manteniendo su propio rumbo. Los altos rendimientos están remodelando la estructura de las acciones estadounidenses; cuando la narrativa de la IA se convierte en el último pilar del mercado, cualquier grieta puede desencadenar una cadena de turbulencias.
La mesa de operaciones de JPMorgan, considerada "la más precisa de los últimos dos años", se vuelve alcista.
La lógica de soporte abarca cinco pilares: expectativas macroeconómicas superiores, resiliencia del consumidor, expectativas de ganancias bajas, estabilización de los rendimientos y mejora técnica. Desde el último cambio de tendencia el 31 de agosto, el trade largo en Nasdaq 100 y corto en Russell 2000 acumuló un alza superior al 8%; esta vez, el giro hacia una postura más alcista es aún más convincente. En cuanto a estrategia, la tecnología sigue siendo el eje central de la posición larga, pero la herramienta de cobertura cambia de las posiciones cortas en RTY a derivados, a la vez que se indica que persiste el riesgo de un aumento de tasas a largo plazo.

Cuatro factores positivos impulsan el mercado y el precio internacional del petróleo cae
Precios de las criptos
Más


