
¿Es que Strategy ya no está "comprando como loco" la razón de esta caída de bitcoin?

Los ETF de bitcoin al contado, que durante mucho tiempo fueron considerados como “absorbentes automáticos del nuevo suministro”, también están mostrando señales similares de debilidad.
Autor original: Oluwapelumi Adejumo, Crypto Slate
Traducción original: Luffy, Foresight News
Durante la mayor parte de 2025, el soporte de Bitcoin parecía inquebrantable gracias a una inesperada alianza entre los tesoros corporativos de activos digitales (DAT) y los fondos cotizados en bolsa (ETF), que juntos formaron la base de apoyo.
Las empresas compraron Bitcoin emitiendo acciones y bonos convertibles, mientras que los flujos de capital hacia los ETF absorbieron silenciosamente la nueva oferta. Ambos construyeron una base de demanda sólida, ayudando a Bitcoin a resistir la presión de un entorno financiero más estricto.
Ahora, esa base comienza a debilitarse.
El 3 de noviembre, Charles Edwards, fundador de Capriole Investments, publicó en X que su perspectiva alcista se había debilitado a medida que las instituciones desaceleraban su ritmo de acumulación.
Señaló: “Por primera vez en siete meses, la compra neta institucional cayó por debajo de la oferta diaria de minería, lo cual no es una buena señal.”
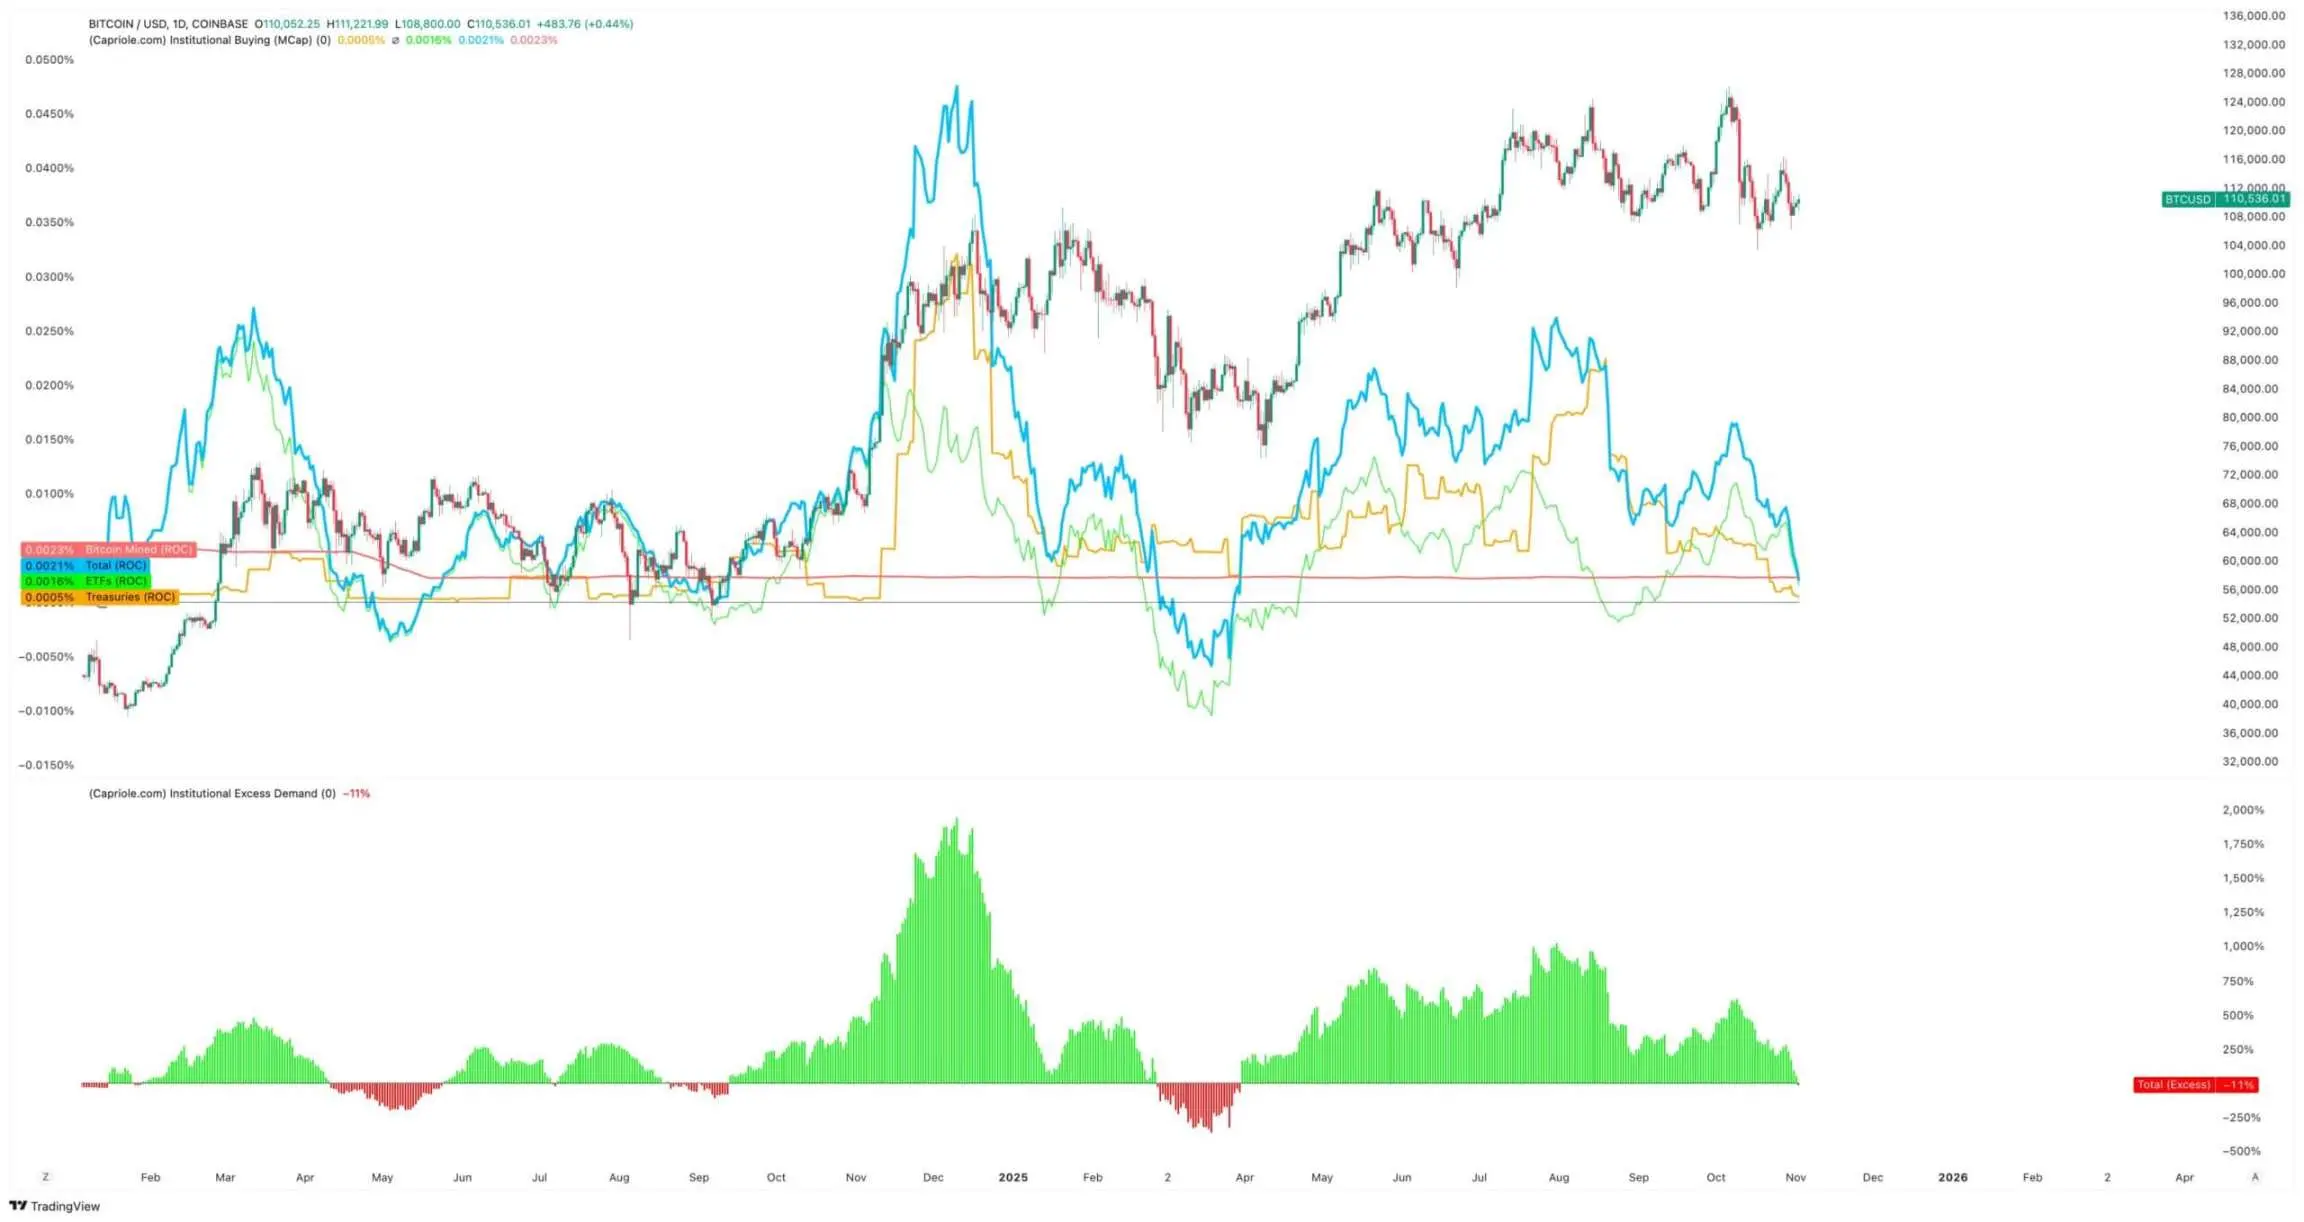
Volumen de compra institucional de Bitcoin, fuente: Capriole Investments
Edwards indicó que, incluso si otros activos superan a Bitcoin, este indicador sigue siendo la razón clave de su optimismo.
Pero actualmente, alrededor de 188 tesoros corporativos mantienen posiciones significativas en Bitcoin, y muchas de estas empresas tienen modelos de negocio bastante simples fuera de su exposición a Bitcoin.
Desaceleración en la acumulación de tesoros de Bitcoin
Ninguna empresa representa mejor las operaciones corporativas con Bitcoin que MicroStrategy, que recientemente cambió su nombre a “Strategy”.
Esta empresa, liderada por Michael Saylor, se ha transformado en un tesoro corporativo de Bitcoin y actualmente posee más de 674,000 bitcoins, consolidándose como el mayor tenedor corporativo individual del mundo.
Sin embargo, su ritmo de compra se ha desacelerado considerablemente en los últimos meses.
Strategy solo sumó alrededor de 43,000 bitcoins en el tercer trimestre, la cifra trimestral más baja del año. Considerando que durante este periodo algunas compras fueron de apenas unos cientos de bitcoins, este número no sorprende.
El analista de CryptoQuant, J.A. Maarturn, explicó que la desaceleración podría estar relacionada con la caída del valor neto de los activos (NAV) de Strategy.
Comentó que los inversores solían pagar una alta “prima NAV” por cada dólar de Bitcoin en el balance de Strategy, lo que en la práctica permitía a los accionistas beneficiarse del alza de Bitcoin mediante apalancamiento. Pero desde mediados de año, esa prima se ha reducido drásticamente.
Con la disminución de la prima de valoración, emitir nuevas acciones para comprar Bitcoin ya no genera un valor agregado significativo, por lo que el incentivo para financiar nuevas compras corporativas también cae.
Maarturn señaló: “La dificultad para financiar ha aumentado y la prima por emisión de acciones cayó del 208% al 4%.”
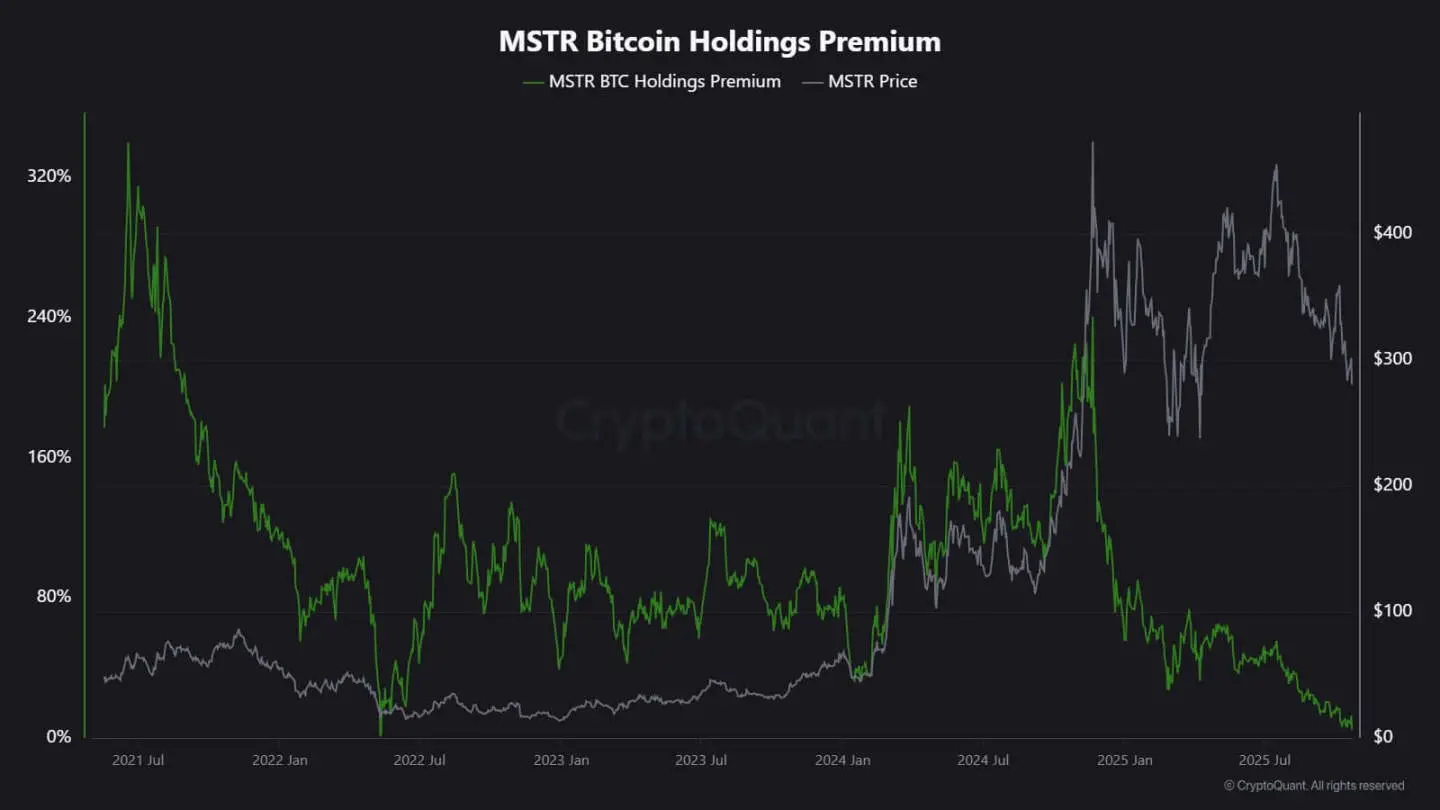
Prima de las acciones de Strategy, fuente: CryptoQuant
Al mismo tiempo, la tendencia de desaceleración en la acumulación no se limita solo a Strategy.
La empresa japonesa Metaplanet, que cotiza en Tokio, imitó el modelo de esta pionera estadounidense, pero tras una fuerte caída en su precio de acciones, actualmente cotiza por debajo del valor de mercado de sus tenencias de Bitcoin.
Como respuesta, la empresa aprobó un plan de recompra de acciones y lanzó nuevas directrices de financiamiento para expandir su tesoro de Bitcoin. Esta medida demuestra la confianza en su balance, pero también resalta el enfriamiento del entusiasmo de los inversores por el modelo de negocio de “tesoro cripto”.
De hecho, la desaceleración en la acumulación de tesoros de Bitcoin ya ha llevado a algunas fusiones corporativas.
El mes pasado, la gestora de activos Strive anunció la adquisición de la pequeña empresa de tesoro de Bitcoin Semler Scientific. Tras la fusión, estas empresas poseerán cerca de 11,000 bitcoins.
Estos casos reflejan restricciones estructurales, no una pérdida de convicción. Cuando la emisión de acciones o bonos convertibles ya no obtiene una prima en el mercado, los flujos de capital se agotan y la acumulación corporativa naturalmente se desacelera.
¿Cómo fluyen los fondos hacia los ETF?
Los ETF de Bitcoin al contado, considerados durante mucho tiempo como “absorbedores automáticos de nueva oferta”, también muestran signos similares de debilidad.
Durante la mayor parte de 2025, estos instrumentos financieros dominaron la demanda neta, con las suscripciones superando consistentemente los rescates, especialmente cuando Bitcoin alcanzó máximos históricos.
Pero hacia finales de octubre, los flujos de capital se volvieron inestables. Cambios en las expectativas de tasas de interés llevaron a los gestores de portafolios a ajustar posiciones y a los departamentos de riesgo a reducir exposición, resultando en semanas con flujos negativos. Esta volatilidad marca una nueva etapa de comportamiento para los ETF de Bitcoin.
El entorno macroeconómico se ha endurecido, las esperanzas de recortes rápidos de tasas se han desvanecido y las condiciones de liquidez se han enfriado. Aun así, la demanda de exposición a Bitcoin sigue siendo fuerte, aunque ha pasado de “flujos constantes” a “flujos intermitentes”.
Los datos de SoSoValue ilustran claramente este cambio. En las dos primeras semanas de octubre, los productos de inversión en criptoactivos atrajeron casi 6,000 millones de dólares en flujos; pero al final del mes, con rescates que superaron los 2,000 millones de dólares, parte de esos ingresos se evaporó.
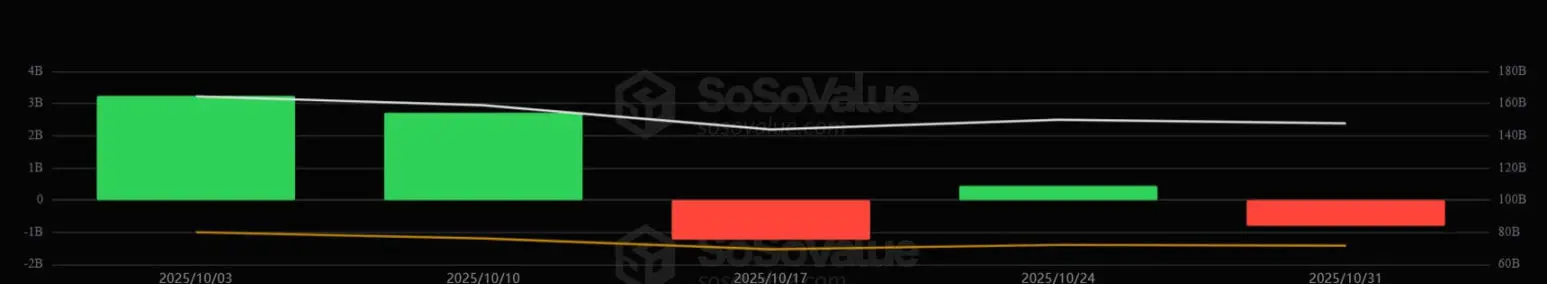
Flujos semanales de fondos de ETF de Bitcoin, fuente: SoSoValue
Este patrón indica que los ETF de Bitcoin se han convertido en un verdadero mercado bidireccional. Siguen ofreciendo una liquidez profunda y acceso institucional, pero ya no son herramientas unidireccionales de acumulación.
Cuando las señales macroeconómicas fluctúan, la velocidad de salida de los inversores en ETF puede ser tan rápida como la de entrada.
Impacto en el mercado de Bitcoin
Este cambio no significa necesariamente que Bitcoin vaya a caer, pero sí anticipa una mayor volatilidad. A medida que disminuye la capacidad de absorción de empresas y ETF, el precio de Bitcoin será cada vez más influenciado por traders de corto plazo y el sentimiento macroeconómico.
Edwards considera que, en este contexto, nuevos catalizadores —como una política monetaria más laxa, claridad regulatoria o un retorno del apetito por el riesgo en los mercados bursátiles— podrían reavivar la demanda institucional.
Pero por ahora, los compradores marginales son más cautelosos, haciendo que la formación de precios sea más sensible a los ciclos globales de liquidez.
El impacto se refleja principalmente en dos aspectos:
Primero, la compra estructural que antes actuaba como soporte se está debilitando. En períodos de menor absorción, la volatilidad intradía puede aumentar debido a la falta de compradores estables que amortigüen las fluctuaciones. El halving de abril de 2024 redujo mecánicamente la nueva oferta, pero sin demanda sostenida, la escasez por sí sola no garantiza subas de precios.
Segundo, las características de correlación de Bitcoin están cambiando. Con la desaceleración en la acumulación en balances corporativos, el activo podría volver a fluctuar siguiendo los ciclos generales de liquidez. Periodos de tasas reales en alza y fortaleza del dólar pueden presionar el precio, mientras que un entorno laxo podría devolverle su liderazgo en mercados de riesgo.
En esencia, Bitcoin está reingresando a una fase de reflejo macroeconómico, comportándose más como un activo de alto beta que como oro digital.
Al mismo tiempo, esto no niega la narrativa de largo plazo de Bitcoin como un activo escaso y programable. Por el contrario, refleja la creciente influencia de la dinámica institucional: estas instituciones protegieron a Bitcoin de la volatilidad impulsada por minoristas, pero ahora, los mismos mecanismos que lo llevaron a los portafolios mainstream lo vinculan más estrechamente a los mercados de capital.
Los próximos meses pondrán a prueba si Bitcoin puede mantener su función de reserva de valor sin flujos automáticos de empresas y ETF.
Si la historia sirve de guía, Bitcoin suele adaptarse. Cuando un canal de demanda se desacelera, otro emerge: puede venir de reservas nacionales, integración fintech o el regreso de minoristas durante ciclos macroeconómicos expansivos.
Enlace al artículo original
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Apple (AAPL.US) se asocia con LG para entrar en el mercado de hogares inteligentes: timbres, termostatos, cámaras y otros accesorios llevarán la marca LG.
Según personas familiarizadas con el tema, Apple está a punto de ampliar su presencia en el mercado de dispositivos para el hogar inteligente, incluyendo timbres, termostatos y otros accesorios, y estos productos serán desarrollados en conjunto por Apple y LG Electronics a través de una forma de colaboración poco habitual.
Revisión de ROI: para el Tesoro liderado por Trump, la "cola" de la subasta es la parte más complicada, según McKeever
Repetido, el contenido del texto no se modificó. Jamie McGeever, Reuters, Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro estadounidense deberían ser rutinarias, predecibles y carentes de valor informativo. Pero estos tiempos no son ordinarios: el gobierno de Trump se enfrenta ahora al riesgo de que una débil venta de bonos del Tesoro se convierta en noticia principal. El Departamento del Tesoro planea emitir cerca de 120 mil millones de dólares en bonos esta semana, siendo la primera emisión en dos semanas que incluye algo más que letras a corto plazo: el martes, 58 mil millones de dólares en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Normalmente, estas subastas serían insignificantes, pero tras una debilidad inusual en las subastas del 22 al 24 de septiembre, han aumentado la atención, especialmente la subasta del 23 de septiembre de bonos a cinco años, la cual provocó el mayor aumento en los rendimientos de bonos desde abril del año pasado. Desde entonces, los rendimientos no sólo no se han calmado, sino que han escalado a máximos de décadas en la mayoría de los plazos. Vale aclarar que la posibilidad de “fracaso” en una subasta de bonos del Tesoro de EE.UU. es prácticamente nula. Los operadores primarios —las 26 entidades y bancos aprobados actualmente por la Reserva Federal de Nueva York para operar mercado de bonos en Wall Street— participan siempre, cumpliendo el rol de aseguradores de venta y garantizando el funcionamiento estable de un mercado de bonos del Tesoro valorado en 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite la continuidad de todo el sistema financiero global. Miles de millones de dólares en deuda, activos y productos derivados toman como referencia los bonos del Tesoro, que además sirven como colateral para lubricar los mercados financieros de EE.UU. y el mundo, incluyendo repos, préstamos interbancarios y financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero global, siempre habrá compradores en las subastas. El interrogante, como siempre, es a qué precio. Actualmente, el costo de endeudamiento en el mercado secundario está en niveles máximos desde mediados de los 2000, por lo que es razonable pensar que el Tesoro pagará tasas igualmente elevadas en el mercado primario. Pero como mostraron las últimas subastas, siempre existe la posibilidad de sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de bonos a cinco años por 70 mil millones de dólares del 23 de septiembre fue la más inquietante en años. La demanda —medida en "relación de cobertura de la puja"— fue la más baja en nueve años. El Tesoro los vendió finalmente con un rendimiento de 5,033%, 3 puntos básicos por encima del rendimiento del mercado al cierre de ofertas. Tres puntos básicos pueden no sonar mucho, pero en una subasta de bonos a cinco años es sumamente inusual. Es el mayor “tail” desde junio de 2022. Analistas de JP Morgan señalan que para ver otro “tail” de 3 puntos básicos en bonos a cinco años hay que remontarse a 2011, cuando la crisis del techo de deuda llevó a una rebaja de la calificación de EE.UU. en agosto de ese año. Hoy, preocupaciones por la difícil situación fiscal americana elevan los costos de endeudamiento a largo plazo. Así, el mercado anticipa que el gobierno de Trump trasladará el enfoque de financiamiento del Tesoro hacia el corto y mediano plazo de la curva de rendimientos, donde el costo es menor. Por eso la subasta de bonos a cinco años de hace dos semanas provocó tanto temor. Un “tail” de tres puntos básicos es común en bonos a largo plazo, pero inusual en el “medio” de la curva de rendimientos. Si el Tesoro debe pagar más para vender esos bonos, entonces Houston, tenemos un problema. Una “cola” alta en la subasta puede deberse a diversos factores, incluyendo volatilidad del mercado ese día o preocupaciones más profundas —que con el tiempo pueden erosionar la demanda— y suele ser difícil distinguir entre esas dinámicas porque no son excluyentes. Desde una perspectiva más optimista, esa inquietud aún no se ha trasladado a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos de deuda a 3 y 10 años subieron unos 50 puntos básicos desde la última subasta hace un mes, situándose en 4,96% y 5,32% respectivamente. Los bonos a 30 años subieron unos 35 puntos básicos, a 5,65%. Ese nivel debería ser suficientemente alto para atraer demanda vigorosa y asegurar ventas exitosas, ¿verdad? Probablemente sí. Pero si surgen sorpresas, la volatilidad e incertidumbre pueden contagiar todo el mercado. Los inversores estarán observando el desarrollo como… águilas. (La opinión expresada es del autor y columnista de Reuters.) ¿Te gustó esta columna? Visitá "Reuters Open Interest", tu nueva fuente indispensable de comentarios sobre finanzas globales. Seguinos en LinkedI
¿Cancelar los bonos del Tesoro estadounidense a 20 años puede resultar contraproducente? BNP Paribas advierte sobre el riesgo de ventas masivas en el mercado y mantiene la previsión de que el rendimiento de los bonos a 30 años aumente al 5,8%.
BNP Paribas advirtió que la secretaria del Tesoro de Estados Unidos, Janet Yellen, debería resistirse a los llamados para cancelar la emisión de bonos del Tesoro a 20 años, ya que esta medida, que aparentemente busca reducir el costo de financiamiento a largo plazo, podría resultar contraproducente: no solo sería difícil mantener bajos los rendimientos de los bonos del Tesoro, sino que también podría aumentar los costos de endeudamiento y debilitar la liquidez del mercado.
Precios de las criptos
Más


