
Perspectiva macroeconómica: la "niebla de guerra" de Powell y los "Juegos del Hambre" financieros

El nuevo régimen de políticas presenta tres características: visibilidad limitada, confianza frágil y distorsiones impulsadas por la liquidez.
Título original del artículo: "Conduciendo en la niebla" y los Juegos del Hambre financieros
Autor original del artículo: arndxt, Analista Cripto
Traducción del artículo original: Doraemon, Odaily
Una corrección significativa coincide con el ciclo de Expansión Cuantitativa (QE, por sus siglas en inglés), cuando la Reserva Federal extiende intencionalmente la fecha de vencimiento de sus activos para reducir los rendimientos a largo plazo (esta operación se conoce como "Operation Twist" y QE2/QE3).
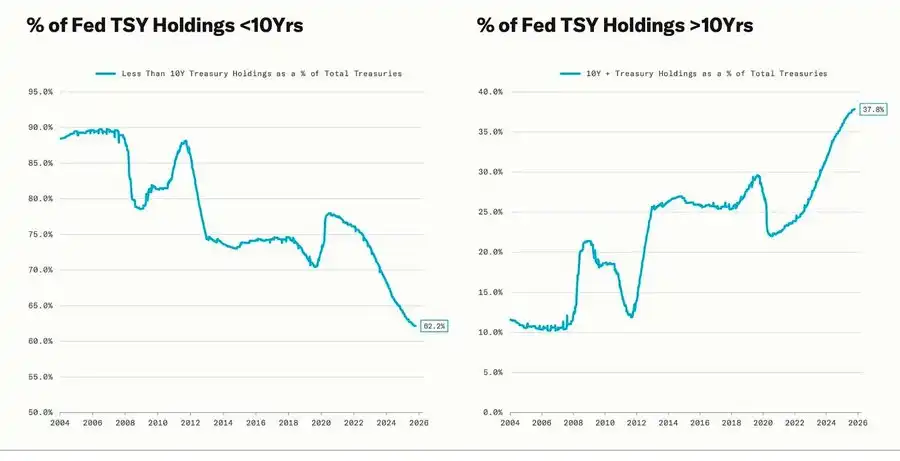
La metáfora de Powell de "Conduciendo en la niebla" ya no se limita a la propia Reserva Federal, sino que se ha convertido en un reflejo de la economía global actual. Ya sean responsables de políticas, empresas o inversores, todos avanzan a tientas en un entorno con falta de visibilidad clara, confiando únicamente en reflejos de liquidez y mecanismos de incentivos a corto plazo.
El nuevo régimen de políticas exhibe tres características: visibilidad limitada, confianza frágil y distorsión impulsada por la liquidez.
El "recorte de tasas agresivo" de la Fed
Este recorte de tasas de 25 puntos básicos, de estilo "gestión de riesgos", ha llevado el rango de tasas a 3,75%–4,00%, siendo más una "reserva de opciones" que una relajación.
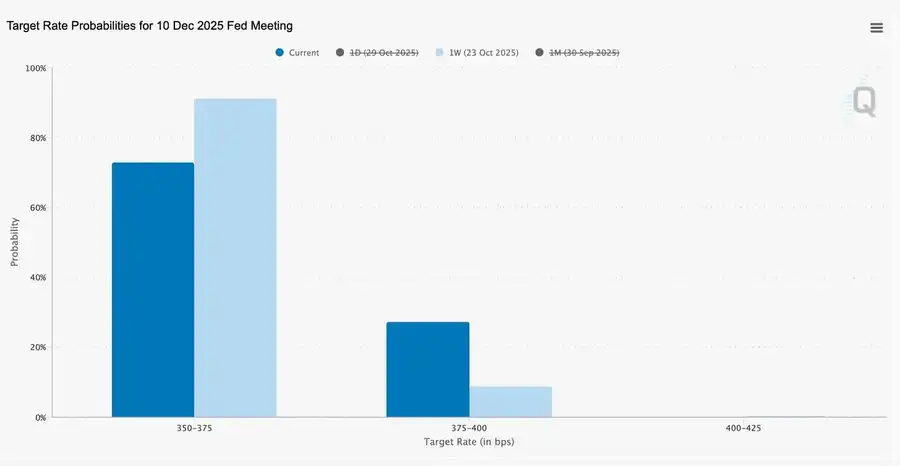
Dada la existencia de dos visiones completamente opuestas, Powell envió una señal clara al mercado: "Reducir la velocidad—la visibilidad ha desaparecido."
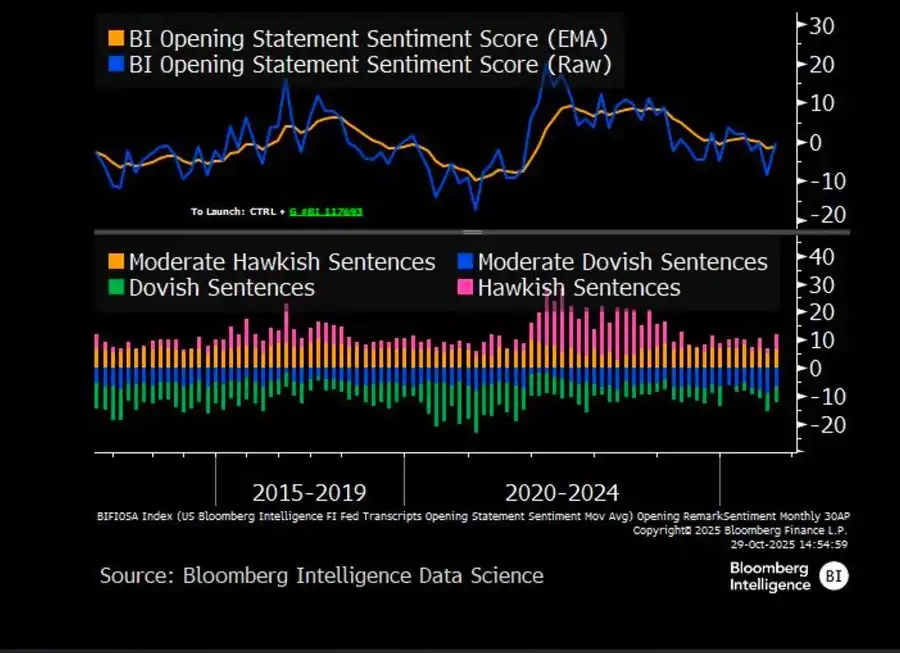
Debido al apagón de datos causado por el cierre del gobierno, la Fed estaba casi "volando a ciegas". La insinuación de Powell a los operadores fue muy clara: Aún es incierto si la tasa podrá anunciarse en diciembre. Las expectativas de recorte de tasas retroceden rápidamente, la curva de tasas a corto plazo se aplana y el mercado está asimilando el cambio de "impulsado por datos" a una cautela de "falta de datos".
2025: Los "Juegos del Hambre" de la liquidez
Las reiteradas medidas de intervención del banco central han institucionalizado el comportamiento especulativo. Ahora, lo que determina el rendimiento de los activos no es la productividad sino la propia liquidez: esta estructura ha llevado a una expansión continua de las valoraciones mientras el crédito en la economía real se debilita.
La discusión se extiende aún más hacia una mirada sobria al sistema financiero actual: concentración pasiva, reflexividad algorítmica, frenesí de opciones minoristas—
· El capital pasivo y las estrategias cuantitativas dominan la liquidez, con la volatilidad determinada por las posiciones y no por los fundamentos.
· El frenesí de compra de opciones call minoristas y el Gamma squeeze en el "sector Meme" crean un impulso sintético de precios, mientras que los fondos institucionales se concentran en los líderes de mercado cada vez más reducidos.
· El autor se refiere a este fenómeno como los "Juegos del Hambre financieros": un sistema moldeado por la desigualdad estructural y la reflexividad de las políticas, que obliga a los pequeños inversores a una supervivencia especulativa.
Perspectivas para 2026: El auge y los riesgos del gasto de capital
La ola de inversiones en IA está llevando a las "Big Tech" a una fase de industrialización post-ciclo—actualmente impulsada por la liquidez, pero enfrentando riesgos sensibles al apalancamiento en el futuro.
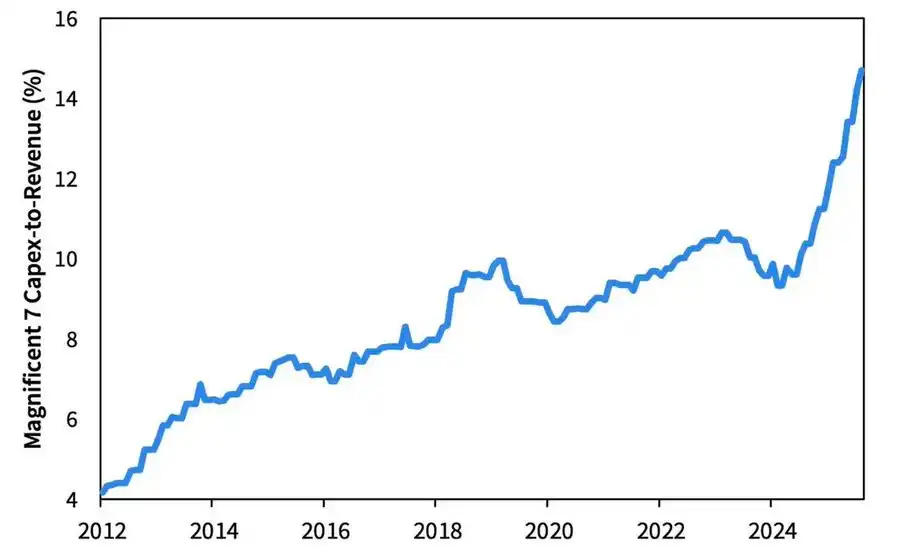

Las ganancias corporativas siguen siendo sólidas, pero la lógica subyacente está cambiando: la antigua "máquina de efectivo ligera en activos" está pasando a ser un actor de infraestructura de capital pesado.
· La expansión de la IA y los centros de datos, inicialmente dependiente del flujo de caja, ahora recurre a financiamiento de deuda en niveles récord—como la emisión de bonos de Meta por 250 mil millones de dólares, sobresuscrita.
· Este cambio implica presión sobre los márgenes, aumento de la depreciación, mayores riesgos de refinanciación—preparando el terreno para el giro del próximo ciclo crediticio.

Comentario estructural: Confianza, distribución y bucle de políticas
Desde el tono cauteloso de Powell hasta las reflexiones finales, un tema claro recorre todo el texto:
Centralización del poder y erosión de la confianza.
Cada rescate de políticas casi siempre ha fortalecido a los mayores participantes del mercado, concentrando aún más la riqueza y debilitando continuamente la integridad del mercado. Las acciones coordinadas de la Reserva Federal y el Tesoro—desde el endurecimiento cuantitativo (QT) hasta las compras de bonos del Tesoro a corto plazo (Bill)—han exacerbado esta tendencia:
Abundancia de liquidez en la cima de la pirámide, mientras que los hogares comunes luchan por sobrevivir con salarios estancados y deudas crecientes.
El riesgo macro más central hoy ya no es la inflación, sino la fatiga institucional. Mientras que el mercado parece prosperar en la superficie, la confianza en la "justicia y transparencia" se está erosionando—esta es la verdadera vulnerabilidad sistémica de la década de 2020.
Perspectivas macro | Actualización del 2 de noviembre de 2025
Esta edición cubre lo siguiente:
· Eventos macro de la semana
· Heatmap de Bitcoin
· Panorama de mercado
· Indicadores económicos clave
Eventos macro de la semana
Semana pasada
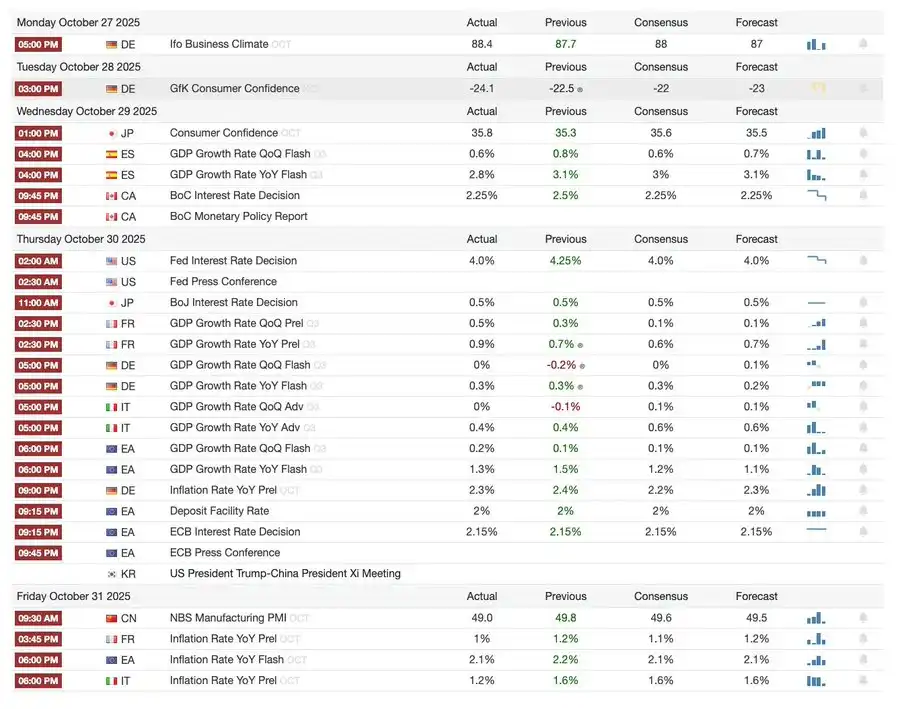
Próxima semana


Heatmap de Bitcoin
Eventos de mercado y actualizaciones institucionales
· Mt. Gox extiende el plazo de reembolso hasta 2026, con aproximadamente 4 mil millones de dólares en Bitcoin aún congelados.
· Bitwise Solana ETF logra un récord de 3.389 mil millones de dólares en activos bajo gestión en su primera semana, a pesar de que la aprobación de la SEC aún está pendiente.
· ConsenSys planea una IPO en 2026, con JPMorgan y Goldman Sachs como suscriptores, apuntando a una valoración de 7 mil millones de dólares.
· Trump Media Group lanza Truth Predict—el primer mercado de predicción en colaboración con una plataforma de redes sociales y Crypto.com.
Actualizaciones de infraestructura financiera y de pagos
· Mastercard adquiere la startup de infraestructura cripto Zerohash por hasta 2 mil millones de dólares.
· Western Union planea lanzar la stablecoin USDPT en Solana en 2026 y ha registrado la marca WUUSD.
· Citibank se asocia con Coinbase para lanzar una red de pagos con stablecoins de grado institucional 24/7.
· Circle lanza la Arc Testnet, atrayendo a más de 100 instituciones, incluyendo BlackRock y Visa.
Expansión de ecosistemas y plataformas
· MetaMask introduce cuentas multichain, soportando EVM, Solana y próximamente integración con Bitcoin.
Desarrollos globales y regionales
· Kirguistán lanza una stablecoin colateralizada con BNB; mientras tanto, Trump indulta a CZ, allanando el camino para el regreso de Binance al mercado estadounidense.
· Estados Unidos registra una entrada de 199,2 millones de dólares en un ETF spot de SOL (excluyendo capital semilla).
· Japón introduce una stablecoin yen totalmente conforme, JPYC, con el objetivo de alcanzar una circulación de 65–70 mil millones de dólares para 2028.
· Ant Group registra la marca "ANTCOIN" y vuelve silenciosamente a la carrera de stablecoins en Hong Kong.
· Caídas en los servicios en la nube de AWS y Microsoft causan turbulencias en el mercado, con declaraciones contradictorias de ambas partes.
· La blockchain Kinexys de JPMorgan facilita la primera transacción de tokenización de fondos de capital privado, impulsando la adopción institucional.
· Tether se convierte en uno de los principales tenedores de bonos del Tesoro de EE.UU., con tenencias que alcanzan los 135 mil millones de dólares y rendimientos anualizados superiores a 10 mil millones de dólares.
· Metaplanet inicia un programa de recompra de acciones para abordar la disminución de activos netos.
· El comercio de activos de privacidad se calienta, con el precio de ZEC superando su máximo de 2021 pero quedando rezagado frente a DASH en ganancias semanales.
· Sharplink despliega 200 millones de dólares en ETH en Linea para obtener rendimientos DeFi.
· A medida que las apuestas deportivas ganan popularidad, Polymarket planea lanzar oficialmente su producto en EE.UU. a finales de noviembre.
· Securitize anunció que saldrá a bolsa mediante una fusión SPAC de 1,25 mil millones de dólares.
· Visa añadió soporte para cuatro stablecoins y cuatro blockchains para pagos.
· 21Shares presentó una solicitud para un Hyperliquid ETF, con más fondos cripto ingresando al mercado.
· KRWQ se convirtió en la primera stablecoin de won coreano emitida en la cadena Base.
Panorama de mercado
La economía global está pasando del riesgo de inflación al riesgo de confianza—la estabilidad futura dependerá de la claridad de las políticas más que de la liquidez.
La política monetaria global está entrando en una fase de baja visibilidad. En EE.UU., el FOMC recortó tasas en 25 puntos básicos a 3,75%–4,00%, revelando crecientes divisiones internas. Powell insinuó que futuros alivios adicionales "no están garantizados". Los cierres de gobierno en curso impiden que los responsables de políticas accedan a datos clave, exacerbando los riesgos de errores de juicio. La confianza del consumidor debilitada y un mercado inmobiliario en desaceleración indican que el sentimiento del mercado, más que las medidas de estímulo, está definiendo el camino hacia un "aterrizaje suave" económico.
En los países del G10: el Banco de Canadá completó su último recorte de tasas, el Banco Central Europeo mantuvo las tasas en 2,00% y el Banco de Japón hizo una pausa cautelosa. El desafío común para todos es cómo frenar el crecimiento económico en medio de una inflación persistente en el sector servicios. Mientras tanto, el PMI de China volvió a territorio de contracción, mostrando una recuperación débil, demanda privada lenta y fatiga de políticas.
Además de los riesgos políticos, el cierre del gobierno de EE.UU. amenaza el funcionamiento normal de los programas de bienestar y puede retrasar la publicación de datos clave, debilitando la confianza en la gestión fiscal. El mercado de bonos ha comenzado a asimilar expectativas de caída de rendimientos y desaceleración del crecimiento económico, pero el verdadero riesgo radica en la ruptura de los mecanismos de retroalimentación institucional—donde los retrasos en los datos, la vacilación política y la disminución de la confianza pública se entrelazan, llevando finalmente a una crisis.
Indicadores económicos clave
Inflación en EE.UU.: Rebote moderado, camino más claro
El rebote inflacionario es principalmente impulsado por la oferta y no por la demanda. Las presiones centrales permanecen bajo control y el debilitamiento del empleo le da a la Fed margen para seguir recortando tasas sin provocar un repunte inflacionario.
· Inflación de septiembre: 3,0% interanual, 0,3% mensual, la más rápida desde enero de este año pero aún por debajo de las expectativas, reforzando la narrativa de "aterrizaje suave".
· El IPC subyacente, excluyendo alimentos y energía, subió un 3,0% interanual y un 0,2% mensual, indicando estabilidad de precios en el núcleo.
· Los precios de los alimentos aumentaron un 2,7%, con los precios de la carne subiendo un 8,5%, impactados por la escasez de mano de obra agrícola debido a restricciones migratorias.
· Aumento significativo en los costos de servicios públicos: la electricidad subió un 5,1%, el gas natural un 11,7%, impulsados principalmente por el consumo energético de los centros de datos de IA—un nuevo motor inflacionario.
· La inflación del sector servicios cayó al 3,6%, el nivel más bajo desde 2021, indicando un mercado laboral enfriándose que alivia las presiones salariales.
· La respuesta del mercado fue positiva: suba de acciones, futuros de tasas de interés fortaleciendo expectativas de recorte y rendimientos de bonos estables en general.
Demografía de EE.UU.: Punto de inflexión crítico
La migración neta se ha vuelto negativa, planteando desafíos al crecimiento económico, la oferta laboral y la capacidad de innovación.
EE.UU. podría ver su primera disminución poblacional en un siglo. Si bien la tasa de natalidad aún supera la de mortalidad, la migración neta negativa compensa el aumento proyectado de 3 millones de personas para 2024. EE.UU. enfrenta una reversión demográfica no impulsada por la caída de la natalidad, sino por una fuerte caída en la inmigración debido a políticas. Los impactos a corto plazo incluyen escasez de mano de obra y aumento de salarios, mientras que los riesgos a largo plazo se centran en la presión fiscal y la desaceleración de la innovación. A menos que esta tendencia se revierta, EE.UU. podría seguir el camino de Japón hacia el envejecimiento—desaceleración del crecimiento económico, aumento de costos y desafíos estructurales de productividad.
Según proyecciones de AEI, la migración neta en 2025 es de -525.000 personas, el primer valor negativo en la historia moderna.
· Datos del Pew Research Center muestran una disminución de 1,5 millones de población nacida en el extranjero en la primera mitad de 2025, principalmente por deportaciones y salidas voluntarias.
· Estancamiento en el crecimiento de la fuerza laboral, con industrias como agricultura, construcción y salud enfrentando importantes escaseces y presiones salariales.
· El 28% de los jóvenes estadounidenses son inmigrantes o hijos de inmigrantes; si la inmigración se redujera a cero, la población menor de 18 años podría disminuir un 14% para 2035, agravando las cargas de pensiones y salud.
· El 27% de los médicos y el 22% de los asistentes de enfermería son inmigrantes; si la oferta disminuye, la industria de la salud podría acelerar la automatización y robotización.
· Riesgo de innovación: los inmigrantes han contribuido con el 38% de los Premios Nobel y alrededor del 50% de las startups valoradas en mil millones de dólares; si la tendencia se revierte, el motor de innovación de EE.UU. sufrirá.
Recuperación de exportaciones de Japón: Resiliencia ante la incertidumbre arancelaria
A pesar del lastre de los aranceles estadounidenses, las exportaciones de Japón han experimentado un repunte. Las exportaciones en septiembre crecieron un 4,2% interanual, marcando el primer crecimiento positivo desde abril, impulsado principalmente por la renovada demanda de Asia y Europa.
Tras meses de contracción, las exportaciones de Japón han vuelto a crecer, con un aumento interanual del 4,2% en septiembre, el mayor desde marzo. Este repunte subraya que, a pesar de las nuevas tensiones comerciales con EE.UU., la demanda regional sigue siendo robusta y las cadenas de suministro se han ajustado en consecuencia.
El desempeño comercial de Japón indica que, a pesar de los aranceles estadounidenses sobre automóviles (una categoría clave de exportación), la demanda externa de Asia y Europa ha comenzado a estabilizarse. El aumento de las importaciones, por otro lado, sugiere una modesta recuperación interna impulsada por un yen más débil y ciclos de reposición de inventarios.
Perspectivas:
· Se espera que la recuperación de las exportaciones se acelere gradualmente con la normalización de las cadenas de suministro internas de Asia y los precios de la energía
· El proteccionismo estadounidense persistente sigue siendo un obstáculo clave para mantener el impulso exportador hasta 2026
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Apple (AAPL.US) se asocia con LG para entrar en el mercado de hogares inteligentes: timbres, termostatos, cámaras y otros accesorios llevarán la marca LG.
Según personas familiarizadas con el tema, Apple está a punto de ampliar su presencia en el mercado de dispositivos para el hogar inteligente, incluyendo timbres, termostatos y otros accesorios, y estos productos serán desarrollados en conjunto por Apple y LG Electronics a través de una forma de colaboración poco habitual.
Revisión de ROI: para el Tesoro liderado por Trump, la "cola" de la subasta es la parte más complicada, según McKeever
Repetido, el contenido del texto no se modificó. Jamie McGeever, Reuters, Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro estadounidense deberían ser rutinarias, predecibles y carentes de valor informativo. Pero estos tiempos no son ordinarios: el gobierno de Trump se enfrenta ahora al riesgo de que una débil venta de bonos del Tesoro se convierta en noticia principal. El Departamento del Tesoro planea emitir cerca de 120 mil millones de dólares en bonos esta semana, siendo la primera emisión en dos semanas que incluye algo más que letras a corto plazo: el martes, 58 mil millones de dólares en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Normalmente, estas subastas serían insignificantes, pero tras una debilidad inusual en las subastas del 22 al 24 de septiembre, han aumentado la atención, especialmente la subasta del 23 de septiembre de bonos a cinco años, la cual provocó el mayor aumento en los rendimientos de bonos desde abril del año pasado. Desde entonces, los rendimientos no sólo no se han calmado, sino que han escalado a máximos de décadas en la mayoría de los plazos. Vale aclarar que la posibilidad de “fracaso” en una subasta de bonos del Tesoro de EE.UU. es prácticamente nula. Los operadores primarios —las 26 entidades y bancos aprobados actualmente por la Reserva Federal de Nueva York para operar mercado de bonos en Wall Street— participan siempre, cumpliendo el rol de aseguradores de venta y garantizando el funcionamiento estable de un mercado de bonos del Tesoro valorado en 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite la continuidad de todo el sistema financiero global. Miles de millones de dólares en deuda, activos y productos derivados toman como referencia los bonos del Tesoro, que además sirven como colateral para lubricar los mercados financieros de EE.UU. y el mundo, incluyendo repos, préstamos interbancarios y financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero global, siempre habrá compradores en las subastas. El interrogante, como siempre, es a qué precio. Actualmente, el costo de endeudamiento en el mercado secundario está en niveles máximos desde mediados de los 2000, por lo que es razonable pensar que el Tesoro pagará tasas igualmente elevadas en el mercado primario. Pero como mostraron las últimas subastas, siempre existe la posibilidad de sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de bonos a cinco años por 70 mil millones de dólares del 23 de septiembre fue la más inquietante en años. La demanda —medida en "relación de cobertura de la puja"— fue la más baja en nueve años. El Tesoro los vendió finalmente con un rendimiento de 5,033%, 3 puntos básicos por encima del rendimiento del mercado al cierre de ofertas. Tres puntos básicos pueden no sonar mucho, pero en una subasta de bonos a cinco años es sumamente inusual. Es el mayor “tail” desde junio de 2022. Analistas de JP Morgan señalan que para ver otro “tail” de 3 puntos básicos en bonos a cinco años hay que remontarse a 2011, cuando la crisis del techo de deuda llevó a una rebaja de la calificación de EE.UU. en agosto de ese año. Hoy, preocupaciones por la difícil situación fiscal americana elevan los costos de endeudamiento a largo plazo. Así, el mercado anticipa que el gobierno de Trump trasladará el enfoque de financiamiento del Tesoro hacia el corto y mediano plazo de la curva de rendimientos, donde el costo es menor. Por eso la subasta de bonos a cinco años de hace dos semanas provocó tanto temor. Un “tail” de tres puntos básicos es común en bonos a largo plazo, pero inusual en el “medio” de la curva de rendimientos. Si el Tesoro debe pagar más para vender esos bonos, entonces Houston, tenemos un problema. Una “cola” alta en la subasta puede deberse a diversos factores, incluyendo volatilidad del mercado ese día o preocupaciones más profundas —que con el tiempo pueden erosionar la demanda— y suele ser difícil distinguir entre esas dinámicas porque no son excluyentes. Desde una perspectiva más optimista, esa inquietud aún no se ha trasladado a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos de deuda a 3 y 10 años subieron unos 50 puntos básicos desde la última subasta hace un mes, situándose en 4,96% y 5,32% respectivamente. Los bonos a 30 años subieron unos 35 puntos básicos, a 5,65%. Ese nivel debería ser suficientemente alto para atraer demanda vigorosa y asegurar ventas exitosas, ¿verdad? Probablemente sí. Pero si surgen sorpresas, la volatilidad e incertidumbre pueden contagiar todo el mercado. Los inversores estarán observando el desarrollo como… águilas. (La opinión expresada es del autor y columnista de Reuters.) ¿Te gustó esta columna? Visitá "Reuters Open Interest", tu nueva fuente indispensable de comentarios sobre finanzas globales. Seguinos en LinkedI
¿Cancelar los bonos del Tesoro estadounidense a 20 años puede resultar contraproducente? BNP Paribas advierte sobre el riesgo de ventas masivas en el mercado y mantiene la previsión de que el rendimiento de los bonos a 30 años aumente al 5,8%.
BNP Paribas advirtió que la secretaria del Tesoro de Estados Unidos, Janet Yellen, debería resistirse a los llamados para cancelar la emisión de bonos del Tesoro a 20 años, ya que esta medida, que aparentemente busca reducir el costo de financiamiento a largo plazo, podría resultar contraproducente: no solo sería difícil mantener bajos los rendimientos de los bonos del Tesoro, sino que también podría aumentar los costos de endeudamiento y debilitar la liquidez del mercado.
Precios de las criptos
Más


