
El mercado cripto se vuelve cauteloso mientras Bitcoin cae y el índice de miedo alcanza mínimos extremos

Un cambio brusco en el sentimiento ha invadido los activos cripto tras una semana de ventas, señales macroeconómicas más débiles y una liquidez menguante. Los mercados ahora se encuentran en una postura cautelosa, con el miedo en aumento mientras tokens de gran capitalización como Bitcoin retroceden hacia mínimos de varios meses.
En resumen
- Bitcoin cae a $96K mientras el miedo extremo domina los mercados, con los principales tokens retrocediendo y el sentimiento volviéndose marcadamente bajista.
- Analistas citan la toma de ganancias, la baja liquidez y la incertidumbre macroeconómica como los principales factores detrás de la debilidad generalizada en cripto.
- Las probabilidades de un recorte de tasas de la Fed rondan el 50% y los datos económicos retrasados aumentan la incertidumbre, reduciendo la convicción entre los traders cripto.
- Algunos inversores ven la corrección como un reinicio saludable, con una presión de venta estable que sugiere una digestión controlada del mercado.
El mercado cripto se debilita en todos los frentes con Bitcoin cayendo a $96K
El sentimiento en el mercado cripto se ha deteriorado significativamente, con el Fear & Greed Index cayendo a 10—un nivel considerado de “miedo extremo” y la lectura más baja desde fines de febrero. Los inversores están reaccionando a las pérdidas continuas en los principales tokens, especialmente la caída de Bitcoin a poco menos de $96,000. Esto marca la segunda vez este mes que Bitcoin cae por debajo del nivel de $100,000.
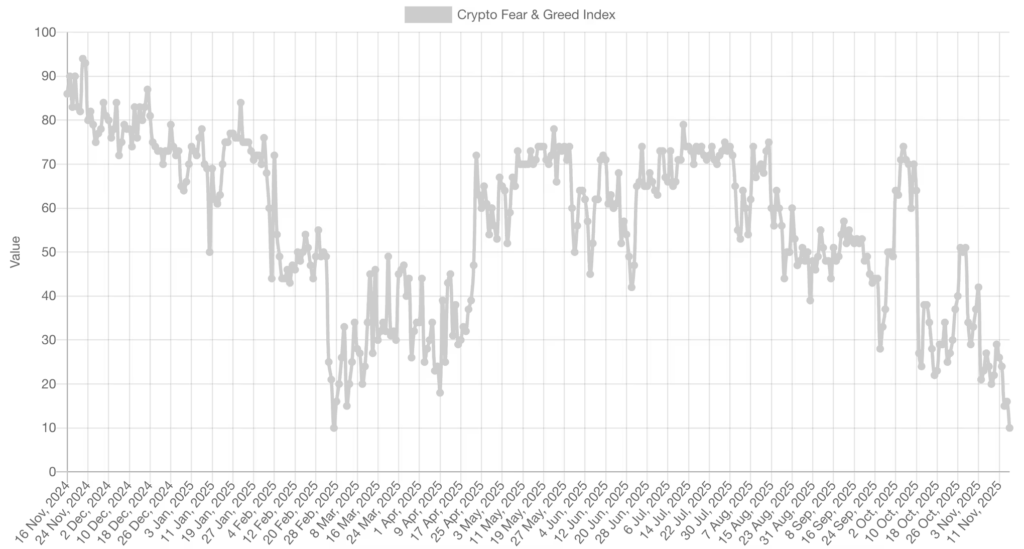
Bitcoin retrocedió más de un 5% en la última semana y ahora cotiza a $96,436, un nivel que no se veía desde principios de marzo. Los traders señalan que Bitcoin ha sido superado por el 65% de los 100 principales activos cripto en el último año y ahora cotiza por debajo de su media móvil simple de 200 días. El sentimiento de mercado en torno a Bitcoin sigue siendo firmemente bajista, en línea con la última lectura del índice de miedo.
Ethereum muestra un patrón similar, cotizando a $3,236 tras registrar pérdidas en el mes, la semana y el día. La debilidad general del mercado también se refleja en el CoinDesk 20 Index, que cayó aproximadamente un 5,8% durante la semana.
Los holders a largo plazo reducen posiciones mientras el mercado espera señales macro más claras
Los analistas atribuyen la caída actual a varias presiones superpuestas. Jake Kennis, Senior Research Analyst en Nansen, citó la toma de ganancias por parte de holders a largo plazo, salidas institucionales, incertidumbre macroeconómica y liquidaciones de posiciones apalancadas.
La venta masiva es una confluencia de toma de ganancias por parte de LTHs, salidas institucionales, incertidumbre macroeconómica y liquidaciones de posiciones largas apalancadas. Lo que está claro es que el mercado ha elegido temporalmente una dirección bajista tras un largo período de consolidación/rango.
Jake Kennis
El trading a mitad de semana reflejó un conjunto creciente de preocupaciones:
- La toma de ganancias aumentó tras el último fracaso de Bitcoin en recuperar el nivel de $100,000.
- Los flujos institucionales se debilitaron en medio de la incertidumbre continua sobre las tasas de interés.
- La liquidez se mantuvo baja en los principales exchanges tras el crash de octubre.
- Los traders reaccionaron a la reducción de las probabilidades de un recorte de tasas de la Reserva Federal en el corto plazo.
- Los datos económicos retrasados de la Casa Blanca aumentaron la incertidumbre en el mercado.
Las expectativas sobre las tasas han cambiado, con la herramienta FedWatch de CME situando ahora las probabilidades de un recorte de 25 puntos básicos en torno al 50%. Al mismo tiempo, los mercados de predicción como Kalshi y Polymarket muestran probabilidades similares. Con varios indicadores económicos clave potencialmente retrasados debido al reciente cierre del gobierno, los traders cuentan con menos señales macroeconómicas para guiar su posicionamiento.
Los problemas de liquidez siguen siendo un factor importante, ya que la profundidad del libro de órdenes aún no se ha recuperado del crash de octubre. Una menor liquidez puede magnificar los movimientos del mercado, dificultando que compradores y vendedores operen sin ajustes bruscos de precios.
Sin embargo, no todo el sentimiento es negativo, ya que algunos traders ven la reciente corrección como un reinicio necesario tras meses de movimientos laterales. Según ellos, los volúmenes estabilizados y la presión de venta constante son señales de que el mercado está absorbiendo las caídas en lugar de capitular. Varios niveles técnicos siguen vigentes y los grandes holders parecen estar esperando confirmaciones antes de abrir nuevas posiciones.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Apple (AAPL.US) se asocia con LG para entrar en el mercado de hogares inteligentes: timbres, termostatos, cámaras y otros accesorios llevarán la marca LG.
Según personas familiarizadas con el tema, Apple está a punto de ampliar su presencia en el mercado de dispositivos para el hogar inteligente, incluyendo timbres, termostatos y otros accesorios, y estos productos serán desarrollados en conjunto por Apple y LG Electronics a través de una forma de colaboración poco habitual.
Revisión de ROI: para el Tesoro liderado por Trump, la "cola" de la subasta es la parte más complicada, según McKeever
Repetido, el contenido del texto no se modificó. Jamie McGeever, Reuters, Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro estadounidense deberían ser rutinarias, predecibles y carentes de valor informativo. Pero estos tiempos no son ordinarios: el gobierno de Trump se enfrenta ahora al riesgo de que una débil venta de bonos del Tesoro se convierta en noticia principal. El Departamento del Tesoro planea emitir cerca de 120 mil millones de dólares en bonos esta semana, siendo la primera emisión en dos semanas que incluye algo más que letras a corto plazo: el martes, 58 mil millones de dólares en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Normalmente, estas subastas serían insignificantes, pero tras una debilidad inusual en las subastas del 22 al 24 de septiembre, han aumentado la atención, especialmente la subasta del 23 de septiembre de bonos a cinco años, la cual provocó el mayor aumento en los rendimientos de bonos desde abril del año pasado. Desde entonces, los rendimientos no sólo no se han calmado, sino que han escalado a máximos de décadas en la mayoría de los plazos. Vale aclarar que la posibilidad de “fracaso” en una subasta de bonos del Tesoro de EE.UU. es prácticamente nula. Los operadores primarios —las 26 entidades y bancos aprobados actualmente por la Reserva Federal de Nueva York para operar mercado de bonos en Wall Street— participan siempre, cumpliendo el rol de aseguradores de venta y garantizando el funcionamiento estable de un mercado de bonos del Tesoro valorado en 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite la continuidad de todo el sistema financiero global. Miles de millones de dólares en deuda, activos y productos derivados toman como referencia los bonos del Tesoro, que además sirven como colateral para lubricar los mercados financieros de EE.UU. y el mundo, incluyendo repos, préstamos interbancarios y financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero global, siempre habrá compradores en las subastas. El interrogante, como siempre, es a qué precio. Actualmente, el costo de endeudamiento en el mercado secundario está en niveles máximos desde mediados de los 2000, por lo que es razonable pensar que el Tesoro pagará tasas igualmente elevadas en el mercado primario. Pero como mostraron las últimas subastas, siempre existe la posibilidad de sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de bonos a cinco años por 70 mil millones de dólares del 23 de septiembre fue la más inquietante en años. La demanda —medida en "relación de cobertura de la puja"— fue la más baja en nueve años. El Tesoro los vendió finalmente con un rendimiento de 5,033%, 3 puntos básicos por encima del rendimiento del mercado al cierre de ofertas. Tres puntos básicos pueden no sonar mucho, pero en una subasta de bonos a cinco años es sumamente inusual. Es el mayor “tail” desde junio de 2022. Analistas de JP Morgan señalan que para ver otro “tail” de 3 puntos básicos en bonos a cinco años hay que remontarse a 2011, cuando la crisis del techo de deuda llevó a una rebaja de la calificación de EE.UU. en agosto de ese año. Hoy, preocupaciones por la difícil situación fiscal americana elevan los costos de endeudamiento a largo plazo. Así, el mercado anticipa que el gobierno de Trump trasladará el enfoque de financiamiento del Tesoro hacia el corto y mediano plazo de la curva de rendimientos, donde el costo es menor. Por eso la subasta de bonos a cinco años de hace dos semanas provocó tanto temor. Un “tail” de tres puntos básicos es común en bonos a largo plazo, pero inusual en el “medio” de la curva de rendimientos. Si el Tesoro debe pagar más para vender esos bonos, entonces Houston, tenemos un problema. Una “cola” alta en la subasta puede deberse a diversos factores, incluyendo volatilidad del mercado ese día o preocupaciones más profundas —que con el tiempo pueden erosionar la demanda— y suele ser difícil distinguir entre esas dinámicas porque no son excluyentes. Desde una perspectiva más optimista, esa inquietud aún no se ha trasladado a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos de deuda a 3 y 10 años subieron unos 50 puntos básicos desde la última subasta hace un mes, situándose en 4,96% y 5,32% respectivamente. Los bonos a 30 años subieron unos 35 puntos básicos, a 5,65%. Ese nivel debería ser suficientemente alto para atraer demanda vigorosa y asegurar ventas exitosas, ¿verdad? Probablemente sí. Pero si surgen sorpresas, la volatilidad e incertidumbre pueden contagiar todo el mercado. Los inversores estarán observando el desarrollo como… águilas. (La opinión expresada es del autor y columnista de Reuters.) ¿Te gustó esta columna? Visitá "Reuters Open Interest", tu nueva fuente indispensable de comentarios sobre finanzas globales. Seguinos en LinkedI
¿Cancelar los bonos del Tesoro estadounidense a 20 años puede resultar contraproducente? BNP Paribas advierte sobre el riesgo de ventas masivas en el mercado y mantiene la previsión de que el rendimiento de los bonos a 30 años aumente al 5,8%.
BNP Paribas advirtió que la secretaria del Tesoro de Estados Unidos, Janet Yellen, debería resistirse a los llamados para cancelar la emisión de bonos del Tesoro a 20 años, ya que esta medida, que aparentemente busca reducir el costo de financiamiento a largo plazo, podría resultar contraproducente: no solo sería difícil mantener bajos los rendimientos de los bonos del Tesoro, sino que también podría aumentar los costos de endeudamiento y debilitar la liquidez del mercado.
Precios de las criptos
Más


