
Nuevo escándalo en EOS: la comunidad acusa a la fundación de abandonar el proyecto y quedarse con los fondos

El colapso de Vaulta no es solo una tragedia para EOS, sino también un reflejo de cómo los ideales de Web3 han sido pisoteados.
Título original: Registro de la “herencia absoluta” de la Fundación Vaulta: desplome del precio del token, auditoría desaparecida y colapso total de la confianza comunitaria
Autor original: MMK (@mmk_btc), miembro de la comunidad Vaulta
Edición original: Lüdong Xiaogong, Lüdong BlockBeats
Nota del editor:
Muchos saben que hace 7 años, EOS, una de las primeras “Ethereum killers”, recaudó 4.2 billions de dólares en una ronda de financiación espectacular. Pero pocos saben que, tras la expulsión de BM de EOS, la empresa matriz Block.one se llevó el dinero recaudado y centró sus esfuerzos en construir la plataforma de trading Bullish para una futura IPO.
El resto de EOS fue asumido por la EOS Network Foundation, cuyo CEO Yves La Rose, apodado “El Barbudo” por la comunidad debido a su espesa barba, lideró el cambio de nombre de EOS a Vaulta y el giro hacia servicios bancarios Web3. La EOS Network Foundation también pasó a llamarse Fundación Vaulta. Sin embargo, la reciente renuncia repentina de “El Barbudo” ha generado descontento en la comunidad y ha desatado críticas sobre sus acciones pasadas.
La Fundación Vaulta (antes EOS Network Foundation) está atravesando un colapso de confianza sin precedentes: en cuatro años se gastaron decenas de millones de dólares, pero el precio del token no deja de marcar mínimos históricos; los proyectos fracasan uno tras otro, los libros contables pasaron de ser públicos a dejar de actualizarse; la dirección ejecutiva renuncia “con dignidad”, pero los permisos nunca se transfieren... Este artículo revela los misterios de Vaulta y cuenta una historia de “herencia absoluta”.
Renuncia de Yves: ¿Salida digna o “gobierno en la sombra”?
El 12 de noviembre de 2025, Yves La Rose, ex CEO de la Fundación Vaulta (antes EOS Network Foundation, en adelante VF), publicó repentinamente una declaración de renuncia en la plataforma X, afirmando que el 29 de octubre (UTC+8) notificó a los 21 Block Producers de la red su intención de dimitir y que se elegiría un nuevo representante mediante gobernanza on-chain. La declaración fue elegante, llena de “gratitud” y “visión”, pero cuatro semanas después la comunidad descubrió con sorpresa que las cuentas multisig centrales de Vaulta seguían bajo el control de Yves, sin ninguna transferencia de poder.
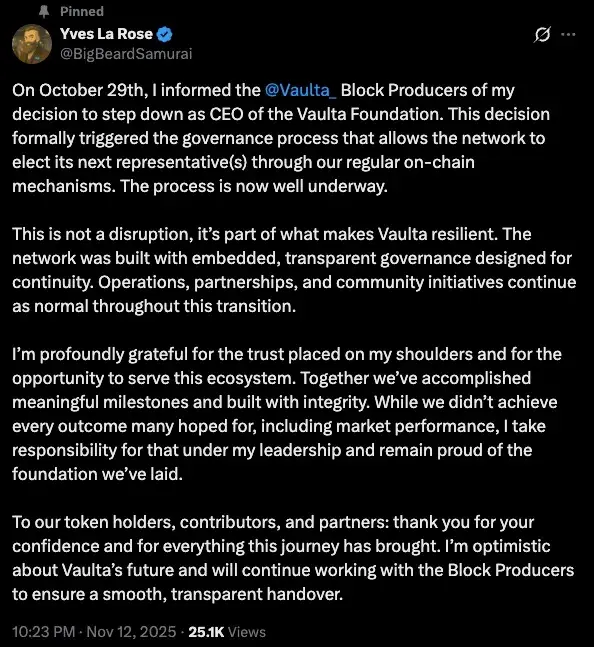
Declaración personal de renuncia de Yves
No solo eso, tras su renuncia, Yves promovió en secreto al fundador de Greymass, Aaron Cox, como su sucesor. El primer acto de Aaron al asumir el cargo fue proponer una transferencia masiva de 10 millones de $A (EOS) para continuar financiando el presupuesto de desarrollo central. Esta acción generó amplias dudas en la comunidad: parecía simplemente un “cambio de nombre” para seguir drenando los fondos públicos restantes.
Primer delito: Gastos excesivos, destino de los fondos de marketing es un misterio
Desde la creación de VF en 2021, el desarrollo del ecosistema no solo no se aceleró con el tiempo, sino que la comunidad observó una tendencia inquietante: el presupuesto crecía cada año, pero los resultados disminuían.
VF, bajo el lema de “revitalización del ecosistema”, lanzó un plan de expansión de mercado en 2022-2023. Es cierto que VF contrató un excelente equipo de marketing, que trabajó en la gestión de marca y eventos internacionales.
Pero la pregunta clave es: ¿qué lograron realmente estas inversiones millonarias?
Según los nueve informes trimestrales publicados, solo los gastos de marketing (PR & Marketing) alcanzaron: en el Q4 de 2022, 1,709,800 dólares; en el Q1 de 2023, otros 1,072,887 dólares.
En solo 6 meses, casi 2.8 millones de dólares se destinaron a promoción de marca y actividades de relaciones públicas. Sin embargo, los únicos resultados visibles para la comunidad fueron: número de conferencias asistidas, fotos y reportajes; aumento de seguidores en Twitter; 2000 días sin caídas; pruebas de rendimiento EVM.
Estos datos no carecen de valor, pero parecen más diapositivas de PR que un reflejo real del estado del ecosistema. ¿Crecimiento de desarrolladores? No. ¿Actividad diaria on-chain? No se informa. ¿TVL? Prácticamente inexistente. ¿Por qué cuanto más se gasta, menos percepción tiene la comunidad? Cuando los informes solo hablan de “puntos destacados” y no de “resultados”, la transparencia se convierte en una caja negra.
Segundo delito: Reparto de fondos al asumir, polémica por el presupuesto de 5 millones para Greymass
En junio de 2024, VF asignó 15 millones de $A (EOS) para crear un “fondo especial de middleware”, de los cuales los primeros 5 millones de $A (EOS) se entregaron al equipo de Greymass, y los 10 millones restantes siguen en la cuenta eosio.mware.
Los datos on-chain muestran: los fondos fueron transferidos desde la cuenta eosio.mware de la fundación a una nueva cuenta de Greymass, uxuiuxuiuxui; luego, esta wallet realizó transferencias mensuales a otras cuentas, con notas como “Operation + precio USD/CAD”, simulando el pago de salarios; posteriormente, desde allí se transfirieron fondos a otras cuentas como jesta, inconsistent, etc., con registros de “Reward Payout+USD”; la mayoría de los beneficiarios transfirieron rápidamente los fondos a cuentas de exchanges como krakenkraken o Coinbase para su conversión a fiat.
Registro de transferencias on-chain de rewards.gm (fuente de datos)
Nota adicional: el “middleware” desarrollado por Greymass es una herramienta de infraestructura para simplificar la creación e interacción de cuentas.
Aunque el equipo de Greymass publicó algunas actualizaciones de desarrollo al principio, en el último año casi no hubo avances técnicos ni informes de progreso. Además, la herramienta de middleware de Greymass sigue teniendo problemas de compatibilidad y estabilidad, y aún no ha sido adoptada por la mayoría de los desarrolladores.
Las dudas de la comunidad se centran en: ¿existe duplicidad de salarios en los 5 millones de $A (EOS)? ¿Cuentas de identidad desconocida reciben pagos? ¿La asignación de fondos coincidió sospechosamente con la llegada de Aaron al cargo, sugiriendo “autopresupuesto”? ¿Falta supervisión de terceros en la estructura salarial? No negamos las contribuciones de Greymass al ecosistema ni la reputación técnica temprana de Aaron. Pero, ¿fueron mal guiados por las nuevas políticas? ¿Se desviaron de su propósito original tras perder supervisión?
Estas preguntas aún no tienen respuesta.
Lo que sí es seguro es que el silencio y la baja productividad del “proyecto de los cinco millones de Greymass” dificultan responder a la crisis de confianza externa y agravan las dudas sobre el uso racional de los fondos de la fundación.
Tercer delito: Desplome del precio del token, “silencio” de la fundación, la responsabilidad se vuelve un área gris
Si los resultados técnicos pueden ser debatidos y el marketing cuantificado, el precio del token es el indicador más honesto.
Este año, $A (EOS) se desplomó hasta un mínimo de 0.21 dólares, una señal de alerta roja para cualquier ecosistema. Sin embargo, ante las preguntas de la comunidad, la fundación siempre respondió: “El precio del token no está dentro de las responsabilidades de la fundación”.
Esta frase es, en sí misma, irrebatible.
Una organización técnica no está obligada a manipular el mercado. Pero el problema es: cuando todos los indicadores del ecosistema caen y la confianza comunitaria se derrumba, la fundación ni siquiera discute mecanismos de “estabilización de expectativas” o “protección del precio”.
Lo que siguió fue aún más inquietante: la fundación anunció su “disolución”, sin hoja de ruta ni plan de transición.
La duda de la comunidad no es si la fundación debe responder por el precio del token, sino: en un momento crítico de crisis de confianza, ¿por qué retirarse? ¿Falta de capacidad, de voluntad, o hay problemas que prefieren no enfrentar? La responsabilidad desapareció en medio del desplome.
Cuarto delito: De actualizaciones semanales a silencio total, la transparencia desaparece sin dejar rastro
Cuando VF se fundó, la transparencia era su mayor atractivo.
2021: actualizaciones semanales (Everything EOS Weekly Report), informando en tiempo real a la comunidad;
2022: informes mensuales (Monthly Yield Report), con algunos meses de retraso, pero aceptable;
2023: informes trimestrales (ENF Quarterly report)
2024: silencio... ...
2025: silencio... ...
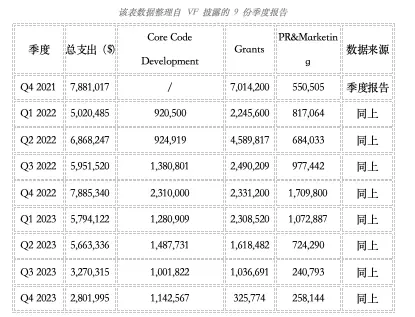
Según los informes publicados, el gasto más alto de VF fue en el Q4 de 2022, con 7,885,340 dólares; luego, los gastos trimestrales fueron disminuyendo.
Sin embargo, estos informes solo muestran los totales, sin clasificaciones detalladas ni desglose, lo que dificulta a la comunidad rastrear el destino de los fondos. Las dudas sobre los enormes gastos y la falta de transparencia llevan tiempo acumulándose.
Los informes mencionan repetidamente planes como Grant Framework y Pomelo, pero en 2023 quedaron “en pausa”; al mismo tiempo, los fondos prometidos en el whitepaper para proyectos específicos nunca se ejecutaron ni se liquidaron públicamente, y el destino de los fondos transferidos a exchanges es un misterio.
Esta ruptura de la transparencia y el despilfarro anual llevaron la confianza de la comunidad a su punto más bajo.
De informes frecuentes a cada vez más esporádicos, hasta el silencio total actual, la desaparición de la transparencia coincide casi exactamente con la caída del interés en el ecosistema.
Aún más preocupante: desde el Q1 de 2024, no se ha publicado ningún informe financiero. No hay auditoría, ni distribución presupuestaria, ni lista de proyectos, ni subvenciones pendientes.
La comunidad se ve obligada a aceptar un hecho: la gestión de la fundación pasó de “transparencia frecuente” a “caja negra total”.
Al mismo tiempo, la mayoría de los proyectos de colaboración anunciados por VF quedaron en la “fase de comunicación”, sin implementación real. La prometida “operación transparente” terminó en un abismo silencioso.
Quinto delito: Subvenciones arbitrarias, Grants se convirtió en un “agujero negro”, nadie sabe a dónde fue el dinero
En sus inicios, VF intentó reconstruir el ecosistema Vaulta (EOS) mediante diversos programas de subvenciones, como Grant Framework, Recognition Grants y el fondo público Pomelo.
En esa etapa, los fondos se distribuían rápido y en grandes cantidades, con la intención de “detener la hemorragia” rápidamente.
No se puede negar que al principio esto ayudó a levantar el ánimo.
Explicación adicional sobre Grants: las subvenciones de VF se dividen en el “Grant Framework” (subvenciones por hitos), para individuos, equipos o empresas, principalmente proyectos técnicos; Recognition Grants (premios a proyectos) y distribución a proyectos del ecosistema a través de canales públicos como Pomelo. Es decir, las subvenciones pueden ser para proyectos con fines de lucro o para bienes/servicios públicos.
Por ejemplo, en el primer informe del Q4 de 2021, VF otorgó de una sola vez:
3.5 millones de dólares en Recognition Grants (promedio de 100,000 dólares por proyecto);
1.3 millones de dólares para que cinco grupos técnicos redactaran libros azules;
1.265 millones de dólares para apoyar la organización autónoma comunitaria EdenOnEOS;
500,000 dólares como fondo inicial para Pomelo;
Pero el problema es que este fue el único trimestre en los siguientes cuatro años en que VF reveló completamente los destinatarios de las subvenciones.
De Q4 2021 a Q4 2023, aunque Grants siguió siendo el mayor gasto trimestral (en algunos trimestres representando el 40%-60% del total), los informes ya no publicaron los destinatarios, ni los montos recibidos, ni el estado de los proyectos, ni detalles del uso de fondos, ni si los proyectos cumplieron los hitos.
En otras palabras, los números siguen, pero la información desapareció.
Solo el primer informe reveló el destino de los fondos. En los ocho informes siguientes, Grants siguió siendo el mayor gasto, pero nunca se detallaron los proyectos beneficiados ni sus resultados.
Se ve cuánto se gastó, pero nunca a dónde fue el dinero.
¿Las subvenciones realmente impulsaron el ecosistema? ¿Se usaron eficazmente los fondos? ¿Se completaron los proyectos? ¿Por qué la fundación nunca reveló más información?
Esto lleva a sospechar: ¿acaso la fundación usó desde el principio el pretexto de “apoyo al ecosistema” para repartir dinero masivamente? ¿Compró a la comunidad externamente y, por dentro, se benefició de la inflación y las reservas, sin resultados ni supervisión?
El fondo de matching de VF supera los 10 millones de dólares, pero la mayoría de los proyectos apenas se actualizan, e incluso desaparecen tras recibir los fondos.
El final de otra era
La Fundación Vaulta prometió una reforma de gobernanza “transparente y dirigida por la comunidad”, pero en los últimos cuatro años se volvió cada vez más cerrada y corrupta.
Desde la renuncia digna de Yves sin transferir el poder, hasta los 5 millones de $A (EOS) en middleware sin rendición de cuentas, desde millones gastados en marketing sin resultados, hasta subvenciones sin noticias tras su entrega: esto no es un fracaso de la “gobernanza descentralizada”, sino el triunfo del “saqueo centralizado”.
Este extenso texto es tanto una lista de delitos como una advertencia.
El colapso de Vaulta no es solo una tragedia para EOS, sino también un reflejo de cómo los ideales de Web3 han sido pisoteados.
Lecturas recomendadas:
Reescribiendo el guion de 2018, ¿el fin del shutdown del gobierno de EE.UU. hará que el precio de bitcoin se dispare?
¿Desaparecieron 1.1 billions de dólares en stablecoins? ¿La verdad detrás de la cadena de explosiones DeFi?
Repaso del caso MMT squeeze: un juego de recaudación de fondos cuidadosamente diseñado
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Delta Airlines reduce sus expectativas de ganancias debido a que el aumento en el costo del combustible supera el incremento en los precios de los boletos
Delta Airlines reduce su previsión de ganancias anuales debido al aumento de costos de combustible por 6 mil millones de dólares; el alza significativa en los precios de los pasajes pone a prueba la tolerancia de los viajeros. Se espera que el negocio de refinación genere 700 millones de dólares de ganancias, lo que amortigua el impacto de los altos costos del combustible. Rajesh Kumar Singh, Reuters Chicago 9 de octubre – Delta Airlines (DAL.N) redujo el viernes el punto medio de su previsión de ganancias anuales cerca de un cuarto, debido a que el aumento en el costo del combustible contrarresta el efecto positivo de la fuerte demanda de viajes y los precios más altos de los pasajes. Esta reducción muestra los crecientes desafíos que enfrentan las aerolíneas estadounidenses: si los precios de combustibles siguen elevados, ¿los pasajeros estarán dispuestos a soportar aumentos adicionales en el precio de los boletos? Las aerolíneas ya han incrementado significativamente los precios este año y los analistas advierten que más aumentos podrían poner a prueba la voluntad de los viajeros de seguir consumiendo. La compañía, con sede en Atlanta, estima que su gasto anual en combustible aumentará unos 6 mil millones de dólares respecto al año pasado. Durante el tercer trimestre, el gasto en combustible aumentó un 62% interanual a 4.1 mil millones de dólares, más de 500 millones por encima de lo previsto en julio. Al ser consultado sobre el motivo de la revisión de la previsión, el director financiero de Delta, Erik Snell, dijo a los periodistas: “Esto es completamente un tema de combustible”, destacando que tanto el precio del crudo como del combustible refinado para aviones aumentaron desde el verano. Delta ahora espera una ganancia ajustada por acción anual de entre 5.10 y 5.60 dólares, por debajo de la previsión de julio de 6.50 a 7.50 dólares. Según datos del London Stock Exchange Group (LSEG), la nueva mediana de 5.35 dólares está por debajo de la estimación promedio de los analistas de 5.46 dólares. La compañía prevé una ganancia ajustada antes de impuestos de 4.5 mil millones de dólares para 2026. Según LSEG, las ganancias ajustadas por acción en el tercer trimestre fueron de 1.72 dólares, apenas por debajo de la previsión promedio de 1.76 dólares. El margen operativo ajustado cayó de 11.1% a 9.4%. Delta es la primera gran aerolínea estadounidense en reportar resultados del tercer trimestre; sus competidores United Airlines (UAL.O), American Airlines (AAL.O) y Southwest Airlines (LUV.N) presentarán resultados más adelante este mes. Alza en los precios de los pasajes Según la Oficina de Estadísticas de Transporte de EE.UU., durante los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses para vuelos regulares fue de 42.9 mil millones de dólares, casi 13.2 mil millones más que el año anterior, aunque el consumo de combustible bajó ligeramente. La fuerte demanda y el limitado aumento de asientos ayudaron a las aerolíneas a trasladar el mayor costo del combustible a los pasajeros. De acuerdo al Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de EE.UU., los precios de los boletos de avión aumentaron aproximadamente un 25% en promedio en los cinco meses previos a agosto en comparación con el año anterior. Dado que los precios del combustible siguen elevados y los planes de crecimiento de capacidad de la industria se acelerarán en el cuarto trimestre, los analistas observan de cerca si aerolíneas como Delta podrán aumentar aún más los precios sin afectar la demanda de viajes. Los analistas de Deutsche Bank estiman que en el cuarto trimestre la proporción de costos de combustible recuperada por medidas de ingresos disminuirá y no se recuperará totalmente hasta principios de 2027. Delta afirma que la demanda sigue robusta. Snell señala que, dado que las reservas de pasajes para el cuarto trimestre ya están cerca del 60%, esperan que los ingresos crezcan un 20% interanual. Según LSEG, Delta prevé ganancias ajustadas por acción de entre 1.15 y 1.65 dólares para el cuarto trimestre, con una mediana de 1.40 dólares, alineada con la estimación promedio de los analistas de 1.39 dólares. Ventaja de la refinería Delta tiene una ventaja respecto a otras grandes aerolíneas estadounidenses: posee una refinería en las afueras de Filadelfia (link), de la que Snell espera que genere 700 millones de dólares de ganancias este año. “Tenemos una refinería, lo que nos da una cobertura—parcial—contra los precios del combustible, que ninguna otra compañía tiene”, afirmó. La refinería Monroe, adquirida en 2012, convierte crudo en combustible de avión y otros productos. Aunque Delta debe pagar el combustible a su división de operaciones a precios de mercado, las ganancias de la refinería quedan dentro de la empresa. Cuando la diferencia entre el precio del crudo y el de los productos refinados aumenta, esto ayuda a aliviar la presión de los costos que enfrentan las ae
¿Se acabó la teoría del “apocalipsis SaaS”? Autodesk (ADSK.US) y Intuit (INTU.US) lideran después de la tendencia negativa, Wall Street redefine la narrativa de “IA devorando software”.
Esta semana, Autodesk y Intuit podrían registrar el mayor aumento semanal en varios meses, destacándose en un contexto de presión sobre el sector tecnológico. Esto envía una señal de renovado optimismo del mercado respecto al crecimiento del sector SaaS (Software como Servicio).
Starlink apunta al mercado de telecomunicaciones móviles de Estados Unidos, SpaceX (SPCX.US) abre nuevas oportunidades de crecimiento: Wall Street se enfoca en la reconfiguración del sector de telecomunicaciones
Combinando la capacidad satelital existente, SpaceX está completando la transición necesaria para pasar de una “conexión de emergencia ocasional” a un “servicio móvil de uso diario.” La red satelital ofrece una cobertura amplia y complementa las zonas sin acceso terrestre; la red terrestre de baja frecuencia mejora la conexión dentro de edificios y en entornos con obstáculos complejos, formando así una solución complementaria.

Precios de las criptos
Más


