Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
¿Por qué HYPE no es una buena inversión en este momento?

¿Por qué HYPE no es una buena inversión en este momento?

深潮深潮2025/12/01 11:46
Mostrar el original
Por:深潮TechFlow

La recompra siempre ha sido el principal mecanismo de soporte para el precio de HYPE; sin embargo, los futuros desbloqueos de tokens tampoco deben ser ignorados.

La recompra siempre ha sido el principal mecanismo de soporte para el precio de HYPE, sin embargo, los futuros desbloqueos de tokens tampoco pueden ser ignorados.

Escrito por: Dave

Resumen

HYPE ha implementado un sólido mecanismo de recompra (hasta ahora aproximadamente 1.3 billones de dólares, lo que representa alrededor del 46% de todas las recompras de tokens para 2025), y cuenta con ingresos sólidos como respaldo. Casi todos los analistas son muy optimistas respecto a este token, pero hoy quiero ir en contra de la corriente: varios factores estructurales y macroeconómicos hacen que HYPE no sea una operación tan “dulce”.

1. Recompra VS Desbloqueo

La recompra siempre ha sido el principal mecanismo de soporte para el precio de HYPE, y muchos KOL también lo han mencionado. Sin embargo, los futuros desbloqueos de tokens tampoco pueden ser ignorados.

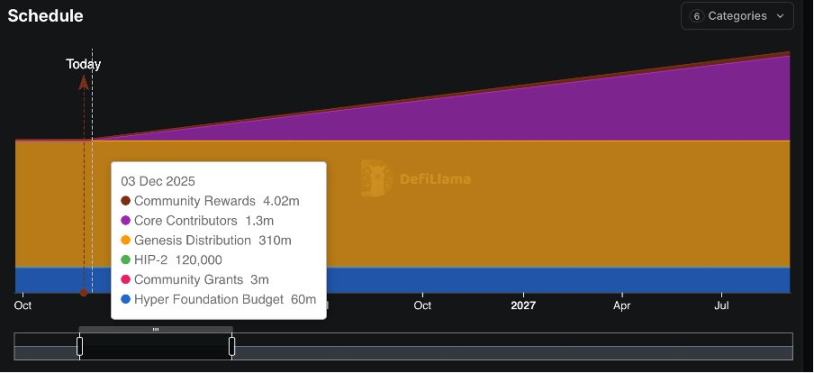
A partir del 29-11-2025, se desbloquearán 373 millones de HYPE (alrededor del 37% del suministro total), aproximadamente 215,000 HYPE diarios, durante un periodo de desbloqueo de 24 meses. Al precio actual, esto generará una presión potencial de suministro de aproximadamente 200 millones de dólares por mes.

En comparación, el monto total de recompra para todo 2025 es de 644.64 millones de dólares, con un promedio mensual de aproximadamente 65.5 millones de dólares, y los fondos de recompra provienen del 97% de las comisiones de trading. La recompra diaria solo puede cubrir entre el 25% y el 30% del volumen diario desbloqueado. Incluso si los ingresos continúan creciendo fuertemente, la capacidad de recompra difícilmente podrá absorber desbloqueos de tal magnitud, lo que inevitablemente llevará a una compresión del precio.
¿Por qué HYPE no es una buena inversión en este momento? image 0

2. Riesgo de ciclo de mercado & vulnerabilidad de valoración

Casi todas las valoraciones actuales de HYPE (incluido el ampliamente citado P/E, que en realidad es un cálculo ttm) se basan en los sólidos datos de los últimos meses, en pleno bull market. Pero como alguien que vivió el bear market de 2022, creo que los factores macroeconómicos de ciclo deben ser variables clave a considerar. Al menos en el futuro previsible, la probabilidad de un bear market no es menor que la de un bull market, y los supuestos e indicadores clave se ven desafiados.

2.1 Panorama actual

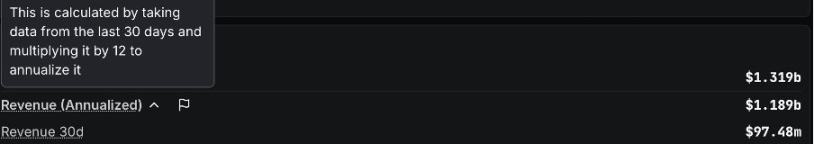
Los indicadores de ingresos actuales son realmente sólidos:

  • ·Ingresos anualizados: 1.2 billones de dólares

  • ·Valoración totalmente diluida (FDV): 31.6 billones de dólares

  • ·Suministro en circulación: 20 billones de dólares (fuente de datos: Defillama)

  • ·TTM PE aproximadamente 16.67

·El crecimiento compuesto mensual de ingresos de diciembre 2024 a agosto 2025 es de +11.8%

Estos datos parecen atractivos en comparación con la mayoría de las empresas del mercado estadounidense, pero aquí está el problema: en el próximo bear market, HYPE podría enfrentar una situación de doble golpe de Davis más severa que otros proyectos.

2.2 Escenario de bear market y doble golpe de Davis

Según backtesting, la correlación entre el volumen de trading de contratos perpetuos y el precio de BTC es > 0.8 (a lo largo de ciclos).

  • ·Bear market de 2022: el volumen de trading de contratos perpetuos cayó un 70% respecto al pico de 2021.

  • ·Dependencia de ingresos: el 91% proviene de comisiones de trading, por lo que es muy susceptible a las caídas de volumen.

  • ·Retraso en retiros: el fondo HLP requiere un bloqueo de 4 días, los retiros en exchanges centralizados requieren de 24 a 48 horas.

Esta es la clásica estructura de doble golpe de Davis: caída en el precio de los activos cripto → disminución del volumen de trading y de las comisiones, al mismo tiempo que se reduce el múltiplo de valoración → se forma un círculo vicioso.

La mayoría de las valoraciones de $HYPE se basan en el desempeño durante el bull market del último año. Sin embargo, en el sector Web3, los ingresos son altamente cíclicos. Por lo tanto, debemos ajustar nuestros supuestos básicos en consecuencia.
¿Por qué HYPE no es una buena inversión en este momento? image 1

A diferencia del mercado estadounidense, donde el S&P desde 2008 muestra un crecimiento casi lineal, el mercado cripto sigue presentando ciclos de subidas y bajadas extremas. Aunque los factores macroeconómicos son difíciles de cuantificar, la capacidad de comprender estos ciclos es precisamente lo que distingue a los buenos traders de los mejores dentro del sector.

2.3 Indicadores nativos cripto

Sabemos que incluso en las finanzas tradicionales, el P/E no es el único indicador; también existen EV/EBITDA, P/FCF, ROIC, y para HYPE, otros indicadores importantes también deben ser considerados, incluyendo:

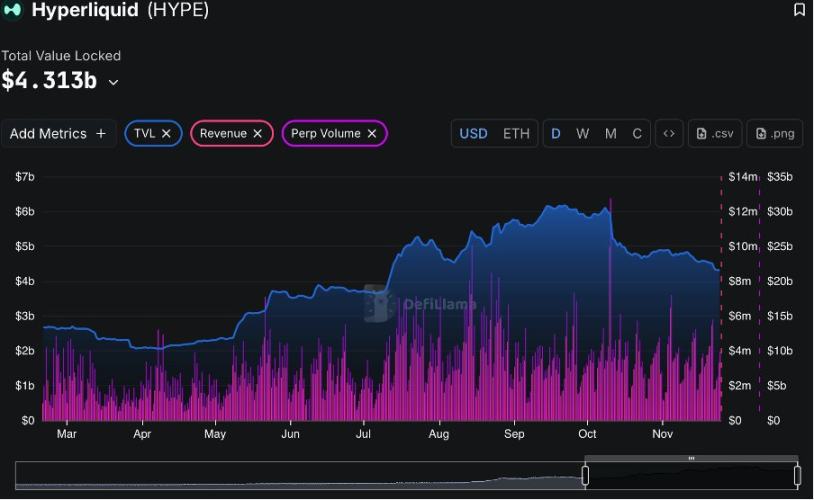
  • TVL: 4.3 billones de dólares, pero muestra una clara tendencia a la baja desde el pico de 6.1 billones de dólares en septiembre de 2025.

  • P/TVL: 2.0 (Solana 1.5).

Cuota de mercado: la cuota de mercado ha bajado del pico del 80% al 70%, crédito a Black Horse Aster. Por supuesto, también hay otros como lighter edgex, entre otros.
¿Por qué HYPE no es una buena inversión en este momento? image 2

3. ¿Dave es un boludo que hace fud a HYPE? No es tan absoluto

Aunque actualmente no estoy de acuerdo con invertir en HYPE, mi postura bajista solo aplica a una perspectiva de mediano plazo. Si miramos a un ciclo de inversión de 2 a 5 años, HYPE definitivamente vale la pena. Eso no necesita mayor explicación.

Una decisión de inversión completa depende de muchos factores, incluyendo el porcentaje de la posición, la tolerancia a la caída y los objetivos de inversión, entre otros.

En un bear market todos los proyectos sufren presión, ¿cuál es la salida?

Actualmente, el mercado de predicciones podría tener una mejor relación riesgo/beneficio. @a16z Research dice que la correlación entre el mercado de predicciones y el mercado general es solo de 0.2-0.4, en comparación con el >0.8 de $HYPE.

Además, en 2026 habrá muchos eventos de alto perfil, como la Copa del Mundo (la última para Messi, Ronaldo y otros veteranos), las elecciones de medio término en EE.UU., los Juegos Olímpicos de Invierno, el Mundial de League of Legends, entre otros, además de muchos lanzamientos de juegos, películas y anime, como GTA6, lo que anticipa un gran año para las apuestas. Es probable que mucho capital externo entre en este sector, incluso podría impactar al Nasdaq. Así que, si seguimos la tendencia a mediano plazo, los proyectos de prediction market merecen atención.

Conclusión:

0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

Edición actualizada 4-Delta Air Lines advierte que, debido al impacto de los precios del combustible en las ganancias, la capacidad aérea se restringirá aún más

Delta Air Lines redujo su previsión de ganancias anuales debido a que se espera que el costo del combustible aumente a 6.000 millones de dólares. El CEO afirmó que las tarifas de los pasajes ya subieron aproximadamente un 20% este año y que la resistencia de los pasajeros es limitada. Analistas advierten que la capacidad de mantener precios altos hasta 2027 es clave para mejorar los márgenes de ganancia. El artículo incluye declaraciones de la conferencia de resultados y comentarios de analistas. Chicago, 9 de octubre (Reuters) - Delta Air Lines anunció el viernes que, debido al fuerte aumento en los costos de combustible, se vio obligada a recortar en casi una cuarta parte su previsión de ganancias para 2026, a pesar de la fuerte demanda de viajes y el incremento en el precio de los pasajes. Por eso, la industria aérea podría tener que restringir aún más el crecimiento de vuelos el próximo año para proteger la rentabilidad. Esta advertencia resalta los crecientes desafíos para las aerolíneas estadounidenses. Si bien la fuerte demanda y el limitado aumento de asientos les permitió subir considerablemente sus tarifas para compensar el mayor costo del combustible, aumentar demasiado los vuelos para captar más demanda puede intensificar la competencia y dificultar mantener precios altos y proteger el margen de ganancia. La empresa, con sede en Atlanta, ahora espera que su gasto anual en combustible aumente alrededor de 6.000 millones de dólares respecto al año pasado, unos 2.000 millones más que lo proyectado en julio, debido a que la guerra en Irán llevó los precios del combustible de aviación a nivel mundial a subir rápidamente. Las aerolíneas de todo el mundo se preparan para un impacto prolongado del precio del combustible. El CEO de Ryanair, Michael O'Leary, señaló el jueves que los altos precios podrían prolongarse entre 12 y 18 meses, lo que presiona a las empresas a subir tarifas y controlar costos. "En un entorno de altos costos, solo crecer no resuelve el problema," dijo el CEO de Delta, Ed Bastian, en una llamada sobre los resultados y el panorama de la empresa. Indicó que la industria ya tomó medidas para limitar la capacidad, pero que el año que viene deberá tomar más acciones para mantener la rentabilidad. Bastian informó que Delta ya subió sus tarifas un 20% este año y que los pasajeros mostraron poca resistencia. Se mostró confiado en que, incluso si el costo del combustible disminuye, los precios más altos se mantendrán. Delta ajustó su previsión anual de ganancias por acción a entre 5,10 y 5,60 dólares, comparado con el rango de 6,50 a 7,50 proyectado en julio. Según LSEG, el punto medio del nuevo rango es menor a la expectativa promedio de los analistas de 5,46 dólares. La utilidad ajustada por acción del tercer trimestre fue de 1,72 dólares, 4 centavos menos de lo pronosticado por analistas. A media rueda, las acciones de Delta caían 1,7%, United Airlines un 1,4% y American Airlines y Southwest alrededor de 1% cada una. Delta logra amortiguar en parte el alza del combustible gracias a que controla una refinería cerca de Filadelfia, la cual se espera que genere más de 700 millones de dólares en ganancias este año. Aun así, la compañía prevé que su costo de combustible por galón suba de 3,61 dólares en el tercer trimestre a 4,25 dólares en el cuarto trimestre. Delta anticipa ganancias ajustadas por acción para el cuarto trimestre entre 1,15 y 1,65 dólares, con un promedio de 1,40, en línea con la previsión promedio de 1,39 dólares de los analistas. Aumento de precios de los pasajes Datos oficiales muestran que, en los primeros ocho meses de 2026, el gasto en combustible de las aerolíneas estadounidenses alcanzó los 42.900 millones de dólares. Aunque el consumo de combustible bajó levemente, el monto es 13.200 millones mayor que el mismo período del año anterior. Según la Oficina de Estadísticas Laborales de EE.UU., la fuerte demanda y el limitado incremento de asientos impulsaron un aumento interanual del 25% en las tarifas aéreas entre abril y agosto. Analistas de Melius Research aseguran que, aunque los costos de combustible suben, la capacidad de Delta para subir precios permitió mantener las ganancias estables en la segunda mitad del año. Sin embargo, advierten que la mejora de sus márgenes ha sido difícil durante años. "Si los precios pueden mantenerse o subir en 2027, eso es clave para mejorar los márgenes," escribieron en su informe. Con el aumento esperado de la capacidad del sector en el cuarto trimestre, este desafío podría ser mayor. Analistas de Deutsche Bank prevén que la recuperación del costo de combustible vía ingresos disminuirá en el cuarto trimestre, y que no se normalizará totalmente hasta principios de 2027. Bastian remarcó que la baja rentabilidad sectorial es otra razón para limitar la expansión de la capacidad. Contó que Delta será cautelosa con sus planes de capacidad para 2027 mientras los precios del combustible no se estabilicen, y que probablemente l

路透社•2026/10/09 17:36

Los grandes bancos de Wall Street revelarán sus resultados financieros la próxima semana: los ingresos por operaciones bursátiles podrían acercarse a 19.000 millones de dólares, y el "todos ganan" podría ser cosa del pasado.

Las expectativas compiladas por Bloomberg muestran que los ingresos por operaciones de acciones de los cinco principales bancos estadounidenses para el tercer trimestre se acercarán a los 19 mil millones de dólares, pero se espera que los ingresos de operaciones de renta fija caigan a su punto más bajo del año y que la actividad de fusiones y adquisiciones también se enfríe. Al mismo tiempo, las herramientas de optimización de efectivo impulsadas por IA podrían provocar la fuga de depósitos, generando preocupación en el mercado por las acciones bancarias. Los analistas consideran que, aunque la rentabilidad de cada banco podría diferenciarse aún más, la preocupación del mercado por el impacto de la IA podría estar siendo exagerada.

华尔街见闻•2026/10/09 16:11

El informe financiero de Delta Air Lines (DAL.US) revela cómo la industria aérea "consume ganancias con energía". Los ingresos del tercer trimestre alcanzaron un récord, pero los altos precios del combustible reducen las perspectivas de ganancias.

Delta Air Lines tuvo un aumento del 62% interanual en los gastos de combustible ajustados durante el tercer trimestre, y su margen operativo ajustado cayó del 11,1% al 9,4%. Por lo tanto, estos resultados y las perspectivas futuras muestran la resiliencia operativa de este gigante aéreo frente a los precios altos del petróleo, pero todavía no hay señales de que el margen de ganancia vuelva a expandirse.

智通财经•2026/10/09 11:41