Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
Solo entre 1 y 2%: así es como los fondos de jubilación pueden cambiar el mundo cripto para siempre

Solo entre 1 y 2%: así es como los fondos de jubilación pueden cambiar el mundo cripto para siempre

AMBCryptoAMBCrypto2025/12/27 20:06
Mostrar el original
Por:AMBCrypto

Los fondos de jubilación están diseñados para ser aburridos. Eso no es un defecto, es la idea. Se mueven tan lentamente como sus beneficiarios, evitan las sorpresas y hacen que el futuro parezca manejable.

Por otro lado, el crypto fue creado exactamente para lo contrario. Por eso, a menudo se lo considera demasiado inmaduro para el dinero de las pensiones.

Este enfoque supone que la estabilidad viene antes que la participación. Pero, ¿y si el orden es inverso?

El argumento en contra del crypto, según las pensiones

Los fondos de pensión administran calendarios, más que dinero en abstracto. Los sueldos se terminan, las pensiones no. Activos que pueden caer dos dígitos tan rápido como podés decir “¡crypto!” son difíciles de conciliar con esa responsabilidad.

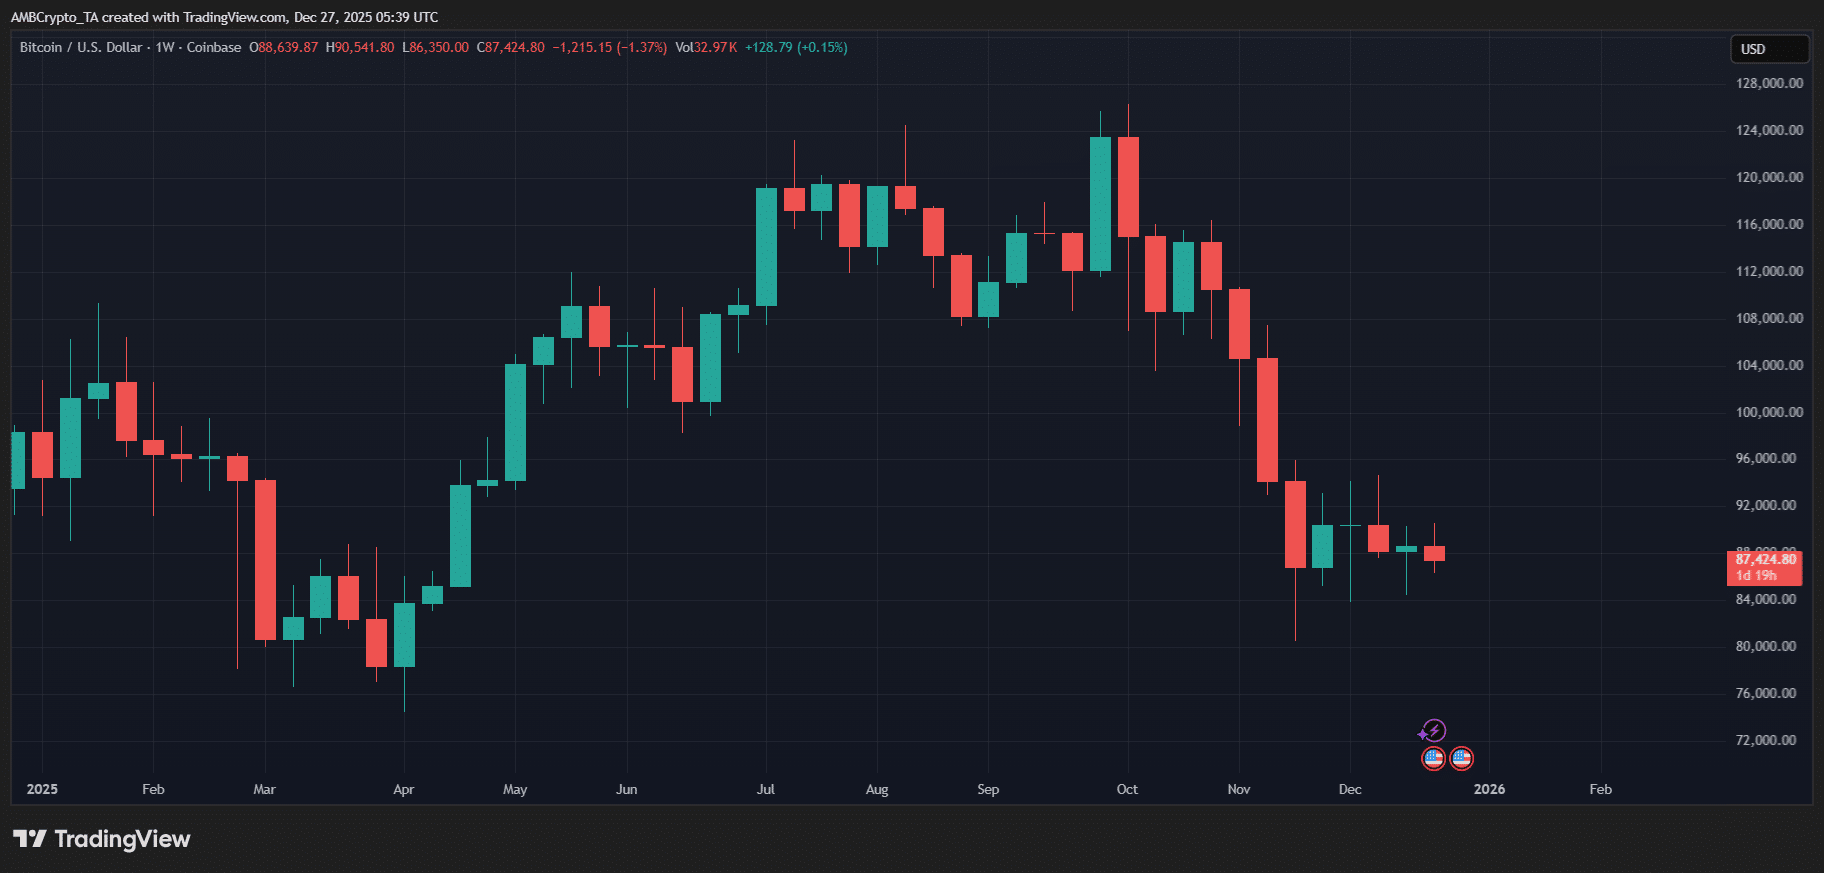
Bitcoin, a pesar de su creciente legitimidad, todavía se mueve demasiado. Solo en 2025, bajó de cerca de $120k a unos $80k. Esta es una caída lo suficientemente grande como para ser llamada un “ciclo” en términos de crypto. Sin embargo, esto es un gran problema en la matemática de las pensiones.

Los crypto maxis saben que esto no es una excepción. Caídas similares ya se han visto antes.
Solo entre 1 y 2%: así es como los fondos de jubilación pueden cambiar el mundo cripto para siempre image 0

Fuente: TradingView

El precio, sin embargo, es solo parte de la incomodidad.

La regulación sigue siendo desigual y muchas veces política, cambiando con fallos judiciales y gobiernos. La custodia mejoró, pero la industria aún no olvida su propia historia. Fracasos de exchanges, retiros congelados y contabilidad creativa aún están frescos en la memoria, e incluso el reglamento todavía se está escribiendo.

Y después, está el deber fiduciario. Los gestores de pensiones cobran para evitar pérdidas permanentes, no para explicarlas. Bajo ese parámetro, el crypto sigue sin aprobar varias pruebas.

La gran plata y sus patrones de FOMO

La historia suele domesticar activos que al principio son inconvenientes, volátiles y poco serios. Esto suele suceder cuando grandes fondos de capital paciente deciden que es hora de dejar de mirar desde lejos.

Las acciones fueron las primeras. A principios de 1900, los mercados bursátiles eran escasos, caóticos y con poca regulación. Después, el control lo cambió todo. Llegaron fondos de pensión, aseguradoras y fondos mutuos con escala, horizontes largos y actitud seria. Siguieron los estándares de divulgación. Las auditorías se hicieron normales.

Los mercados, con el tiempo, se portaron.

Consultado sobre las posibilidades para el crypto, Neil Stanton, CEO y cofundador de Superset, le dijo a AMBCrypto,

“Las stablecoins, MMFs, RWAs y la tokenización general de activos traerán la gestión de riesgos institucional al mercado crypto.”

Sin embargo, señaló que esto no está exento de complicaciones.

“El verdadero riesgo es la ausencia de estándares institucionales. BlackRock fue de los primeros en comprender completamente ese riesgo.”

Stanton destacó que una vez que BlackRock pudo cambiar el perfil de riesgo, tuvo “la confianza para crear un producto institucional”. Con esto, la institución ayudó a los exchanges a frenar la manipulación, haciendo que el activo refleje el mercado real.

“Al haber mitigado esos riesgos, vendieron un producto que se convirtió en el ETF de más rápido crecimiento de la historia. Las mejores prácticas institucionales, una vez adoptadas, maduran el mercado.”

El CFA Institute ya puso números a este patrón. Un mayor porcentaje de propiedad institucional tiende a traer mejor gobernanza y mayor estabilidad con el tiempo.

Resulta que el orden en las finanzas es... bueno, contagioso.

Los bienes raíces tuvieron su propio cambio de imagen. Antes del capital institucional, la inversión inmobiliaria era local, ilíquida y a veces opaca. Después llegaron los REITs (ahora un mercado global de unos 2 billones de dólares), diseñados para convertir ladrillos y alquileres en algo con lo que realmente podemos convivir. Los bonos municipales siguieron un camino similar.

El capital llegó antes que la credibilidad. El crypto, para bien o para mal, puede estar simplemente antes en ese mismo ciclo.

El dinero “aburrido” hace cosas interesantes

Existe un tipo particular de dinero al que no le interesa tener razón rápido. El dinero de las pensiones llega con tiempo, y el tiempo tiene una forma de cambiar el ambiente. El dinero que no está apurado hace los mercados más tranquilos. El apalancamiento parece menos ingenioso. Lo que queda es el trabajo.

La liquidez también cambia. Los balances de las pensiones no dependen de financiamiento barato que desaparece bajo presión. Se mueven lento, si es que se mueven. Con el crypto, la inestabilidad siempre va a estar, pero los extremos se vuelven menos abruptos.

Aun cuando las pensiones participen, lo harían con precaución. Incluso una asignación del 1-2% en crypto estaría diversificada entre activos, estrategias y perfiles de riesgo. Eso reparte la exposición y reduce los efectos desesperantes de los violentos ciclos de entrada y salida.

Y después, están las expectativas. Auditorías. Custodia. Marcos de riesgo. Hábitos trasladados desde mercados más maduros. Con el tiempo, esos hábitos se convierten en normas, y las normas reorganizan los incentivos.

La regulación SIEMPRE sigue al dinero…

…y el crypto está empezando a ver eso ahora. A través de la infraestructura y la escala.

Solo entre 1 y 2%: así es como los fondos de jubilación pueden cambiar el mundo cripto para siempre image 1

Fuente: downing.house.gov

En Estados Unidos, esto se ve claro si uno observa los ETFs y los marcos de jubilación.

Desde la reelección del presidente Trump, Washington se inclinó hacia una postura más permisiva sobre los activos digitales. Esto incluye una orden ejecutiva destinada a mejorar el acceso al crypto y otras alternativas dentro de los planes de jubilación.
Solo entre 1 y 2%: así es como los fondos de jubilación pueden cambiar el mundo cripto para siempre image 2

Fuente: SoSoValue

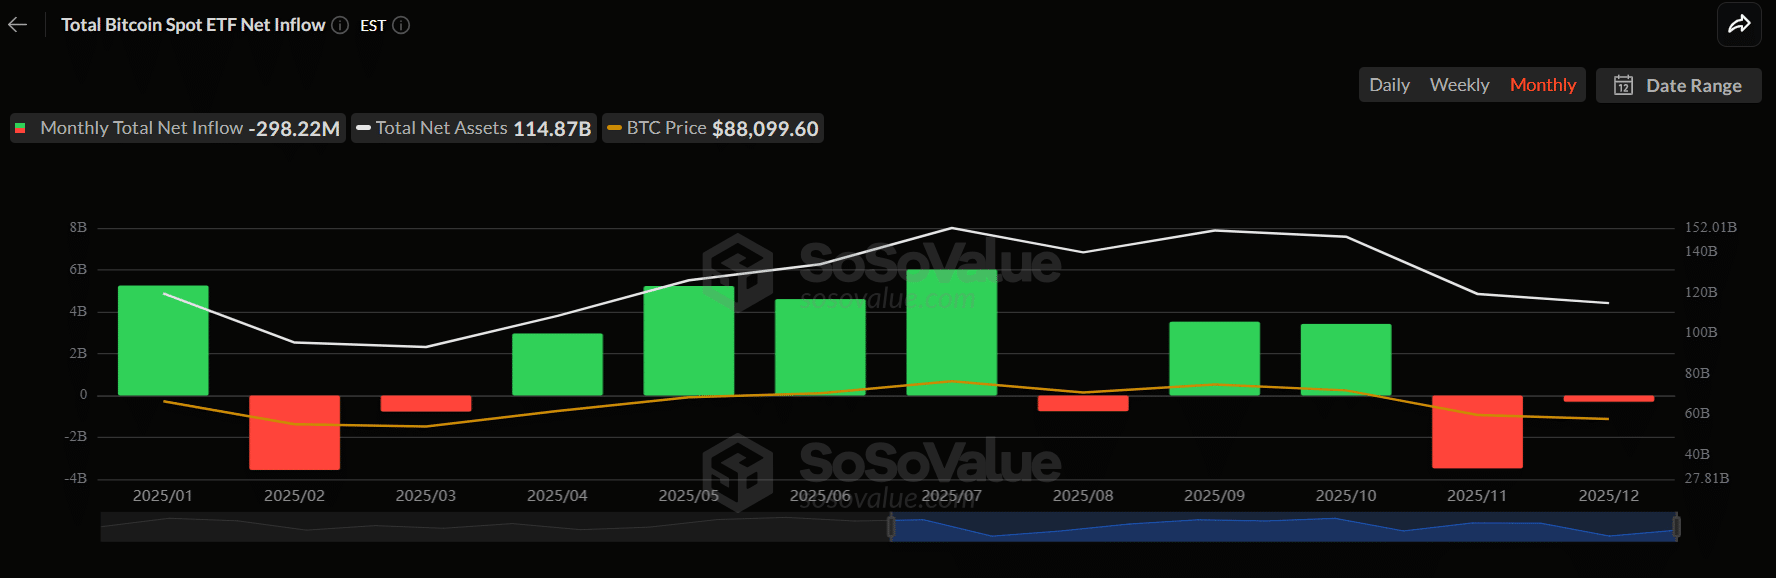
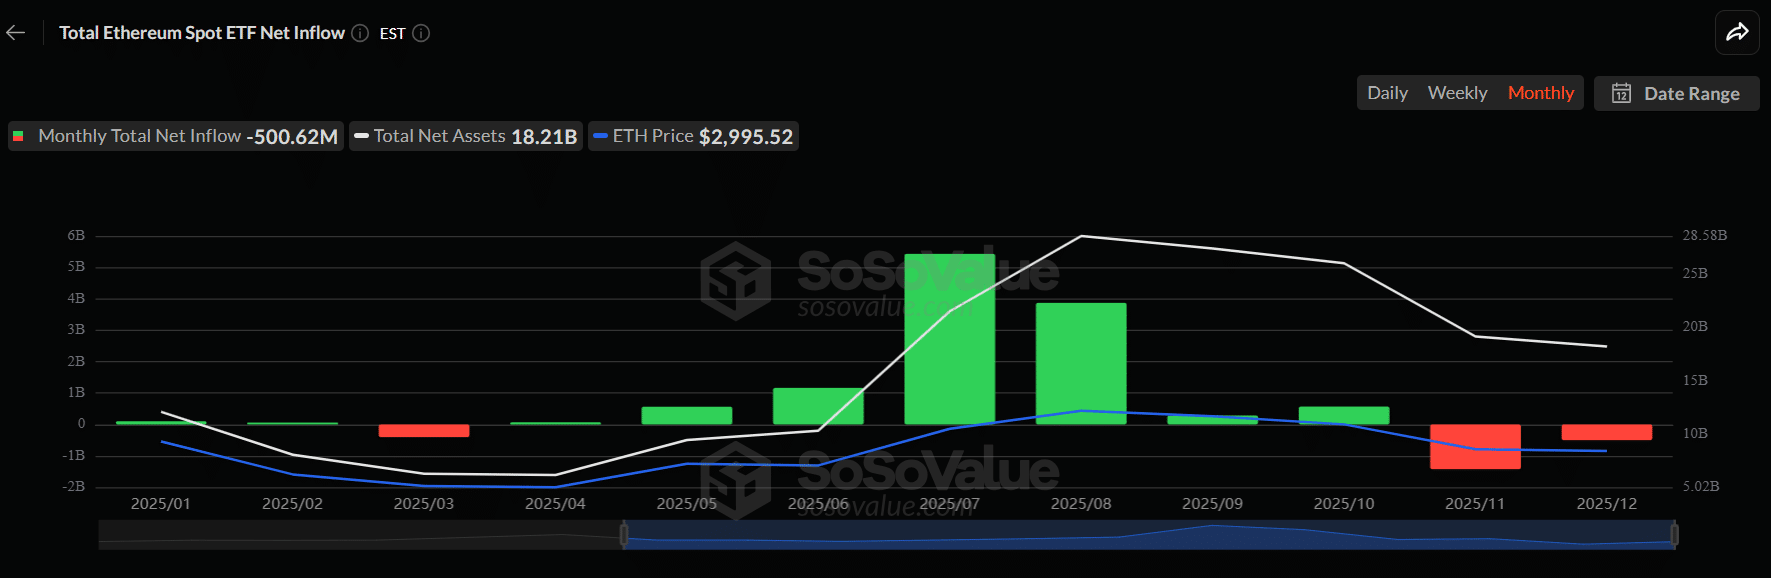
El resultado ha sido un auge en la exposición regulada. Bitcoin [BTC] y los ETFs de Ethereum han captado cerca de 30 mil millones de dólares en flujos netos en lo que va del año al momento de escribir esto, liderados por productos como el iShares Bitcoin Trust de BlackRock. 
Solo entre 1 y 2%: así es como los fondos de jubilación pueden cambiar el mundo cripto para siempre image 3

Fuente: SoSoValue

Recordá, ninguno de estos es un instrumento marginal. Esto importa porque los ETFs arrastran regulación consigo. Fallos judiciales, aprobaciones de la SEC, reglas de custodia, estándares de divulgación… ninguno de estos llegó porque el crypto lo pidió amablemente.

Las asociaciones de la industria también han sido explícitas. La demanda es fuerte, y el entorno regulatorio se está adaptando para responder. Una vez que los sistemas de pensión, fondos soberanos y planes de retiro participen (aunque sea con cautela), el crypto se vuelve demasiado relevante a nivel sistémico como para seguir siendo ambiguo.
¡Nada de esto convierte al crypto en un activo seguro!

Para muchos sistemas de pensiones, especialmente los subfinanciados, la inestabilidad es una preocupación existencial.

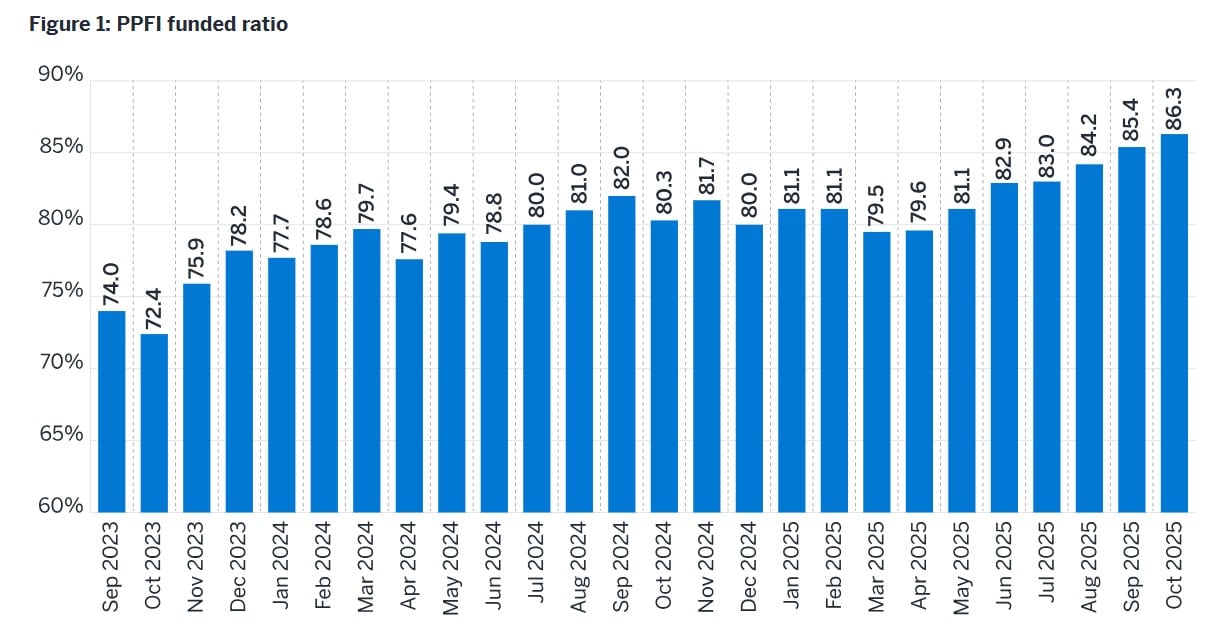
En EE.UU., los grandes fondos públicos de pensión están financiados al 86,3% a noviembre de 2025, según datos de Milliman. Esto muestra una mejora sostenida; balances más sólidos, pero sin una tolerancia al riesgo ilimitada.

Solo entre 1 y 2%: así es como los fondos de jubilación pueden cambiar el mundo cripto para siempre image 4

Fuente: Milliman

Los fondos en esa situación simplemente no tienen el lujo de absorber grandes pérdidas, sin importar cuán convincente sea la historia a largo plazo.

El riesgo político tampoco desapareció. Las regulaciones sobre crypto siguen siendo desiguales entre jurisdicciones y fronteras, vulnerables a los ciclos electorales, los litigios y los cambios bruscos de política. Incluso dentro del mismo país puede haber conflicto. Una postura más favorable al crypto a nivel nacional no implica automáticamente apoyo a nivel estatal o municipal.

Por ejemplo: actores clave siguen oponiéndose al alcalde electo de Nueva York, Zohran Mamdani, por su escepticismo hacia el crypto. Su negativa persiste incluso cuando la política estadounidense se ha vuelto más favorable tras la reelección del presidente Trump.

Luego, están las debilidades no resueltas. El fraude no ha desaparecido. Siguen surgiendo fallas de gobernanza. La infraestructura de custodia, aunque mejora, no es infalible. Incluso los reguladores reconocen que los estándares de supervisión entre exchanges e intermediarios siguen siendo inconsistentes.

Así que, no. Esto no es un argumento de que el crypto se volvió repentinamente prudente. Sigue siendo riesgoso.

La diferencia es que ya no es únicamente riesgoso.

La escala es fácil de olvidar

Los fondos de pensión y activos de jubilación a nivel mundial ya suman decenas de billones de dólares, repartidos entre fondos públicos, planes privados y sistemas soberanos. En ese contexto, una asignación del 1-2% al crypto es una decisión casi redondeada. Y aun así, esa pequeña porción sería importante, porque cambiaría para quién está construido el mercado.

El capital de jubilación a largo plazo necesita estructura y reglas que perduren. Cuando aparece, los mercados se adaptan. Así que la verdadera pregunta no es si las pensiones deben lanzarse al crypto.

Es si el crypto alguna vez madura de verdad sin ellas.

Reflexiones finales

  • Incluso una asignación del 1-2% del dinero de pensión en crypto puede cambiar los mercados y forzar estándares más sólidos.
  • La adopción institucional es clave para la madurez del crypto.
0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse

Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.

华尔街见闻•2026/09/26 12:01

UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.

UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.

智通财经•2026/09/26 07:56

La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.

El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.

智通财经•2026/09/26 07:06

¡La infraestructura de IA se enfrenta a una "pared"! Marvell: La conexión de cobre y el cuello de botella de la memoria serán claves para la próxima etapa de expansión del poder de cómputo

La competencia por la capacidad de procesamiento en IA está evolucionando hacia un juego sistémico que abarca interconexión y memoria. Un ejecutivo de Marvell señaló que los modelos de inferencia han impulsado un crecimiento de aproximadamente 10 veces en el almacenamiento en caché KV durante nueve meses, y la memoria dentro de un solo rack ya no puede satisfacer la demanda; las conexiones de cobre están llegando a su límite y la expansión óptica de memoria e interconexión se convierte en el núcleo de la ampliación de la capacidad de procesamiento. La personalización se ha convertido en una tendencia de la industria, y Marvell está aprovechando beneficios gracias a la simulación de SerDes, la memoria de tejido fotónico y la personalización en la cadena completa de enlaces.

华尔街见闻•2026/09/26 06:31