
Hablemos del mercado de bonos a principios de año

El inicio de 2026 en los mercados de acciones y commodities dio la sensación de "comprar todo", en comparación, el mercado de bonos parece algo deslucido. El mercado de bonos tiene una característica: cada principio de año suele seguir la lógica del final del año anterior, por ejemplo, a principios de 2025 se continuó el entusiasmo de fines de 2024, mientras que a inicios de 2026 se prolonga la apatía de fines de 2025.
A pesar de que el ánimo del mercado sigue siendo muy débil, objetivamente hablando, ya se observan algunos cambios sutiles en la oferta y demanda de bonos. Además, en mi opinión, el mercado de bonos de 2026 no debería ser una continuación del de 2025, y podría haber un punto de inflexión. Específicamente, mis observaciones son las siguientes:
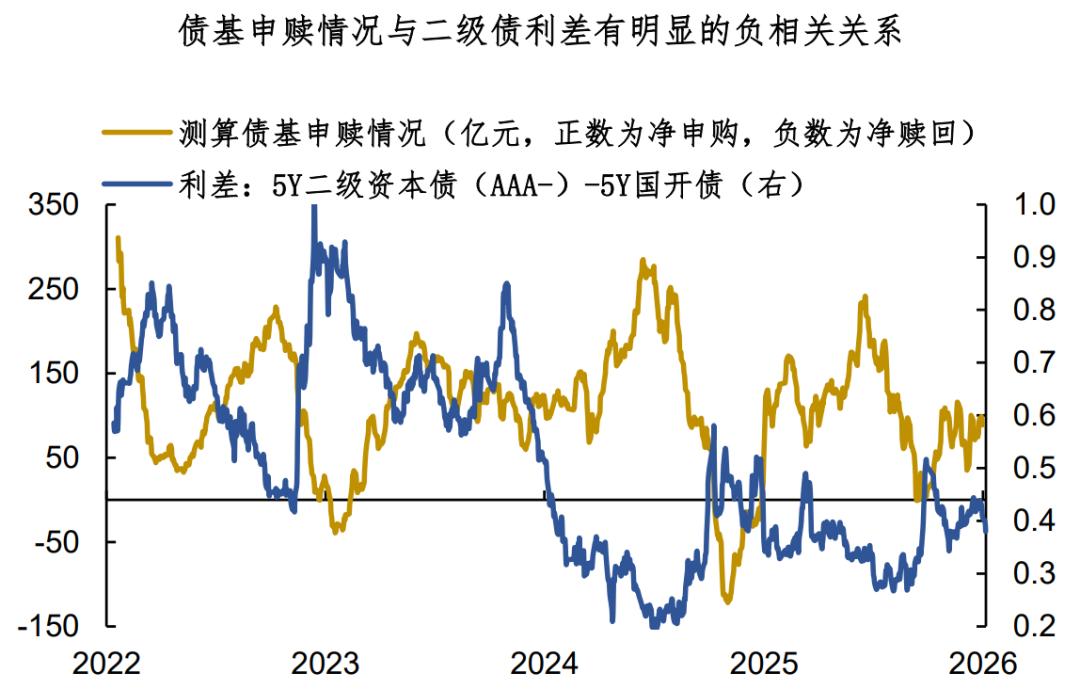
La primera es la implementación de la nueva regulación para la venta pública, lo que reduce el riesgo de rescate de los fondos de bonos. Esta versión final reduce considerablemente el umbral para eximir la tasa por rescate anticipado (el período mínimo de tenencia para exención se reduce de 6 meses a 1 mes, y los ETF quedan exentos del requisito), lo cual es positivo para todo el mercado de fondos de bonos públicos.
Según nuestras observaciones, la presión de rescate de los fondos de bonos se ha aliviado notablemente en el último tiempo, lo que sin duda favorece a algunos tipos de bonos estrechamente vinculados a estos fondos (como los bonos de capital secundario). En los últimos años, siempre que el pasivo de los fondos públicos tiende a mejorar, los bonos de capital secundario suelen experimentar una fase de recuperación.
La segunda observación es que, aunque muchos fondos especulativos se han retirado, los fondos de posicionamiento parecen estar entrando. Según nuestro modelo de observación, recientemente los fondos de posicionamiento han comenzado a incrementar su exposición a bonos de tasa de interés a mediano y largo plazo (5-10 años), lo cual suele indicar un techo temporal en las tasas de interés. Todos en la industria saben que, en los últimos dos años, el comportamiento institucional ha sido clave en el mercado de bonos, y las acciones de los fondos de posicionamiento pueden tener un cierto valor de señal.

La tercera observación es que el llamado "sube y baja entre acciones y bonos" debería ser algo temporal. De hecho, a fines de 2025, en conversaciones con colegas del sector, ya escuché muchas opiniones sobre un buen arranque bursátil en enero y febrero, e incluso algunos traders ya habían bautizado la tendencia de inicio de año como el "KPI rally".
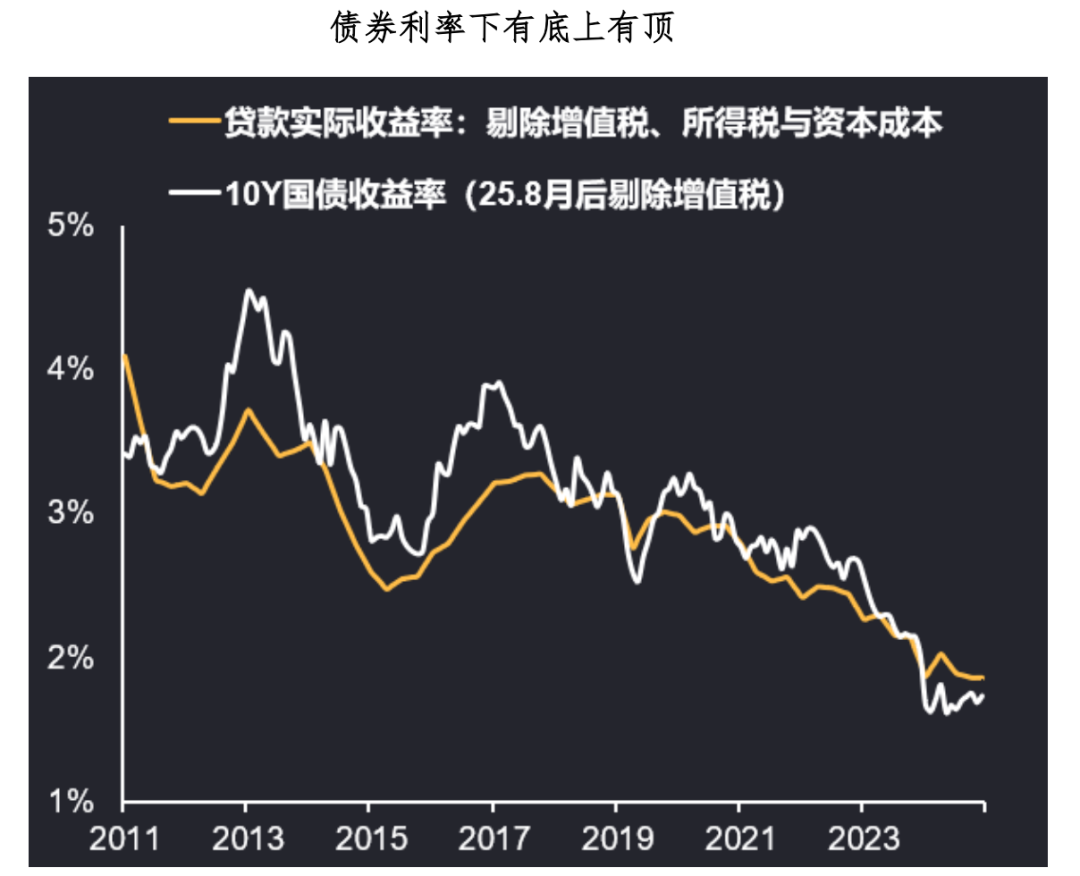
En teoría, el "sube y baja entre acciones y bonos" es más probable en el cuarto trimestre y el primer trimestre de cada año, ya que durante estos períodos el panorama fundamental es relativamente vacío, por lo que el mercado y las políticas cobran mayor importancia. Pero mirando hacia adelante, factores como los datos económicos, recortes de tasas y reducción de encaje podrían debilitar este efecto. Al fin y al cabo, la tendencia de los bonos a mediano plazo depende del sistema de tasas de interés general, no de las acciones.

Resumen de la charla de hoy:
1. El inicio de 2026 en los mercados de acciones y commodities dio la sensación de "comprar todo", mientras que el mercado de bonos parece algo deslucido. Aunque el ánimo sigue siendo débil, objetivamente ya hay algunos cambios sutiles en la oferta y demanda de bonos.
2. Algunas observaciones: primero, la implementación de la nueva regulación para la venta pública reduce el riesgo de rescate de los fondos de bonos, lo que podría ir acompañado de una recuperación en los bonos de capital secundario; segundo, los fondos de posicionamiento parecen estar entrando, lo que puede tener un efecto señal.
3. El llamado "sube y baja entre acciones y bonos" debería ser algo temporal. Si creés que el buen inicio de año del principal índice bursátil es un "KPI rally", entonces los datos económicos, recortes de tasas y reducción de encaje podrían debilitar esa correlación. No creo que 2026 sea un mercado bajista para los bonos; incluso si es un mercado lateral, siempre habrá oportunidades de trading.
Conversaciones BFC
Juntos durante 2025
Dejá tu mensaje en el backend
para conversar con nosotros
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El compromiso de gasto futuro de Meta se dispara a 825 mil millones de dólares, el indicador de riesgo crediticio alcanza un máximo histórico
Meta reveló que hasta finales de septiembre tiene compromisos de gastos futuros por aproximadamente 825 mil millones de dólares, un salto significativo respecto a los 700 mil millones de julio. Esto incluye contratos de arrendamiento de centros de datos por 355.7 mil millones y contratos de computación en la nube por 454.5 mil millones de dólares. El precio del CDS a cinco años subió a alrededor de 119.3 puntos básicos, marcando el nivel más alto desde su salida a bolsa, y los bonos se debilitaron notablemente frente a los bonos del Tesoro de Estados Unidos. Los CDS de Oracle, Microsoft y Broadcom también aumentaron, mientras el mercado sigue mostrando una creciente preocupación por el riesgo de deuda en el sector tecnológico.

Nomura advierte: El riesgo crediticio actual de la IA es sorprendentemente similar a la burbuja de internet y a la crisis previa a Lehman, todo depende del precio del petróleo
Nomura construyó un marco de "ciclo de crédito de diez años", calificando la actual tecnología de IA y la agitación del crédito soberano francés como la "segunda ola de impacto". Según la historia, después de esta etapa, en aproximadamente uno o dos años, suele estallar la "tercera ola de impacto", que desencadena una recesión. La variable clave es el precio del petróleo: si el aumento de precio se debe a un sobrecalentamiento de la demanda, la Reserva Federal de Estados Unidos enfrentará una situación de estanflación y no podrá recortar las tasas de interés, haciendo que la crisis sea inevitable y se agrave; si la causa principal es geopolítica, entonces todavía hay espacio para ajustar las políticas.

Precios de las criptos
Más


