Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
Vitalik critica duramente el rendimiento de USDC calificándolo de DeFi falso y advierte que la industria ha abandonado la descentralización

Vitalik critica duramente el rendimiento de USDC calificándolo de DeFi falso y advierte que la industria ha abandonado la descentralización

CryptopolitanCryptopolitan2026/02/10 09:04
Mostrar el original
Por:Cryptopolitan

La dependencia del ecosistema de Ethereum en stablecoins centralizadas lo está obligando a enfrentar una cuestión fundamental.

Vitalik Buterin, el cofundador de la red, ha cuestionado las estrategias populares de stablecoins en la banca descentralizada. Cree que muchos de los productos actualmente en el mercado no funcionan como debería hacerlo DeFi. Dejó claro en sus declaraciones en X que el sector se ha desviado de su objetivo principal de distribuir el riesgo, en lugar de simplemente lucrar con activos centralizados.

Buterin estaba convencido de que DeFi necesitaba cambiar la manera en que se distribuye y gestiona el riesgo. No solo generar ingresos a partir de tokens propiedad de empresas tradicionales, sino también ofrecer la gestión descentralizada de riesgos para la que se diseñó DeFi.

Criticó específicamente los productos de “rendimiento USDC”, diciendo que dependen en exceso de emisores centralizados y no reducen adecuadamente los peligros de tener a una sola empresa a cargo. Señaló que estos modelos de préstamos no proporcionan la gestión descentralizada de riesgos para la que se diseñó DeFi, aunque no mencionó específicamente ninguna plataforma.
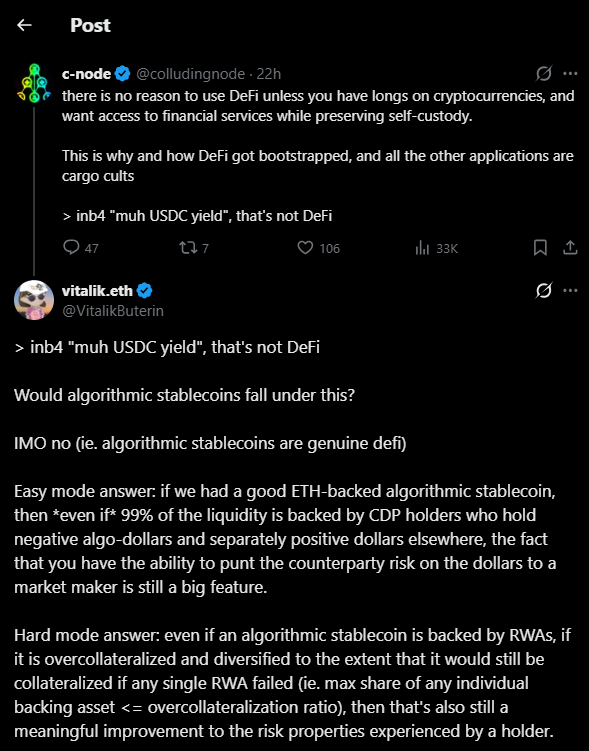
Vitalik critica duramente el rendimiento de USDC calificándolo de DeFi falso y advierte que la industria ha abandonado la descentralización image 0 Fuente: @VitalikButerin

Modelos alternativos para el diseño de stablecoins

El cocreador de Ethereum no desestimó completamente a las stablecoins. Detalló dos enfoques diferentes que, en su opinión, se alinean mejor con el propósito original de DeFi. El primero es una stablecoin respaldada por Ether utilizando algoritmos. El segundo es una stablecoin respaldada por activos del mundo real pero con colateral adicional para protegerla.

Buterin aclaró que la mayoría de las personas podrían adquirir la stablecoin pidiendo prestado contra sus tenencias de criptomonedas con una alternativa respaldada por ETH. Es crucial transferir el riesgo de un solo emisor a los mercados abiertos. “El hecho de que tengas la capacidad de pasar el riesgo de contraparte en los dólares a un creador de mercado sigue siendo una característica importante”, afirmó. Esto deposita más confianza en los mercados abiertos que en una sola empresa.

Sin embargo, Buterin declaró que, si se construyen adecuadamente, las stablecoins que utilizan activos del mundo real aún podrían funcionar. Una inversión fallida no desestabilizaría todo el sistema cuando estas monedas tienen suficiente respaldo adicional y distribuyen ampliamente sus tenencias. Los tenedores están menos expuestos al riesgo. Le preocupa más garantizar que estén protegidos por una red de seguridad robusta y descentralizada que utilizar cualquier recurso externo.

Principales plataformas fuertemente dependientes de USDC

Las cifras demuestran hasta qué punto se utilizan stablecoins centralizadas en los préstamos actuales. Actualmente, hay más de 4.100 millones de dólares en USDC en el protocolo de Ethereum en la plataforma principal de Aave. El mercado está valorado en aproximadamente 36.400 millones de dólares en total, de los cuales se han prestado 2.770 millones, según los datos del dashboard del protocolo. Los críticos llaman a esto un “punto único de fallo” que va en contra de los ledgers distribuidos.

Este cambio ya está siendo probado por Sky Protocol (anteriormente MakerDAO), que estima que su suministro de USDS alcanzará los 21.000 millones de dólares para fines de 2026. Utilizando una canalización de diversos rendimientos de activos del mundo real, Sky intenta demostrar que los modelos sobrecolateralizados son lo suficientemente escalables como para representar una amenaza significativa al dominio de mercado de USDC.

Ahora, DeFi está atrapado en una trampa heredada. Muchos protocolos sacrificaron la verdadera libertad por liquidez barata en su búsqueda de un crecimiento rápido, volviéndose finalmente muy dependientes de stablecoins centralizadas. Ahí es donde las cosas se complican: es difícil llamar “autónomo” a algo cuando toda la base sigue estando bajo la responsabilidad de una sede corporativa. Si DeFi pretende ser una solución a largo plazo, estos componentes centralizados deberían considerarse como un soporte temporal y no como el pegamento que mantiene unido al sistema.

Los comentarios recientes de Buterin se suman a sus críticas anteriores. El 11 de enero, argumentó que Ethereum necesitaba stablecoins más resilientes. Dijo que deberían evitarse los planes que sobreenfatizan las empresas centralizadas y las monedas nacionales.

Durante la discusión, afirmó que las stablecoins deben abordar problemas a largo plazo, incluidos monedas inestables y regímenes inestables. También deben ser resistentes a la manipulación de los oráculos de precios y a errores de codificación. Su objetivo principal para DeFi es desarrollar sistemas autosuficientes y autónomos. Anticipa que la comunidad verá más allá de los beneficios a corto plazo y construirá algo resistente a las crisis tanto en industrias físicas como digitales fomentando mecanismos de dispersión del riesgo.


0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

¡Las acciones de chips estadounidenses caen por octava vez consecutiva! Se evaporan 2 billones de dólares en capitalización de mercado, marcando la racha bajista más larga desde 2008.

Esta semana, las perspectivas de retorno de la inversión en inteligencia artificial fueron cuestionadas por el mercado; el índice de semiconductores de Filadelfia acumuló una caída del 11,4% y el Nasdaq bajó más del 4% en una sola semana. Las acciones de CoreWeave cayeron más del 25% en la semana y sus bonos alcanzaron niveles críticos, generando dudas sobre el modelo de financiamiento con deuda de alto rendimiento. Algunos estrategas advirtieron que ser demasiado pesimistas podría llevar a perder oportunidades, mientras que "Wood" aumentó sus posiciones en CoreWeave contra la tendencia.

华尔街见闻•2026/10/16 21:53

En agosto, el capital extranjero regresó al mercado de bonos estadounidenses: las posiciones del Reino Unido superaron por primera vez el billón, mientras que China y Japón continuaron reduciendo sus tenencias; la deuda estadounidense en manos de China alcanza su nivel más bajo desde 2008.

Según un informe del Departamento del Tesoro de Estados Unidos, en agosto los inversores extranjeros compraron un saldo neto de bonos del Tesoro estadounidense por 108.900 millones de dólares, revirtiendo dos meses consecutivos de descensos en las tenencias. Entre los diez principales países y regiones tenedores, solo China y Japón redujeron sus posiciones en agosto. Japón, el mayor tenedor de deuda, registró en agosto —el mes en el que intervino en el mercado de divisas— su nivel de tenencias más bajo en 22 meses, encadenando cuatro meses de reducciones. Las tenencias de China disminuyeron por tercer mes consecutivo, alcanzando mínimos no vistos desde 2008 durante dos meses seguidos. Reino Unido, el segundo mayor tenedor, marcó un récord histórico de tenencias durante dos meses consecutivos y Canadá lideró los aumentos en agosto con una subida de 38.300 millones de dólares, ubicándose en el quinto lugar por tenencias totales. Bélgica se posicionó como el segundo país con mayor incremento, sumando 19.800 millones de dólares.

华尔街见闻•2026/10/16 21:53
En agosto, el capital extranjero regresó al mercado de bonos estadounidenses: las posiciones del Reino Unido superaron por primera vez el billón, mientras que China y Japón continuaron reduciendo sus tenencias; la deuda estadounidense en manos de China alcanza su nivel más bajo desde 2008.

Según informes: el grupo japonés SoftBank está considerando adquirir la mayor empresa de seguridad de Estados Unidos, Allied.

El Grupo SoftBank está en conversaciones preliminares para adquirir Allied Universal, la mayor empresa de seguridad de Estados Unidos, con una valoración potencial de hasta 18 mil millones de dólares en acciones y aproximadamente 12 mil millones de dólares en deuda, lo que elevaría el valor total de la operación a cerca de 30 mil millones de dólares. Masayoshi Son ha posicionado el negocio de seguridad como un campo clave para probar tecnologías robóticas, alineándolo con su estrategia de IA y robótica. Tras el anuncio, los ADR de SoftBank cayeron casi un 10% en un solo día.

华尔街见闻•2026/10/16 20:57

El déficit presupuestario de Estados Unidos para el año fiscal 2026 es de 1,99 billones de dólares, un aumento del 12%, con un gasto en intereses que marca un récord.

El gasto fiscal de Estados Unidos para el año 2026 aumentará un 6% hasta alcanzar los 7.4 billones de dólares, mientras que los ingresos crecerán un 3% hasta los 5.4 billones de dólares, ampliando aún más el déficit fiscal. El gasto neto en intereses se incrementará en 81.4 mil millones de dólares, llegando a un récord histórico de 1.05 billones de dólares. La ley de recorte de impuestos impulsada por Trump provocó una reducción de más de 70 mil millones de dólares en los ingresos provenientes del impuesto corporativo. Baysent considera la devolución de aranceles como uno de los factores clave en el aumento del déficit. Tanto el FMI, el Banco Central Europeo como el CBO cuestionan conjuntamente la lógica de "crecimiento para resolver el déficit".

华尔街见闻•2026/10/16 20:11
El déficit presupuestario de Estados Unidos para el año fiscal 2026 es de 1,99 billones de dólares, un aumento del 12%, con un gasto en intereses que marca un récord.