
La rupia indonesia en el barro

Indonesia, como la mayor economía del sudeste asiático, ha visto este año una caída acumulada del 29% en el índice compuesto de Yakarta, y la rupia indonesia ha perdido más del 6% frente al dólar estadounidense. El país ha sufrido recientemente durante medio año el “triple golpe” de acciones, bonos y moneda, una tormenta por defender su puesto en los “mercados emergentes”. En enero, MSCI anunció que congelaría todos los ajustes de índices en Indonesia, dejando de agregar acciones del país al índice de mercados emergentes, además de emitir una severa advertencia: el mercado de Indonesia presenta fallas fundamentales de invertibilidad y, si no corrige los problemas dentro del plazo, será rebajado de mercado emergente a mercado fronterizo.
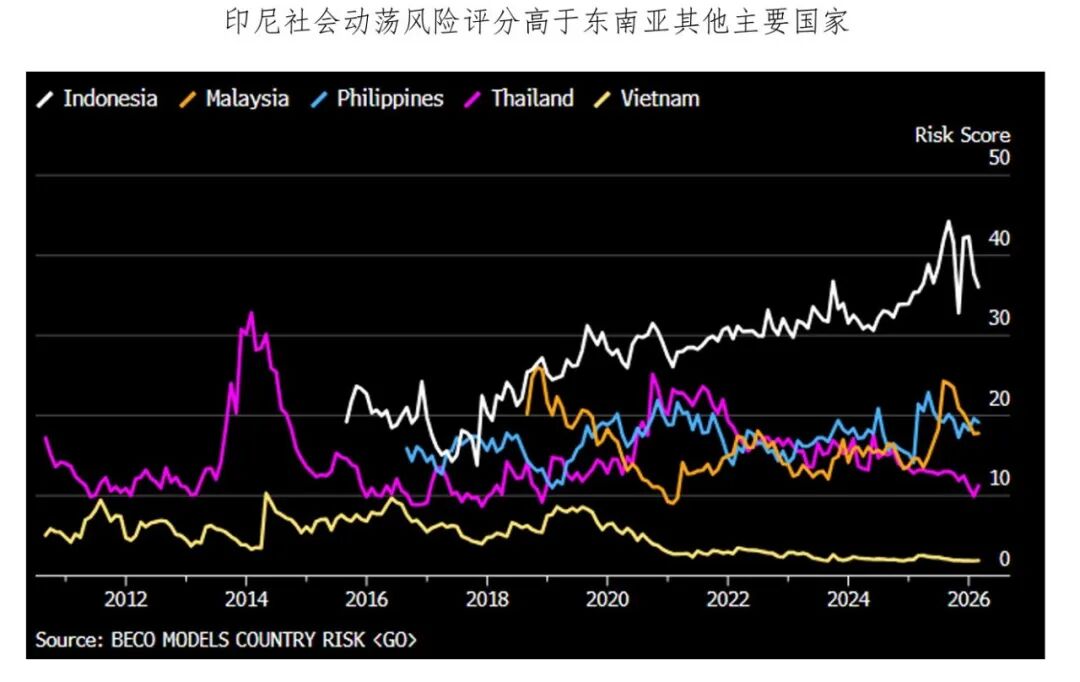
La semana pasada, MSCI tomó la decisión final de mantener la calificación, pero rebajó la subdivisión de “flujo de información” a negativa. En menos de un mes, el Banco Central de Indonesia subió la tasa de interés en 100 puntos básicos, lo que llevó a la rupia a rebotar desde un mínimo histórico. ¿Se ha superado realmente la crisis?
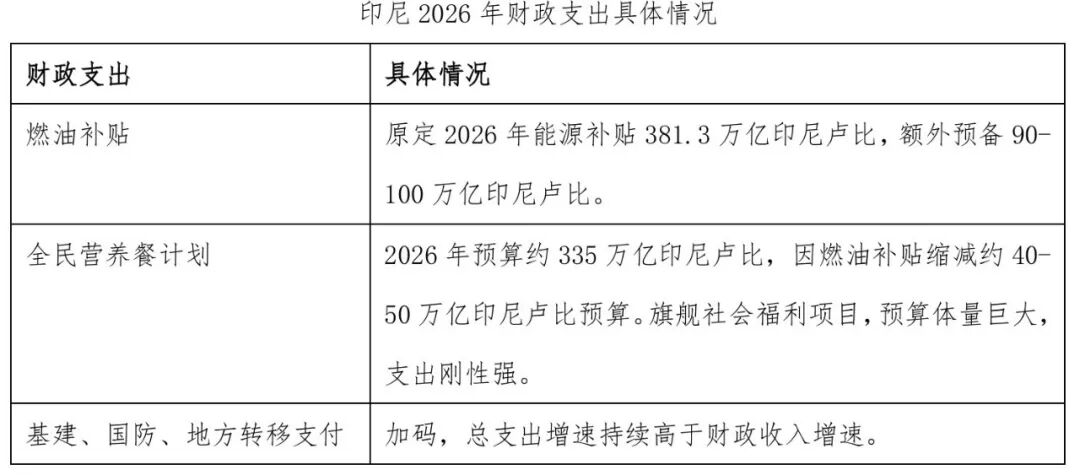
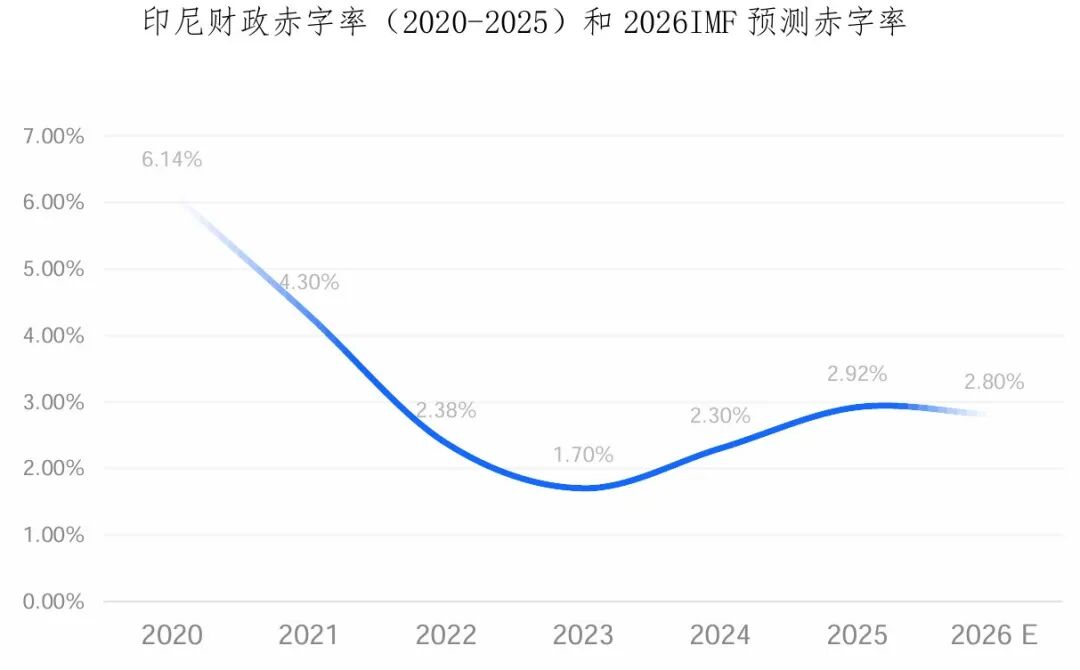
El déficit fiscal se mantiene alto y la moneda está bajo presión.La “Ley de Presupuestos Nacionales” de Indonesia establece estrictamente un límite máximo del 3% para el déficit fiscal y del 60% para la deuda pública. En 2025, el déficit fiscal indonesia alcanzará el mayor nivel desde la pandemia (durante aquel periodo se suspendió temporalmente el límite). Desde el conflicto entre Estados Unidos e Irán, el aumento del precio internacional del petróleo obligó al país a aumentar subsidios al combustible y simultáneamente avanzar en planes de nutrición nacional e infraestructura. Frente al elevado gasto fiscal y al débil crecimiento de los ingresos, el mercado duda de la sostenibilidad y equilibrio actual de las finanzas indonesias.
El déficit neto de petróleo se convirtió en un lastre para la moneda desde el conflicto entre Estados Unidos e Irán.En comparación, Brasil e Indonesia son economías emergentes exportadoras de commodities, pero la evolución de sus monedas fue diferente. Según la estructura comercial de ambos países, Brasil se apoya en tecnología de extracción marina y es exportador neto de petróleo; Indonesia tiene superávit comercial en bienes (principalmente carbón, aceite de palma y aleaciones de níquel), pero déficit neto en petróleo y gas, ya que gran parte de su energía es importada. El alza del precio del petróleo tras el conflicto entre Estados Unidos e Irán aumentó la divergencia en el comportamiento de sus monedas.
En el artículo La guerra de defensa monetaria en Asia ya hemos presentado cómo el Banco Central de Indonesia intervino directamente gastando reservas de divisas y tomando medidas macroprudenciales y de control de capital, junto con aumentos continuos de tasas de interés desde mayo. Si bien estas acciones han dado un respiro a la rupia indonesia, las causas fundamentales de su debilitamiento no han cambiado:
(1) El déficit fiscal se ha expandido y la tasa de déficit sigue siendo alta; las subas de tasas y la depreciación cambiaria probablemente incrementarán aún más la presión fiscal;
(2) La reciente política de monopolio de exportaciones de recursos estratégicos (regulando el carbón, el aceite de palma y aleaciones de titanio mediante compañías del fondo soberano como intermediario exclusivo legal con compradores extranjeros) busca aumentar ingresos fiscales, pero genera controversia en el mercado y podría afectar negativamente las exportaciones, sumado al tradicional déficit energético, lo que incrementa la incertidumbre comercial.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La demanda de memoria para IA sigue creciendo; Micron (MU.US) supera las expectativas en el cuarto trimestre, con ingresos trimestrales del negocio principal de centros de datos creciendo más de 10 veces en comparación con el año anterior.
El gigante de los chips de almacenamiento, Micron Technology, publicó el miércoles tras el cierre del mercado los resultados del cuarto trimestre fiscal de 2026, superando tanto las expectativas de ingresos como de ganancias de Wall Street, y presentó una previsión de resultados para el próximo trimestre superior a las estimaciones del mercado.
La Reserva Federal aprobó la reforma de la prueba de estrés con una votación de 6 a 1: la volatilidad de los requisitos de capital se reduce a la mitad, y el único voto en contra advierte sobre una disminución en la resiliencia.
La Reserva Federal aprobó oficialmente dos reglas finales destinadas a aumentar la transparencia y reducir la volatilidad de los requisitos de capital en aproximadamente un 50%. Las nuevas regulaciones someterán a consulta pública los escenarios de pruebas de resistencia y calculan el colchón de capital promediando los resultados de dos años consecutivos de pruebas; este mecanismo de promedio entrará en vigor en 2028. Esta reforma es el resultado de años de negociaciones en el sector bancario y ha sido bien recibida por las asociaciones de la industria. Sin embargo, críticos como el gobernador Barr advierten que la reforma debilitará la eficacia de las pruebas de resistencia y reducirá la resiliencia general del sistema bancario.

Synopsys y OpenAI alcanzaron una colaboración en IA para diseño de chips, las acciones subieron más del 7% en un momento.
Synopsys y OpenAI firmaron un acuerdo legalmente vinculante por varios años para desarrollar conjuntamente GPT-Synopsys, un modelo que será entrenado y ajustado específicamente para realizar tareas de diseño de chips. OpenAI pagará a Synopsys una suscripción por la licencia de la herramienta, y ambas partes compartirán los ingresos según la mejora en el diseño de chips lograda por los clientes que usen el producto.
Precios de las criptos
Más


