
Perspectivas para el informe financiero del Q3 de Broadcom: el crecimiento ya está descontado, el mercado espera una conversión. JPMorgan: el mercado subestima gravemente la IA, las preocupaciones sobre los TPU de Google son exageradas.
 2026/09/01 03:07
1. Resumen de puntos clave de inversión
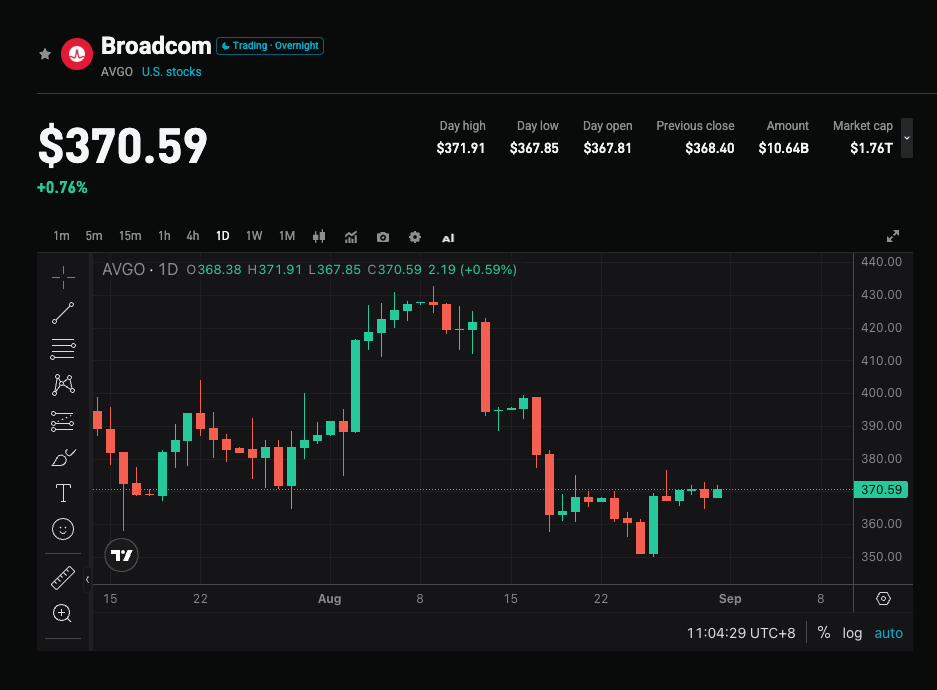
Broadcom (AVGO.US) publicará sus resultados del tercer trimestre del año fiscal 2026 el 2 de septiembre de 2026 después del cierre del mercado estadounidense. La compañía previamente estimó ingresos totales de aproximadamente 29.400 millones de dólares (+84% YoY) para este trimestre, de los cuales alrededor de 16.000 millones de dólares provendrían del segmento de semiconductores de IA (más de +200% YoY). El consenso de Wall Street prevé ingresos totales en el rango de 29.200 a 29.500 millones de dólares, y una ganancia ajustada por acción de aproximadamente 3,22 dólares (+90,5% YoY). Antes del informe de resultados, JP Morgan mantuvo su recomendación de “sobreponderar” con un precio objetivo de 580 dólares, considerando que los resultados pueden ser sólidos y que la guía para el cuarto trimestre se convertirá posiblemente en el centro del debate de valoración. Actualmente el precio de la acción ha retrocedido notablemente desde sus máximos, la volatilidad implícita de las opciones ronda el 8% y el enfoque del mercado ha pasado de “si crecerá” a “si la conversión de pedidos, la estructura de clientes y los márgenes podrán mantenerse a la par”.
2. Cuatro grandes focos de atención
Foco 1: ¿Se logrará la estimación de 16.000 millones de dólares en semiconductores de IA?
En el segundo trimestre, los ingresos por semiconductores de IA alcanzaron 10.800 millones de dólares (+143% YoY) y se registraron pedidos superiores a 30.000 millones de dólares, con entregas claramente rezagadas respecto a los pedidos. La guía para el tercer trimestre requiere un nuevo salto secuencial, siendo clave el incremento sincronizado de aceleradores personalizados (XPU/TPU) y chips de red de IA. Si los ingresos reales se acercan o superan los 16.000 millones de dólares, se potenciará la narrativa de “aceleración en la segunda mitad del año”; si hay una caída significativa respecto a la guía, el mercado podría volver a cuestionar la capacidad, el ritmo de los clientes o el momento de reconocimiento de envíos.
Foco 2: Guía para el cuarto trimestre y camino hacia 56.000 millones de dólares en IA para todo el año
Puesto que el consenso sobre ingresos para el tercer trimestre ya está cerca del umbral central de las estimaciones de la compañía, la valoración posterior al informe dependerá más probablemente del pronóstico para el cuarto trimestre. Wall Street espera unos ingresos cercanos a 34.900 millones de dólares para el cuarto trimestre. El management previamente estableció ingresos anuales por semiconductores de IA de aproximadamente 56.000 millones de dólares (alrededor de +180% YoY) y reiteró que en el año fiscal 2027 los ingresos por IA superarán los 100.000 millones de dólares. En la conferencia, solo una revisión al alza para el cuarto trimestre o una guía más clara sobre el ritmo de entregas en gigavatios podrá satisfacer las altas expectativas; simplemente “cumplir la guía” podría interpretarse como tope en la visibilidad.
Foco 3: Cuota de TPU de Google y diversificación de clientes
Google sigue siendo el mayor cliente y el mercado ha estado especulando repetidamente sobre rumores de “desarrollo interno/desviación con MediaTek”. Las estimaciones de Wall Street consideran que la alianza multigeneracional de TPU entre Broadcom y Google se mantiene dentro del plan, mientras que proyectos incrementales como Anthropic, OpenAI y Meta respaldan las perspectivas de entregas de cerca de 10GW para el año fiscal 2027. El foco ya no está en anunciar ganancias de diseño, sino en evidenciar capacidades instaladas respaldadas por inversión, preparación de instalaciones y conversión de órdenes de compra. La disminución de la concentración de clientes es clave para que la valoración pase de “prima por único gran cliente” a “prima de plataforma”.
Foco 4: Márgenes y flujo de caja bajo el portafolio de productos
El aumento de la participación de hardware de IA reduce el margen bruto. La compañía prevé un margen operativo no GAAP de aproximadamente 67% y un EBITDA ajustado del 68% de los ingresos para el tercer trimestre, con un margen bruto que podría descender del 77% del segundo trimestre al 74%. El flujo de caja libre del segundo trimestre fue de alrededor de 10.260 millones de dólares, representando aproximadamente el 46% de los ingresos; el negocio de software sigue siendo el estabilizador de beneficios y flujo de caja. Si el margen bruto cae más rápidamente de lo previsto, y el crecimiento del software no logra compensar, el mercado podría reinterpretar el “alto crecimiento” como “baja en calidad”.
3. Riesgos y oportunidades coexisten
Catalizadores alcistas:
- Ingresos de semiconductores de IA alcanzan o superan los 16.000 millones de dólares, con buena participación de chips de red, validando el impulso dual de “cómputo + interconexión”.
- Guía de ingresos para Q4 notablemente superior al consenso de 34.900 millones de dólares y detalles más claros sobre las entregas y conversión de pedidos para 2027.
- El management aclara dudas sobre la cuota de Google y revela expansión con otros clientes relevantes, relajando la narrativa sobre concentración.
Riesgos bajistas:
- Solo alcanza el valor promedio guía, comunicación conservadora sobre Q4, el mercado realiza ganancias tras altas expectativas.
- Margen bruto o operativo por debajo del rango 67%-68%, preocupando al mercado por el aumento en la proporción de ASIC y su impacto en la calidad de las ganancias.
- Perturbaciones en el ritmo de los grandes clientes, entrada de competidores en chips personalizados, o rumores sobre financiamiento/apalancamiento frenando la toma de riesgos.
4. Estrategia de trading recomendada
Lógica alcista: Cumplimiento de ingresos de IA junto con una perspectiva positiva para el cuarto trimestre, además de mejoras en la estructura de clientes y márgenes en línea con la guía, podrían impulsar una recuperación desde la zona de retroceso de valuación. El historial de superar expectativas respaldaría que “sorpresa al alza + revisión positiva” siga siendo la combinación más sólida.
Riesgo bajista: Si los datos solo cumplen con las expectativas, los márgenes brutos caen más de lo previsto, o el management evita detallar cuotas y conversión, podría desencadenarse volatilidad implícita en ambos sentidos en las opciones, especialmente si el precio de la acción ya ha reflejado anticipadamente el alto crecimiento.
Datos clave:
- Ingresos totales y tasa de crecimiento interanual
- Si los ingresos por semiconductores de IA alcanzan aproximadamente 16.000 millones de dólares
- Guía de ingresos/márgenes para el Q4
- Margen bruto, margen operativo y flujo de caja libre
Recomendaciones operativas:
- Antes del informe: El precio actual cerca de la media móvil de 200 días, relación riesgo/recompensa discreta. Si se opera el evento, conviene reducir exposición; evitar más apalancamiento largo por debajo de 368.
- Condición alcista: Cierre por encima de la zona 379–385, y retroceso que no perfore 368, objetivo en 391 / 400. Stop recomendado debajo de 365 o 350, según prefiera el inversor.
- Condición bajista/hedging: Si tras la apertura con gap no puede recuperar 368, o falla el intento en la zona 377–385, objetivos en 356 / 350 / 340.
⚡️ Promoción por tiempo limitado en curso:
Trading de acciones de EE.UU. 24/7, desde solo 1 USDT, rToken sigue el precio del Nasdaq, dividendos directos en cuenta, swaps fáciles entre spot/contratos, transferencias de fondos instantáneas. Haz clic aquí para experimentar trading de acciones estadounidense al máximo
Aviso legal: El contenido anterior es solo de referencia y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Actas de la reunión de la Reserva Federal: los 19 miembros del comité apoyan un aumento de tasas en septiembre, aunque por diferentes razones; la mayoría anticipa más aumentos durante el año, lo que sugiere que en octubre no hay urgencia.
La mayoría de los funcionarios considera que un aumento de tasas en septiembre es una medida de "seguro" frente a la inflación persistente; una minoría cree que es una acción necesaria para frenar la inflación; en general, no se evidencia una intención de impulsar múltiples subas consecutivas. El denominado "nuevo canal de comunicación de la Fed" subraya lo siguiente de las actas: "La mayoría de los asistentes estima que podría ser apropiado volver a subir las tasas antes de fin de año." Casi todos los funcionarios opinan que la inflación sigue siendo elevada y que el mercado laboral está cerca del pleno empleo. Muchos señalan que, a pesar del aumento en los rendimientos de los bonos del Tesoro a largo plazo, las condiciones financieras aún favorecen el crecimiento económico. Algunos creen que la inteligencia artificial impulsará la inversión y la productividad, pero también podría alimentar la inflación. Las actas revelan que la intervención conjunta entre EE.UU. y Japón en julio para sostener el yen fue una acción del Departamento del Tesoro de EE.UU. sin utilizar fondos de la Fed.
¿Una gran reducción de 100 millones de barriles? Un informe dice que la Unión Europea considera que el plan de liberación de reservas de petróleo principalmente cumple con compromisos anteriores y no representa una nueva asignación.
Los países miembros del G7 acordaron el pasado viernes liberar hasta 100 millones de barriles de reservas de petróleo crudo y diésel. La Agencia Internacional de Energía (AIE) había anunciado en marzo un plan para liberar 400 millones de barriles y, hasta el viernes pasado, todavía quedaban por liberar aproximadamente 75 millones. Los países miembros de la Unión Europea consideran que esta acción solo cumple con compromisos previos y no representa una cuota adicional. Con respecto a la liberación anticipada de reservas de diésel destacada en el acuerdo del G7 de la semana pasada, los miembros de la Unión Europea creen que es factible, pero la escala podría ser limitada.
Un alto funcionario iraní declara que "nunca renunciarán" al derecho de enriquecer uranio; EEUU e Irán "no hay negociaciones", y están a punto de bloquear el "pasaje ilegal" de Ormuz.
Según informes, un alto funcionario iraní declaró el miércoles que, antes de discutir el tema nuclear, Estados Unidos debe primero cumplir con las condiciones planteadas por Irán; las propuestas actuales de Estados Unidos respecto al programa nuclear contradicen las demandas iraníes, y las ideas recientemente presentadas por Vance solo representan los intereses estadounidenses. El lunes, Vance afirmó que Irán debe reducir "de manera significativa" su capacidad de enriquecimiento de uranio para satisfacer las exigencias de Washington. El miércoles, el precio del petróleo Brent superó los 102 dólares por barril en algún momento.
La resiliencia de la economía estadounidense impulsa las perspectivas de las small caps; Wall Street prevé una oportunidad de recuperación
El Bank of America señala que, para las acciones de pequeña capitalización que dependen fuertemente de la economía doméstica de Estados Unidos, la manufactura es el indicador macroeconómico más importante que afecta su desempeño relativo. Los datos más recientes muestran que la manufactura estadounidense ha estado expandiéndose durante nueve meses consecutivos, lo que representa el ciclo de expansión más largo desde 2022.
Precios de las criptos
Más


