
La subida de tasas está próxima, y los rendimientos de los bonos a largo plazo siguen siendo difíciles de manejar.

Morning FX
Impulsadas por la inflación, el déficit y las tasas de política, las tasas de los bonos a largo plazo a nivel global han entrado en niveles anormalmente altos.El rendimiento del bono estadounidense a 10 años se acerca al máximo de dos años de 4,8%, mientras que el bono japonés a igual plazo (3%) y el australiano (5,2%) marcan nuevos máximos. Los inversores exigen cada vez más compensación por los bonos largos.
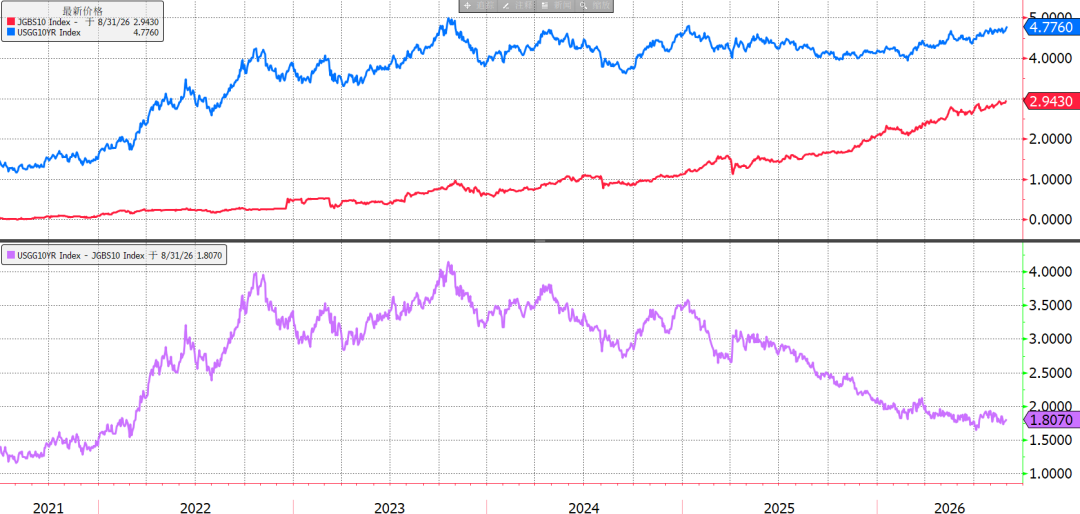
Gráfico: Rendimiento de bonos estadounidenses y japoneses al alza
Este ciclo ocurre en el periodo de ajuste de la política monetaria tras el giro inesperadamente hawkish de Waller.El BCE y el Banco de Japón prácticamente aseguraron subas de tasas en septiembre, con probabilidades de dos subas más este año, mientras que la Fed, el Banco de la Reserva de Australia y el Banco de Inglaterra prevén al menos una suba adicional este año.
1. El tramo corto vuelve a influir en el largo
En la reunión del FOMC de julio, las declaraciones ambiguas de Waller disiparon temporalmente las expectativas de suba en el tramo corto. Pero por el miedo del mercado a que los ajustes de política monetaria fueran demasiado lentos y desencadenaran una inflación descontrolada, los rendimientos de bonos largos subieron en vez de bajar. La curva de tasas se empinó y el spread 10y/2y superó los 50 puntos básicos.
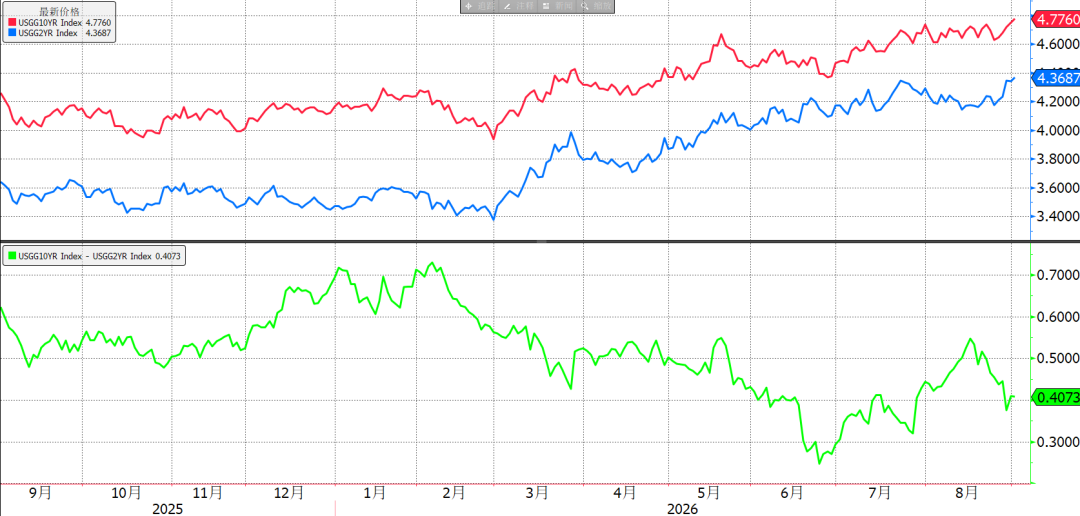
Gráfico: El diferencial de la curva se amplía y luego se aplana
Ahora, el tramo corto vuelve a impulsar el largo. El swap SOFR a 1 año subió más de 25 puntos básicos desde el piso, incorporando en precio una suba de tasas adicional, aplanando al alza la curva de tasas. Al aproximarse la suba de tasas, crecen las expectativas de tasas altas por más tiempo. Además, con precios del petróleo elevados e inciertos por el lado de la oferta, el mercado empezó a vender toda la curva de bonos.
2. El problema fundamental es fiscal
La deuda pública de Estados Unidos ya supera los 40 billones de dólares. La Oficina de Presupuesto del Congreso (CBO, por sus siglas en inglés) estima que la tenencia pública de bonos sumará otros 25 billones de dólares en los próximos diez años, alcanzando el 175% del PIB.
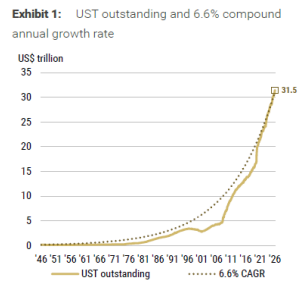
Gráfico: Escala de la tenencia pública de bonos estadounidenses
Aun observando el ritmo de crecimiento compuesto, la acumulación de los últimos diez años es similar a la de etapas previas (6,6%), pero la base gigantesca y las actuales tasas de interés altísimas hacen mucho más pesada la carga que en épocas de relajamiento cuantitativo.
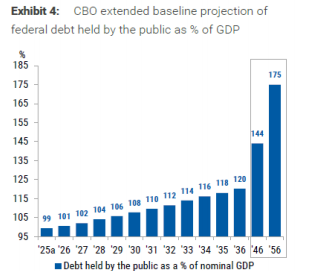
Gráfico: Deuda estadounidense como % del PIB
En la era pre-pandemia, la tendencia global era mantener tasas ultra bajas para estimular la economía; el aumento de la deuda fue la respuesta del gobierno a las demandas sociales, con costos de intereses insignificantes. Cuando la economía volvió a la normalidad tras la pandemia, el modelo de endeudamiento debería haber retrocedido, pero factores políticos agravaron la situación. En cuatro años, la deuda estadounidense subió 9 billones de dólares, y el gasto en intereses como % del PIB saltará del 3,3% al 6,9% en los próximos veinte años. El endeudamiento masivo se convirtió en una trampa fiscal y el mercado sólo puede alertar al gobierno con tasas aún más altas.
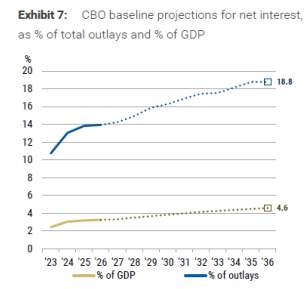
Gráfico: Pagos de intereses como proporción del PIB y del gasto total
3. Resumen
(1) Los rendimientos de bonos largos vuelven a dispararse; esta vez, es la expectativa de suba en el tramo corto la que mueve la curva al alza, en un posible periodo de cambio acelerado de la política monetaria.
(2) El origen del problema de la deuda sigue siendo el déficit descontrolado; la política monetaria y la inflación son factores secundarios. Sólo una reforma fiscal de fondo a nivel político podría revertir la tendencia.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La venta de bonos del Tesoro de EE.UU. se intensifica bajo la presión continua de la inflación y el temor a subas de tasas; el rendimiento a 30 años superó momentáneamente el 5,6%, marcando un máximo en más de 24 años.
El rendimiento de los bonos del Tesoro estadounidense a largo plazo continuó subiendo el martes, manteniendo la tendencia de fuertes aumentos recientes.
Estados Unidos libera el último lote de reservas estratégicas de petróleo, hasta 40 millones de barriles, e insta a Europa a seguir su ejemplo
Esta es la última partida de la liberación acumulada de 172 millones de barriles de reservas por parte de Estados Unidos en esta ronda; tras esta liberación, la Reserva Estratégica de Petróleo de Estados Unidos caerá a su nivel más bajo desde 1982, acercándose al límite legal y operativo. Al mismo tiempo, la secretaria de Energía de Estados Unidos criticó a algunos países europeos, señalando que su volumen de liberación fue mucho menor de lo esperado, y exhortó a todos los países a cumplir sus compromisos. Actualmente, los precios de la gasolina y el diésel en Estados Unidos están elevados, y faltan menos de dos meses para las elecciones de medio término. El martes, los futuros del crudo WTI cayeron un 3,95%.
Raphael Zagury: Bitcoin finalmente superará al oro
Bowman de la Reserva Federal: La inteligencia artificial presenta tanto oportunidades como riesgos para el sector bancario; la Reserva Federal insta a reforzar la seguridad de los sistemas.
La vicepresidenta de la Reserva Federal encargada de la supervisión bancaria, Bowman, advirtió que la IA tiene un impacto dual en el sector bancario, funcionando tanto como herramienta de defensa como generando nuevos riesgos emergentes. Hizo un llamado a los bancos para fortalecer las medidas básicas de ciberseguridad, incluyendo la actualización del inventario de activos, la implementación de la autenticación multifactor y la mejora en la gestión de vulnerabilidades. Bowman también señaló que los reguladores continuarán ajustando los métodos de inspección, aplicando una supervisión diferenciada para los bancos comunitarios en lugar de imponer requisitos uniformes para todos.
Precios de las criptos
Más


