Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
El aumento del 42% en Shiba Inu (SHIB) en la cadena aún no es alcista: explicación del porqué

El aumento del 42% en Shiba Inu (SHIB) en la cadena aún no es alcista: explicación del porqué

UTodayUToday2026/09/13 10:12
Mostrar el original

La actividad on-chain de Shiba Inu ha mejorado de manera significativa, con un aumento de aproximadamente el 42% en un indicador clave. Ese tipo de crecimiento puede señalar inicialmente un resurgimiento en la demanda de SHIB. Sin embargo, el gráfico de precios muestra por qué sería prematuro considerarlo como una confirmación alcista.

¿Ayudará la actividad on-chain de SHIB?

El principal indicador de que hay más transacciones o interacciones es el incremento en la actividad on-chain. No se declara si esas transacciones reflejan compras, ventas, transferencias de wallets u otra clase de movimientos. El aumento de actividad debe estar confirmado por el precio, el volumen y la estructura del mercado para que la señal sea claramente alcista.

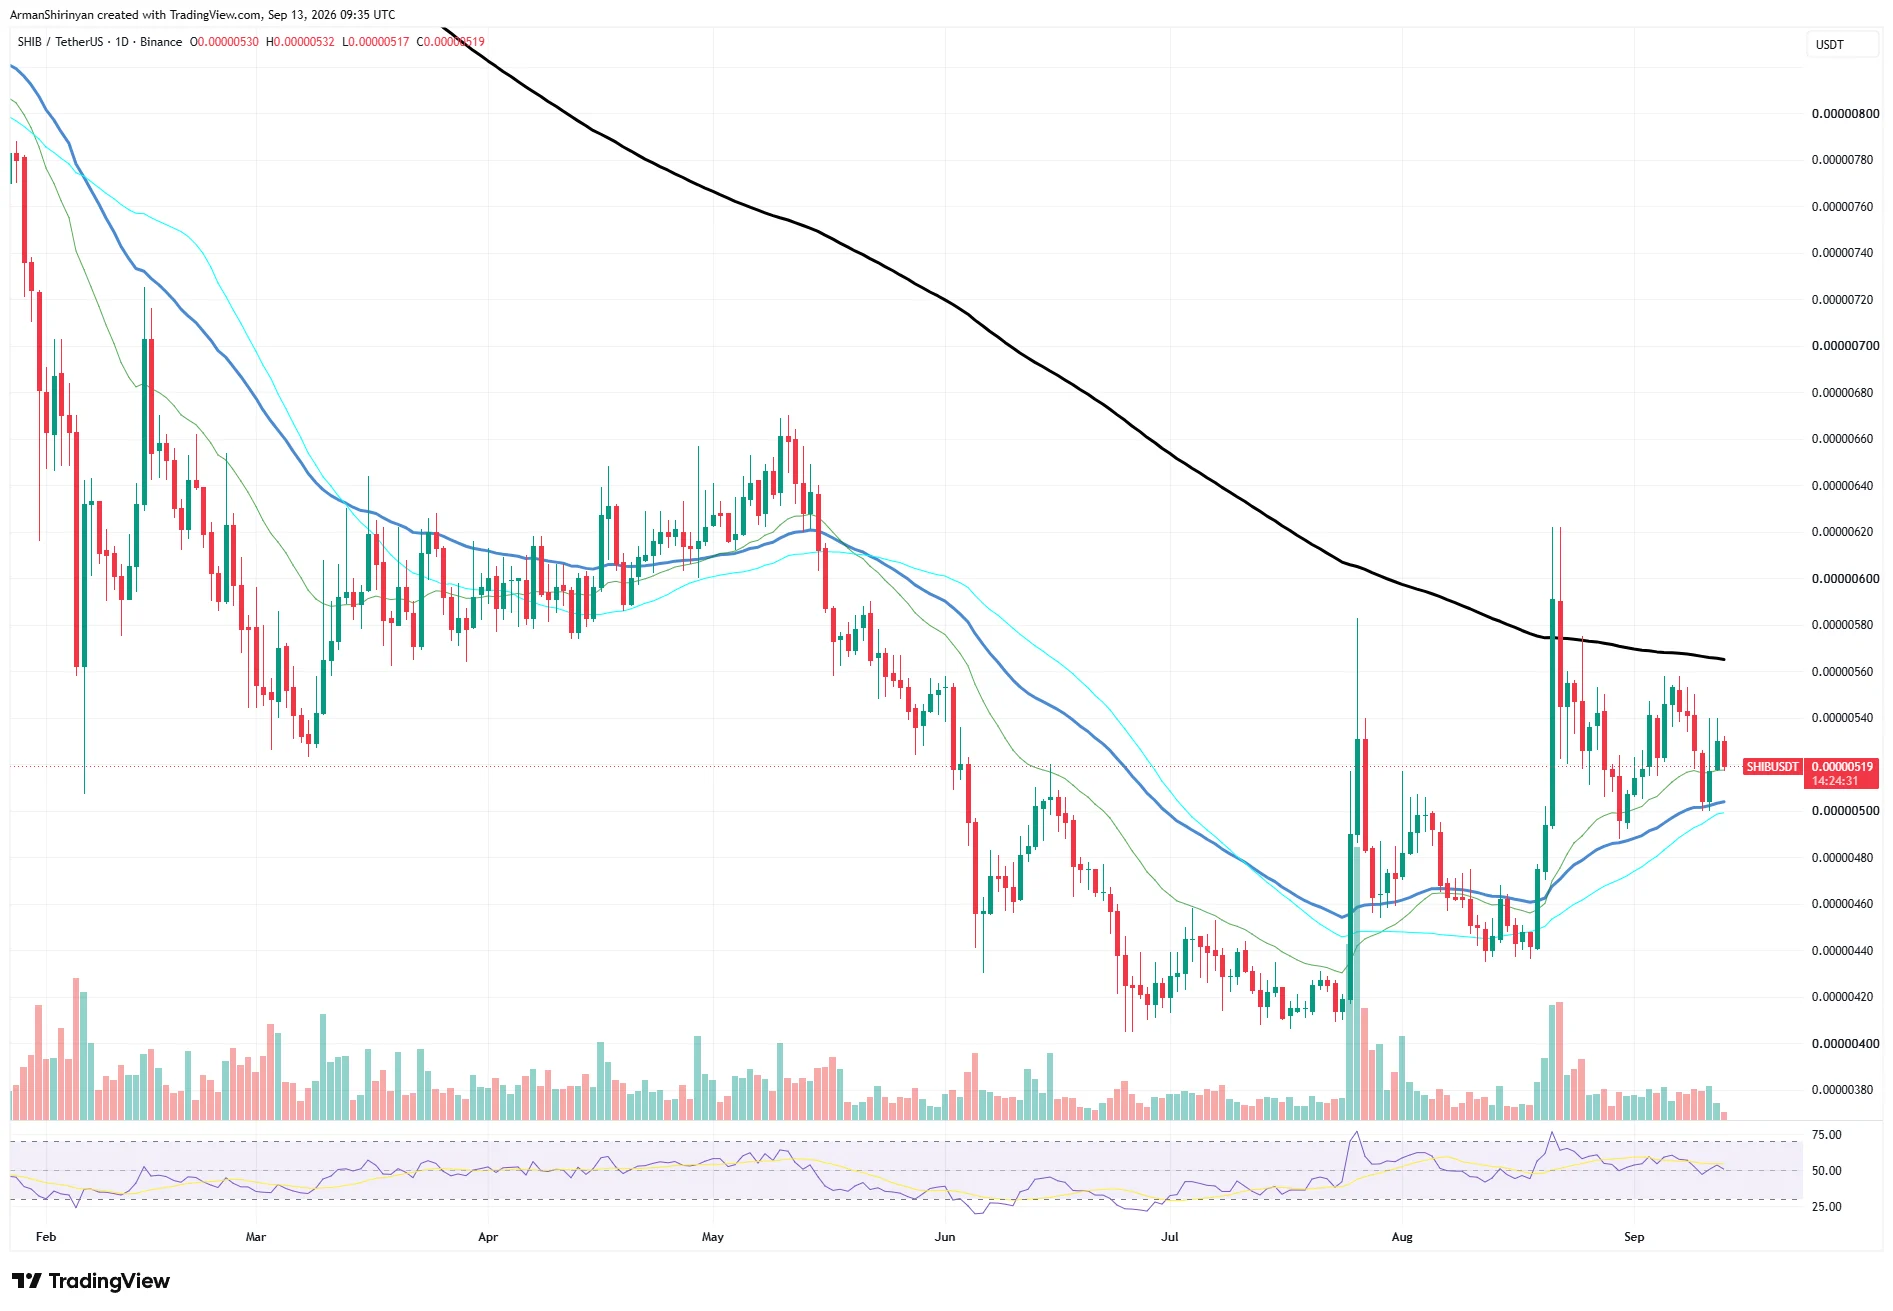
Actualmente, SHIB cotiza en torno a $0.00000521. El token ha avanzado significativamente desde el mínimo de julio de aproximadamente $0.0000041, pero la recuperación ha encontrado obstáculos repetidamente antes de consolidar un verdadero cambio de tendencia a largo plazo.

Barreras clave para SHIB

La barrera más visible se encuentra entre $0.0000056 y $0.0000057, donde la media móvil de largo plazo aún está descendiendo. Durante el rally de finales de agosto, SHIB logró superar brevemente esa zona, alcanzando cerca de $0.0000062, pero los compradores no pudieron sostener la ruptura. El precio retrocedió rápidamente por debajo de la resistencia.

Las condiciones a corto plazo son mejores. SHIB mantiene un soporte inmediato por encima de un grupo de medias móviles entre $0.0000050 y $0.0000051. Sostener ese rango permite intentar otra recuperación. Sin embargo, perder los $0.0000050 debilitaría la configuración y podría exponer la zona cercana a $0.0000047–$0.0000045.

Además, el impulso no ofrece demasiada seguridad. En lugar de mostrar una fortaleza alcista constante, el RSI diario se encuentra en la región neutral de 50. El volumen de operaciones también ha caído de manera significativa respecto a los picos vistos durante las subidas de julio y agosto.

Por eso, no es apropiado interpretar el incremento on-chain del 42% como una señal alcista por sí sola. La actividad en la red puede crecer antes de que cambie el precio, pero también puede aumentar incluso sin presión de compra significativa.

El propio mercado todavía tiene que ofrecer confirmación para SHIB. Un movimiento sostenido por encima de $0.0000056–$0.0000057, preferentemente acompañado de mayor volumen e impulso, sería una prueba más confiable de que el aumento en la actividad on-chain se traduce en demanda real.
News Image 0
0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

Movimiento inusual en el mercado estadounidense | Trex Bio (TRXB.US) debuta en el mercado bursátil de EE.UU., cae más del 1.3% tras la apertura

Hasta el momento de la publicación, la acción cayó más del 1,3%, cotizando a 13,805 dólares.

智通财经•2026/10/09 16:32

BUZZ-Opiniones de corredores: Analistas muestran escepticismo ante la adquisición de Starbucks y Chipotle

Últimas novedades 9 de octubre - ** Financial Times informó el jueves que Starbucks (SBUX.O) ha explorado (link) la posibilidad de adquirir Chipotle (Chipotle CMG.N), lo que llevaría al CEO Brian Niccol de regreso a la cadena de burritos mexicana que solía dirigir. Starbucks se negó a comentar y afirmó que permanecerá “totalmente concentrado” en la reestructuración de su negocio. ** El viernes, las acciones de Chipotle cayeron alrededor del 4% hasta los 31,32 dólares, después de haber subido 6.2% en la jornada previa. Razonamiento estratégico limitado ** BTIG expresó “serias dudas”, señalando que la transacción “no tendría lógica operativa”, provocaría una dilución significativa para los accionistas de Starbucks y alteraría el funcionamiento de la gerencia. ** “A lo largo de los años hemos escuchado muchos rumores sobre adquisiciones multi-marca… pero pocos se concretan y menos aún tienen éxito,”—BTIG ** William Blair señaló que, al cierre de junio, la deuda neta de Starbucks ascendía a 9.4 billones de dólares, lo que haría difícil financiar la adquisición y podría elevar el apalancamiento combinado a casi 6 veces, un nivel elevado para el sector gastronómico. ** D.A. Davidson manifestó que, por las importantes diferencias entre ambas marcas y la falta de sinergias evidentes, la probabilidad de éxito de la operación es del 20% o incluso menos. ** Raymond James indicó que, debido a la baja coincidencia en los menús, los beneficios para la cadena de suministro serían limitados y el desempeño de plataformas de comida con múltiples marcas ha sido dispar. ** Susie David-Kanian de eMarketer señaló que el conocimiento de Niccol podría reducir el riesgo de ejecución, pero aun así los inversores podrían ver la operación como una “costosa distracción” en el proceso de transformación de Starbucks. (Para facilitar la comprensión de quienes no son nativos en inglés, Reuters automatiza la traducción de sus reportajes a varios idiomas. Dado que las traducciones automáticas pueden contener errores o no reflejar el contexto necesario, Reuters no garantiza la precisión de dichos textos, que se ofrecen únicamente para comodidad del lector. Reuters no asume responsabilidad por daños o pérdidas derivados del uso de la función de traducción automática.)

路透社•2026/10/09 16:16

BUZZ-UBS aumenta su precio objetivo para Biogen debido a catalizadores en su cartera de desarrollo en fase avanzada; las acciones suben

9 de octubre - ** Las acciones de Biogen BIIB.O subieron un 2,4%, cotizando a USD 223,71 ** UBS elevó el precio objetivo de USD 240 a USD 270, y reiteró su calificación de "compra" ** Se espera que los ingresos del tercer trimestre sean de USD 2,690 millones y el EPS de USD 2,11, ambos ligeramente por encima del consenso del mercado ** Se prevé que las ventas del medicamento contra el Alzheimer Leqembi en el tercer trimestre alcancen USD 200 millones, en línea con el consenso, y se señala que la reciente formulación subcutánea lanzada podría volverse un importante motor de crecimiento a partir de 2027 ** Se destaca que Biogen es más optimista sobre su medicamento oftalmológico Syfovre en comparación a cuando adquirió Apellis, y está mejorando su estrategia de comercialización ** También se indica que los datos clínicos de fase avanzada sobre el medicamento para el lupus litifilimab, previstos para finales de este año, y los datos sobre el lupus cutáneo en el primer semestre de 2027 serán catalizadores clave ** Además, se anticipa que los datos avanzados del medicamento renal felzartamab, que se publicarán en el primer semestre de 2027, traerán un potencial alcista, y los ensayos clínicos de Eli Lilly LLY.N con pacientes en fase presintomática de Alzheimer podrían generar efectos positivos indirectos ** Incluyendo la volatilidad intradía, las acciones han subido un 26,3% en lo que va del año. (Para facilitar a los no angloparlantes, Reuters automatiza la traducción de sus reportes a varios idiomas. Las traducciones automáticas pueden contener errores o no reflejar el contexto necesario, por lo que Reuters no garantiza la precisión del texto traducido automáticamente y lo proporciona solo para conveniencia. Reuters no se responsabiliza por daños o pérdidas derivados del uso de la función de traducción automática).

路透社•2026/10/09 16:16