
【meme de acciones de EE.UU.】rS: ¡Duplicarse desde el punto más bajo! Las órdenes de seguridad de IA se aceleran, ¿oportunidad de trading en camino?
 2026/09/22 07:26
- ¿Por qué prestar atención a rS en este momento? ¿Qué historia cuenta el mercado?
- Descripción fundamental rápida
- Productos y negocios clave:
- Plataforma Singularity: AI-EDR / XDR, un sistema operativo unificado de seguridad de endpoint a la nube.
- Purple AI: investigación y respuesta con agente, reduce análisis de horas a minutos. Según IDC (2025) en entrevistas con 8 clientes, el ROI a tres años es de aproximadamente 338%.
- Prompt Security: gestiona IA sombra, inyecciones de prompts, permisos de Agent / MCP, dando a las empresas la capacidad de “usar IA de forma segura”.
- Wayfinder Frontier AI Services: defensa gestionada con humanos + modelos de vanguardia, desde el 3/9 incorpora OpenAI GPT-5.6-Cyber.
- SentinelOne Flex: suscripción flexible por consumo, en un año ya supera el 10% del ARR total.
- Seguridad de datos y nube: soluciones no-endpoint ya representan más del 50% del ARR.
- Datos financieros y operativos clave:
- Capitalización bursátil de 7.800–8.300 millones de USD; precio actual de 23,80–23,85; 52 semanas entre 11,81–24,26, -2% del máximo.
- Q2 FY2027 (hasta 31/7, reporte post-mercado el 27/8): ingresos de 292M de USD, +21% interanual, superando guía.
- ARR 1.218M de USD, +22% interanual; incremento neto de ARR trimestral de 56M de USD, récord segundo trimestre.
- Margen operativo no GAAP de aproximadamente 10%, mejora de unos 820 puntos base interanuales; EPS no GAAP de 0,08 USD, duplicado interanual.
- Obligaciones contractuales pendientes (RPO) 1.700M de USD, +45% interanual.
- 1.715 clientes con ARR superior a 100.000 USD, +13% interanual; el NRR de ese segmento mejora por tercer trimestre consecutivo.
- ARR de AI Security (Purple AI + Prompt) se triplicó interanual; objetivo de la compañía es llegar a superar los 100M de ARR en esta rama.
- Caja y equivalentes/inversiones en libros: 813M de USD, cero deuda con intereses.
- Proyección FY2027 al alza: ingresos de 1.202–1.207M de USD (+20% aprox.); beneficios operativos no GAAP de 124–128M de USD (margen del 10% aprox.).
- Guía Q3: ingresos de 309–311M de USD, beneficios operativos de 38–40M de USD (margen aprox. 13%).
- Corto en aprox. 18,23M de acciones, 5,4% del float, cubierto en unos dos días; tenencia institucional 85%-90%. Elasticidad dada por la temática y desempeño, no por short squeeze.
- Catalizadores recientes:
- 27/8: Q2 supera expectativas y eleva guía anual de ingresos y beneficio operativo.
- 3/9: Wayfinder integra OpenAI Daybreak / GPT-5.6-Cyber, abriendo nuevos análisis de riesgo de código y evaluaciones de compromiso.
- 10/9: Goldman Sachs Communacopia, presentación de la directiva sobre seguridad Agentic.
- 16/9–19/9: terminó recientemente LABScon, conferencia propia de inteligencia de amenazas, con narrativa de IA en ciberataques y defensas.
- 14/9: suba de +14,5% y volumen de 16,3M acciones, el doble del promedio diario de 3 meses; el 21/9, otra suba y superando medias cortas y medias móviles intermedias.
- Algunas casas de análisis mantienen precios objetivo: Susquehanna en 28 USD, Wedbush en 25 USD; consenso cerca de 24,4 USD y máximo en 28 USD.
- Análisis de expectativas vs realidad
- Puntos clave de trading
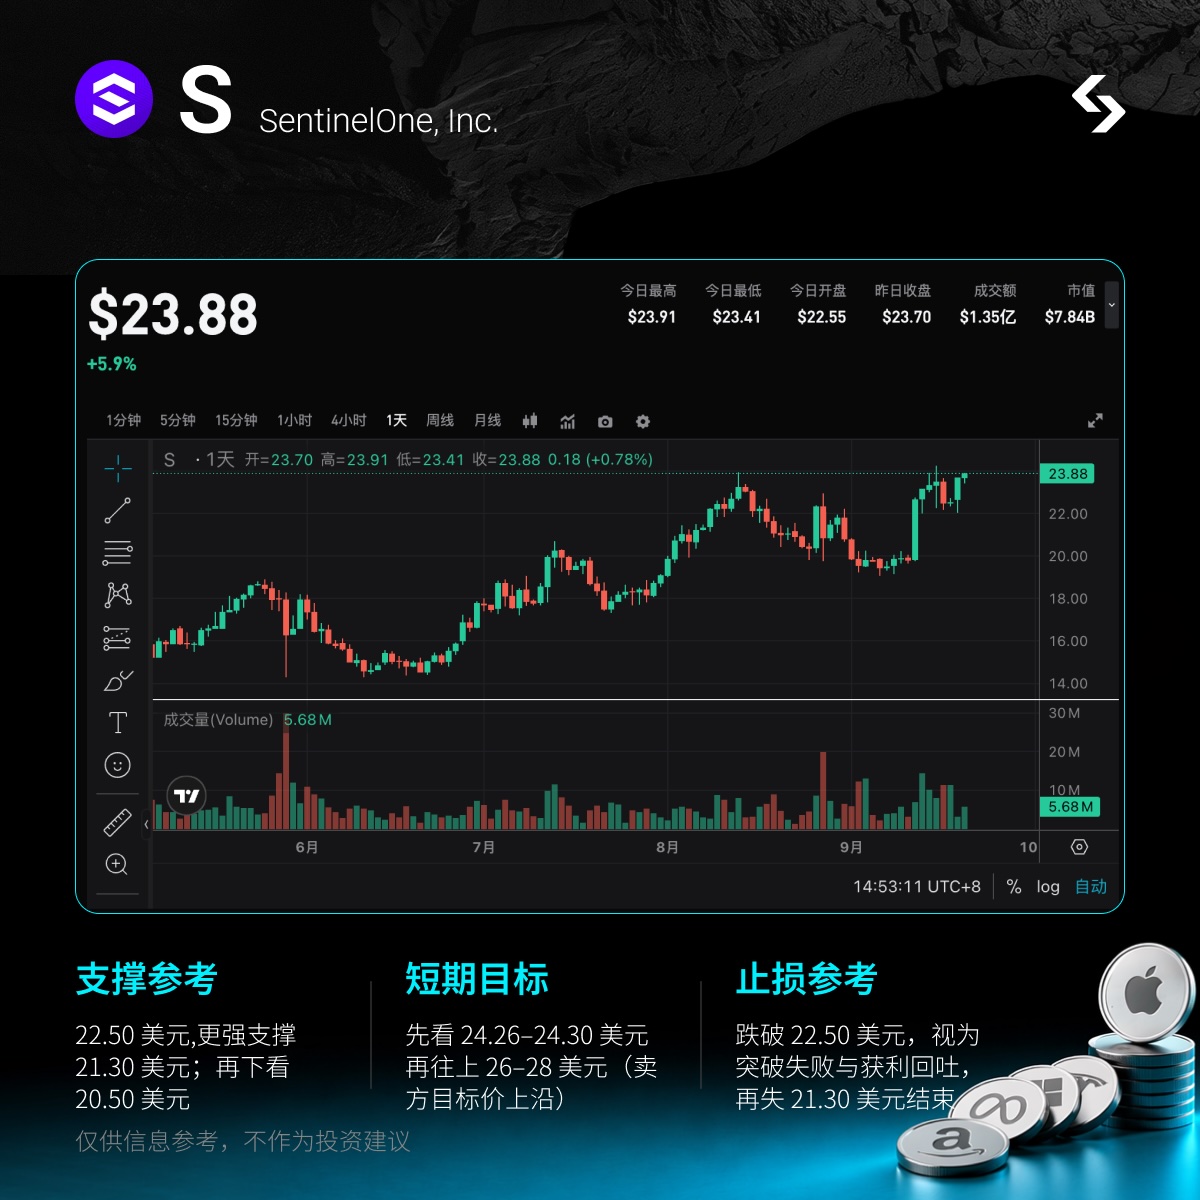
- Atención: ya está cerca de máximos, tomalo como posición flexible, no te apalanques como posición principal ni te sobreexpongas junto con rCRWD / rZS / rPANW.
- Advertencia de riesgo
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Llegará un giro tras seis semanas de caídas en el precio de las acciones? Goldman Sachs apuesta por el crecimiento de diez años de PepsiCo (PEP.US), destacando la resiliencia de los líderes del consumo ante los vientos contrarios de la inflación.
PepsiCo enfrenta actualmente presiones sobre sus márgenes debido al aumento de los costos y los desafíos en el sector de bebidas, pero Goldman Sachs mantiene la calificación de "compra".
Pronóstico de JPMorgan sobre la temporada de resultados de los sectores de servicios de IT y telecomunicaciones en Japón: la ciberseguridad se convierte en el foco, acciones poco populares esperan repuntar.
Matthew Henderson, analista de JPMorgan, publicó su último informe de investigación, ofreciendo una perspectiva integral sobre los próximos resultados financieros trimestrales de septiembre a noviembre del sector de servicios de TI y telecomunicaciones en Japón.
¡No te enfoques solo en el sector tecnológico! Goldman Sachs apuesta por estas 10 acciones energéticas, cuya alza máxima este año fue del 151% y aún recomienda comprarlas.
Goldman Sachs seleccionó 10 acciones con una atractiva relación riesgo-recompensa dentro del complejo energético y eléctrico, basándose en cuatro líneas principales de inversión.
Precios de las criptos
Más


