
El aumento de la segmentación del consumo, ¿Costco sigue "firme como un roble"?

El líder global en ventas minoristas con descuento—Costco, publicó el 24 de septiembre, tras el cierre de la bolsa estadounidense, su informe de ganancias correspondiente al cuarto trimestre del año fiscal 2026 (16 semanas), finalizado el 30 de agosto. En términos generales, los resultados se mantienen sólidos, con ingresos y utilidades levemente superiores a las expectativas. Además, la compañía devolvió la mayor parte de los reembolsos de aranceles recibidos esta temporada a los socios a modo de descuentos de precios, cumpliendo así la promesa de “no lucrar con los reembolsos de aranceles”. Detalles a continuación:
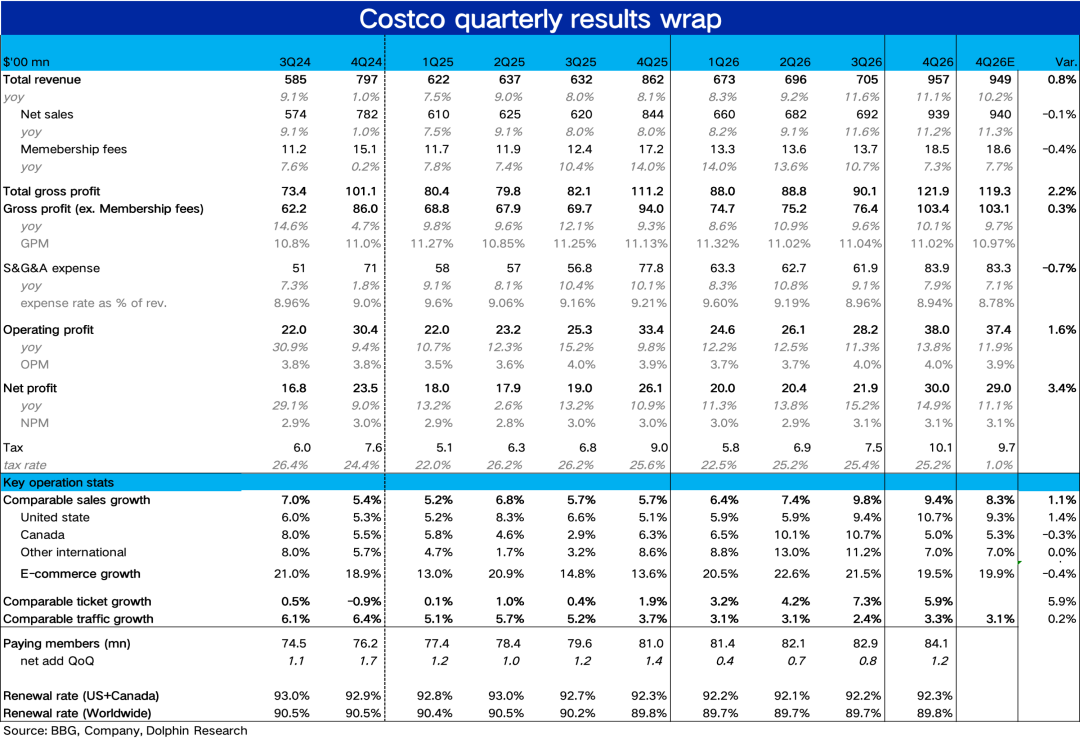
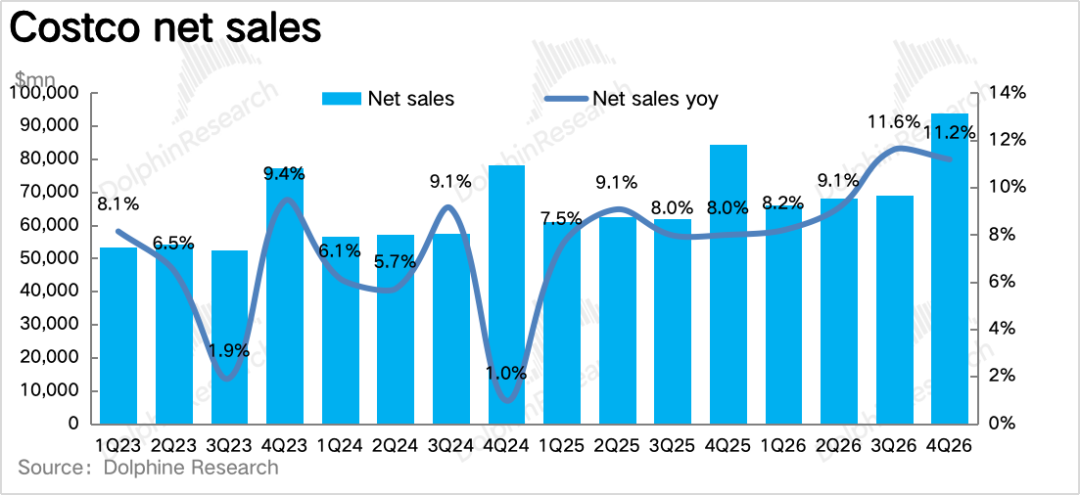
1. Reembolso de aranceles recibido, desempeño general sólido. En cuanto a ingresos, los ingresos totales de esta temporada fueron de 95.700 millones de dólares, un crecimiento interanual del 11,1%, manteniendo por segundo trimestre consecutivo un crecimiento de dos dígitos (ligeramente superior a los 94.900 millones esperados por el mercado).
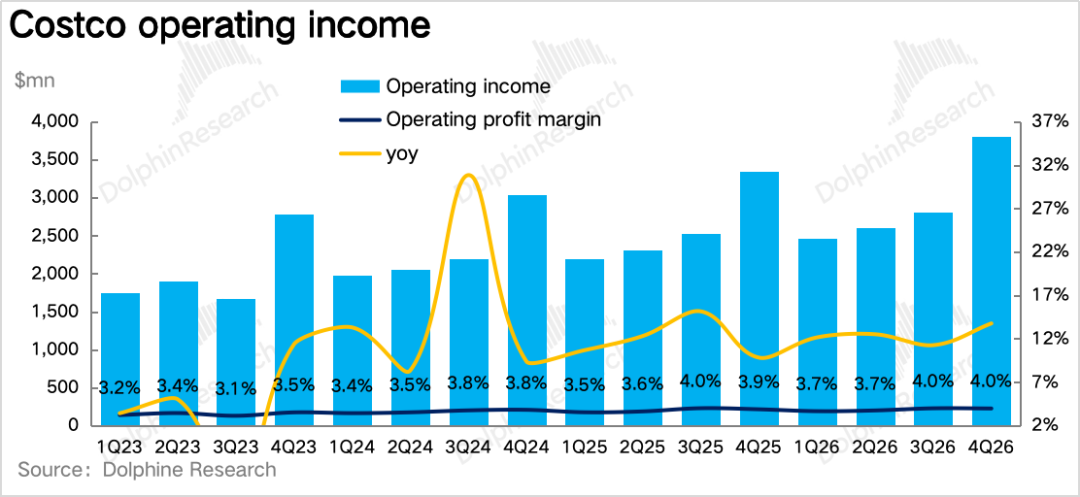
Las ganancias operativas ascendieron a 3.800 millones de dólares, un incremento del 13,8% interanual, e incluyeron una ganancia neta única de 90 millones procedente del reembolso de aranceles. Excluyendo este efecto, el crecimiento de las ganancias operativas fue de aproximadamente 11%, y el margen de beneficio se mantuvo prácticamente igual respecto al año anterior, lo que, igual que el trimestre pasado, demuestra que el aumento de ingresos se traduce en utilidades. En líneas generales, un desempeño bastante positivo.
2. El crecimiento en ventas comparables sigue impulsado por precios, pero se recupera el tráfico de clientes. Como indicador clave de gestión, las ventas comparables globales crecieron un 9,4% respecto al año anterior, con una ligera desaceleración respecto al trimestre anterior. Excluyendo combustibles y divisas, el crecimiento comparable fue del 6,7%, con cerca de 3 puntos porcentuales atribuidos al incremento en los precios de la nafta.
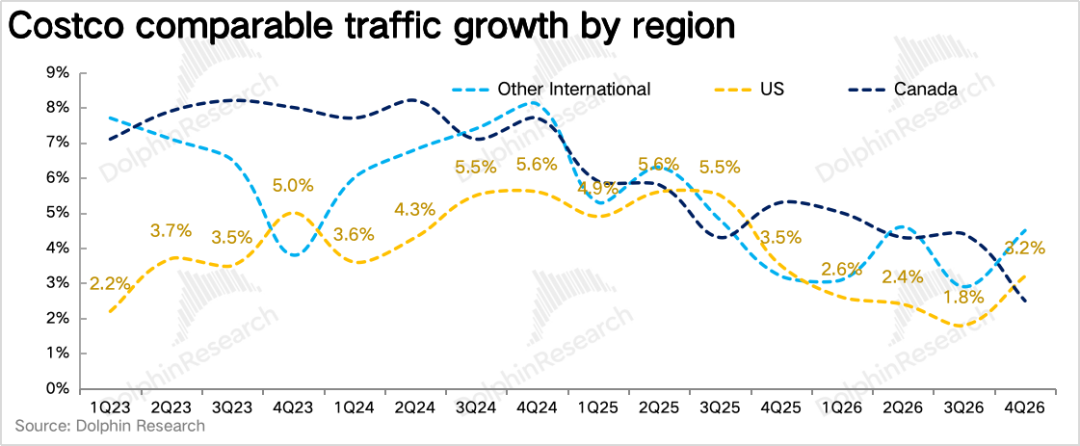
Separando precio y volumen, el tráfico de clientes en tiendas comparables creció un 3,3% interanual, una evidente recuperación respecto al 2,4% del trimestre anterior y la primera aceleración en cinco trimestres. Excluyendo combustibles y divisas, el ticket medio aumentó un 3,3%, más moderado que en el trimestre previo. Según nuestra opinión, la recuperación del tráfico se debe en parte al efecto de atracción de las estaciones de servicio por los altos precios de la nafta (con ventas récord esta temporada), pero aun así, el repunte del tráfico es la señal más alentadora de este informe.
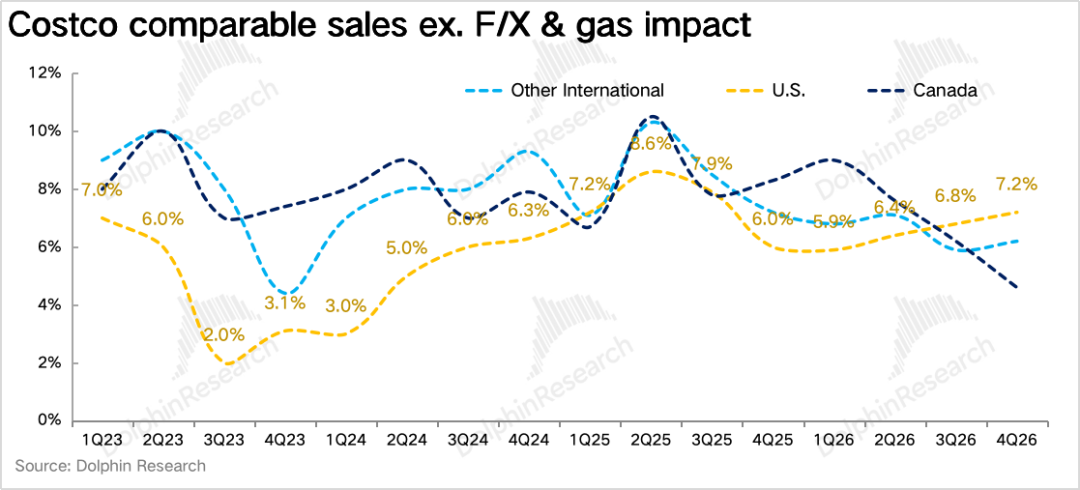
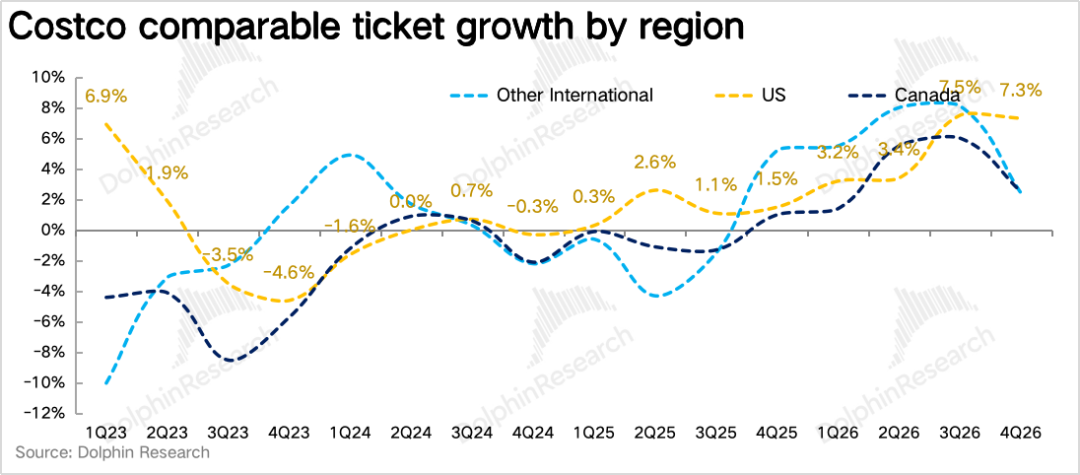
3. Estados Unidos sigue siendo el más sólido, Canadá se ve afectada por negociaciones comerciales. Por regiones, excluyendo el efecto de divisas y combustibles, las ventas comparables en Estados Unidos crecieron un 7,2%, acelerándose respecto al 6,8% del trimestre pasado y manteniéndose como el mercado más fuerte (tráfico de clientes en comparables +3,2%, clara recuperación desde el 1,8% anterior, ticket medio en comparables -excluyendo combustibles y divisas- +3,9%).
En Canadá el crecimiento comparable fue del 4,6%, una desaceleración marcada respecto al 6,2% del trimestre pasado, atribuida en gran parte al impacto negativo de las tensiones en las negociaciones comerciales entre Canadá y EE. UU. durante agosto. Los demás mercados internacionales crecieron un 6,2% en comparables, levemente por encima del trimestre anterior (5,9%).
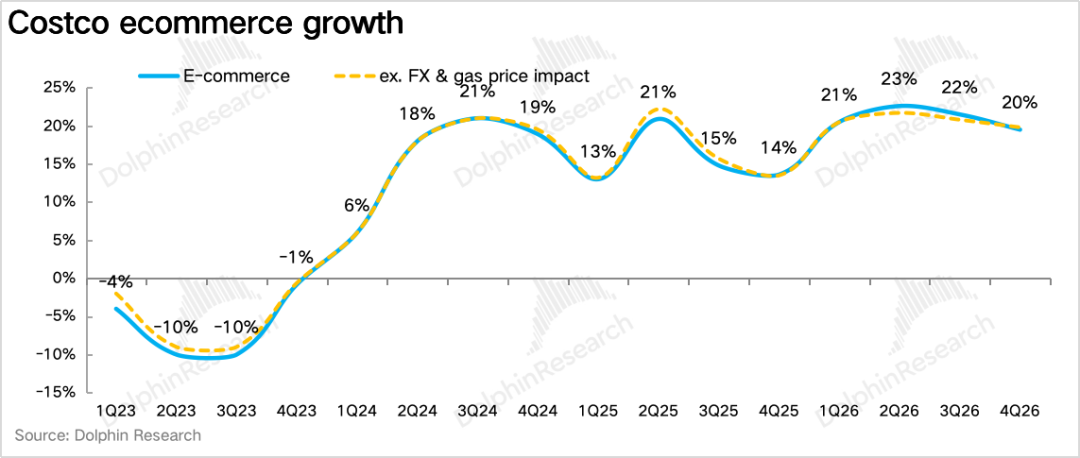
4. El crecimiento online se desacelera, pero sigue superando ampliamente al canal físico. Las ventas online de Costco crecieron un 19,5% interanual esta temporada (19,8% descontando divisas), desacelerándose ligeramente desde el 21% del trimestre pasado, con un incremento del 30% en el tráfico web y de la app.
Es relevante destacar que en esta temporada la compañía expandió la entrega inmediata con Uber Eats de 17 estados a todo el país y DoorDash también está completamente implementado; la dirección declaró que la mayor parte de las ventas por entregas de terceros son adicionales y tienen un impacto limitado sobre la venta de productos de alimentación en tiendas físicas, con una base de usuarios notablemente más joven. Será importante seguir de cerca el aporte incremental de estos canales a futuro.
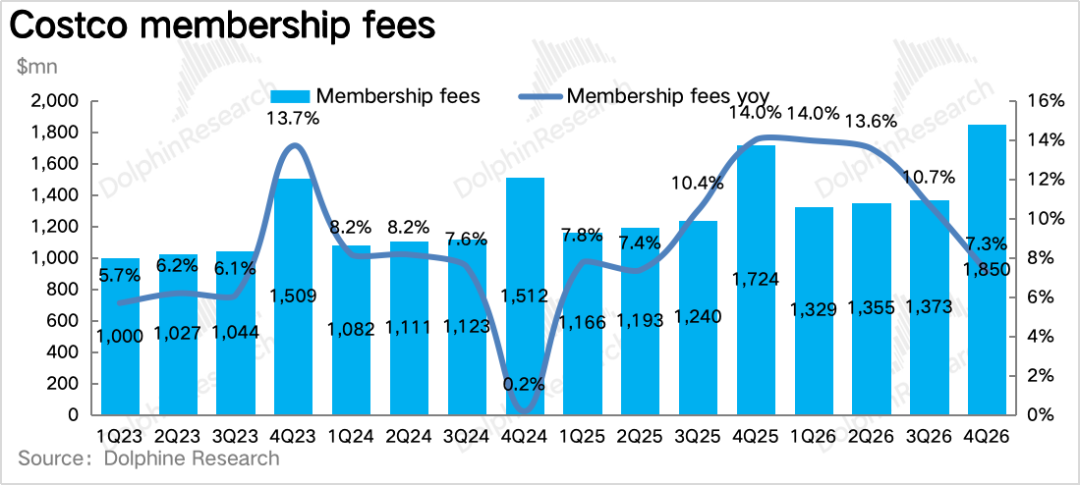
5. Se agota el efecto positivo de los aumentos de precio, sube la penetración de membresías: Los ingresos por membresía fueron de 1.850 millones de dólares, un crecimiento del 7,3% interanual (7,7% excluyendo divisas), manteniendo la desaceleración observable tras el 10,7% del trimestre previo (esta temporada es la última con impacto relevante de aumentos de precio, ya por debajo de 1 punto porcentual).
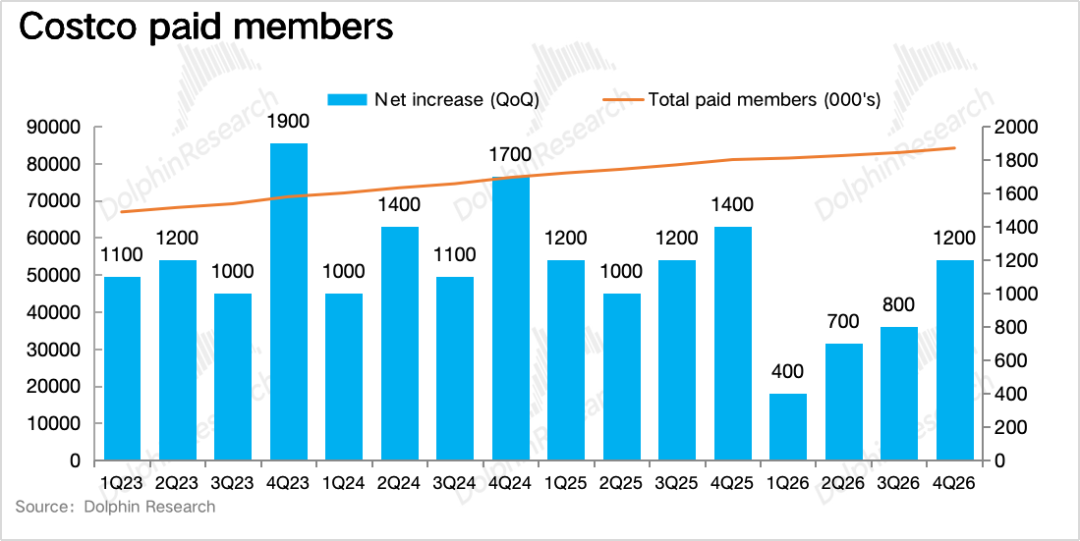
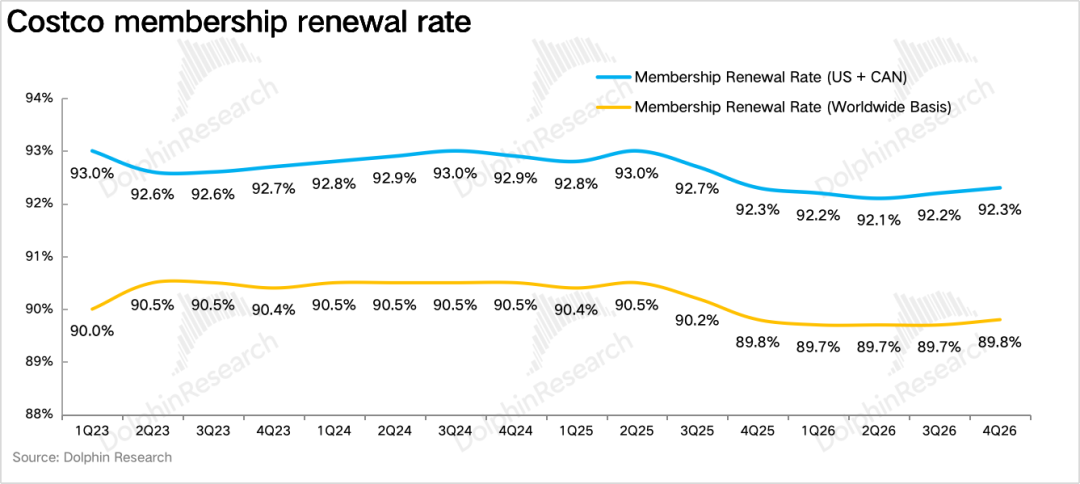
Entre los indicadores de base, los miembros de pago aumentaron en unos 1,2 millones hasta 84,1 millones, una clara mejora respecto a los 800.000 del trimestre pasado (los miembros premium alcanzaron los 42,3 millones, con una penetración histórica del 75,6%). Además, la tasa de renovación tanto a nivel global como en Norteamérica creció ligeramente por segundo trimestre consecutivo, mostrando un desempeño sólido.
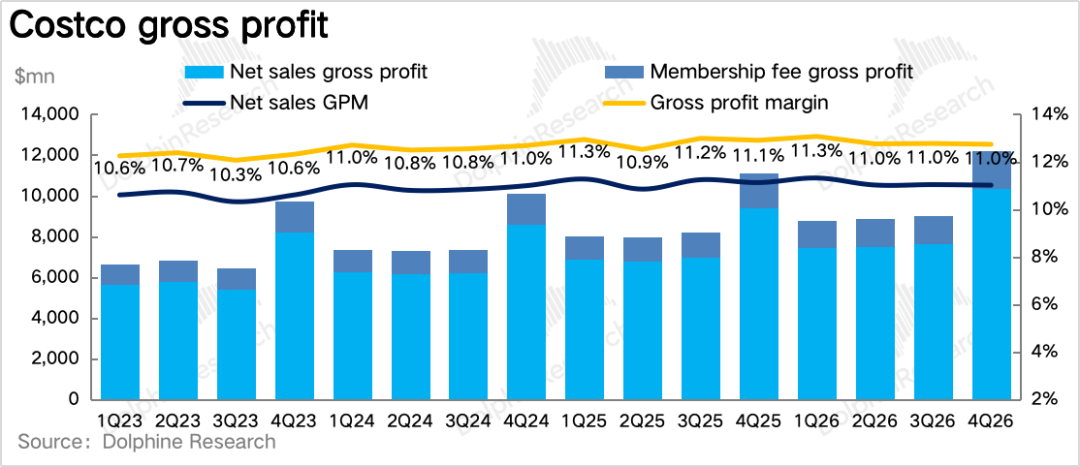
6. Menor margen bruto por devolución de aranceles, pero margen de utilidad estable: Por la devolución de aranceles mediante rebajas de precios, el margen bruto de Costco este trimestre fue del 11%, una caída de 11 puntos base interanual, aunque excluyendo estos efectos, el margen bruto de productos principales creció 18 puntos base, con mejoras en frescos, no alimenticios y abarrotes.
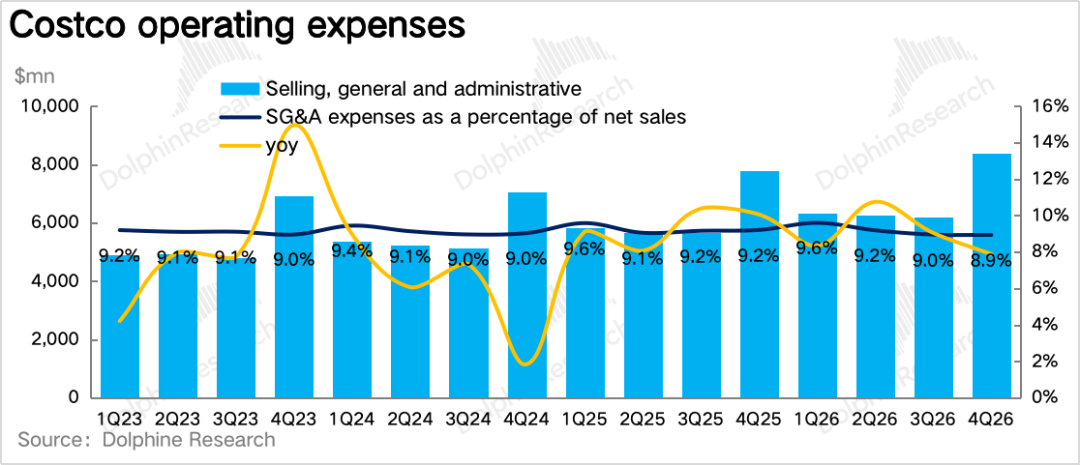
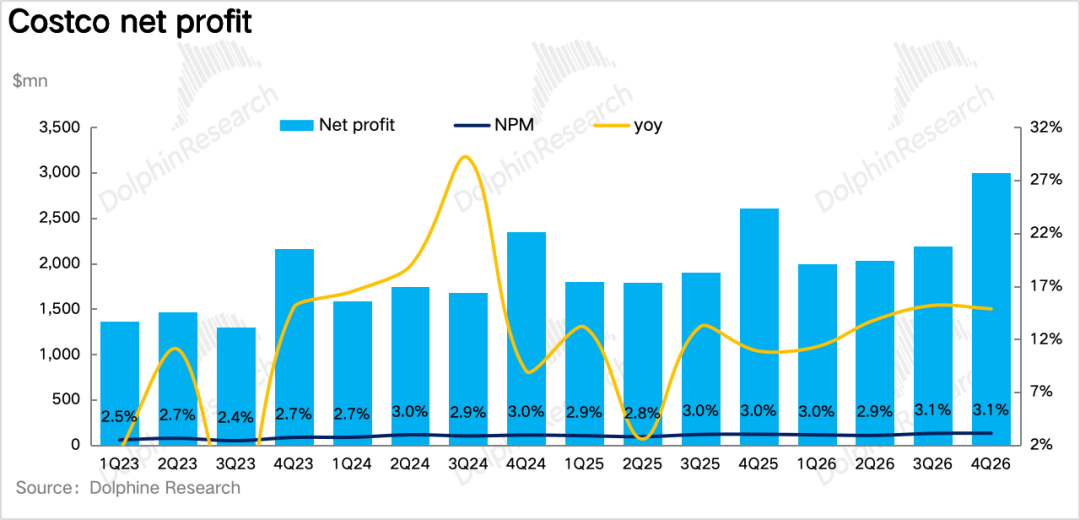
La tasa de gastos se redujo 27 puntos base interanual, pero apenas 2 puntos base tras descontar el efecto de dilución por el aumento en precios del combustible, lo que demuestra que el margen de maniobra para controlar gastos se está reduciendo. Finalmente, el margen operativo subió 9 puntos base, manteniéndose estable excluyendo las ganancias extraordinarias por reembolsos, con un resultado neto de 3.000 millones de dólares, un incremento del 14,9% interanual.
Punto de vista de Dolphin Research:
Como se observa anteriormente, Costco sigue mostrando un desempeño muy sólido: el aumento de los precios del combustible impulsó el crecimiento nominal, la mayor parte del reembolso de aranceles no se reflejó como ganancia, las membresías y tasas de renovación se recuperaron desde sus mínimos y el margen bruto de los productos principales, descontando los elementos extraordinarios, sigue mejorando.
Comparando los informes de Costco y Walmart, las ventas comparables sin combustible ni divisas de Costco se mantuvieron en el rango del 6%-7% por todo un año, mientras que en Walmart las comparables en EE. UU. cayeron del 4,6% al 2,6% respecto al año anterior, ampliando la brecha de 2-3 puntos a casi 5 puntos. Junto al comentario de la dirección de Walmart de que “el crecimiento en cuota proviene de familias de altos ingresos”, esto sugiere que su clientela básica -los segmentos de ingresos bajos y medios- está mostrando un debilitamiento claro.
Por el contrario, en Costco, el tráfico, el ticket y las categorías opcionales crecieron en simultáneo, con el segmento no alimenticio como el más fuerte, indicando que el consumo de los grupos de ingresos medios-altos sigue expandiéndose, e incluso aún están comprando bienes de mayor valor. Así, la conclusión es que la segmentación del consumo en Estados Unidos se sigue profundizando: los segmentos medios-altos siguen consumiendo normalmente, mientras que los segmentos más bajos son cada vez más cautelosos.
En cuanto a Costco particularmente, desde la perspectiva actual, consideramos clave observar si la recuperación del tráfico se mantendrá en los trimestres en los que no haya efecto de atracción por el precio del combustible (los precios de la nafta de Costco son los más bajos del país, tradicionalmente por debajo de los promedios regionales por varias decenas de centavos).
Por otro lado, aproximadamente dos tercios de los reembolsos de aranceles restantes se recibirán en la primera mitad del año fiscal 27, y la empresa ha declarado que seguirá devolviendo la mayor parte, lo que significa que el margen bruto de productos principales seguirá presionado por rebajas de precios y, lo más probable, el margen bruto reportado continúe descendiendo levemente en la primera mitad del año fiscal 27.
Comentarios detallados a continuación
I. El repunte en el tráfico es la señal más positiva
1. El crecimiento en ventas comparables sigue impulsado por precios, pero se recupera el tráfico de clientes
Como indicador clave, las ventas comparables globales crecieron un 9,4% interanual esta temporada, manteniendo un crecimiento de alto valor por segundo trimestre consecutivo. Pero si se descuentan combustibles y divisas, las ventas comparables fueron solo del 6,7%, prácticamente sin cambios respecto al 6,6% del trimestre anterior, de los cuales aproximadamente 3 puntos porcentuales se deben al aumento del precio del combustible (ventas récord de nafta), mientras que el efecto cambiario restó unos 0,3 puntos.
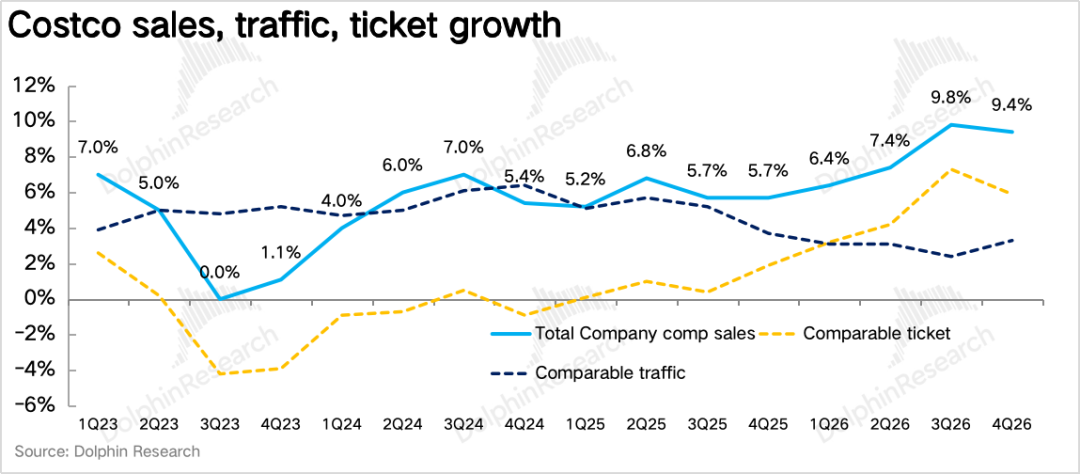
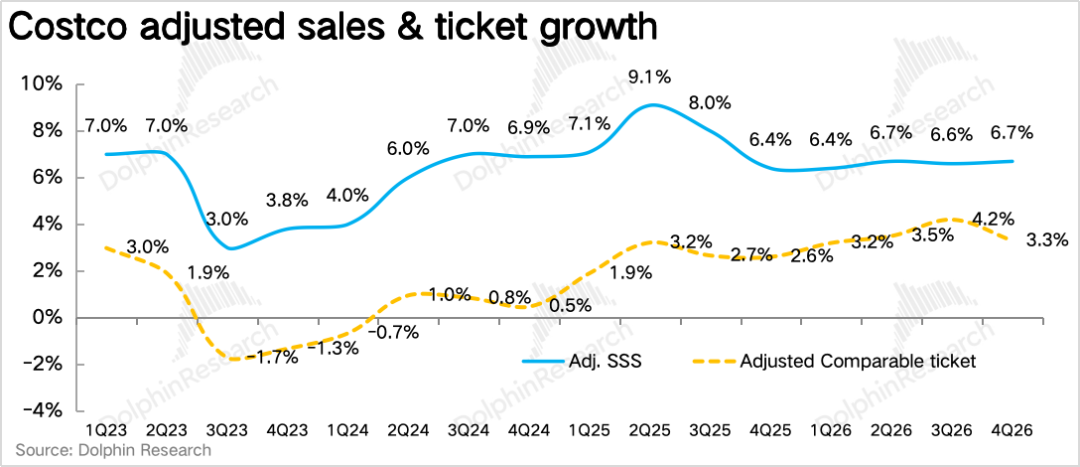
En cuanto al desdoblamiento de precio y volumen, el tráfico global en tiendas comparables creció un 3,3% interanual, mostrando una clara recuperación respecto al 2,4% del trimestre previo y el primer repunte en cinco trimestres; el ticket medio (incluyendo combustibles y divisas) aumentó un 5,9%, y un 3,3% excluyendo estos factores, moderándose frente al trimestre anterior. Considero que aunque la recuperación del tráfico en el cuarto trimestre se debe en parte al precio del combustible, la frecuencia de visitas de la clase media estadounidense a Costco al menos no siguió empeorando, lo cual es el dato más positivo del informe.
Por categoría, los no alimenticios fueron el segmento de mejor desempeño en el trimestre, liderado por joyería de oro, muebles, pequeños electrodomésticos y productos de salud y belleza. El segmento de frescos creció a un ritmo de un solo dígito (los productos de panadería propios subieron más de 100%, carnes como el pollo económico, carne picada y cortes premium como Prime y Wagyu crecieron en paralelo); los abarrotes tuvieron un crecimiento bajo de un solo dígito, con preferencia hacia productos saludables ricos en proteínas o fibra.
Además, la inflación general se mantuvo baja, mientras que en no alimenticios se vio un alza por los chips de almacenamiento y productos derivados del petróleo, y en alimentos la inflación en carnes fue compensada por la deflación en huevos y lácteos.
2. EE.UU. el más sólido, mercados internacionales aún en fase de expansión de penetración
Por regiones, excluyendo divisas y precios de combustibles, EE. UU. mostró un crecimiento en ventas comparables del 7,2%, acelerándose respecto al 6,8% del trimestre anterior y siendo el mercado más fuerte; Canadá creció un 4,6% en comparables, claramente más lento que el 6,2% del trimestre previo, en gran parte por la tensión en las negociaciones comerciales en agosto.
En los otros mercados internacionales, el crecimiento de ventas comparables fue del 6,2%, casi igual que el trimestre previo, compuesto por un +4,5% en tráfico y +1,7% en ticket, siendo el único mercado de los tres donde predomina el tráfico como motor de crecimiento, debido a la baja densidad de tiendas y penetración en esos países.
3. Crecimiento online se desacelera levemente, entrega inmediata de terceros como nuevo motor de crecimiento
Las ventas online de Costco subieron un 19,5% interanual este trimestre, desacelerándose levemente frente al 21% del trimestre anterior, con las categorías de farmacia, hogar, pequeños electrodomésticos, ferretería y blanquería como las más dinámicas online, destacándose el crecimiento de ventas de farmacia en casi un 20% y volúmenes de recetas a doble dígito.
Además, la novedad de la temporada es la expansión total de las entregas inmediatas de terceros: Uber Eats pasó de 17 estados a todo el país, DoorDash completamente operativo y Instacart sigue cubriendo EE. UU. y Canadá, con entregas generalmente en menos de 45 minutos. En la llamada de resultados, la dirección indicó que este canal “genera sobre todo ventas incrementales, tiene poco impacto en ventas de alimentos en tienda física y tiene una base de usuarios claramente más joven” — considero que es una excelente vía para que Costco acceda a consumidores jóvenes sin modificar su formato de club de almacén.
En resumen, las ventas de mercancías sumaron 93.000 millones de dólares, un incremento del 11,2% interanual, mientras que los ingresos totales alcanzaron 95.720 millones, un 11,1% por encima del año pasado y de lo esperado por el mercado.
II. Se agota el efecto positivo de los aumentos, membresía y tasa de renovación tocan fondo y se recuperan
En el negocio de suscripciones, los ingresos por membresía ascendieron a 1.850 millones, un crecimiento del 7,3% interanual (7,7% sin divisas), claramente en desaceleración respecto al 10,7% del último trimestre pero por encima del 6,3% esperado. La dirección dejó en claro que esta temporada es la última donde el aumento de cuotas tiene impacto, y el mismo ya representa menos de un punto porcentual, siendo el crecimiento atribuido sobre todo a la mayor penetración de membresías premium y al aumento de socios básicos.
En cuanto a indicadores básicos, la cantidad de socios de pago se incrementó en 1,2 millones intertrimestralmente hasta 84,1 millones, un aumento claro frente a los 800.000 previos y un 3,8% interanual; los socios premium sumaron 42,3 millones, un crecimiento anual del 9,4%, tanto la tasa de penetración como la proporción de socios premium entre los nuevos socios alcanzaron máximos históricos.
Además, la tasa de renovación global subió 0,1 punto porcentual a 89,8%, mientras que en Norteamérica subió también 0,1 a 92,3%, con ambos indicadores mejorando por segundo trimestre consecutivo.
III. La devolución de aranceles presiona el margen bruto, el margen operativo se mantiene estable
1. Margen bruto: descontando reembolsos y efectos del combustible, el margen principal mejora
El margen bruto minorista fue del 11% este trimestre, bajando 11 puntos base interanual, pero subiendo 20 puntos tras excluir el efecto de mayor participación de combustibles (de menor margen). El margen bruto de productos principales cayó 32 puntos base (o -9 puntos sin contar fuel), debido principalmente a la devolución de reembolsos por aranceles; en el trimestre se recibieron 184 millones de dólares por reembolsos (174 millones por aranceles y 10 millones de intereses), lo que implica que aproximadamente la mitad ya fue reembolsada a los socios, con recortes del 10%-30% en productos Kirkland como nueces, café y pimienta negra.
Pero si se descuentan las rebajas y reembolsos, el margen bruto de productos principales de hecho creció 18 puntos base, destacándose mejoras en frescos, no alimentos y abarrotes, gracias a la mayor eficiencia logística y del personal en las áreas de frescos (carnes, panadería, alimentos preparados).
2. Menores márgenes para controlar gastos, margen operativo estable
La tasa de gastos fue del 8,9% este trimestre, disminuyendo 27 puntos base interanualmente, pero solo 2 puntos neto del efecto de dilución por combustibles, lo que muestra una reducción en el margen de maniobra para controlarlos. Finalmente, el margen operativo aumentó 9 puntos base, manteniéndose estable si se excluye la ganancia neta por reembolsos, con utilidad neta de 3.000 millones de dólares, un crecimiento del 14,9% anual.
- FIN -
Si te gustó el artículo, hacé clic en "compartir" para darme un poco de energía~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El gasto de capital en IA se dirige hacia 1,7 billones de dólares: ¿qué nivel de retorno sería razonable? Goldman Sachs hizo los cálculos
El gasto de capital en IA por parte de grandes proveedores de servicios en la nube de Estados Unidos está aumentando rápidamente, lo que genera controversias sobre el retorno de la inversión. Según el marco de investigación de Goldman Sachs, seis gigantes como Alphabet y Microsoft deberán generar alrededor de 1,42 billones de dólares entre 2028 y 2030 para cumplir con el umbral de ROIC del 15% relativo a la inversión en poder de cómputo de IA entre 2026 y 2027. Actualmente, las órdenes acumuladas de los tres principales servicios públicos en la nube ya superan los 1,69 billones de dólares, lo que brinda un fuerte respaldo para la monetización futura y la rentabilidad a largo plazo.
Previsión de la bolsa estadounidense | Los futuros de los tres principales índices suben, las acciones de chips y de telecomunicaciones ópticas se disparan antes de la apertura; ARM (ARM.US) sube más del 4%.
Al momento de la publicación, los futuros del Dow Jones suben un 0.41%, los futuros del índice S&P 500 aumentan un 0.40% y los futuros del Nasdaq crecen un 0.73%.
Morgan Stanley evalúa un punto de inflexión en el mercado de IA: de la construcción de capacidad de cómputo a la difusión industrial, la estrategia de pesas se convierte en la línea principal de asignación
Morgan Stanley publicó un informe temático, en el que plantea una evaluación clave: la inversión en inteligencia artificial ya ha dejado atrás la etapa de apostar únicamente por activos relacionados con la capacidad de procesamiento upstream, entrando en una nueva era de estrategia de “barbell”, con una doble línea de enfoque.

Precios de las criptos
Más


